Le chiffre d’affaires de PLTR bondit de 96 %, mais le titre plonge de 10 % : tout ça pour rien ?
Je trouve cette correction un peu injustifiée ; je me range du côté des haussiers.
Commençons par les chiffres : dire que tout a dépassé les attentes, ce n’est pas une formule de politesse.
Au troisième trimestre, le chiffre d’affaires atteint 2,313 milliards de dollars, en hausse de 96 % sur un an, contre 2,18 milliards attendus.
Le BPA ajusté s’établit à 0,44 dollar, contre 0,41 dollar attendu : là aussi, c’est supérieur aux prévisions.
Le chiffre d’affaires commercial aux États-Unis atteint 984 millions de dollars, en hausse de 148 % sur un an, dépassant pour la première fois les activités gouvernementales, à 953 millions.
Pour le quatrième trimestre, les prévisions s’élèvent à 2,65 milliards de dollars, alors que le marché n’en attendait que 2,46 milliards.
Les prévisions annuelles sont directement relevées à 8,53 milliards, contre 8,2 milliards attendus : c’est encore un cran de plus.
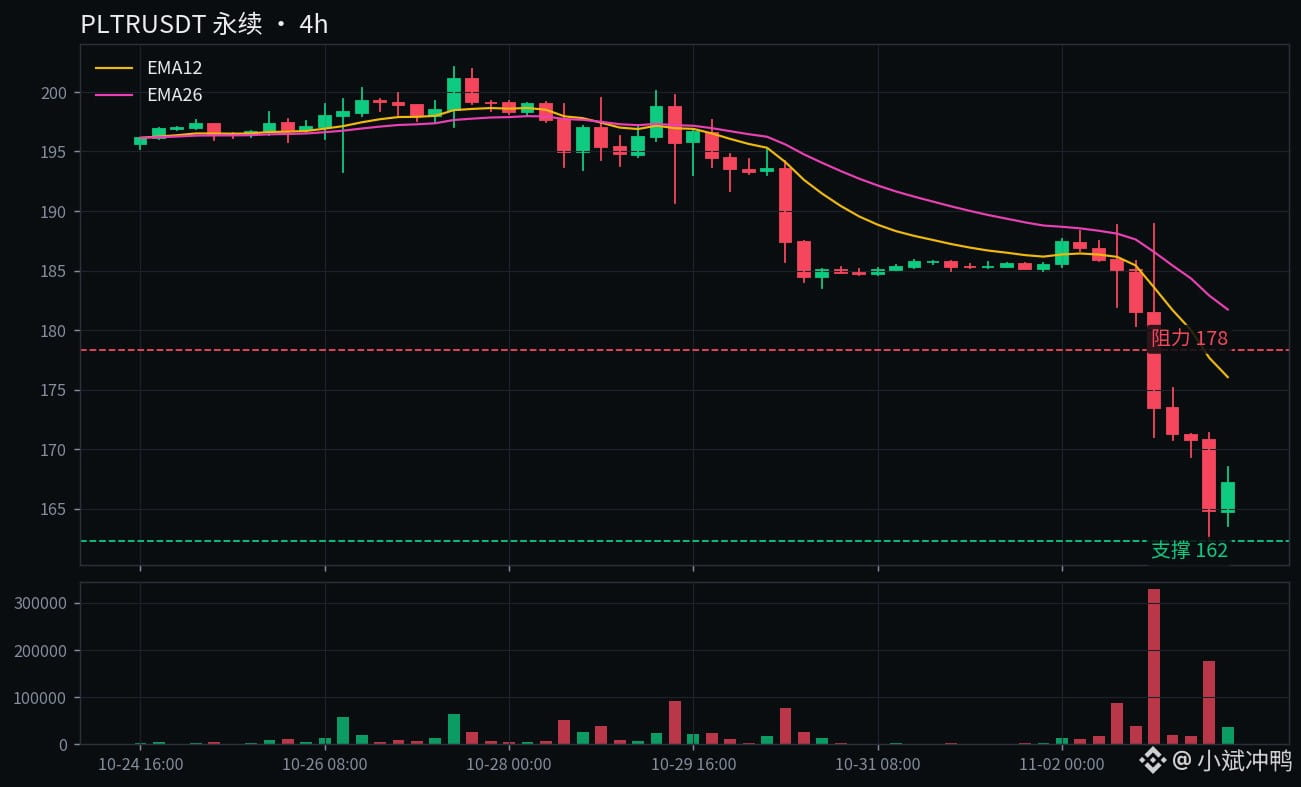
Et pourtant ? Lundi, l’action au comptant a d’abord reculé de 3,13 %, pour clôturer à 178,34 dollars.
Après la publication des résultats, elle a d’abord bondi de 4 % en after-market, avant de tout reperdre peu après.
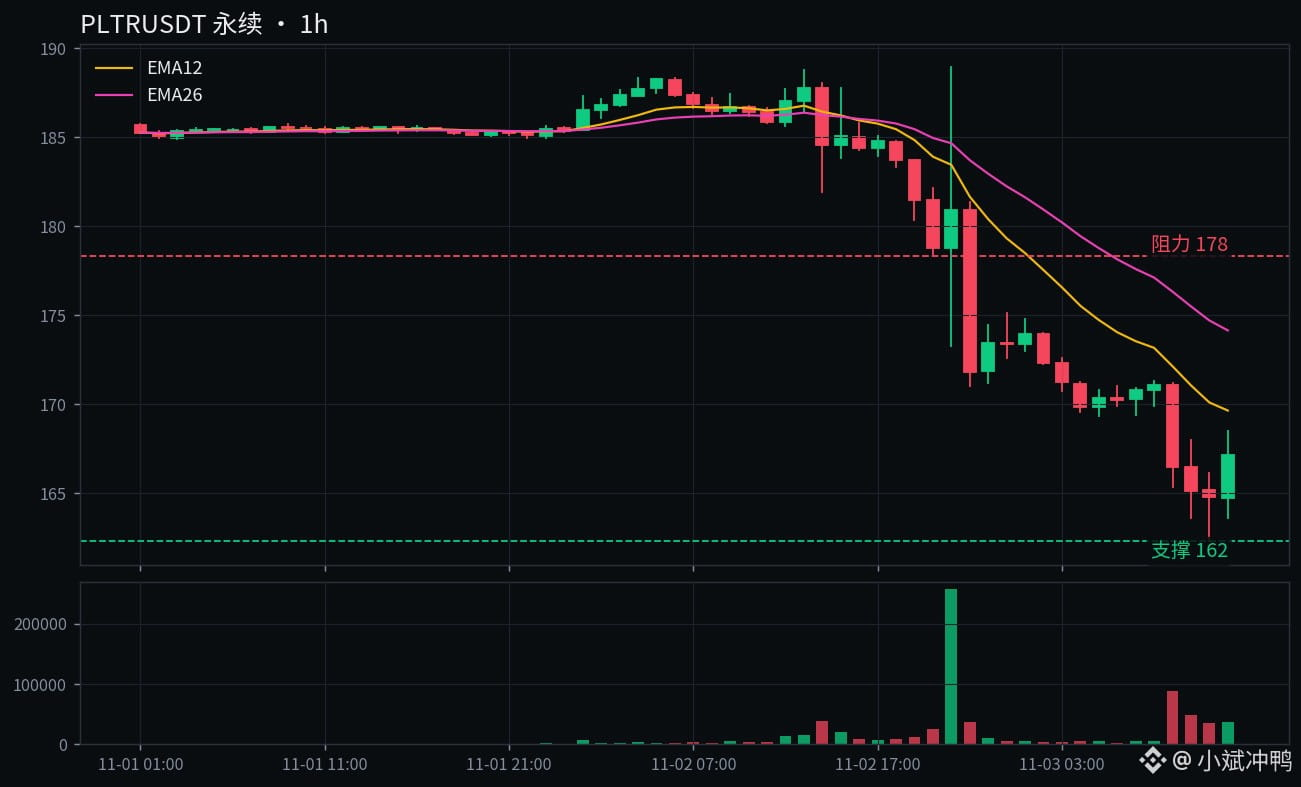
Ce matin, en préouverture, elle a chuté jusqu’à 8 % ; le token a perdu 10,7 % en 24 heures et s’échange actuellement à 167,07 dollars.
Son plus bas sur 24 heures est de 162,30 dollars, pour un volume de 122 millions de dollars : les échanges ont vraiment décollé.
Que disent les haussiers ? Les chiffres ne se sont pas effondrés et toutes les prévisions ont été relevées.
Le consensus des analystes reste à l’achat, avec un objectif de cours moyen de 216 dollars, soit encore 30 % de potentiel par rapport au cours actuel.
Les revenus commerciaux aux États-Unis dépassent pour la première fois ceux des activités gouvernementales. Ce n’est pas une chance passagère, c’est un changement structurel.
Début octobre, l’action avait même dépassé les 210 dollars. Les fondamentaux n’ont pas changé ; c’est le cours qui est revenu en arrière.
Que disent les baissiers ? Ils n’ont pas complètement tort non plus.
La croissance du montant total des contrats commerciaux est passée de +153 % au trimestre précédent à +11 % : c’est l’épine la plus visible dans les résultats.
Le PER prévisionnel est de 97 fois les bénéfices, alors que la fourchette habituelle se situe entre 15 et 20 fois : la valorisation est effectivement élevée.
À cela s’ajoute l’inquiétude grandissante sur le rendement des investissements massifs dans l’IA. Après Meta et Google, le marché n’a plus de patience pour les valeurs de l’IA aux valorisations élevées.
Autre élément de contexte : ce soir a lieu le dépouillement des élections de mi-mandat, et la volatilité est déjà forte.
Apple a également chuté de 2,7 % après la clôture, le même soir, en raison de prévisions décevantes sur sa marge brute pour la période des fêtes. Les valeurs de l’IA se font tailler en pièces en groupe.
À mon avis, le ralentissement de la croissance des contrats est bien réel, mais cette action affiche une hausse de 96 % de son chiffre d’affaires et des prévisions relevées sur toute la ligne.
La ramener directement près du seuil des 160 dollars en préouverture, ce n’est plus une question de valorisation : c’est le sentiment du marché qui dicte les prix.
Les 160 dollars marquent le point de départ de la hausse d’octobre. Si ce niveau tient, il servira de point d’ancrage à un rebond après une baisse excessive.
S’il cède, les haussiers devront réécrire leur scénario ; j’accepte cette condition.
Il y a deux scénarios possibles.
Si le cours repasse au-dessus de 178,34 dollars, le cours de clôture de lundi, je considérerai que la baisse est enrayée et viserai 183 à 185 dollars.
S’il passe sous le plus bas du jour, à 162,30 dollars, le prochain seuil à surveiller sera celui des 160 dollars.
Si les 160 dollars cèdent aussi, toute la thèse s’effondre. Le scénario le plus pessimiste envisage 100 dollars : c’est l’hypothèse extrême du camp adverse. Je ne la partage pas, mais il faut savoir qu’elle existe.
En clair, une entreprise peut rendre une copie parfaite et se faire quand même massacrer en Bourse. Pour ce genre de valeur, soit le prix est vraiment trop élevé, soit le marché s’emballe.
Je parie sur la deuxième explication. Tant que les chiffres ne s’effondrent pas, je considère qu’il s’agit d’une sanction injustifiée.
Le cours repassera-t-il au-dessus de 178,34 dollars pour rebondir après avoir enrayé la baisse, ou passera-t-il sous 162,30 dollars pour se diriger vers le seuil des 160 dollars ?
Je mise sur le premier scénario. Et vous ?
$PLTR $AAPL
#美股 #Résultats
Je trouve cette correction un peu injustifiée ; je me range du côté des haussiers.
Commençons par les chiffres : dire que tout a dépassé les attentes, ce n’est pas une formule de politesse.
Au troisième trimestre, le chiffre d’affaires atteint 2,313 milliards de dollars, en hausse de 96 % sur un an, contre 2,18 milliards attendus.
Le BPA ajusté s’établit à 0,44 dollar, contre 0,41 dollar attendu : là aussi, c’est supérieur aux prévisions.
Le chiffre d’affaires commercial aux États-Unis atteint 984 millions de dollars, en hausse de 148 % sur un an, dépassant pour la première fois les activités gouvernementales, à 953 millions.
Pour le quatrième trimestre, les prévisions s’élèvent à 2,65 milliards de dollars, alors que le marché n’en attendait que 2,46 milliards.
Les prévisions annuelles sont directement relevées à 8,53 milliards, contre 8,2 milliards attendus : c’est encore un cran de plus.
Et pourtant ? Lundi, l’action au comptant a d’abord reculé de 3,13 %, pour clôturer à 178,34 dollars.
Après la publication des résultats, elle a d’abord bondi de 4 % en after-market, avant de tout reperdre peu après.
Ce matin, en préouverture, elle a chuté jusqu’à 8 % ; le token a perdu 10,7 % en 24 heures et s’échange actuellement à 167,07 dollars.
Son plus bas sur 24 heures est de 162,30 dollars, pour un volume de 122 millions de dollars : les échanges ont vraiment décollé.
Que disent les haussiers ? Les chiffres ne se sont pas effondrés et toutes les prévisions ont été relevées.
Le consensus des analystes reste à l’achat, avec un objectif de cours moyen de 216 dollars, soit encore 30 % de potentiel par rapport au cours actuel.
Les revenus commerciaux aux États-Unis dépassent pour la première fois ceux des activités gouvernementales. Ce n’est pas une chance passagère, c’est un changement structurel.
Début octobre, l’action avait même dépassé les 210 dollars. Les fondamentaux n’ont pas changé ; c’est le cours qui est revenu en arrière.
Que disent les baissiers ? Ils n’ont pas complètement tort non plus.
La croissance du montant total des contrats commerciaux est passée de +153 % au trimestre précédent à +11 % : c’est l’épine la plus visible dans les résultats.
Le PER prévisionnel est de 97 fois les bénéfices, alors que la fourchette habituelle se situe entre 15 et 20 fois : la valorisation est effectivement élevée.
À cela s’ajoute l’inquiétude grandissante sur le rendement des investissements massifs dans l’IA. Après Meta et Google, le marché n’a plus de patience pour les valeurs de l’IA aux valorisations élevées.
Autre élément de contexte : ce soir a lieu le dépouillement des élections de mi-mandat, et la volatilité est déjà forte.
Apple a également chuté de 2,7 % après la clôture, le même soir, en raison de prévisions décevantes sur sa marge brute pour la période des fêtes. Les valeurs de l’IA se font tailler en pièces en groupe.
À mon avis, le ralentissement de la croissance des contrats est bien réel, mais cette action affiche une hausse de 96 % de son chiffre d’affaires et des prévisions relevées sur toute la ligne.
La ramener directement près du seuil des 160 dollars en préouverture, ce n’est plus une question de valorisation : c’est le sentiment du marché qui dicte les prix.
Les 160 dollars marquent le point de départ de la hausse d’octobre. Si ce niveau tient, il servira de point d’ancrage à un rebond après une baisse excessive.
S’il cède, les haussiers devront réécrire leur scénario ; j’accepte cette condition.
Il y a deux scénarios possibles.
Si le cours repasse au-dessus de 178,34 dollars, le cours de clôture de lundi, je considérerai que la baisse est enrayée et viserai 183 à 185 dollars.
S’il passe sous le plus bas du jour, à 162,30 dollars, le prochain seuil à surveiller sera celui des 160 dollars.
Si les 160 dollars cèdent aussi, toute la thèse s’effondre. Le scénario le plus pessimiste envisage 100 dollars : c’est l’hypothèse extrême du camp adverse. Je ne la partage pas, mais il faut savoir qu’elle existe.
En clair, une entreprise peut rendre une copie parfaite et se faire quand même massacrer en Bourse. Pour ce genre de valeur, soit le prix est vraiment trop élevé, soit le marché s’emballe.
Je parie sur la deuxième explication. Tant que les chiffres ne s’effondrent pas, je considère qu’il s’agit d’une sanction injustifiée.
Le cours repassera-t-il au-dessus de 178,34 dollars pour rebondir après avoir enrayé la baisse, ou passera-t-il sous 162,30 dollars pour se diriger vers le seuil des 160 dollars ?
Je mise sur le premier scénario. Et vous ?
$PLTR $AAPL
#美股 #Résultats