


Pour une entreprise qui gagne de l’argent grâce aux instruments chirurgicaux et aux consommables, quelle est la chose qu’elle souhaite le moins voir arriver ?
Aujourd’hui, une entreprise qui détient déjà plus de 70 % des revenus du marché mondial des robots chirurgicaux cherche à faire en sorte que davantage d’opérations soient réalisées avec des robots.
Cette entreprise, c’est Intuitive Surgical $ISRG.US , que j’ai déjà recommandée à plusieurs reprises. J’ai toujours pensé que c’était une entreprise de technologies médicales cotée aux États-Unis qui méritait vraiment d’être étudiée et intégrée à un portefeuille sur le long terme.
Quel modèle économique a-t-elle donc mis en place pour qu’un hôpital continue à la payer après avoir acheté ses robots ?
Et pourquoi suis-je convaincu que les avantages qu’elle a bâtis aujourd’hui vont bien au-delà des robots qu’elle a déjà vendus ?
Cet article propose une analyse complète de la manière dont ISRG gagne de l’argent, des raisons pour lesquelles ses clients ont du mal à s’en passer et du potentiel de croissance que l’IA pourrait apporter à cette activité.
I. Commençons par le modèle économique
Il faut d’abord préciser que son activité principale semble être la vente d’un robot chirurgical coûteux, appelé da Vinci. Mais, en réalité, son modèle économique repose surtout sur toute une série d’activités connexes génératrices de revenus, développées autour de ce robot.
L’achat d’un robot da Vinci par un hôpital ne marque que le début de leur collaboration.
L’hôpital doit ensuite mettre en place les procédures chirurgicales correspondantes, et les médecins doivent apprendre à utiliser cet équipement. Tant que le robot reste en service, ISRG peut donc générer des revenus grâce aux consommables chirurgicaux et aux services de maintenance.
Autrement dit, vendre davantage de robots est certes important pour ISRG, mais il est encore plus important d’inciter ses clients à utiliser ces machines davantage et plus fréquemment dans la pratique.
Ces quelques points constituent le point de départ pour comprendre la valeur d’ISRG en tant qu’investissement à long terme.
1.1 Les différents coûts associés au robot
Les robots da Vinci servent principalement à assister les médecins lors d’interventions mini-invasives, notamment en chirurgie générale, en urologie et en gynécologie.
À ce stade, il ne s’agit pas de robots capables de réaliser des opérations en toute autonomie : les médecins pilotent les bras et les instruments robotiques depuis une console afin de mener l’intervention.
Pour un hôpital, l’achat d’un tel équipement représente un investissement considérable.
Selon les dernières données publiées, un système da Vinci coûte généralement entre 600 000 et 3,1 millions de dollars, selon le modèle, la configuration et la région de vente.
Une fois le robot da Vinci installé dans un hôpital, son utilisation croissante entraîne une consommation régulière d’instruments et d’accessoires spécifiques. Selon les données de tiers que j’ai trouvées :
(1) Selon le type et la complexité de l’intervention, ISRG tire généralement de 900 à 3 700 dollars de revenus par opération grâce aux instruments et accessoires ;
(2) Les frais de maintenance facturés par l’entreprise s’élèvent généralement à environ 95 000 à 225 000 dollars par an au titre des contrats de service associés.
1.2 Ce que révèlent les résultats financiers
Les résultats financiers illustrent très clairement cette structure de revenus :
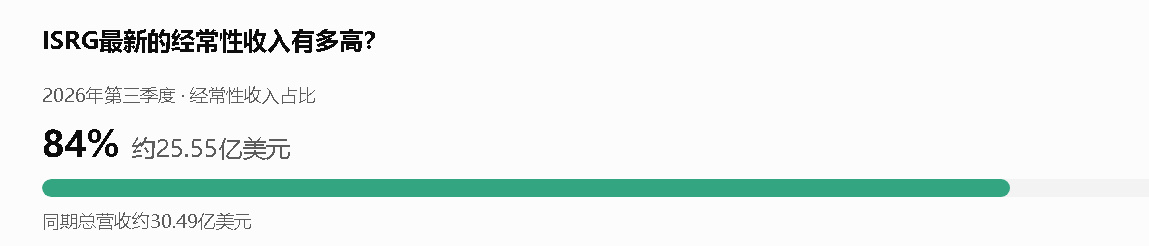
Au troisième trimestre 2026, ISRG a réalisé un chiffre d’affaires de 3,05 milliards de dollars ;
Les instruments et accessoires ont généré environ 1,8 milliard de dollars, soit près de 60 % du chiffre d’affaires total ; les systèmes robotiques ont rapporté environ 769 millions de dollars, tandis que les quelque 482 millions restants provenaient des services après-vente.
En outre, ce modèle économique comporte un cercle vertueux.
Pour ISRG, davantage d’opérations signifie une plus forte demande d’instruments et d’accessoires. Pour les hôpitaux, pouvoir réaliser davantage d’interventions avec un même robot signifie que les coûts initiaux d’achat, de formation et de maintenance peuvent être répartis sur un plus grand nombre de cas.
La part des revenus récurrents de l’entreprise se maintient depuis longtemps au-dessus de 80 %. Il s’agit des revenus générés durablement par les clients après l’achat des robots, au fil de leur utilisation.
Il est donc plus juste de considérer ISRG comme une entreprise dont l’activité repose sur le nombre d’interventions chirurgicales que comme un simple fabricant de robots chirurgicaux.
II. L’avantage concurrentiel ne réside pas dans le robot lui-même
J’ai déjà décrit ISRG comme « l’ASML du secteur médical ».
Cette comparaison ne signifie pas que les deux entreprises jouissent du même degré de monopole dans leurs secteurs respectifs. Elle souligne plutôt une caractéristique qu’elles ont en commun :
Le produit est très complexe. Une fois que les clients ont construit tout un système de production ou d’exploitation autour de l’équipement, ils ne le remplaceront pas facilement dès qu’un concurrent lancera un produit similaire.
Avec le temps, la fréquence d’utilisation et le nombre de personnes concernées, tous ces éléments représentent pour les clients d’ISRG des « coûts irrécupérables » extrêmement difficiles à abandonner. Pour ISRG, ils constituent au contraire un avantage concurrentiel particulièrement solide.
Une fois que l’on a compris cela, on comprend pourquoi ISRG continue de se développer de manière stable depuis des années, malgré sa part de marché déjà considérable.
Mais quelle est exactement la part de marché d’ISRG ?
À l’heure actuelle, ISRG occupe une position de leader incontestée dans l’ensemble du secteur de la robotique chirurgicale. Selon les données d’un rapport sectoriel publié en octobre 2026 :
En 2025, le marché mondial de la robotique chirurgicale représentait environ 12,6 milliards de dollars, dont près de 76,2 % des revenus revenaient à ISRG.
En outre, ces statistiques ne se limitent pas au segment des robots de chirurgie des tissus mous, auquel appartient le da Vinci : elles incluent aussi les robots utilisés en orthopédie et dans d’autres spécialités. Si l’on se concentre sur des segments de marché plus précis, cette part serait encore plus élevée.
Cela signifie également que l’avance d’ISRG ne se reflète pas uniquement dans le nombre de systèmes installés : l’entreprise capte déjà, en réalité, plus des trois quarts des revenus de l’ensemble du marché de la robotique chirurgicale.
Plus inquiétant encore, la chirurgie robotique n’est pas encore largement répandue.
Les robots chirurgicaux d’ISRG sont nés avant l’ère de l’IA telle que nous la connaissons aujourd’hui. Il faut imaginer qu’avec le soutien des modèles d’IA actuels, ISRG peut améliorer considérablement l’autonomie de chaque machine et son taux de réutilisation.
Ainsi, la croissance future d’ISRG ne dépendra pas entièrement de la conquête de parts de marché aux dépens de ses concurrents. Elle pourra aussi venir de la transition d’un plus grand nombre d’interventions traditionnelles vers une assistance robotique, voire une réalisation autonome. Cela pourrait accroître bien davantage les revenus de l’ensemble du secteur.
III. Les perspectives de croissance
Au regard de la taille de ses activités et de sa capacité à générer des profits, ISRG est déjà une entreprise rentable et bien établie.
Malgré son vaste programme de rachat d’actions au troisième trimestre, l’entreprise détient toujours environ 6,8 milliards de dollars en trésorerie, équivalents de trésorerie et placements.
Cela signifie qu’elle dispose de moyens suffisants pour continuer à investir dans la prochaine génération de robots et dans la recherche portant sur un plus grand nombre d’applications médicales.
Mais surtout, l’entreprise s’efforce également de rendre la chirurgie robotique plus accessible.
Approuvé en 2024, le da Vinci de cinquième génération intègre notamment le retour de force, qui permet aux médecins de mieux percevoir la force exercée lorsque les instruments entrent en contact avec les tissus. L’IA analyse également le déroulement des opérations et les données d’utilisation des instruments afin d’aider les médecins à améliorer leur technique.
L’entreprise travaille aussi sur des fonctions de commande vocale et de contrôle automatisé du quatrième bras robotique, dans l’espoir de réduire encore la charge de travail des médecins pendant les opérations.
Jusqu’à présent, le da Vinci pouvait tout au plus être décrit comme un système mécanique de précision piloté par un médecin. Au-delà du coût de l’équipement, sa prise en main par les médecins présentait une certaine [barrière à l’entrée].
Mais, grâce à l’IA, ISRG pourra à l’avenir proposer :
(1) une prise en main et un apprentissage plus faciles, susceptibles d’attirer davantage de médecins et d’hôpitaux ;
(2) une meilleure utilisation des équipements, qui pourrait permettre aux robots déjà en service de réaliser davantage d’opérations.
Comme je l’ai déjà expliqué, ISRG est précisément une entreprise dont les revenus dépendent du nombre d’interventions chirurgicales. Elle n’a pas besoin d’inventer une nouvelle activité : il lui suffit de tirer parti de l’IA pour développer davantage son activité actuelle.
Deuxièmement, il s’agit de rendre la chirurgie robotique moins coûteuse.
J’ai consacré un passage à ce sujet dans mon analyse précédente des résultats financiers. Si cela vous intéresse, vous pouvez directement consulter : Analyse des résultats d’ISRG au troisième trimestre
ISRG prévoit déjà, à partir du premier semestre 2027, d’augmenter le nombre d’utilisations autorisées pour certains instruments chirurgicaux et de mettre en place une tarification fondée sur leur utilisation.
Pourquoi ?
Parce que l’entreprise veut accéder à davantage de marchés d’interventions courantes où les coûts sont un facteur déterminant.
Il est impossible de faire abstraction des coûts : les hôpitaux n’ont aucune raison d’utiliser un robot sans compter, simplement parce qu’il est plus sophistiqué.
Mais si le coût d’utilisation des robots baisse progressivement, et que s’y ajoutent des progrès en matière d’efficacité opérationnelle et de formation des médecins, les hôpitaux pourraient être encore plus enclins à adopter la chirurgie robotique.
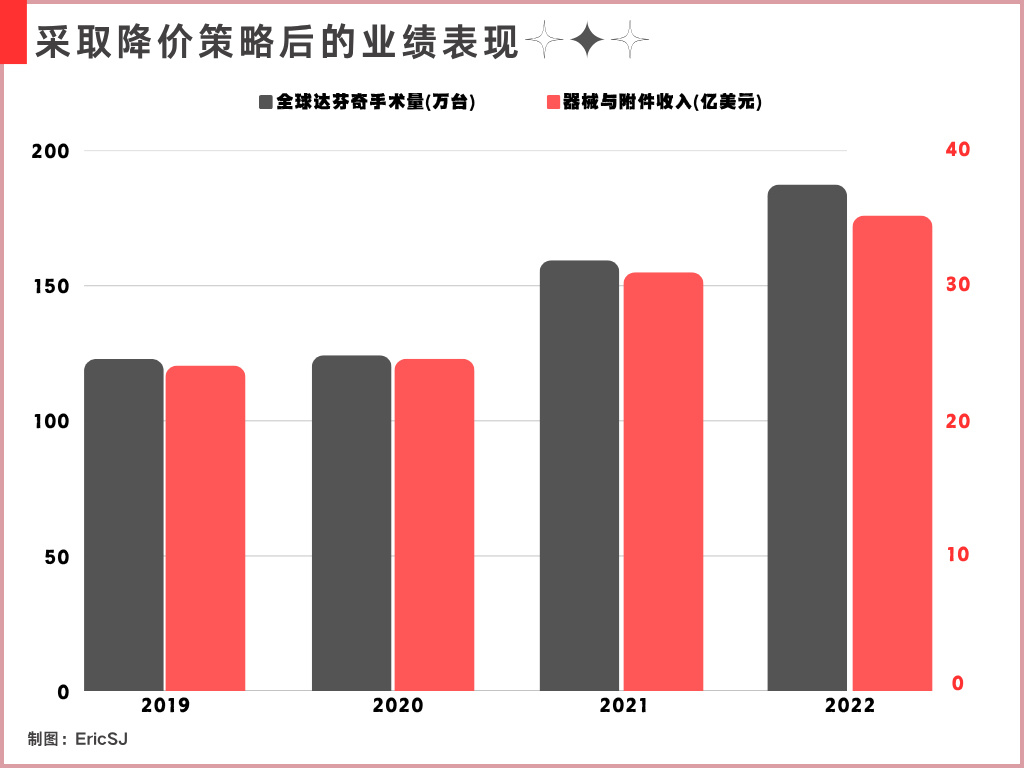
Au cours des vingt dernières années, ISRG a prouvé qu’en vendant des robots, elle pouvait bâtir un modèle économique générant des revenus continus au rythme des interventions chirurgicales. L’avantage concurrentiel qui en découle est très solide.
À l’ère de l’IA, cette évolution ouvre de nouvelles perspectives d’expansion pour ce modèle.
À l’échelle du secteur, alors qu’ISRG détient déjà plus de 70 % des revenus du marché mondial de la robotique chirurgicale, la chirurgie robotique est encore loin d’avoir fini de se généraliser.
Pour une entreprise, l’idéal est d’être déjà très en avance dans son secteur tout en évoluant dans un marché qui dispose encore d’un vaste potentiel de croissance.
C’est pourquoi, à mes yeux, ISRG est un investissement de qualité au potentiel de croissance élevé et stable, non seulement dans le secteur médical, mais aussi à l’échelle de l’ensemble du marché.