


En bref
· Le 2 novembre, Anthropic a déposé auprès de la SEC un amendement S-1/A, révélant pour la première fois un chiffre d’affaires de 16,956 milliards de dollars au troisième trimestre, en hausse d’environ 11 fois sur un an. Son résultat opérationnel est passé d’un bénéfice de 974 millions de dollars au deuxième trimestre à une perte de 567 millions de dollars.
· Dans le même document, les engagements d’achat de capacité de calcul et d’infrastructures, laissés vierges jusque-là, sont chiffrés à environ 895,4 milliards de dollars, dont 69,8 milliards arrivent à échéance dans les 12 mois. L’utilisation des fonds levés lors de l’introduction en Bourse passe ainsi de l’expansion à la couverture des coûts à long terme.
· Valeurs liées : ANT (non cotée), les fournisseurs de capacité de calcul Broadcom, Google, Amazon et Microsoft, ainsi que les plateformes de placement de détail Robinhood, Charles Schwab et SoFi.
Le 2 novembre, Anthropic a déposé auprès de la SEC une version révisée de son formulaire S-1/A, qui apporte deux chiffres absents de la première version du 26 octobre : un chiffre d’affaires de 16,956 milliards de dollars au troisième trimestre clos le 30 septembre et environ 895,4 milliards d’engagements cumulés d’achat de puissance de calcul et d’infrastructures. Dans le même rapport trimestriel, le résultat opérationnel est passé d’un bénéfice de 974 millions de dollars au deuxième trimestre à une perte de 567 millions. Le prix et le nombre d’actions à émettre ne sont toujours pas indiqués ; le symbole boursier est ANT.
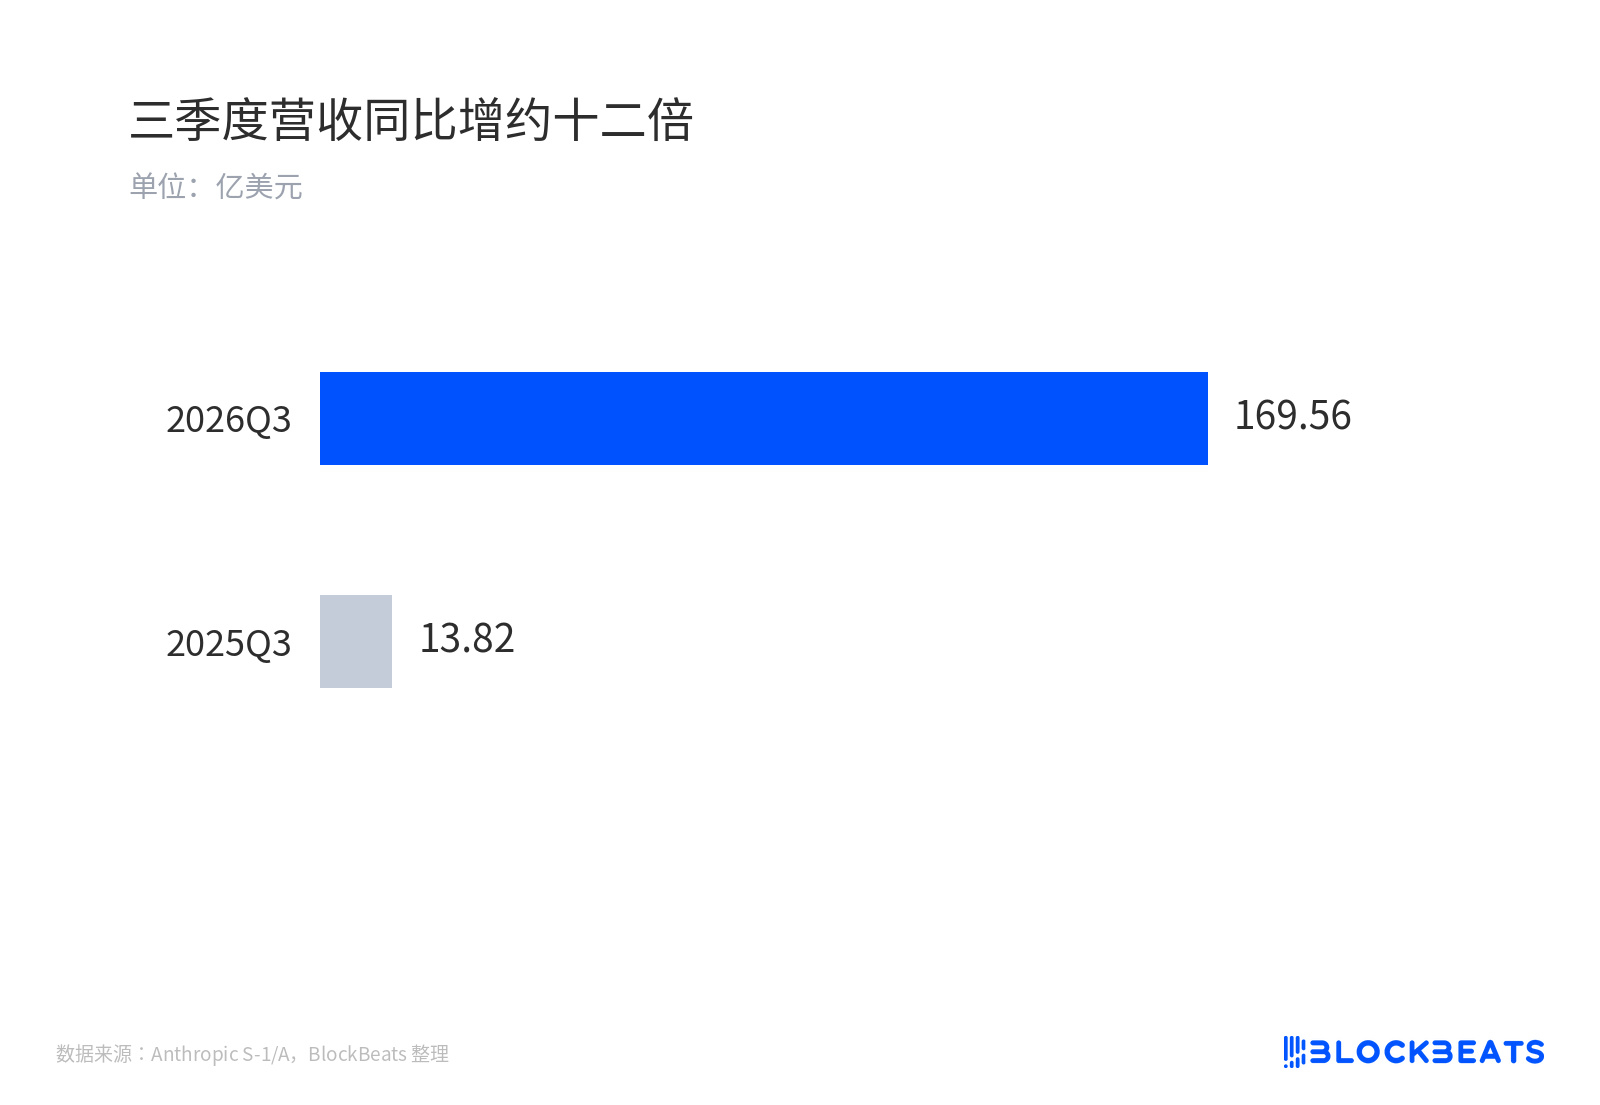
Le chiffre d’affaires du troisième trimestre a été multiplié par environ douze sur un an
Une entreprise qui loue de la puissance de calcul, dont les bénéfices sont d’abord limités par la capacité
Anthropic ne construit pas de centres de données : ses modèles tournent dans des installations construites par d’autres et la puissance de calcul est achetée par contrat. Son compte de résultat est donc extrêmement sensible au rythme de mise à disposition des capacités ; le décalage dans l’arrivée des serveurs se répercute directement sur la marge brute.
Au troisième trimestre, les dépenses de puissance de calcul et d’infrastructures se sont élevées à 9,863 milliards de dollars, soit 58 % du chiffre d’affaires, contre 48 % au deuxième trimestre. La direction explique que les contrats à long terme réservent généralement les capacités 12 à 18 mois à l’avance. Comme la demande croît plus vite, l’entreprise doit compléter ses achats sur le marché au comptant. Environ 5 milliards de dollars de puissance de calcul à prix élevé à court terme, auxquels s’ajoutent quelque 2 milliards de charges hors trésorerie liées au programme de contribution équivalente aux dons, ont fait basculer le résultat opérationnel dans le rouge.
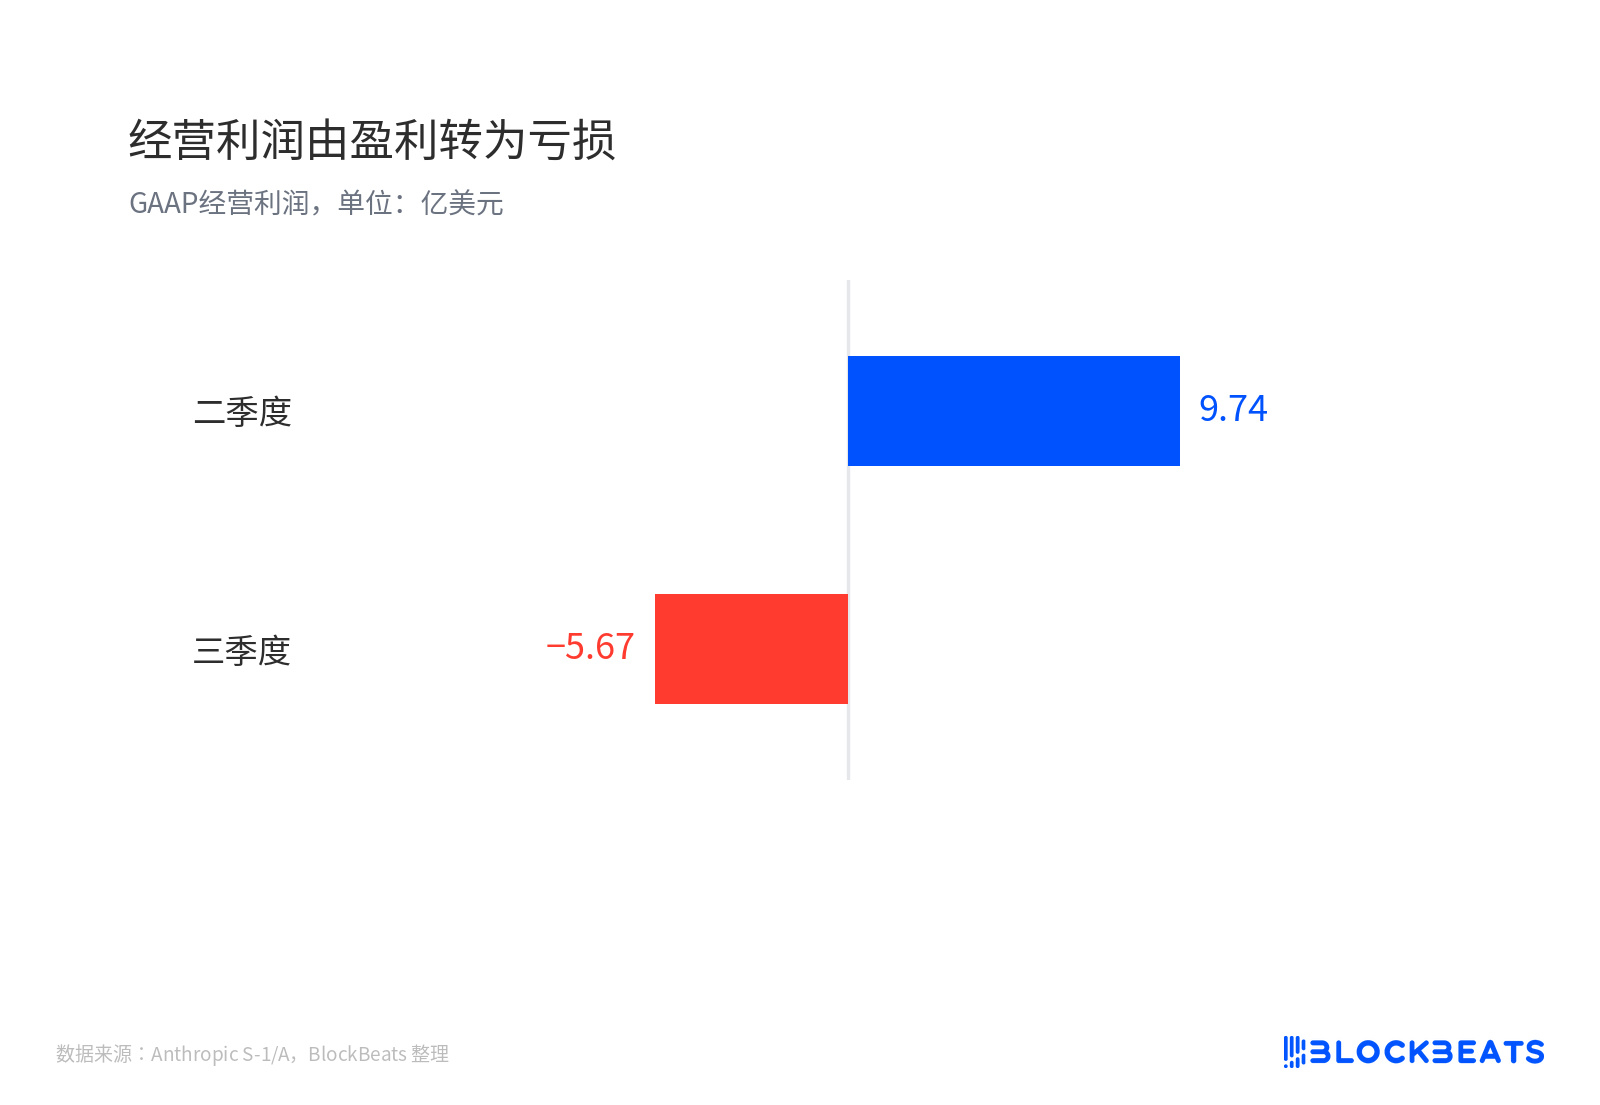
Le résultat opérationnel est passé du bénéfice à la perte
Selon les principes comptables américains (GAAP), la situation présente un autre aspect. Le résultat opérationnel ajusté s’élève à 2,5 milliards de dollars, soit une marge de 15 %, contre 19 % au deuxième trimestre. L’écart entre la perte GAAP et le bénéfice ajusté est d’environ 3,067 milliards de dollars. L’entreprise n’en a expliqué qu’environ 2 milliards ; le reste n’a pas été détaillé poste par poste.
La perte nette comptable de 23,291 milliards de dollars est plus facile à mal interpréter. Sur ce montant, 21,936 milliards proviennent de la réévaluation à la juste valeur des obligations convertibles, des passifs dérivés et des SAFE (accords simples pour des actions futures). La valorisation de l’entreprise ayant augmenté, ces titres convertibles ont été évalués à un prix plus élevé, ce qui a accru la perte sans réduire la trésorerie. Interpréter la perte nette comme une mesure de la vitesse de consommation de trésorerie conduirait à la conclusion inverse.
Les 895,4 milliards de dollars transforment l’introduction en Bourse en opération de financement
Le tableau des engagements constitue la nouvelle information de cette version révisée. Le premier document laissait le montant total en blanc ; il est désormais indiqué : environ 895,4 milliards de dollars, presque entièrement consacrés à la puissance de calcul et aux infrastructures. Environ 447,5 milliards devraient être engagés d’ici fin 2030, et 69,8 milliards arriveront à échéance au cours des 12 mois suivants. Le reste se situe pour l’essentiel entre 2031 et 2045.
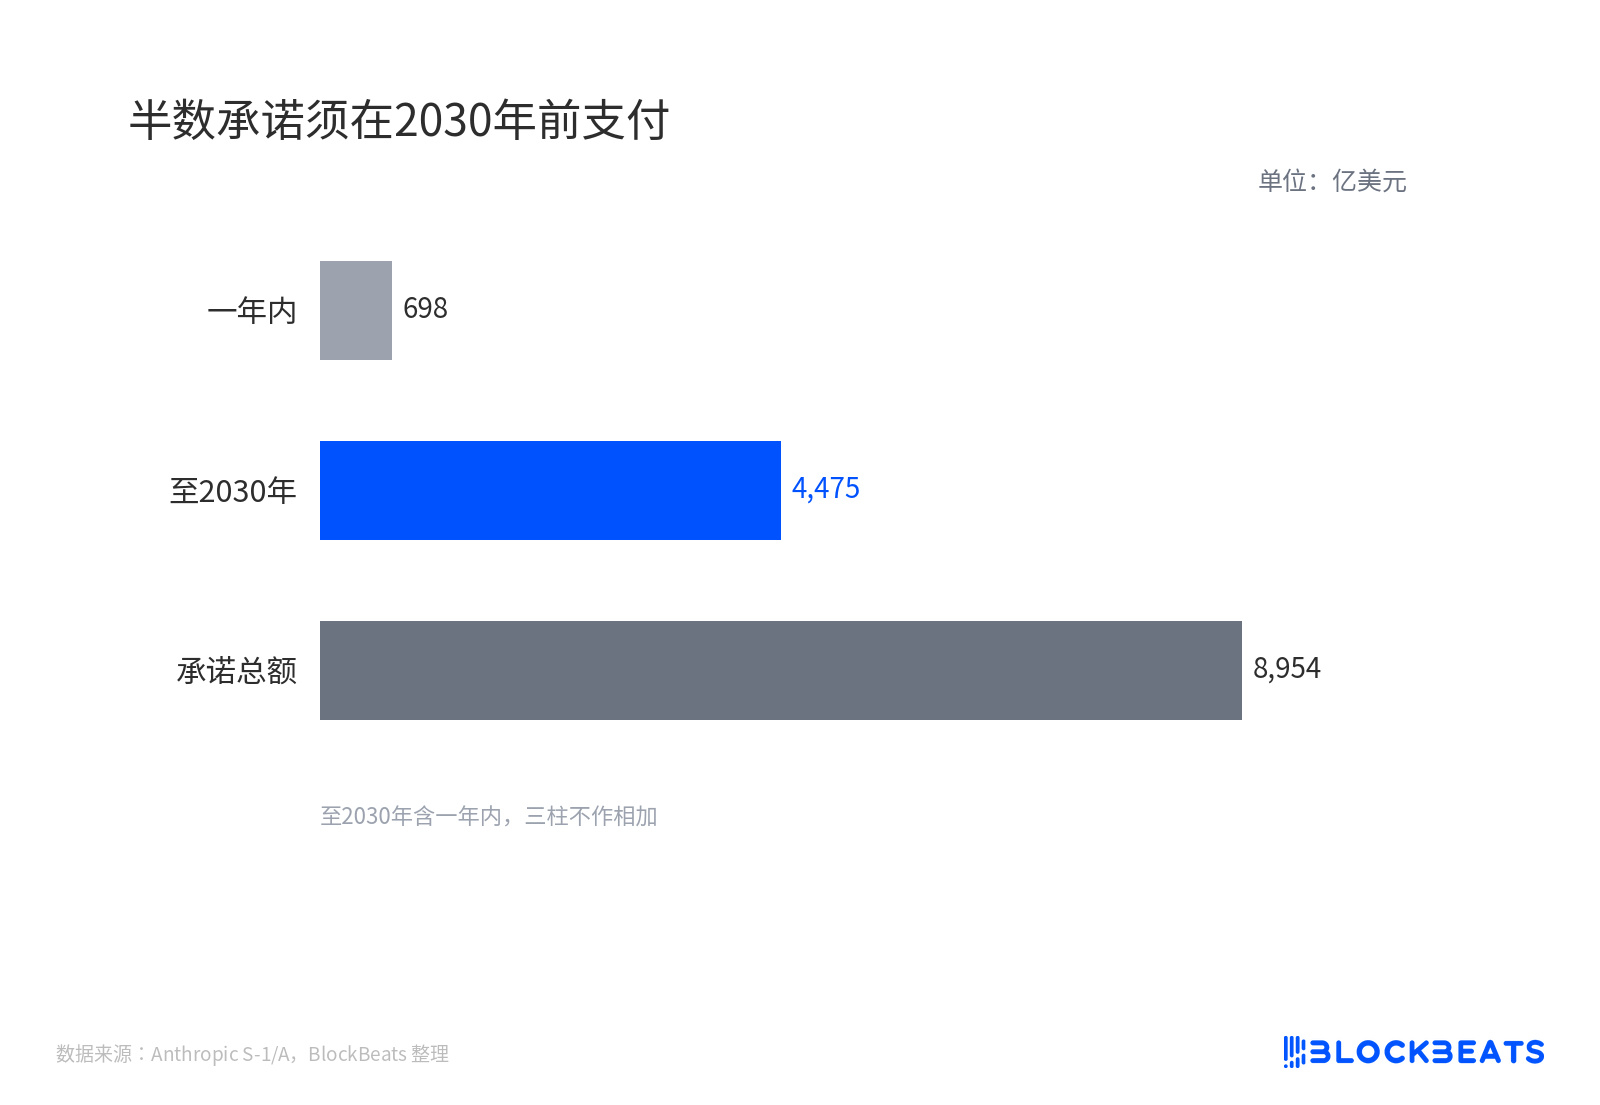
La moitié des engagements doit être payée avant 2030
Environ 213,8 milliards de dollars sont assortis d’un droit de résiliation ou de conditions préalables. Un autre accord de puissance de calcul, d’un montant variable compris entre 150 et 175 milliards, n’est pas inclus dans le total. La plupart de ces capacités n’ont pas encore été livrées et ne figurent généralement pas au bilan. Le principe du take-or-pay (« à prendre ou à payer ») signifie qu’il faut payer une consommation minimale, que les serveurs soient livrés ou non et qu’ils soient utilisés ou non.
Au regard de la liquidité, au 30 septembre, la trésorerie s’élevait à 95,6 milliards de dollars, les placements à court terme à 36,3 milliards et les lignes de crédit non tirées à environ 14,8 milliards. Les flux de trésorerie opérationnels des neuf premiers mois atteignaient 6,569 milliards. Les 69,8 milliards arrivant à échéance dans les 12 mois sont couverts : l’affirmation selon laquelle l’entreprise « ne peut pas payer maintenant » ne tient pas. La pression porte sur les 447,5 milliards dus avant 2030.
Alex King, de Cestrian Capital, a fait le calcul : par rapport aux ressources nettes de liquidités actuelles, le manque à financer d’ici 2030 s’élève à environ 310,3 milliards de dollars. Même en tenant compte du financement des partenaires, il reste environ 228,3 milliards à trouver. Le point de pression se situe aux alentours de septembre 2027 et au-delà. Cette méthode suppose que les engagements seront intégralement payés et ne tient pas compte des flux de trésorerie opérationnels ; elle est donc prudente, mais sa conclusion générale est juste. L’introduction en Bourse ne sert pas seulement à fixer une valorisation : elle ouvre aussi une voie de financement par fonds propres pour les futures factures de calcul.
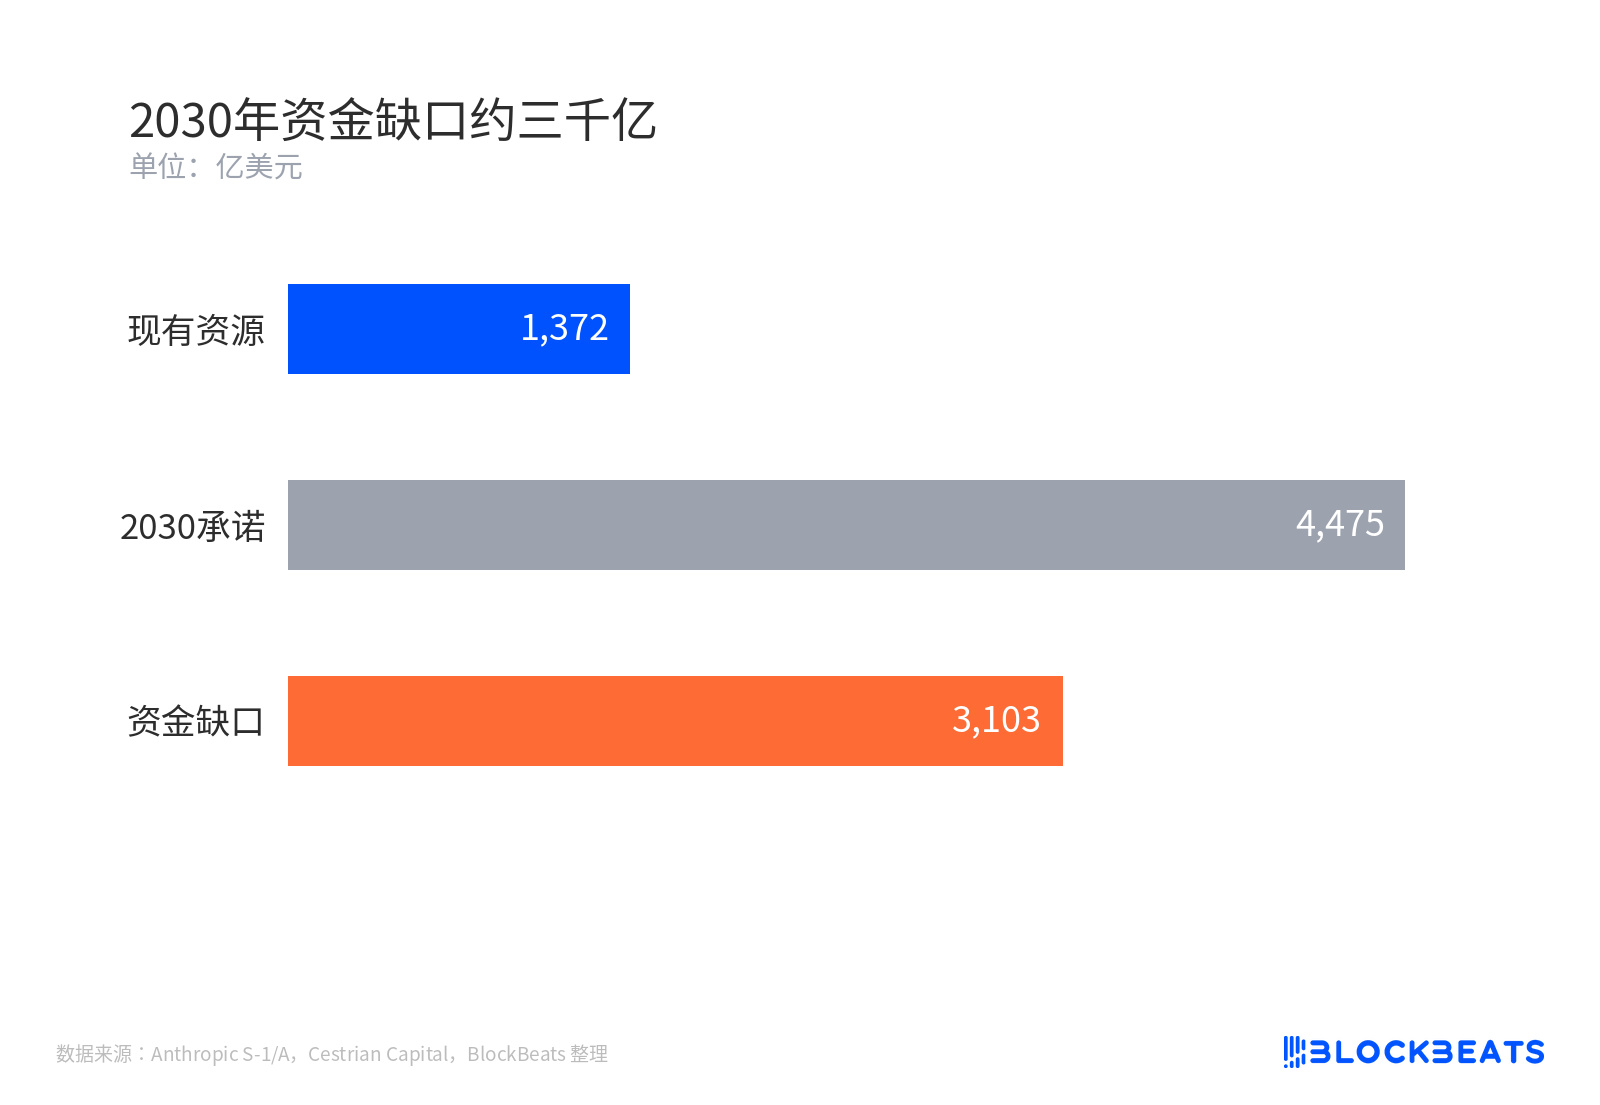
Un manque de financement d’environ 300 milliards d’ici 2030
La visibilité des commandes du côté des fournisseurs peut être examinée séparément : environ 161,2 milliards de dollars de locations d’équipements liés à Broadcom, au moins 121,3 milliards pour Google, au moins 110 milliards pour Amazon et au moins 44,9 milliards pour Microsoft. Ces éléments ne sont pas calculés selon la même méthode que le total de 895,4 milliards et ne doivent pas être additionnés.
Les trois lectures de la direction, de Damodaran et de Cestrian
Pour la direction, il s’agit d’un décalage ponctuel entre une demande supérieure à la capacité déjà contractualisée ; la croissance reste forte. Le chiffre d’affaires trimestriel a augmenté de 5,4 milliards de dollars par rapport au trimestre précédent, le nombre de clients payant plus de 100 000 dollars annualisés dépasse 11 900, et le taux de rétention nette des revenus avoisine 900 %.
Aswath Damodaran, de l’Université de New York, se situe à l’autre extrémité. Selon son modèle, pour justifier une valeur des capitaux propres de 1 475 milliards de dollars, l’entreprise devrait atteindre près de 1 000 milliards de chiffre d’affaires en 2036, une marge opérationnelle de 27,5 % et un coût du capital de 9,74 %. Si le prix est nettement supérieur à ce niveau, il préfère rester à l’écart. Il a également critiqué publiquement la structure de gouvernance qui confère aux actions de catégorie F du fondateur 50,1 % des droits de vote au total.
Cestrian se situe entre les deux, dans un tableau où les engagements sont exécutoires, mais pas les revenus.
Ces trois lectures ne s’excluent pas mutuellement. Une forte demande, des coûts verrouillés et un besoin de financement bien réel peuvent coexister ; le désaccord porte uniquement sur l’élément auquel le marché doit appliquer une décote.
Le prix d’émission, la part résiliable et la prime à court terme détermineront l’ampleur de la réévaluation
Le prix d’émission n’est pas encore fixé. Les investisseurs institutionnels évoquent une fourchette d’environ 1 400 à 1 600 milliards de dollars, soit 22 à 24 fois le chiffre d’affaires annualisé du troisième trimestre. Ce multiple montre que le marché la valorise toujours comme une valeur de croissance, sans intégrer les contraintes de coûts dans le prix. Si le prix se situe dans le haut de la fourchette, cela revient à actualiser les 895,4 milliards d’engagements comme s’il s’agissait de revenus certains.
C’est la part résiliable de 213,8 milliards qui déterminera quelle fraction des 895,4 milliards constitue une véritable dette. Plus cette part pourra être annulée, plus l’échéancier de pression financière pourra être repoussé. À l’inverse, les 447,5 milliards représentent une dépense en trésorerie incontournable.
La prime à court terme constitue un autre point de bascule. Si, au quatrième trimestre, l’entreprise doit de nouveau acheter sur le marché au comptant à prix élevé pour un montant de l’ordre de 500 millions de dollars, elle ne pourra pas maintenir une marge opérationnelle ajustée de 15 %, et l’argument du caractère « ponctuel » ne tiendra plus. La croissance trimestrielle est déjà passée de 144 % au deuxième trimestre à 47 % : il est impossible de savoir en un seul trimestre s’il s’agit d’un effet de base élevé ou d’un tournant de la demande.
Un autre facteur figure dans la section consacrée aux risques. La version révisée ajoute une mention de la Responsible Scaling Policy (politique de mise à l’échelle responsable). L’entreprise indique que, selon ses estimations internes, de futurs modèles pourraient bientôt atteindre le seuil défini dans cette politique comme une « accélération significative des progrès causée par l’IA », ce qui déclencherait un examen de sécurité plus approfondi. Les modèles actuels n’ont pas été considérés comme ayant franchi ce seuil. Il s’agit d’une formulation classique de mise en garde prospective, mais si ce seuil était atteint, le calendrier de publication des modèles serait affecté — et cette courbe de revenus est extrêmement sensible au calendrier.