Apple a publié ses résultats : tous les indicateurs dépassent les attentes, et pourtant l’action a baissé.
Commençons par les chiffres. Apple a publié ses résultats pour le quatrième trimestre de l’exercice 2026. Attention : il s’agit du trimestre clos le 26 septembre, et non du quatrième trimestre de l’année civile.
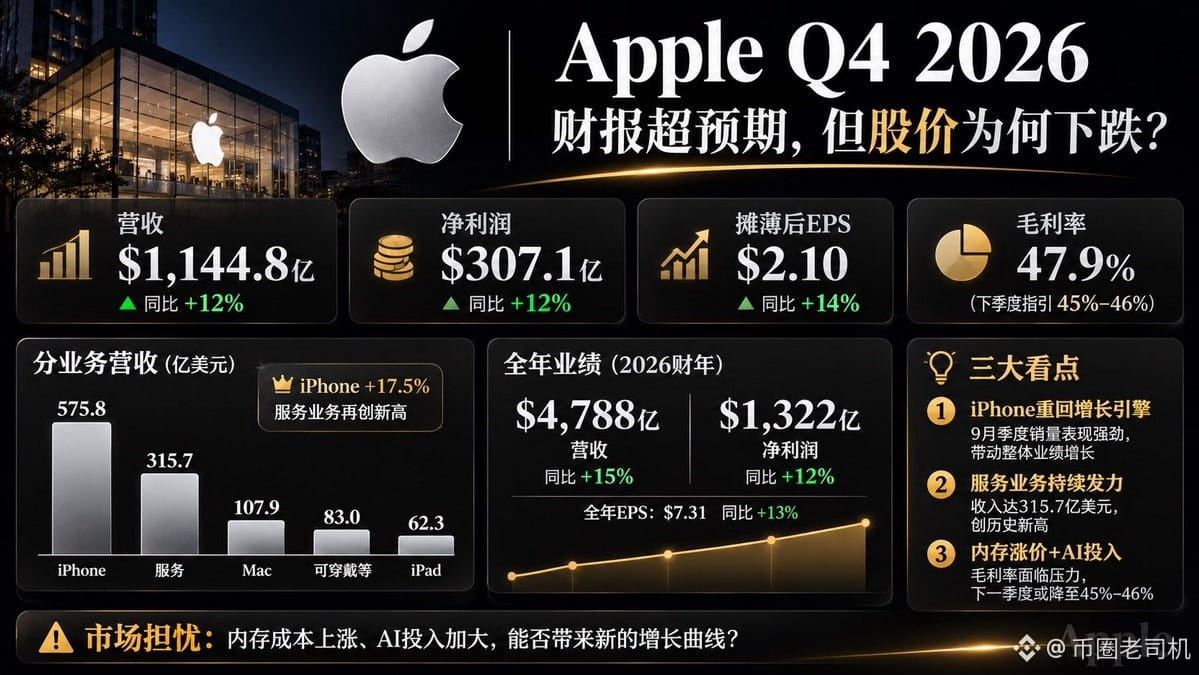
Le chiffre d’affaires du trimestre s’est élevé à 114,48 milliards de dollars, en hausse de 12 % sur un an ; le bénéfice net a atteint 30,71 milliards de dollars, en hausse d’environ 12 % ; le BPA dilué s’est établi à 2,10 dollars, en progression de 14 %.
Wall Street tablait sur un chiffre d’affaires d’environ 113,4 milliards de dollars et un BPA d’environ 1,99 dollar. Apple a dépassé les attentes sur ces deux indicateurs.
Sur l’ensemble de l’exercice, le chiffre d’affaires a atteint 478,8 milliards de dollars, en hausse de 15 % sur un an, et le bénéfice net s’est établi à 132,2 milliards de dollars.
À première vue, Apple a donc présenté des résultats remarquables.
Mais les investisseurs chevronnés ne s’arrêtent jamais au chiffre d’affaires total.
Premièrement, l’iPhone reste la principale vache à lait d’Apple.
Les revenus de l’iPhone ont atteint 57,58 milliards de dollars ce trimestre, en hausse d’environ 17,5 % sur un an.
Ceux du Mac se sont élevés à 10,79 milliards de dollars, en progression de 23,7 %.
Les services ont généré 31,57 milliards de dollars, en hausse de 9,8 % sur un an, un nouveau record.
En revanche, les revenus de l’iPad ont atteint 6,23 milliards de dollars, en baisse de 10,4 % sur un an ; ceux des objets connectés, produits pour la maison et accessoires se sont élevés à 8,3 milliards de dollars, en recul de 7,9 %.
On voit ici un problème : la croissance d’Apple ne vient pas d’un essor simultané de toutes ses activités. Elle est principalement portée par l’iPhone, le Mac et les services.
Les services, en particulier, affichent une marge brute d’environ 76 %.
Le matériel attire les utilisateurs dans l’écosystème ; les services génèrent des revenus récurrents. C’est là qu’Apple fait vraiment la différence.
Deuxièmement, le principal risque révélé par ces résultats est en réalité la hausse des prix de la mémoire.
La marge brute d’Apple s’est établie à 47,9 % ce trimestre, ce qui semble solide.
Mais un détail peut facilement passer inaperçu : le remboursement de droits de douane a contribué à hauteur d’environ un point de pourcentage à la marge brute d’Apple, et de 0,05 dollar au BPA.
Autrement dit, si l’on exclut cet avantage ponctuel, il faudra surveiller de près la rentabilité réelle de l’activité.
Plus inquiétant encore, les centres de données dédiés à l’IA accaparent actuellement une grande partie des capacités de production de mémoire. Les prix des puces mémoire augmentent, et les fabricants de smartphones commencent eux aussi à subir la pression des coûts.
Apple dispose certes d’un puissant pouvoir de négociation auprès de ses fournisseurs, mais elle ne peut pas être totalement épargnée.
Pour le trimestre prochain, la direction prévoit une marge brute de seulement 45 à 46 %, nettement en dessous des 47,9 % du trimestre écoulé.
C’est ce qui inquiète vraiment le marché.
Troisièmement, l’IA pourrait être le moteur de la prochaine phase de croissance d’Apple, mais son potentiel ne s’est pas encore pleinement concrétisé.
Microsoft, Google et Meta investissent massivement dans les infrastructures d’IA.
Apple suit une autre voie : elle souhaite plutôt intégrer l’IA à l’iPhone, au Mac et à l’ensemble de son écosystème.
Cette approche présente un avantage : Apple n’a pas besoin de reproduire à l’identique le modèle d’investissement lourd des autres entreprises technologiques.
Mais la question est bien réelle : l’IA incitera-t-elle les utilisateurs à changer de téléphone ? Seront-ils prêts à payer plus cher pour du matériel haut de gamme ?
Si l’IA se résume à quelques fonctionnalités supplémentaires, sans accélérer le renouvellement des appareils ni faire progresser sensiblement les revenus des services, les marchés ne continueront pas indéfiniment à miser sur cette promesse.
Enfin, pourquoi le titre a-t-il baissé malgré des résultats supérieurs aux attentes ?
À mon avis, la raison principale est que le marché se tourne déjà vers le trimestre prochain, plutôt que de regarder celui qui vient de s’achever.
Apple prévoit une croissance du chiffre d’affaires de 7 à 10 % sur un an pour le trimestre de décembre. La croissance des services devrait se situer entre 8 et 9 %, tandis que la marge brute pourrait reculer à 45-46 %.
À cela s’ajoutent la hausse du coût de la mémoire, les investissements dans les serveurs d’IA et les contraintes d’approvisionnement touchant certains nouveaux produits. Les investisseurs réévaluent donc naturellement les marges bénéficiaires des prochains trimestres.
Autre changement à noter : il s’agit des premiers résultats publiés depuis la prise de fonction du nouveau PDG, John Ternus.
Apple se trouve à un moment de transition entre deux cycles.
Ses principaux atouts restent l’immense base mondiale d’appareils actifs, la puissance de sa marque et la solidité de son écosystème de services.
Mais les défis sont tout aussi clairs : la croissance du matériel pourra-t-elle se poursuivre ? L’IA créera-t-elle une nouvelle incitation à renouveler les appareils ? Et la hausse continue du coût de la mémoire finira-t-elle par éroder les marges ?
Une bonne entreprise n’est pas forcément intéressante à acheter à n’importe quel prix.
Ces résultats prouvent qu’Apple reste extrêmement rentable, mais pas encore qu’elle a trouvé un deuxième moteur de croissance pour l’ère de l’IA.
Au prochain trimestre, surveillez deux indicateurs : premièrement, l’effet du prix de la mémoire sur la marge brute ; deuxièmement, les ventes réelles d’iPhone pour le trimestre de décembre.
Ces deux indicateurs comptent davantage que le simple fait de voir le chiffre d’affaires atteindre un nouveau record.
Commençons par les chiffres. Apple a publié ses résultats pour le quatrième trimestre de l’exercice 2026. Attention : il s’agit du trimestre clos le 26 septembre, et non du quatrième trimestre de l’année civile.
Le chiffre d’affaires du trimestre s’est élevé à 114,48 milliards de dollars, en hausse de 12 % sur un an ; le bénéfice net a atteint 30,71 milliards de dollars, en hausse d’environ 12 % ; le BPA dilué s’est établi à 2,10 dollars, en progression de 14 %.
Wall Street tablait sur un chiffre d’affaires d’environ 113,4 milliards de dollars et un BPA d’environ 1,99 dollar. Apple a dépassé les attentes sur ces deux indicateurs.
Sur l’ensemble de l’exercice, le chiffre d’affaires a atteint 478,8 milliards de dollars, en hausse de 15 % sur un an, et le bénéfice net s’est établi à 132,2 milliards de dollars.
À première vue, Apple a donc présenté des résultats remarquables.
Mais les investisseurs chevronnés ne s’arrêtent jamais au chiffre d’affaires total.
Premièrement, l’iPhone reste la principale vache à lait d’Apple.
Les revenus de l’iPhone ont atteint 57,58 milliards de dollars ce trimestre, en hausse d’environ 17,5 % sur un an.
Ceux du Mac se sont élevés à 10,79 milliards de dollars, en progression de 23,7 %.
Les services ont généré 31,57 milliards de dollars, en hausse de 9,8 % sur un an, un nouveau record.
En revanche, les revenus de l’iPad ont atteint 6,23 milliards de dollars, en baisse de 10,4 % sur un an ; ceux des objets connectés, produits pour la maison et accessoires se sont élevés à 8,3 milliards de dollars, en recul de 7,9 %.
On voit ici un problème : la croissance d’Apple ne vient pas d’un essor simultané de toutes ses activités. Elle est principalement portée par l’iPhone, le Mac et les services.
Les services, en particulier, affichent une marge brute d’environ 76 %.
Le matériel attire les utilisateurs dans l’écosystème ; les services génèrent des revenus récurrents. C’est là qu’Apple fait vraiment la différence.
Deuxièmement, le principal risque révélé par ces résultats est en réalité la hausse des prix de la mémoire.
La marge brute d’Apple s’est établie à 47,9 % ce trimestre, ce qui semble solide.
Mais un détail peut facilement passer inaperçu : le remboursement de droits de douane a contribué à hauteur d’environ un point de pourcentage à la marge brute d’Apple, et de 0,05 dollar au BPA.
Autrement dit, si l’on exclut cet avantage ponctuel, il faudra surveiller de près la rentabilité réelle de l’activité.
Plus inquiétant encore, les centres de données dédiés à l’IA accaparent actuellement une grande partie des capacités de production de mémoire. Les prix des puces mémoire augmentent, et les fabricants de smartphones commencent eux aussi à subir la pression des coûts.
Apple dispose certes d’un puissant pouvoir de négociation auprès de ses fournisseurs, mais elle ne peut pas être totalement épargnée.
Pour le trimestre prochain, la direction prévoit une marge brute de seulement 45 à 46 %, nettement en dessous des 47,9 % du trimestre écoulé.
C’est ce qui inquiète vraiment le marché.
Troisièmement, l’IA pourrait être le moteur de la prochaine phase de croissance d’Apple, mais son potentiel ne s’est pas encore pleinement concrétisé.
Microsoft, Google et Meta investissent massivement dans les infrastructures d’IA.
Apple suit une autre voie : elle souhaite plutôt intégrer l’IA à l’iPhone, au Mac et à l’ensemble de son écosystème.
Cette approche présente un avantage : Apple n’a pas besoin de reproduire à l’identique le modèle d’investissement lourd des autres entreprises technologiques.
Mais la question est bien réelle : l’IA incitera-t-elle les utilisateurs à changer de téléphone ? Seront-ils prêts à payer plus cher pour du matériel haut de gamme ?
Si l’IA se résume à quelques fonctionnalités supplémentaires, sans accélérer le renouvellement des appareils ni faire progresser sensiblement les revenus des services, les marchés ne continueront pas indéfiniment à miser sur cette promesse.
Enfin, pourquoi le titre a-t-il baissé malgré des résultats supérieurs aux attentes ?
À mon avis, la raison principale est que le marché se tourne déjà vers le trimestre prochain, plutôt que de regarder celui qui vient de s’achever.
Apple prévoit une croissance du chiffre d’affaires de 7 à 10 % sur un an pour le trimestre de décembre. La croissance des services devrait se situer entre 8 et 9 %, tandis que la marge brute pourrait reculer à 45-46 %.
À cela s’ajoutent la hausse du coût de la mémoire, les investissements dans les serveurs d’IA et les contraintes d’approvisionnement touchant certains nouveaux produits. Les investisseurs réévaluent donc naturellement les marges bénéficiaires des prochains trimestres.
Autre changement à noter : il s’agit des premiers résultats publiés depuis la prise de fonction du nouveau PDG, John Ternus.
Apple se trouve à un moment de transition entre deux cycles.
Ses principaux atouts restent l’immense base mondiale d’appareils actifs, la puissance de sa marque et la solidité de son écosystème de services.
Mais les défis sont tout aussi clairs : la croissance du matériel pourra-t-elle se poursuivre ? L’IA créera-t-elle une nouvelle incitation à renouveler les appareils ? Et la hausse continue du coût de la mémoire finira-t-elle par éroder les marges ?
Une bonne entreprise n’est pas forcément intéressante à acheter à n’importe quel prix.
Ces résultats prouvent qu’Apple reste extrêmement rentable, mais pas encore qu’elle a trouvé un deuxième moteur de croissance pour l’ère de l’IA.
Au prochain trimestre, surveillez deux indicateurs : premièrement, l’effet du prix de la mémoire sur la marge brute ; deuxièmement, les ventes réelles d’iPhone pour le trimestre de décembre.
Ces deux indicateurs comptent davantage que le simple fait de voir le chiffre d’affaires atteindre un nouveau record.