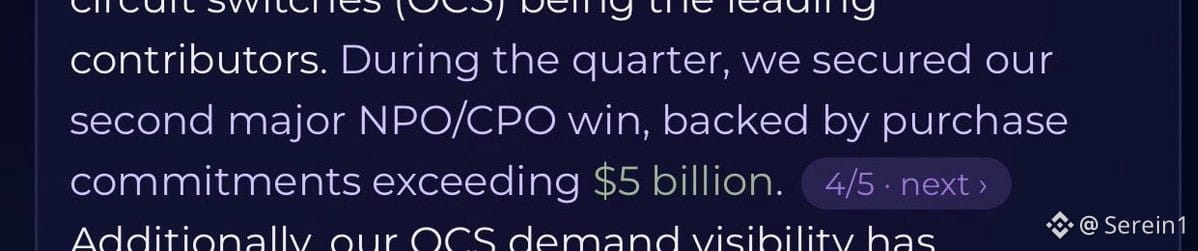
À lui seul, LITE devrait probablement monter après la publication de ses résultats, car l’entreprise vient d’annoncer de nouvelles commandes de CPO/NPO d’une valeur de 5 milliards de dollars (sans lien avec NVDA).
La marge sur cette activité pourrait atteindre environ 60 % ou plus… Cela montre à quel point les acteurs du laser peuvent être rentables une fois qu’ils passent à l’échelle.
(À elle seule, Greensboro pourrait générer 5 milliards de dollars de chiffre d’affaires annuel.)
Concernant cette transaction avec MRVL :
- C’est très positif sur le plan stratégique pour Marvell. Cela rend aussi les autres acteurs du laser très précieux.
- Mais les actionnaires de LITE risquent de grincer des dents : la transaction ne sera finalisée qu’en 2028, ce qui crée une pression vendeuse pendant plus d’un an.
La découverte autonome des cours va aussi s’affaiblir, car beaucoup de gens s’ancreront autour d’un ratio de 4,5 actions Marvell pour 1 action LITE.
- Je pense que les actionnaires de Lumentum auraient probablement été un peu plus heureux si l’action Marvell n’avait pas chuté avant l’annonce…
Car LITE était initialement valorisée à environ 115 milliards de dollars, avec une prime de 23,9 %.
- La baisse de Marvell a immédiatement révélé le risque de baisse de cette transaction ; si son action avait monté, les actionnaires de LITE auraient peut-être été un peu plus heureux compte tenu de la valorisation.
Fixer un plancher en valeur de marché exprimé en dollars aurait probablement été préférable à un ratio d’échange fixe de 4,5 pour 1.
Il y avait auparavant pas mal de stratégies consistant à être long sur LITE et short sur d’autres titres, ce qui pesait sur la valorisation des autres sociétés photoniques ; au moins, ces opérations d’arbitrage pourraient maintenant être débouclées.
$LITE
La marge sur cette activité pourrait atteindre environ 60 % ou plus… Cela montre à quel point les acteurs du laser peuvent être rentables une fois qu’ils passent à l’échelle.
(À elle seule, Greensboro pourrait générer 5 milliards de dollars de chiffre d’affaires annuel.)
Concernant cette transaction avec MRVL :
- C’est très positif sur le plan stratégique pour Marvell. Cela rend aussi les autres acteurs du laser très précieux.
- Mais les actionnaires de LITE risquent de grincer des dents : la transaction ne sera finalisée qu’en 2028, ce qui crée une pression vendeuse pendant plus d’un an.
La découverte autonome des cours va aussi s’affaiblir, car beaucoup de gens s’ancreront autour d’un ratio de 4,5 actions Marvell pour 1 action LITE.
- Je pense que les actionnaires de Lumentum auraient probablement été un peu plus heureux si l’action Marvell n’avait pas chuté avant l’annonce…
Car LITE était initialement valorisée à environ 115 milliards de dollars, avec une prime de 23,9 %.
- La baisse de Marvell a immédiatement révélé le risque de baisse de cette transaction ; si son action avait monté, les actionnaires de LITE auraient peut-être été un peu plus heureux compte tenu de la valorisation.
Fixer un plancher en valeur de marché exprimé en dollars aurait probablement été préférable à un ratio d’échange fixe de 4,5 pour 1.
Il y avait auparavant pas mal de stratégies consistant à être long sur LITE et short sur d’autres titres, ce qui pesait sur la valorisation des autres sociétés photoniques ; au moins, ces opérations d’arbitrage pourraient maintenant être débouclées.
$LITE