
L’or a perdu environ 6 % en octobre…
L’argent a chuté de près de 18 %.
Ce fut le pire mois pour l’or depuis 2008 et la pire performance mensuelle de l’argent depuis des années.
Mais tandis que les vendeurs s’éloignaient précipitamment de leurs écrans, le métal physique partait vers l’Est.
Ce n’est pas qu’une expression poétique.
C’est ce qui se passe réellement sur le marché en ce moment.
En une seule semaine :
• L’or est passé sous les 4 000 $, puis sous les 3 900 $.
• L’argent est passé sous les 50 $.
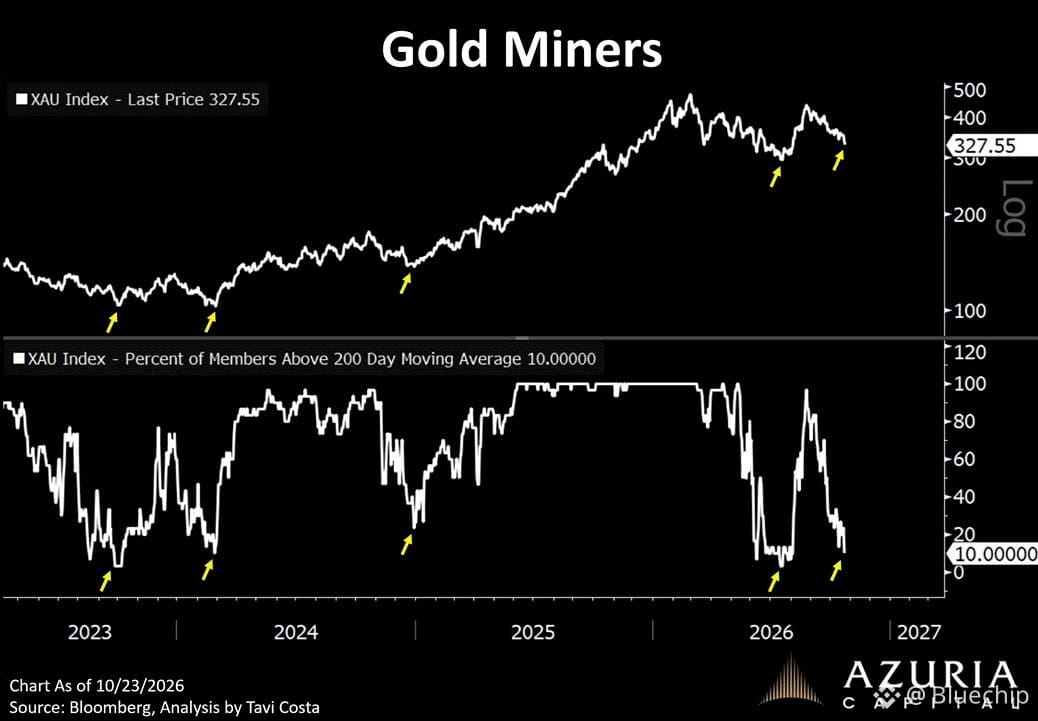
• Les actions minières ont subi de lourdes pertes (Newmont -5 %, Agnico Eagle -6,7 %).
Voici le paradoxe :
Les métaux précieux étaient vendus sur les marchés occidentaux, tandis que la demande de métal physique se maintenait à l’Est.
Mon analyse de la situation
Je considère ce repli davantage comme une occasion d’accumulation que comme le début d’un marché baissier prolongé, pour plusieurs raisons :
L’or est souvent vendu en premier lors des crises de liquidité. C’est un schéma historique bien documenté. Ce que nous avons observé ressemble davantage à 2008 qu’au début d’un effondrement structurel.
Malgré la baisse, le métal physique a continué de partir vers l’Est. Lorsque les marchés papier sont en baisse tandis que la demande physique reste soutenue, le repli pourrait s’avérer temporaire.
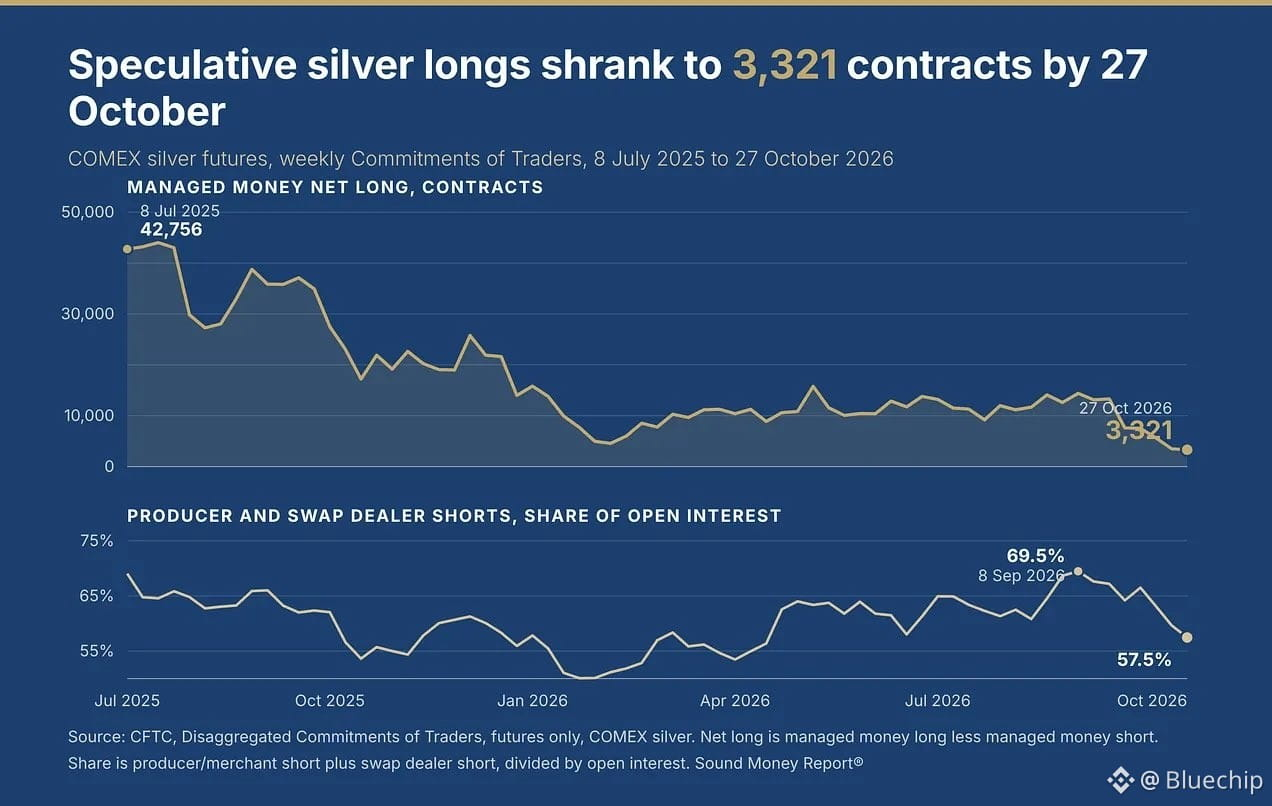
Les spéculateurs avaient déjà réduit leur exposition avant la dernière baisse, ce qui pourrait limiter le risque d’une nouvelle vague importante de ventes.
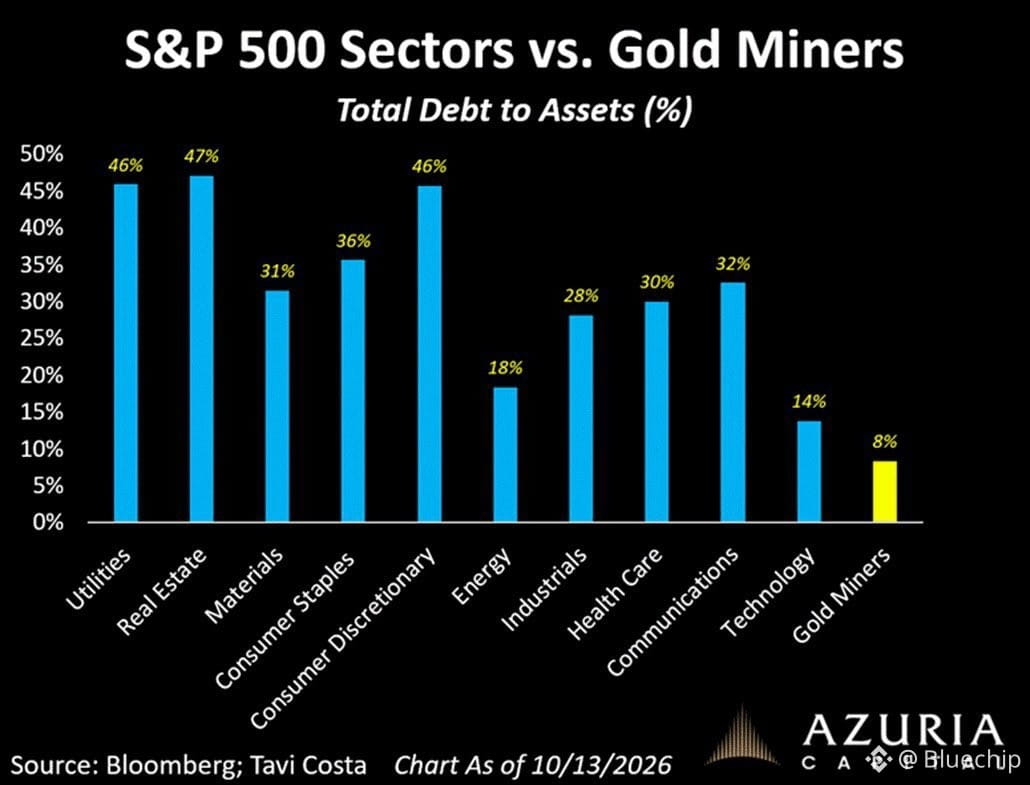
Les fondamentaux du secteur minier restent relativement solides, avec un faible endettement et des marges bénéficiaires saines, ce qui réduit le risque d’un effondrement structurel de l’ensemble du secteur.
Mais les risques sont bien réels.
Si les pressions sur les liquidités mondiales persistent, l’or pourrait encore baisser avant de se stabiliser.
L’argent est encore plus volatil, et un déficit d’offre n’empêche pas de fortes baisses à court terme.
Ma conclusion
Les ventes massives sont douloureuses, mais elles n’ont pas modifié la situation de fond jusqu’à présent, à condition que la demande physique à l’Est reste soutenue.
$XAU $XAG
L’argent a chuté de près de 18 %.
Ce fut le pire mois pour l’or depuis 2008 et la pire performance mensuelle de l’argent depuis des années.
Mais tandis que les vendeurs s’éloignaient précipitamment de leurs écrans, le métal physique partait vers l’Est.
Ce n’est pas qu’une expression poétique.
C’est ce qui se passe réellement sur le marché en ce moment.
En une seule semaine :
• L’or est passé sous les 4 000 $, puis sous les 3 900 $.
• L’argent est passé sous les 50 $.
• Les actions minières ont subi de lourdes pertes (Newmont -5 %, Agnico Eagle -6,7 %).
Voici le paradoxe :
Les métaux précieux étaient vendus sur les marchés occidentaux, tandis que la demande de métal physique se maintenait à l’Est.
Mon analyse de la situation
Je considère ce repli davantage comme une occasion d’accumulation que comme le début d’un marché baissier prolongé, pour plusieurs raisons :
L’or est souvent vendu en premier lors des crises de liquidité. C’est un schéma historique bien documenté. Ce que nous avons observé ressemble davantage à 2008 qu’au début d’un effondrement structurel.
Malgré la baisse, le métal physique a continué de partir vers l’Est. Lorsque les marchés papier sont en baisse tandis que la demande physique reste soutenue, le repli pourrait s’avérer temporaire.
Les spéculateurs avaient déjà réduit leur exposition avant la dernière baisse, ce qui pourrait limiter le risque d’une nouvelle vague importante de ventes.
Les fondamentaux du secteur minier restent relativement solides, avec un faible endettement et des marges bénéficiaires saines, ce qui réduit le risque d’un effondrement structurel de l’ensemble du secteur.
Mais les risques sont bien réels.
Si les pressions sur les liquidités mondiales persistent, l’or pourrait encore baisser avant de se stabiliser.
L’argent est encore plus volatil, et un déficit d’offre n’empêche pas de fortes baisses à court terme.
Ma conclusion
Les ventes massives sont douloureuses, mais elles n’ont pas modifié la situation de fond jusqu’à présent, à condition que la demande physique à l’Est reste soutenue.
$XAU $XAG