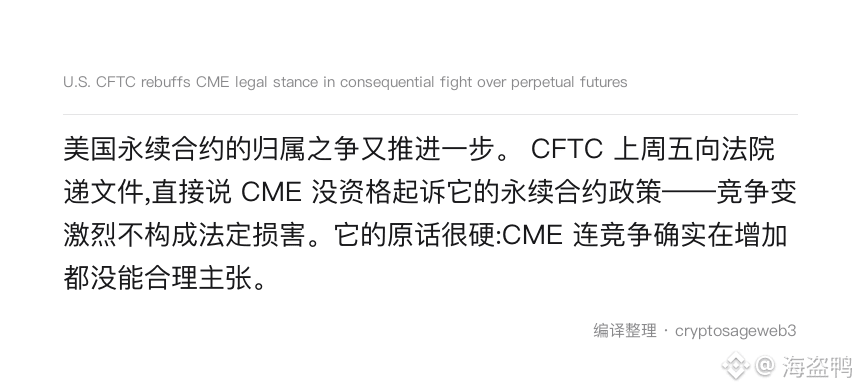
La bataille pour savoir qui peut proposer des contrats perpétuels aux États-Unis a franchi une nouvelle étape. Vendredi dernier, la CFTC a déposé un document auprès du tribunal, affirmant sans détour que le CME n’avait pas qualité pour contester sa politique sur les contrats perpétuels : une concurrence plus vive ne constitue pas un préjudice juridique. Ses mots étaient sans équivoque : le CME n’a même pas réussi à étayer raisonnablement l’affirmation selon laquelle la concurrence s’intensifiait réellement.
Pour rappel, en mai 2026, la CFTC a approuvé le tout premier contrat perpétuel sur le bitcoin aux États-Unis et a indiqué qu’elle examinerait les demandes au cas par cas. Le CME soutient que les contrats perpétuels, dépourvus de date d’échéance, sont en substance des swaps et non des contrats à terme. Le plus intéressant, c’est que la CFTC a répliqué qu’après la mise en œuvre de sa politique, le volume des contrats à terme sur crypto du CME avait au contraire augmenté. Elle lui a aussi reproché de ne pas pouvoir tenir un discours différent devant le tribunal et devant les investisseurs.
Je pense que la CFTC a davantage de chances de l’emporter, car il est très difficile de quantifier une atteinte à la concurrence devant un tribunal. Mais la conséquence la plus concrète est la suivante : dès que les contrats perpétuels conformes à la réglementation américaine se généraliseront, l’offre de produits à effet de levier se développera avant la demande.
Si ce jour arrive vraiment, selon vous, qu’est-ce qui sera détourné en premier : les volumes au comptant de $BTC ou ceux des contrats offshore ?
Pour rappel, en mai 2026, la CFTC a approuvé le tout premier contrat perpétuel sur le bitcoin aux États-Unis et a indiqué qu’elle examinerait les demandes au cas par cas. Le CME soutient que les contrats perpétuels, dépourvus de date d’échéance, sont en substance des swaps et non des contrats à terme. Le plus intéressant, c’est que la CFTC a répliqué qu’après la mise en œuvre de sa politique, le volume des contrats à terme sur crypto du CME avait au contraire augmenté. Elle lui a aussi reproché de ne pas pouvoir tenir un discours différent devant le tribunal et devant les investisseurs.
Je pense que la CFTC a davantage de chances de l’emporter, car il est très difficile de quantifier une atteinte à la concurrence devant un tribunal. Mais la conséquence la plus concrète est la suivante : dès que les contrats perpétuels conformes à la réglementation américaine se généraliseront, l’offre de produits à effet de levier se développera avant la demande.
Si ce jour arrive vraiment, selon vous, qu’est-ce qui sera détourné en premier : les volumes au comptant de $BTC ou ceux des contrats offshore ?