
Le risque caché dans la fintech : ce que votre système de conformité pourrait ne pas voir
Une plateforme fintech peut vérifier l’identité d’un client, surveiller les transactions et respecter les exigences de conformité — tout en manquant d’informations cruciales sur l’origine des cryptoactifs.
La raison est simple : les contrôles de conformité traditionnels et l’analyse de la blockchain répondent à des questions différentes.
• Le KYC vous indique qui est le client.
• La surveillance des transactions aide à repérer les activités suspectes.
• L’analyse de la blockchain révèle les liens entre les transactions, l’exposition des portefeuilles et les mouvements d’actifs numériques sur la blockchain.
L’ampleur du défi est considérable.
Selon le rapport 2026 de Chainalysis sur la criminalité liée aux cryptomonnaies, les adresses de cryptomonnaies illicites ont reçu au moins 154 milliards de dollars en 2025, soit une hausse de 162 % par rapport à l’année précédente. Les stablecoins représentaient 84 % du volume de transactions illicites recensé dans le rapport.
Ces chiffres sont des estimations et pourraient être révisés à mesure que de nouvelles adresses et activités illicites sont identifiées.
Pour les dirigeants de la fintech et les startups, la conclusion est claire : vérifier un client ne revient pas à comprendre les risques associés à ses actifs numériques.
À mesure que les stablecoins et les autres actifs numériques s’intègrent de plus en plus aux services financiers, la visibilité sur l’origine et la circulation des fonds devient un élément essentiel de la gestion des risques.
La question essentielle n’est plus seulement de savoir si un client réussit la vérification. Il s’agit de déterminer si votre dispositif de conformité peut identifier les risques liés à la transaction.
C’est là que l’intelligence blockchain prend une importance croissante pour l’avenir de la finance numérique.
Analyses de l’équipe AMLBot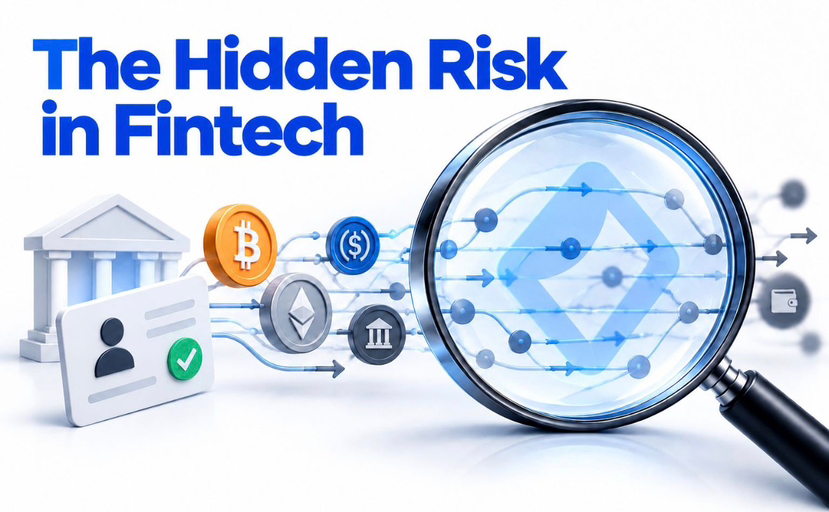
#CryptoRisk #aml #DigitalFinance #Stablecoins #RiskManagement