
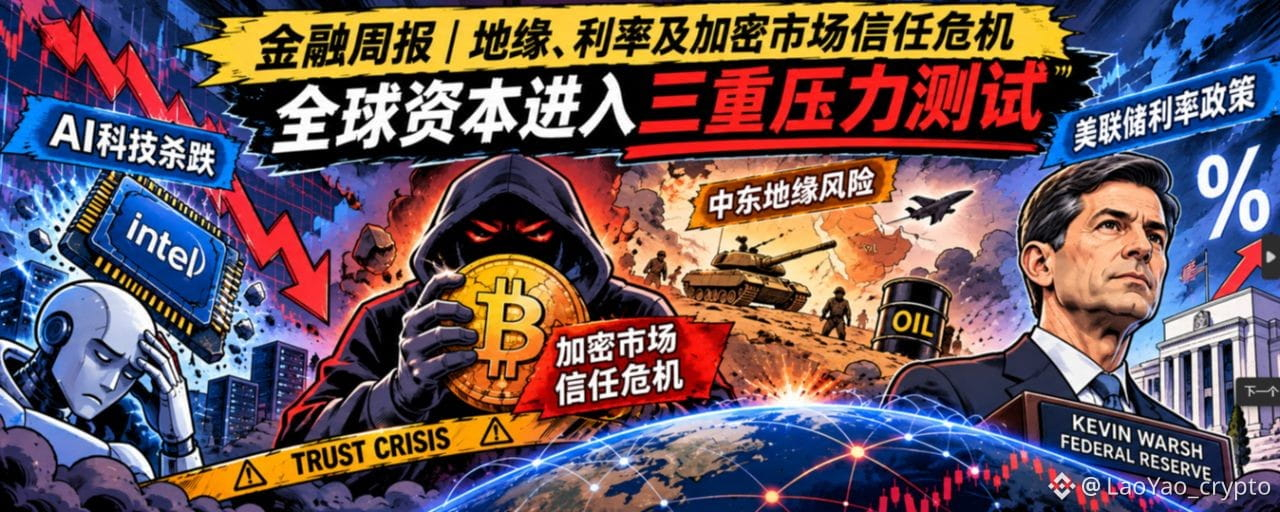
Cette semaine (du 26 au 31 octobre), les marchés financiers mondiaux ont connu une réévaluation généralisée entre les différentes classes d’actifs. Les tensions géopolitiques ont alimenté les anticipations d’inflation, tandis que la réévaluation des taux a frappé les actifs risqués :
Les risques géopolitiques au Moyen-Orient s’intensifient, conférant une nouvelle prime de risque d’approvisionnement au pétrole brut. Après avoir atteint un sommet, l’or a reculé, tandis que l’argent a subi un désendettement plus violent. Les valeurs technologiques américaines sont sous pression et le rendement des investissements dans l’IA commence à être remis en question. Le marché japonais est freiné par les anticipations de normalisation monétaire, tandis que les actions de Hong Kong s’appuient davantage sur les anticipations de mesures de soutien intérieures.
Parallèlement, le marché crypto a été frappé par un incident de sécurité sur une plateforme d’échange, mettant à la fois la confiance et la liquidité sous pression.
Géopolitique : l’incertitude entourant les voies d’approvisionnement énergétique fait de nouveau grimper la prime de risque liée à l’inflation mondiale.
Coût du capital : l’écart entre les dépenses d’investissement colossales dans l’IA et les bénéfices réellement générés commence à peser sur la valorisation des actifs technologiques.
Confiance financière : les incidents de sécurité sur les plateformes crypto replacent la conservation des actifs, la transparence et la sécurité des fonds au cœur des préoccupations du marché.
Cette semaine, la Réserve fédérale, la Banque du Japon et la Banque centrale européenne ont toutes maintenu leurs taux inchangés, sans pour autant renforcer les anticipations d’assouplissement. Les inquiétudes persistent quant à un nouveau resserrement de la politique de la Fed en décembre, et les marchés des taux ont revu à plusieurs reprises leurs anticipations de trajectoire monétaire.
Le marché délaisse la seule quête de croissance et réévalue désormais les flux de trésorerie, les coûts de financement et la prime de sécurité.
Les banques centrales ne sont plus promptes à envoyer des signaux d’assouplissement, les risques géopolitiques persistent et l’IA ne bénéficie plus d’une prime de valorisation inconditionnelle.
À l’approche de novembre, les élections de mi-mandat américaines, la situation au Moyen-Orient et les résultats des entreprises technologiques pèseront ensemble sur l’orientation des actifs risqués mondiaux au quatrième trimestre.
🧱 Rivalités géopolitiques : les risques au Moyen-Orient et les élections de mi-mandat américaines s’entrecroisent
① Moyen-Orient : déploiement militaire et impasse diplomatique
Le déploiement des forces américaines au Moyen-Orient est pratiquement achevé. Le marché spécule sur la possibilité que Trump décide, dans les 96 heures suivant les élections, de lancer une nouvelle série de frappes contre l’Iran.
L’Iran affirme que quatre pétroliers ont été attaqués et incendiés dans le détroit d’Ormuz ; les États-Unis démentent qu’un bateau sans pilote ait été détruit.
La situation au Moyen-Orient continue d’alimenter la prime de risque sur les marchés de l’énergie.
👉 Réflexions sur le marché crypto :
Ce qu’il faut suivre, ce n’est pas tant une opération militaire en particulier que la possibilité que le gouvernement Trump utilise la pression militaire, après les élections de mi-mandat, pour renforcer sa position dans les négociations avec l’Iran.
Si l’action militaire n’est qu’un outil de négociation, la prime de risque pourrait se résorber temporairement ;
Si le conflit s’étend au trafic maritime dans le détroit d’Ormuz et aux infrastructures énergétiques de la région, les cours du pétrole pourraient passer d’une réaction émotionnelle à un véritable choc d’offre.
② Élections de mi-mandat américaines : entrée dans une période décisive
Trump annule les rassemblements en présentiel au Kansas et dans l’Iowa et les remplace par des appels téléphoniques aux électeurs.
La présence de candidats portant le même nom en Alaska pourrait, selon les analystes, favoriser le Parti républicain.
La question iranienne est au cœur de la rivalité entre les deux partis. Des médias traditionnellement libéraux, comme le New York Times et CNN, ont exprimé des critiques à l’égard des démocrates.
👉 Réflexions sur le marché crypto :
Les élections de mi-mandat influencent non seulement la politique intérieure américaine, mais aussi les futures dépenses publiques, la politique énergétique, les interventions militaires à l’étranger et le contexte dans lequel évoluera la Fed.
Les cycles politiques et les marchés financiers ne sont pas liés par une relation de causalité simple. Cependant, les pressions politiques peuvent influer sur les choix de politique publique et, par conséquent, sur la valorisation du risque par les capitaux mondiaux.
💹 Reflet des mouvements de capitaux : du récit de la croissance aux contraintes des flux de trésorerie
L’évolution la plus notable des marchés mondiaux cette semaine est le recul de l’appétit pour le risque et la nette divergence des performances des actifs.
Trois principaux canaux de transmission se dessinent :
I. Réévaluation du rendement du capital investi dans l’IA
Le rendement des dépenses d’investissement dans l’IA est remis en question → le Nasdaq et les semi-conducteurs sont sous pression → les actifs technologiques aux valorisations élevées sont réévalués → la demande de bons du Trésor américain à échéance intermédiaire progresse.
Le marché s’interroge désormais sur la capacité des investissements massifs en puissance de calcul à générer durablement des revenus, des bénéfices et des flux de trésorerie disponibles.
II. Le risque géopolitique ravive la prime énergétique
Tensions accrues au Moyen-Orient → hausse de la prime de risque liée à l’offre de pétrole brut → les anticipations d’inflation peinent à refluer → la marge de manœuvre pour assouplir la politique monétaire se réduit.
III. Un incident de sécurité sur une plateforme d’échange ébranle la confiance dans l’écosystème crypto
Incident de sécurité touchant le portefeuille chaud d’une plateforme d’échange → panique provoquée par les retraits de fonds et les difficultés de traçage → liquidations concentrées des positions longues à effet de levier → la liquidité et la confiance sur le marché crypto sont sous pression.
Tout ramène finalement à la même question :
Lorsque la croissance, l’inflation et la confiance sont toutes incertaines, les capitaux recalculent le coût de la prise de risque.
📊 Obligations : les rendements à court et moyen terme reculent, tandis que ceux à très long terme restent tenaces
Bons du Trésor américain à 2 ans : 4.583% ; variation hebdomadaire : -2.8 pb
Bons du Trésor américain à 10 ans : 4.925% ; variation hebdomadaire : -6.3 pb
Bons du Trésor américain à 30 ans : 5.307% ; variation hebdomadaire : +0.5 pb
Obligations d’État japonaises à 10 ans : 2.753% ; variation hebdomadaire : -6.3 pb
Cette semaine, le marché des bons du Trésor américain a nettement divergé selon les échéances : les rendements à 2 et 10 ans ont reculé, tandis que celui à 30 ans n’a pratiquement pas suivi la baisse.
Le marché n’a pas dégagé d’anticipation unanime d’un assouplissement monétaire.
D’un côté, les ajustements des valeurs technologiques, l’incertitude sur le rendement des dépenses d’investissement dans l’IA et les ajustements de portefeuille de fin de mois ont accru la demande de bons du Trésor à court et moyen terme.
De l’autre, les anticipations d’inflation à long terme, les besoins de financement de l’État et la prime de terme continuent de peser sur les bons du Trésor à très longue échéance.
Le marché des bons du Trésor américain est le théâtre d’un affrontement entre deux forces :
Les capitaux à court terme recherchent des valeurs refuges et des placements à duration plus longue, tandis que les investisseurs à long terme continuent d’exiger une prime de terme plus élevée.
📈 Actions américaines : le marché évalue la capacité de l’IA à générer des bénéfices
Nasdaq : baisse hebdomadaire de -2.00%
S&P 500 : baisse hebdomadaire de -0.57%
Dow Jones : baisse hebdomadaire de -0.85%
La nette sous-performance du Nasdaq par rapport au S&P 500 montre que les pressions du marché cette semaine ont surtout touché les valeurs technologiques de croissance.
La résistance relative du Dow Jones reflète l’effet de compensation exercé par l’énergie, la santé et certaines valeurs défensives face à la baisse des grandes valeurs technologiques.
Les résultats ont provoqué une réaction en chaîne : les résultats et les prévisions d’Intel ont conduit le marché à réévaluer la dynamique de la chaîne d’approvisionnement des PC et des centres de données.
Les grandes plateformes n’ont pas connu d’effondrement comparable de leurs bénéfices, mais leurs valorisations ont tout de même baissé sous l’effet des interrogations sur la capacité de leurs dépenses d’investissement à générer des rendements suffisants.
Selon les analystes, il s’agit d’une réallocation des actifs à duration élevée et aux valorisations importantes vers les flux de trésorerie, l’énergie et les secteurs défensifs.
La décision de la Fed a amplifié le mouvement, mais elle n’en est pas la seule cause.
🛢️ Pétrole brut : la prime géopolitique soutient les prix de l’énergie
WTI : 104.12 $/baril, hausse hebdomadaire de +1.76%
Brent : 117.64 $/baril, hausse hebdomadaire de +1.51%
Le pétrole brut devient un vecteur majeur de transmission des risques géopolitiques à l’inflation mondiale.
Le récit derrière la hausse de vendredi concerne avant tout les voies d’approvisionnement, et non les fondamentaux immédiats de l’offre et de la demande.
Selon des informations de marché, des pétroliers auraient été touchés par des mines et incendiés dans le détroit d’Ormuz, tandis que les Houthis menaceraient des installations pétrolières saoudiennes ;
Le facteur inverse est l’anticipation d’une libération des réserves stratégiques. L’Union européenne se préparerait, selon certaines informations, à accélérer la libération de ses réserves stratégiques de pétrole afin d’amortir les tensions sur les marchés des combustibles en hiver, ce qui plafonne la prime de risque.
Si la navigation dans le détroit d’Ormuz venait à être sérieusement entravée, le pétrole pourrait connaître une hausse brutale, les contrats à échéance rapprochée progressant davantage que ceux à échéance lointaine.
À l’inverse, si les échanges diplomatiques, l’escorte maritime et la libération des réserves stratégiques progressent, c’est d’abord la prime de risque géopolitique qui pourrait refluer, pas nécessairement l’ensemble des prix de l’énergie.
C’est aussi l’une des principales variables macroéconomiques de cette phase de marché :
Les conflits géopolitiques ne modifient pas nécessairement directement la croissance mondiale, mais ils peuvent réduire la marge de manœuvre des banques centrales en faisant grimper les prix de l’énergie.
🥇 Métaux précieux : l’or passe sous les 4 000 $, l’argent amplifie les pressions liées au désendettement
Or : 3 898.90 $/once, -3.29% ; baisse hebdomadaire de 3.63%
Argent : 49.13 $/once, -5.43% ; baisse hebdomadaire de 9.05%
Le phénomène le plus frappant cette semaine est la hausse du pétrole, alors que l’or et l’argent ont simultanément reculé.
Les valeurs refuges traditionnelles n’ont pas toutes progressé de concert.
Cela ne signifie pas que le rôle de valeur refuge de l’or a disparu, mais plutôt que, dans le contexte actuel, les pressions sur les taux d’intérêt ont temporairement pris le dessus sur une partie de la demande de protection contre les risques géopolitiques.
Le pétrole reflète le risque d’interruption de l’approvisionnement physique, l’or celui des taux d’intérêt réels, de la confiance dans la monnaie et du pouvoir d’achat à long terme ; l’argent est, quant à lui, influencé à la fois par son statut de métal précieux et par la demande industrielle.
Le marché ne délaisse pas simplement les valeurs refuges : il revoit son choix entre les différents types d’instruments de protection.
💸 Devises : le dollar stable sur la semaine, le yen et le yuan se renforcent
Indice du dollar : 101.97 ; variation hebdomadaire : -0.07%
Dollar/yen : 157.56 ; variation hebdomadaire : -0.20%
Euro/dollar : 1.1160 ; variation hebdomadaire : -0.17%
Yuan offshore : 6.6533 ; baisse hebdomadaire de -0.25%
Cette semaine, le marché des changes s’est caractérisé par un indice du dollar presque stable et un renforcement relatif du yen et du yuan.
La performance du yen est la plus révélatrice sur le plan monétaire. La Banque du Japon n’a pas relevé ses taux, mais a confirmé pour la première fois que l’inflation sous-jacente était conforme à l’objectif de 2 % et a accéléré le rythme de réduction de ses ETF. Le marché conserve ainsi la possibilité d’une poursuite de la normalisation en décembre ou plus tard, empêchant le dollar/yen de s’envoler unilatéralement malgré la recherche de valeurs refuges provoquée par les actions américaines.
Le renforcement du yuan est principalement dû à l’évolution du dollar, et non aux anticipations concernant la demande intérieure.
💸 Bilan Web3 : l’événement exceptionnel de sécurité sur une plateforme d’échange révèle le coût de la confiance dans le marché crypto
Cette semaine, le marché crypto a été pris entre les anticipations de taux élevés et un événement exceptionnel de sécurité sur une plateforme d’échange. Après un début de semaine difficile, il a subi une forte chute, avant un léger rebond en deuxième partie de semaine. L’appétit pour le risque s’est nettement refroidi, les capitaux ont délaissé les altcoins spéculatifs au profit des principales cryptomonnaies et les positions longues sur les contrats à terme ont été liquidées en masse.
Le marché a lourdement chuté. Malgré un rebond après la forte baisse du week-end, la confiance des investisseurs a été ébranlée, la spéculation sur les altcoins s’est rapidement essoufflée et le marché est entré dans une phase de jeu à somme nulle.
En milieu de semaine, le piratage du portefeuille chaud d’une plateforme d’échange a fait la une. Le marché a rapidement intégré le risque lié à la confiance dans les plateformes, déclenchant des ventes paniques. Par la suite, des émetteurs de stablecoins, des sociétés de traçage on-chain et des plateformes d’échange ont coordonné le gel d’une partie des actifs. Une partie des pertes pourrait être récupérée, ce qui a légèrement apaisé la panique, mais l’incident laisse des séquelles durables : le marché débat à nouveau des risques liés à la conservation, de l’auto-conservation et de l’arbitrage entre CEX et DEX.
Par secteur :
Jetons de plateforme : directement touché par l’incident de sécurité sur une plateforme d’échange, BNB a enregistré cette semaine une baisse nettement plus importante que BTC et ETH ; le sentiment à court terme s’est dégradé. Les autres jetons des grandes plateformes d’échange ont également été sous pression.
SOL et altcoins liés à l’IA et à la puissance de calcul : ils figurent parmi les plus fortes baisses de la semaine. Les petites capitalisations très volatiles et les jetons MEME ont subi les plus fortes pressions vendeuses ; de nombreux jetons ont perdu 10 % à 20 % en une journée, tandis que les actifs peu liquides ont connu des glissements de cours en cascade. Les thèmes de l’IA, de la puissance de calcul et des actifs tokenisés, qui avaient suscité beaucoup d’intérêt, sont temporairement retombés.
Actifs liés aux DEX : des flux de capitaux ont opéré une rotation à contre-courant. La logique tient à la perte de confiance dans les CEX, qui a poussé les investisseurs à miser brièvement sur les plateformes d’échange décentralisées. Quelques jetons de plateformes DEX ont progressé à contre-courant ; il s’agit d’un mouvement de court terme lié à l’actualité, dont la pérennité semble limitée.
Stablecoins : les émetteurs d’USDT et d’USDC ont rapidement coopéré pour geler les adresses liées à l’incident. Les stablecoins n’ont pas perdu leur ancrage et aucune ruée systémique n’a eu lieu ; cela a contribué de façon décisive à éviter un effondrement plus vaste cette semaine.
ETF spot : les entrées nettes dans les ETF spot américains sur le BTC ont nettement ralenti cette semaine, avec même une légère sortie nette sur une journée. Les investisseurs institutionnels restent dans l’expectative et ne sont plus le moteur de la hausse continue observée auparavant. Les sociétés cotées ont également temporairement interrompu leurs achats de BTC, laissant un vide du côté de la demande.
Marché des contrats à terme : liquidations massives des positions longues. Les liquidations se sont concentrées sur les 24 heures de chute brutale, avec une forte proportion de positions longues ; l’indice de peur est entré en zone de peur. L’effet de levier avait augmenté avant la baisse et, conjugué à une liquidité limitée, il en a amplifié l’ampleur.
🧘 Réflexions sur le marché crypto : trois grands axes, une conclusion
En examinant ensemble les évolutions des marchés financiers mondiaux cette semaine, on distingue trois changements structurels liés entre eux.
Axe 1|Géopolitique et inflation énergétique
Risques au Moyen-Orient → hausse des cours du pétrole → hausse des anticipations d’inflation → marge de manœuvre monétaire réduite → pression sur la valorisation des actifs risqués mondiaux
Axe 2|Tensions entre croissance de l’IA et rendement du capital
La technologie continue de progresser, mais le marché pose désormais la question : les investissements colossaux dans la puissance de calcul peuvent-ils générer durablement des revenus, des bénéfices et des flux de trésorerie ? La valeur à long terme de l’IA et la valorisation à court terme des entreprises du secteur sont évaluées selon des critères différents.
Axe 3|Coût de la confiance et institutionnalisation des cryptomonnaies
Cet événement exceptionnel chez Binance a gravement ébranlé la confiance dans le marché crypto, sans toutefois se transformer en risque systémique mondial.
La forte chute des cryptomonnaies, sans choc équivalent dans la finance traditionnelle, montre que les mécanismes de transmission des risques et les forces qui déterminent les prix restent dissociés entre les deux univers.
Le marché crypto demeure une « île financière » reliée à la finance traditionnelle, mais qui n’a pas encore fusionné avec elle.
Mais cela pourrait aussi marquer un tournant pour le secteur :
Le coût de la confiance dans les plateformes d’échange centralisées est régulièrement mis en évidence. Les institutions seront toujours plus exigeantes en matière de conservation, d’audits de sécurité, de conformité et de transparence.
À l’avenir, la concurrence dans le secteur crypto ne portera pas uniquement sur la technologie et la liquidité, mais aussi sur les mécanismes de confiance et les infrastructures financières. Cela pourrait également accélérer l’intégration des cryptomonnaies au système de Wall Street.
🔚 Conclusion :
— La géopolitique détermine la prime de risque, les taux le coût du capital et la confiance les flux de capitaux
Les évolutions des marchés mondiaux cette semaine révèlent en réalité une logique plus profonde :
Les dépenses d’investissement dans l’IA, les prix de l’énergie, la politique monétaire et la confiance dans le système de crédit crypto ne sont pas des variables isolées.
La géopolitique modifie l’approvisionnement énergétique et les anticipations d’inflation. Ces dernières influencent la politique monétaire et le coût du capital, qui détermine la valorisation des secteurs. Enfin, la confiance dans les infrastructures financières conditionne la destination des capitaux.
Lorsque ces variables évoluent dans la même direction, les corrélations entre les différentes classes d’actifs se renforcent nettement.
L’analyse porte avant tout sur trois questions fondamentales :
👉 Comment la géopolitique modifie-t-elle les flux de capitaux mondiaux ?
👉 Comment le coût du capital redéfinit-il la valeur de l’IA et du secteur technologique ?
👉 Comment la confiance dans le système financier détermine-t-elle la destination des prochaines fortunes ?
⚠️ Les propos ci-dessus sont des opinions personnelles, partagées uniquement à des fins d’observation et de discussion des marchés.
La situation géopolitique évolue rapidement. Veuillez tenir compte des risques liés aux positions et à l’effet de levier. Ceci ne constitue pas un conseil en investissement.
📌 LaoYao( @LaoYao_crypto )
Appréhender le capital à travers la pensée, discerner les tendances à travers les cycles ;
Chercher des certitudes dans l’incertitude, ancrer la valeur dans la volatilité.