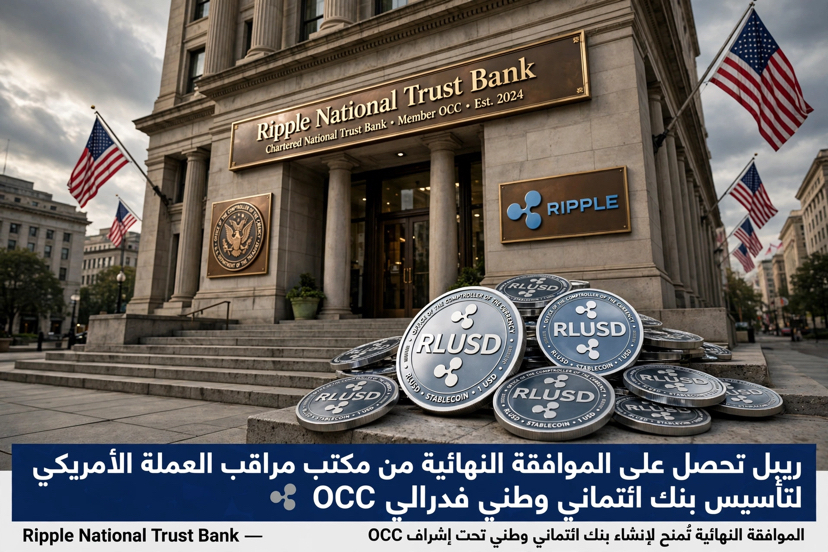
Dans une étape historique, Ripple a annoncé le 26 octobre 2026 avoir obtenu l’approbation finale de l’Office of the Comptroller of the Currency (OCC) des États-Unis pour créer une banque fiduciaire nationale sous le nom de Ripple National Trust Bank. Cette décision fait passer Ripple du statut d’entreprise de technologies financières engagée dans des batailles judiciaires avec les autorités de régulation à celui d’institution financière soumise à la supervision fédérale directe.
Que s’est-il exactement passé ?
Tout a commencé en décembre 2025, lorsque l’Office of the Comptroller of the Currency a accordé une approbation conditionnelle à quatre grandes entreprises — Circle, Ripple, BitGo et Paxos — pour créer des banques fiduciaires nationales. Après dix mois d’examen et d’inspection, Ripple a obtenu l’approbation finale, lui permettant de créer une entité bancaire fédérale soumise à la supervision du gouvernement américain.
Selon le communiqué officiel de l’entreprise, la nouvelle banque assumera trois fonctions principales : gérer les réserves distinctes qui garantissent le stablecoin Ripple USD (RLUSD), agir en qualité de fiduciaire des garanties au bénéfice des détenteurs de la monnaie et fournir des services de conservation fiduciaire d’actifs numériques aux institutions.
Il est important de préciser que RLUSD continuera d’être émis par Standard Custody & Trust Company, une société fiduciaire à vocation limitée agréée par le Département des services financiers de l’État de New York (NYDFS). La nouvelle banque fédérale ajoutera quant à elle un niveau de supervision fédérale de la gestion des réserves, séparant ainsi les risques liés à l’émission de ceux liés à la conservation et renforçant la confiance des institutions.
Quelle est la différence entre une banque fiduciaire et une banque commerciale ?
Ce point est essentiel pour comprendre la décision. La banque obtenue par Ripple n’est pas une banque commerciale traditionnelle. Il s’agit d’une banque fiduciaire nationale (National Trust Bank), une entité à vocation particulière qui n’est pas autorisée à accepter des dépôts assurés par la Federal Deposit Insurance Corporation (FDIC), ni à accorder des prêts à la consommation ou à ouvrir des comptes courants aux particuliers.
Sa mission principale relève des services fiduciaires : conservation d’actifs, gestion des réserves, services de garantie et de fiducie. Ce modèle convient particulièrement aux entreprises du secteur des cryptomonnaies, car il les soumet aux normes fédérales en matière de rapports et à des inspections périodiques, sans les transformer en banque de détail.
Pourquoi maintenant ? Le GENIUS Act
Cette approbation intervient seulement deux mois avant l’entrée en vigueur du GENIUS Act, en janvier 2027. Il s’agit du premier cadre législatif fédéral complet régissant les stablecoins de paiement aux États-Unis. La loi impose des normes strictes en matière de réserves, de transparence, d’audit et de supervision.
Ripple, dont le RLUSD a atteint une capitalisation boursière proche de 2,5 milliards de dollars, veut être parfaitement prête. Au lieu d’attendre l’entrée en vigueur de la loi, l’entreprise fait désormais partie intégrante de l’infrastructure bancaire.
Circle et Ripple : même trajectoire
Ce qui se passe avec Ripple n’est pas un cas isolé. Circle, l’émetteur de l’USDC, a obtenu la même autorisation fédérale plus tôt cette année. Le message de Washington est clair : les stablecoins ne sont plus des concurrents des banques, mais deviennent leur prolongement.
Le célèbre adage de la communauté crypto — « les banques empêcheront les cryptomonnaies » — s’est complètement inversé. Aujourd’hui, ce sont les banques qui intègrent les cryptomonnaies à leurs activités. Les grandes institutions financières qui hésitaient à traiter avec les actifs numériques disposent désormais d’une entité supervisée par l’OCC avec laquelle elles peuvent travailler en toute confiance.
Qu’est-ce que cela signifie pour les investisseurs du Golfe ?
Pour les pays du Conseil de coopération du Golfe, et en particulier le Koweït, l’Arabie saoudite et les Émirats arabes unis, qui investissent massivement dans les infrastructures numériques, cette évolution revêt trois significations :
Premièrement, la légitimité de RLUSD en tant que stablecoin adossé à des réserves soumises à la supervision fédérale s’en trouve renforcée. Il pourrait ainsi devenir une option privilégiée pour les institutions du Golfe dans le cadre des paiements transfrontaliers développés par Ripple.
Deuxièmement, ce modèle pourrait servir de référence aux régulateurs du Golfe. À l’image de l’Autorité des marchés des capitaux du Koweït et de l’Autorité des services financiers de Dubaï, qui suivent les évolutions américaines, on peut s’attendre à voir apparaître des agréments similaires pour des banques fiduciaires numériques dans la région.
Troisièmement, la séparation entre Brad Garlinghouse, en tant que figure dirigeante, et la nouvelle structure institutionnelle assure la pérennité de Ripple. L’entreprise n’est plus liée à une seule personne : elle est devenue une infrastructure financière.
L’approbation par l’OCC de la banque nationale de Ripple n’est pas une simple nouvelle concernant un agrément. Elle marque la fin de la confrontation entre les cryptomonnaies et l’État, et le début d’une phase d’intégration. Les stablecoins ne sont plus en marge du système financier : ils sont désormais au cœur de celui-ci, sous l’égide du gouvernement fédéral et soumis aux mêmes normes que les banques établies.