Alphabet, la société mère de $GOOGLB , a publié ses résultats du troisième trimestre 2026.
Le chiffre d’affaires a progressé de 25 % pour atteindre 127,6 milliards de dollars.
Le résultat opérationnel a bondi de 30 % pour atteindre 40,6 milliards de dollars.
Et Google Cloud a connu une croissance fulgurante, avec un chiffre d’affaires qui a plus que doublé, en hausse de 103 % à 30,7 milliards de dollars, et un résultat opérationnel supérieur à 11 milliards de dollars.
Des chiffres incroyables pour une entreprise de cette taille.
Mais voici la surprise : le bénéfice par action a chuté de 26 %, passant de 2,87 $ à 2,12 $.
La raison principale ?
Une perte comptable de 8,66 milliards de dollars liée à la réévaluation des investissements détenus par l’entreprise, notamment sa participation dans SpaceX.
Autrement dit, l’activité principale connaît une forte croissance, tandis que les bénéfices publiés sont pénalisés par les variations de la valeur de marché de certains investissements.
Mais une autre préoccupation inquiète Wall Street.
Google a dépensé 51,4 milliards de dollars en investissements en capital en seulement trois mois, faisant passer son flux de trésorerie disponible à −9,1 milliards de dollars.
La direction prévoit que les dépenses continueront d’augmenter jusqu’en 2027.
Dans le même temps, la croissance du chiffre d’affaires de Search a ralenti, passant de 17 % au trimestre précédent à 12 %, et Search continue de financer une grande partie de l’expansion de l’entreprise.
C’est là que se trouve le véritable enjeu.
Le marché voit une entreprise qui connaît une croissance exceptionnelle grâce à l’IA, mais qui doit continuer à dépenser des dizaines de milliards de dollars pour maintenir cette dynamique.
Bien qu’Alphabet détienne 265 milliards de dollars en liquidités et en titres négociables, sa dette à long terme a atteint 125 milliards de dollars.
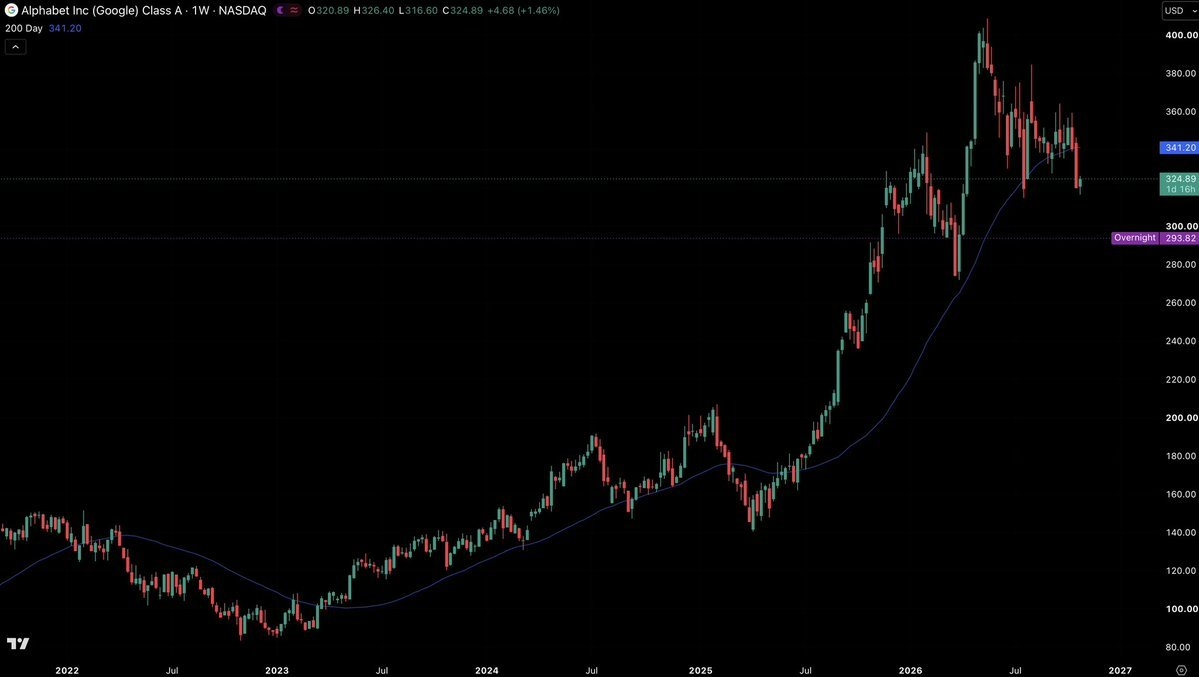
Selon les cours cités dans le rapport, l’action s’échange désormais autour de 293 dollars, soit environ 28 % de moins que son sommet.
Les investisseurs se trouvent donc face à une question intrigante :
Est-ce une occasion d’acheter, à une valorisation plus faible, une entreprise dont le chiffre d’affaires dans le cloud fait plus que doubler ?
Ou le marché a-t-il commencé à se demander si les entreprises technologiques peuvent transformer leurs investissements colossaux dans l’IA en flux de trésorerie durables ?
Je pense que les résultats de Google révèlent un changement important dans la façon dont Wall Street perçoit l’essor de l’IA.
Les investisseurs exigent de plus en plus la preuve que chaque dollar dépensé par les entreprises génère un rendement, aussi impressionnante que soit la croissance de leur chiffre d’affaires.