Perspectives sur les résultats du T3 de SK Hynix 💡
Résultats records, évolution du secteur et perspectives boursières
📊 I. Points clés des résultats et réaction des marchés
Des résultats exceptionnels :
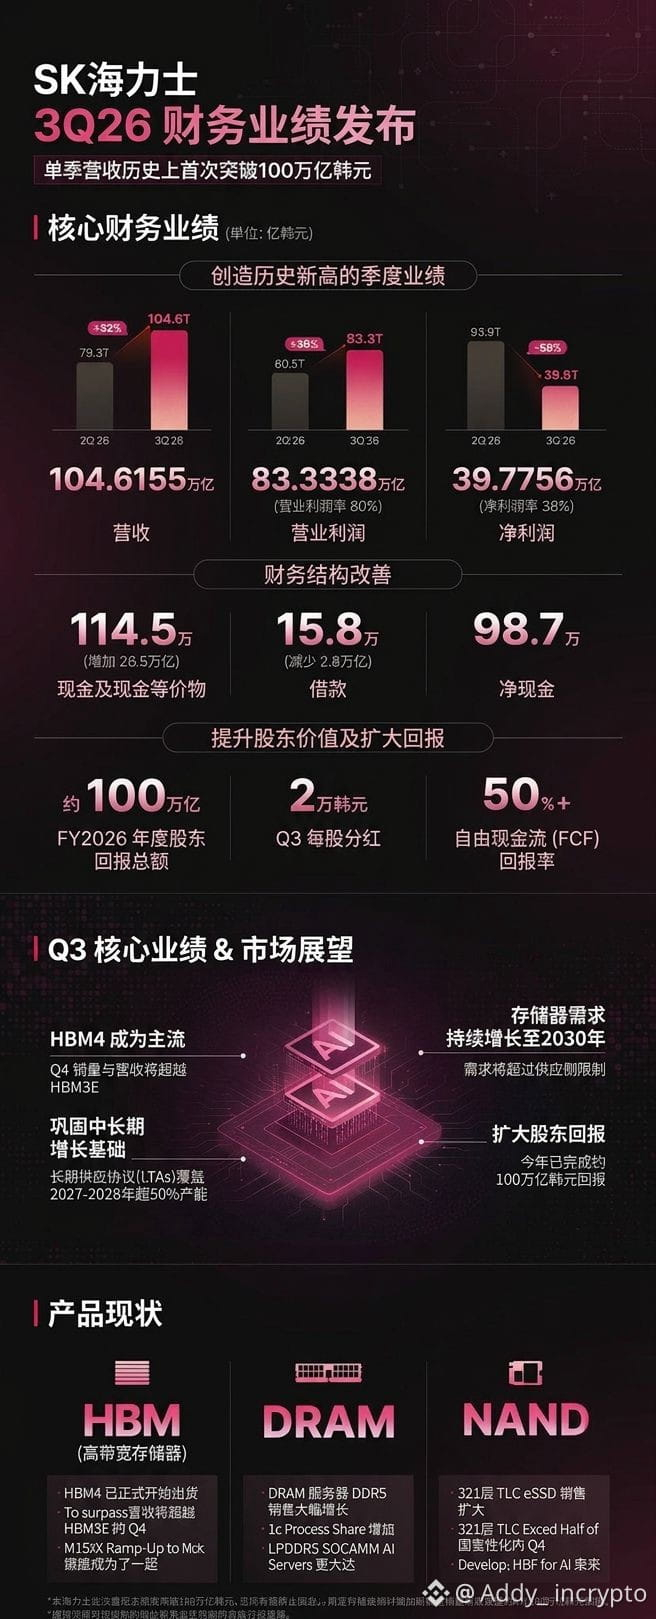
Chiffre d’affaires du T3 : 104,62 billions de wons coréens (premier trimestre à dépasser les 100 billions, en hausse de 328 % sur un an),
Bénéfice d’exploitation : 83,33 billions de wons coréens (marge proche de 80 %).
L’entreprise a également annoncé un programme de rémunération des actionnaires de 100 billions de wons coréens cette année (rachats d’actions et dividendes).
La cyclicité est remise en question : le HBM4 deviendra le principal produit expédié dès le T4, et plus de 50 % de la capacité de production pour 2027–2028 est déjà réservée par des contrats à long terme (LTA), ce qui atténue fortement les craintes d’un effondrement cyclique des puces mémoire.
Consensus des marchés : le Kospi sud-coréen a bondi de plus de 6,6 % ; Goldman Sachs et Morgan Stanley estiment que la mémoire haut de gamme pour l’IA évolue du statut de « matière première » vers celui de « produit technologique sur mesure à fortes barrières à l’entrée ».
🔮 II. Quatre grandes tendances du secteur
1. Les mémoires haut de gamme sont réservées par des contrats à long terme : la spéculation au comptant, soumise aux fluctuations du marché, cède la place à la réservation des volumes plusieurs années à l’avance. Les leaders du secteur conservent ainsi durablement un pouvoir de fixation des prix monopolistique.
2. Les capacités de production de l’électronique grand public sont sous pression : les capacités des usines de fabrication de plaquettes sont affectées en priorité au HBM et à la DDR5 pour serveurs, au détriment des capacités de DRAM/NAND standard. À partir de 2027, les PC et les smartphones subiront une pression à la hausse sur leurs coûts.
3. La demande en IA s’étend à l’« IA physique » : la croissance, autrefois portée par les grands modèles d’IA logiciels, s’étend désormais à la conduite autonome et à l’intelligence incarnée (robotique). La pénurie de mémoires haut de gamme devrait se prolonger jusqu’en 2030.
4. Une accélération de l’évolution des architectures de puces : la hausse des prix des mémoires et des services de fonderie en amont augmente le coût de construction des centres de données, poussant les acteurs en aval (Nvidia, AMD) à accélérer leur évolution vers la mémoire flash à large bande passante (HBF) et le packaging avancé.
📈 III. Prévisions de l’évolution du cours de l’action
\u003e À court terme (fin 2026) : le cours s’envole après un gap haussier et franchit une forte résistance. L’ADR coté aux États-Unis vise 165–185 $ (l’action cotée en Corée franchit le seuil de 1,5 million de wons). Le programme de dividendes de 100 billions de wons coréens offre une solide protection contre la baisse.
\u003e À moyen terme (2027) : les contrats à long terme qui réservent les capacités de production rompent avec les cycles traditionnels. Les marchés accordent une prime de valorisation aux « valeurs technologiques de croissance à fortes barrières à l’entrée » ; les objectifs de cours consensuels à un an laissent entrevoir un potentiel de revalorisation de 20 à 30 %.
*Risques de baisse : il convient de surveiller une éventuelle réduction temporaire des achats des géants du cloud si leurs retours sur investissement (ROI) sont sous pression, ainsi que le rattrapage des capacités de production de Samsung et Micron et les fluctuations des taux de change.
$SKHY
Résultats records, évolution du secteur et perspectives boursières
📊 I. Points clés des résultats et réaction des marchés
Des résultats exceptionnels :
Chiffre d’affaires du T3 : 104,62 billions de wons coréens (premier trimestre à dépasser les 100 billions, en hausse de 328 % sur un an),
Bénéfice d’exploitation : 83,33 billions de wons coréens (marge proche de 80 %).
L’entreprise a également annoncé un programme de rémunération des actionnaires de 100 billions de wons coréens cette année (rachats d’actions et dividendes).
La cyclicité est remise en question : le HBM4 deviendra le principal produit expédié dès le T4, et plus de 50 % de la capacité de production pour 2027–2028 est déjà réservée par des contrats à long terme (LTA), ce qui atténue fortement les craintes d’un effondrement cyclique des puces mémoire.
Consensus des marchés : le Kospi sud-coréen a bondi de plus de 6,6 % ; Goldman Sachs et Morgan Stanley estiment que la mémoire haut de gamme pour l’IA évolue du statut de « matière première » vers celui de « produit technologique sur mesure à fortes barrières à l’entrée ».
🔮 II. Quatre grandes tendances du secteur
1. Les mémoires haut de gamme sont réservées par des contrats à long terme : la spéculation au comptant, soumise aux fluctuations du marché, cède la place à la réservation des volumes plusieurs années à l’avance. Les leaders du secteur conservent ainsi durablement un pouvoir de fixation des prix monopolistique.
2. Les capacités de production de l’électronique grand public sont sous pression : les capacités des usines de fabrication de plaquettes sont affectées en priorité au HBM et à la DDR5 pour serveurs, au détriment des capacités de DRAM/NAND standard. À partir de 2027, les PC et les smartphones subiront une pression à la hausse sur leurs coûts.
3. La demande en IA s’étend à l’« IA physique » : la croissance, autrefois portée par les grands modèles d’IA logiciels, s’étend désormais à la conduite autonome et à l’intelligence incarnée (robotique). La pénurie de mémoires haut de gamme devrait se prolonger jusqu’en 2030.
4. Une accélération de l’évolution des architectures de puces : la hausse des prix des mémoires et des services de fonderie en amont augmente le coût de construction des centres de données, poussant les acteurs en aval (Nvidia, AMD) à accélérer leur évolution vers la mémoire flash à large bande passante (HBF) et le packaging avancé.
📈 III. Prévisions de l’évolution du cours de l’action
\u003e À court terme (fin 2026) : le cours s’envole après un gap haussier et franchit une forte résistance. L’ADR coté aux États-Unis vise 165–185 $ (l’action cotée en Corée franchit le seuil de 1,5 million de wons). Le programme de dividendes de 100 billions de wons coréens offre une solide protection contre la baisse.
\u003e À moyen terme (2027) : les contrats à long terme qui réservent les capacités de production rompent avec les cycles traditionnels. Les marchés accordent une prime de valorisation aux « valeurs technologiques de croissance à fortes barrières à l’entrée » ; les objectifs de cours consensuels à un an laissent entrevoir un potentiel de revalorisation de 20 à 30 %.
*Risques de baisse : il convient de surveiller une éventuelle réduction temporaire des achats des géants du cloud si leurs retours sur investissement (ROI) sont sous pression, ainsi que le rattrapage des capacités de production de Samsung et Micron et les fluctuations des taux de change.
$SKHY