宇树首份季报 净利涨两倍七,扣非掉一成八
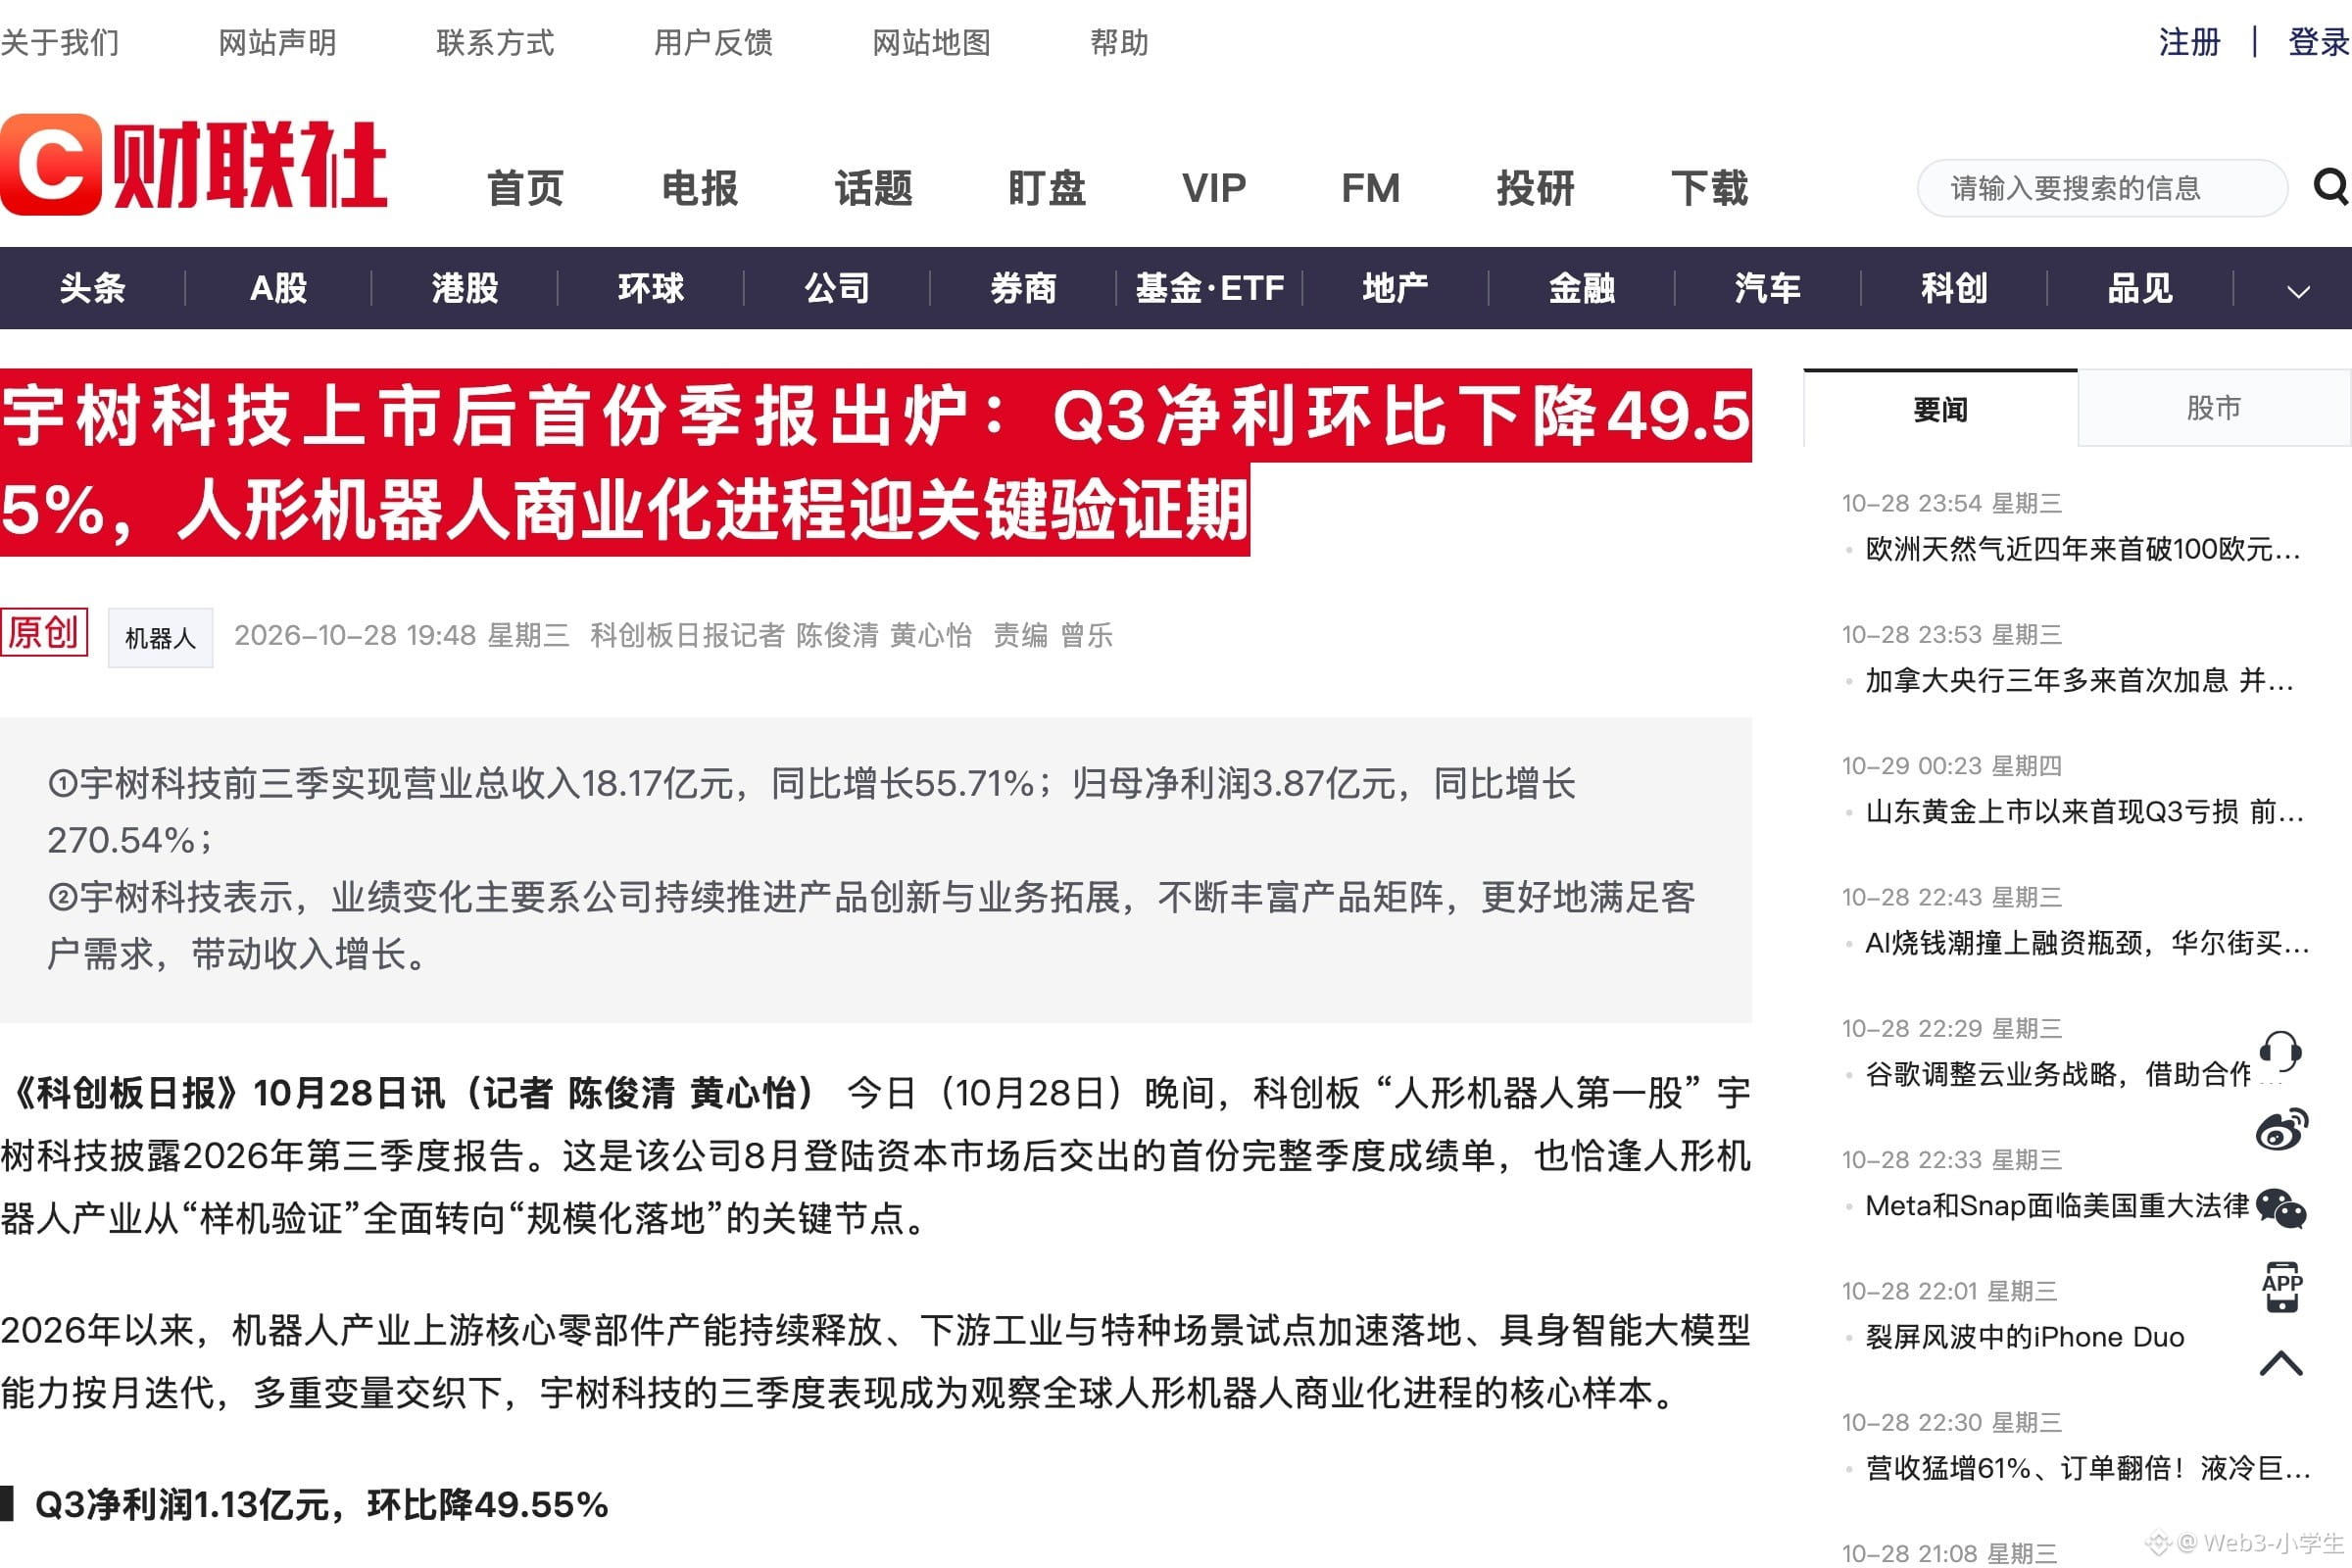
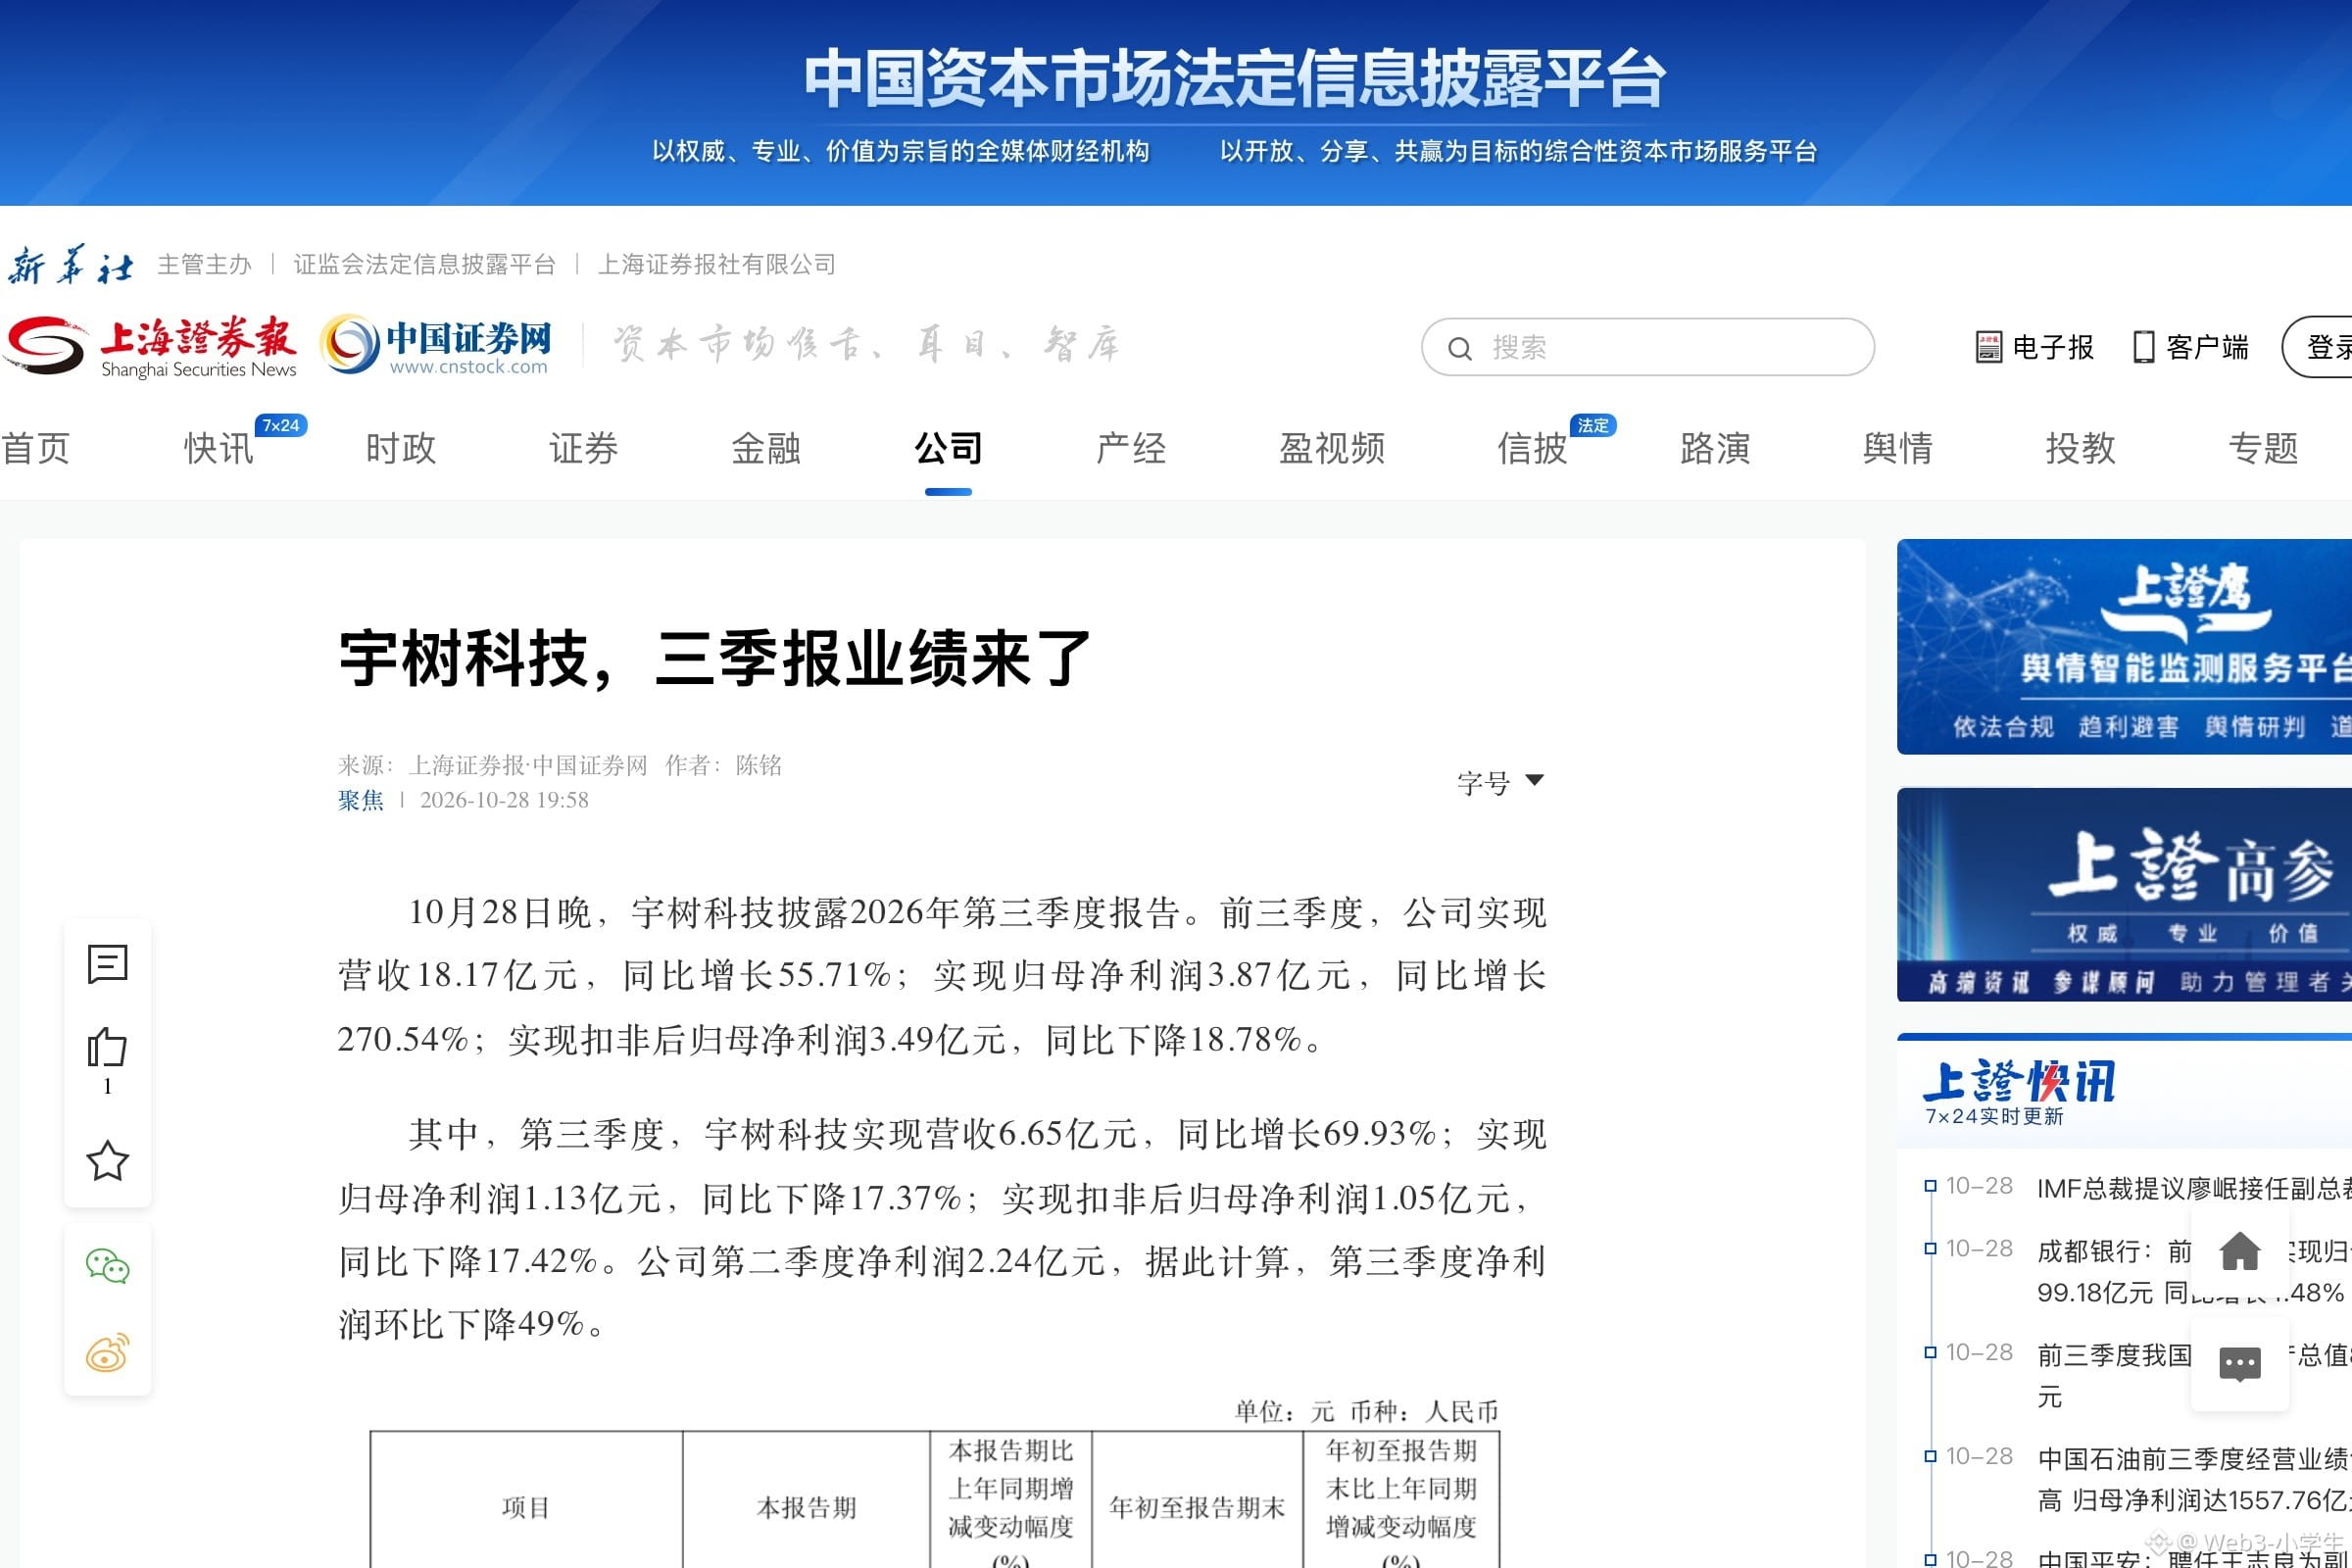
宇树昨晚交了上市后第一份季报,前三季营收十八点一七亿,净利三点八七亿涨两倍七,真正撑住这个增速的,其实是去年那笔一次性股份支付。
生意本身在往下走。
剔掉非经常性损益,前三季扣非净利三点四九亿,同比掉一成八。这个数才是它一台一台卖机器真挣来的。
分季度看更直白。三季度营收六点六五亿同比涨近七成,归母净利一点一三亿同比掉一成七,二季度还有二点二四亿。
一个季度,利润对折。
钱去哪了?
全在实验室里。
三季度研发投入一点二七亿,同比涨两倍五,占当季营收一成九。
多收两亿七。多花九千万。
销售费用也在跑,前三季两点三亿,去年同期七千六百万。半年报里公司自己写了,春晚那波品牌推广是主因。
市场偏偏没按营收算。昨天收盘六百九十五块九,一天涨八个多点,十月累涨五成四,市值两千八百一十五亿。
十天前它盘中愣是还在四百零四块。
我看机器人公司的估值不该看订单,该看研发烧到哪一年能停,宇树经营现金流前三季一点九四亿,同比掉五成五。
财报里有句特别容易跳过的注脚。公司说研发大增,主要因为具身大模型的研发和算力投入。翻译过来,机器人公司多花的钱,有一截最后流进 $NVDAB 的机柜。
拿它去照特斯拉,其实也成立。$TSLAB 的估值里,Optimus 那块期权一直没有定价依据。全球出货最多的一家,在最旺的季度里净利掉一成七。
宇树能不能靠规模把研发摊薄,现在压根没准话,它只有一份季报。
真正值得记住的是这个结构,机器人公司先把整机卖出去,把钱交给研发和算力,剩下的才是利润。链子上卖铲子的先收钱。
任何靠具身智能讲故事的硬件公司,最后都得先把现金换成算力,再指望规模把单位成本压下来。
因为故事讲的是它能干什么,财报记的是它为此付了多少。
$BTC 现在八万零五百,纳斯达克那边的风险偏好还在给机器人这波估值加温。
#股票财报季 #美股 #英伟达