Le bénéfice net de SK Hynix déçoit lourdement, mais son action s’envole ? Analysons les résultats financiers
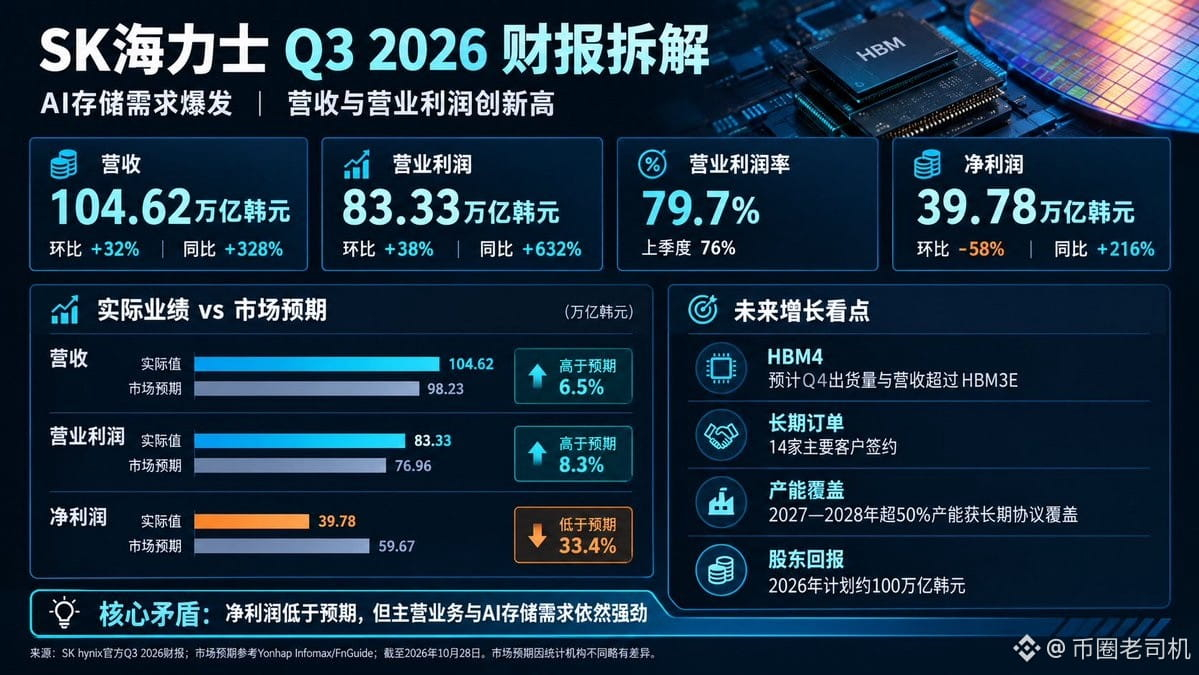
Le bénéfice net du troisième trimestre s’élève à 39,78 billions de wons sud-coréens, contre 61,29 billions attendus par le marché, soit près de 35 % de moins.
En temps normal, un bénéfice inférieur aux attentes devrait peser sur le cours de l’action, non ?
Pourtant, le marché n’a pas suivi ce scénario : le titre de Hynix a gagné jusqu’à 9,4 % en séance, et l’indice KOSPI sud-coréen a lui aussi progressé.
Alors, sur quoi les investisseurs misent-ils exactement ?
1. Le bénéfice net est bien inférieur aux attentes, mais l’activité principale est incroyablement solide.
Au troisième trimestre, le chiffre d’affaires de SK Hynix a atteint 104,62 billions de wons, en hausse de 32 % par rapport au trimestre précédent et de 328 % sur un an. Le bénéfice opérationnel s’est établi à 83,33 billions de wons, en progression de 38 % sur un trimestre et de 632 % sur un an.
La marge opérationnelle a atteint 79,7 %, soit près de 80 %.
Qu’est-ce que cela signifie concrètement ?
À la même période l’an dernier, le bénéfice opérationnel n’était que de 11,38 billions de wons. Il atteint désormais 83,33 billions, soit environ 7,3 fois plus.
De plus, c’est la première fois dans l’histoire de Hynix que son chiffre d’affaires trimestriel dépasse les 100 billions de wons.
Ainsi, si l’on considère uniquement l’activité principale, ces résultats sont non seulement bons, mais spectaculaires.
Le véritable problème concerne le bénéfice net : 39,78 billions de wons, en baisse de 57,7 % sur un trimestre et inférieur aux attentes du marché.
Il faut garder à l’esprit que le bénéfice net et le bénéfice opérationnel sont calculés selon des méthodes différentes. Le bénéfice net de Hynix au trimestre précédent avait atteint le niveau élevé de 93,92 billions de wons, en partie grâce à des revenus d’investissement. Sa forte baisse par rapport au trimestre précédent ne signifie donc pas que l’activité principale s’est soudainement détériorée.
2. Ce qui intéresse vraiment le marché, c’est de savoir si la HBM peut continuer à générer des bénéfices.
Dans cette vague liée à l’IA, beaucoup continuent de suivre Nvidia, mais la chaîne d’approvisionnement des mémoires mérite elle aussi l’attention.
Les serveurs d’IA ont besoin non seulement de GPU, mais aussi d’une grande quantité de mémoire hautes performances. Les barrières technologiques, les exigences en matière de rendement de production et les capacités de packaging avancé propres à la mémoire à large bande passante HBM ne peuvent pas être facilement remplacées par des puces mémoire classiques.
Dans ses résultats, Hynix a indiqué que les livraisons de HBM4 avaient commencé à monter en puissance. Au quatrième trimestre, les volumes livrés et le chiffre d’affaires de la HBM4 devraient dépasser ceux de la HBM3E, qui deviendra ainsi le produit phare.
Par ailleurs, la demande de DDR5 pour les serveurs augmente également, et les ventes de SSD d’entreprise bénéficient elles aussi du développement des centres de données.
Cela signifie que Hynix ne profite pas seulement de la hausse des prix d’un produit : la demande en plusieurs catégories de mémoires à forte valeur ajoutée augmente avec le développement des centres de données dédiés à l’IA.
Bien sûr, une forte demande ne signifie pas que les prix augmenteront éternellement. Il faudra aussi surveiller l’expansion de l’offre et l’évolution de la concurrence.
3. Les données les plus significatives concernent les commandes pour 2027-2028.
Hynix a déjà conclu des accords d’approvisionnement à long terme avec 14 clients majeurs. Ceux-ci couvrent plus de 50 % de sa capacité totale de production en 2027 et 2028.
Par ailleurs, l’entreprise estime que les tensions entre l’offre et la demande de mémoires pourraient perdurer jusqu’en 2030.
Pris ensemble, ces deux éléments prennent une tout autre signification.
Jusqu’à présent, le marché craignait que la demande de mémoires pour l’IA ne soit qu’un boom de courte durée.
Le signal envoyé aujourd’hui par Hynix est que des accords à long terme garantissent déjà une partie de sa capacité de production pour les deux prochaines années. La visibilité sur la demande est donc meilleure que si l’on se contentait d’examiner les commandes d’un seul trimestre.
Bien entendu, la signature d’accords à long terme ne garantit pas entièrement les bénéfices futurs : les prix des produits, les conditions contractuelles et les livraisons effectives continueront d’influer sur la rentabilité finale.
Mais, au moins pour le marché, cela contribue à atténuer la crainte d’une disparition soudaine de la demande à court terme.
4. Un autre catalyseur souvent négligé : 100 billions de wons de retours aux actionnaires.
Hynix a annoncé qu’elle prévoyait de consacrer environ 100 billions de wons aux retours aux actionnaires en 2026. Ce montant comprend plus de 30 billions de wons de dividendes en espèces et plus de 60 billions de wons de rachats et d’annulations d’actions.
Ce n’est pas une petite somme.
Dans le contexte de l’essor des investissements dans l’IA, le marché craint à la fois que les entreprises n’augmentent trop rapidement leurs capacités de production et que les dépenses d’investissement ne deviennent toujours plus importantes, au point d’absorber les flux de trésorerie.
Or, Hynix prévoit à la fois d’accroître sa capacité de production et d’offrir un retour important à ses actionnaires. Cela montre au moins que l’entreprise génère actuellement des liquidités avec une grande efficacité.
Toutefois, ce montant comprend des rachats et des annulations d’actions ainsi que des dividendes en espèces. Il ne faut pas croire que les 100 billions de wons seront intégralement distribués en espèces.
Pour finir, voici mon analyse.
Le rebond de Hynix s’explique principalement par trois facteurs : une activité principale supérieure aux attentes, la montée en puissance de la HBM4 et une meilleure visibilité sur les commandes de capacité pour les deux prochaines années.
À cela s’ajoutent les inquiétudes du marché, ces derniers temps, concernant les valorisations de l’IA et les dépenses d’investissement. Le cours de l’action pourrait donc bénéficier d’un réajustement des anticipations.
Mais ne prenez pas trop vite une forte hausse pour le début d’un nouveau marché haussier.
Il faudra surtout surveiller les livraisons et le chiffre d’affaires de la HBM4 au quatrième trimestre, les prix contractuels de la DRAM ainsi que les dépenses d’investissement des géants de l’IA comme Nvidia, Google et Microsoft.
Si les prévisions de résultats continuent d’être relevées, ce rebond sera soutenu par les fondamentaux. Mais si le titre poursuit sa hausse alors que les anticipations de bénéfices commencent à plafonner, il faudra se méfier d’un marché qui aurait déjà intégré la croissance à venir.
Un investisseur aguerri ne se contente pas de regarder quel chiffre est inférieur aux attentes : il cherche à savoir d’où vient l’argent et si l’entreprise pourra continuer à en gagner à l’avenir.
Le principal enjeu pour Hynix aujourd’hui n’est pas de savoir de combien son bénéfice net a diminué ce trimestre, mais combien de temps cette activité liée aux mémoires pour l’IA pourra rester aussi florissante.
C’est ce qui déterminera le potentiel de hausse du cours par la suite.
Sources : résultats financiers officiels de SK Hynix pour le troisième trimestre 2026, ainsi que des articles de l’agence de presse sud-coréenne Yonhap et de Reuters.
Achetez des actions américaines sur msx @MSX_CN
Le bénéfice net du troisième trimestre s’élève à 39,78 billions de wons sud-coréens, contre 61,29 billions attendus par le marché, soit près de 35 % de moins.
En temps normal, un bénéfice inférieur aux attentes devrait peser sur le cours de l’action, non ?
Pourtant, le marché n’a pas suivi ce scénario : le titre de Hynix a gagné jusqu’à 9,4 % en séance, et l’indice KOSPI sud-coréen a lui aussi progressé.
Alors, sur quoi les investisseurs misent-ils exactement ?
1. Le bénéfice net est bien inférieur aux attentes, mais l’activité principale est incroyablement solide.
Au troisième trimestre, le chiffre d’affaires de SK Hynix a atteint 104,62 billions de wons, en hausse de 32 % par rapport au trimestre précédent et de 328 % sur un an. Le bénéfice opérationnel s’est établi à 83,33 billions de wons, en progression de 38 % sur un trimestre et de 632 % sur un an.
La marge opérationnelle a atteint 79,7 %, soit près de 80 %.
Qu’est-ce que cela signifie concrètement ?
À la même période l’an dernier, le bénéfice opérationnel n’était que de 11,38 billions de wons. Il atteint désormais 83,33 billions, soit environ 7,3 fois plus.
De plus, c’est la première fois dans l’histoire de Hynix que son chiffre d’affaires trimestriel dépasse les 100 billions de wons.
Ainsi, si l’on considère uniquement l’activité principale, ces résultats sont non seulement bons, mais spectaculaires.
Le véritable problème concerne le bénéfice net : 39,78 billions de wons, en baisse de 57,7 % sur un trimestre et inférieur aux attentes du marché.
Il faut garder à l’esprit que le bénéfice net et le bénéfice opérationnel sont calculés selon des méthodes différentes. Le bénéfice net de Hynix au trimestre précédent avait atteint le niveau élevé de 93,92 billions de wons, en partie grâce à des revenus d’investissement. Sa forte baisse par rapport au trimestre précédent ne signifie donc pas que l’activité principale s’est soudainement détériorée.
2. Ce qui intéresse vraiment le marché, c’est de savoir si la HBM peut continuer à générer des bénéfices.
Dans cette vague liée à l’IA, beaucoup continuent de suivre Nvidia, mais la chaîne d’approvisionnement des mémoires mérite elle aussi l’attention.
Les serveurs d’IA ont besoin non seulement de GPU, mais aussi d’une grande quantité de mémoire hautes performances. Les barrières technologiques, les exigences en matière de rendement de production et les capacités de packaging avancé propres à la mémoire à large bande passante HBM ne peuvent pas être facilement remplacées par des puces mémoire classiques.
Dans ses résultats, Hynix a indiqué que les livraisons de HBM4 avaient commencé à monter en puissance. Au quatrième trimestre, les volumes livrés et le chiffre d’affaires de la HBM4 devraient dépasser ceux de la HBM3E, qui deviendra ainsi le produit phare.
Par ailleurs, la demande de DDR5 pour les serveurs augmente également, et les ventes de SSD d’entreprise bénéficient elles aussi du développement des centres de données.
Cela signifie que Hynix ne profite pas seulement de la hausse des prix d’un produit : la demande en plusieurs catégories de mémoires à forte valeur ajoutée augmente avec le développement des centres de données dédiés à l’IA.
Bien sûr, une forte demande ne signifie pas que les prix augmenteront éternellement. Il faudra aussi surveiller l’expansion de l’offre et l’évolution de la concurrence.
3. Les données les plus significatives concernent les commandes pour 2027-2028.
Hynix a déjà conclu des accords d’approvisionnement à long terme avec 14 clients majeurs. Ceux-ci couvrent plus de 50 % de sa capacité totale de production en 2027 et 2028.
Par ailleurs, l’entreprise estime que les tensions entre l’offre et la demande de mémoires pourraient perdurer jusqu’en 2030.
Pris ensemble, ces deux éléments prennent une tout autre signification.
Jusqu’à présent, le marché craignait que la demande de mémoires pour l’IA ne soit qu’un boom de courte durée.
Le signal envoyé aujourd’hui par Hynix est que des accords à long terme garantissent déjà une partie de sa capacité de production pour les deux prochaines années. La visibilité sur la demande est donc meilleure que si l’on se contentait d’examiner les commandes d’un seul trimestre.
Bien entendu, la signature d’accords à long terme ne garantit pas entièrement les bénéfices futurs : les prix des produits, les conditions contractuelles et les livraisons effectives continueront d’influer sur la rentabilité finale.
Mais, au moins pour le marché, cela contribue à atténuer la crainte d’une disparition soudaine de la demande à court terme.
4. Un autre catalyseur souvent négligé : 100 billions de wons de retours aux actionnaires.
Hynix a annoncé qu’elle prévoyait de consacrer environ 100 billions de wons aux retours aux actionnaires en 2026. Ce montant comprend plus de 30 billions de wons de dividendes en espèces et plus de 60 billions de wons de rachats et d’annulations d’actions.
Ce n’est pas une petite somme.
Dans le contexte de l’essor des investissements dans l’IA, le marché craint à la fois que les entreprises n’augmentent trop rapidement leurs capacités de production et que les dépenses d’investissement ne deviennent toujours plus importantes, au point d’absorber les flux de trésorerie.
Or, Hynix prévoit à la fois d’accroître sa capacité de production et d’offrir un retour important à ses actionnaires. Cela montre au moins que l’entreprise génère actuellement des liquidités avec une grande efficacité.
Toutefois, ce montant comprend des rachats et des annulations d’actions ainsi que des dividendes en espèces. Il ne faut pas croire que les 100 billions de wons seront intégralement distribués en espèces.
Pour finir, voici mon analyse.
Le rebond de Hynix s’explique principalement par trois facteurs : une activité principale supérieure aux attentes, la montée en puissance de la HBM4 et une meilleure visibilité sur les commandes de capacité pour les deux prochaines années.
À cela s’ajoutent les inquiétudes du marché, ces derniers temps, concernant les valorisations de l’IA et les dépenses d’investissement. Le cours de l’action pourrait donc bénéficier d’un réajustement des anticipations.
Mais ne prenez pas trop vite une forte hausse pour le début d’un nouveau marché haussier.
Il faudra surtout surveiller les livraisons et le chiffre d’affaires de la HBM4 au quatrième trimestre, les prix contractuels de la DRAM ainsi que les dépenses d’investissement des géants de l’IA comme Nvidia, Google et Microsoft.
Si les prévisions de résultats continuent d’être relevées, ce rebond sera soutenu par les fondamentaux. Mais si le titre poursuit sa hausse alors que les anticipations de bénéfices commencent à plafonner, il faudra se méfier d’un marché qui aurait déjà intégré la croissance à venir.
Un investisseur aguerri ne se contente pas de regarder quel chiffre est inférieur aux attentes : il cherche à savoir d’où vient l’argent et si l’entreprise pourra continuer à en gagner à l’avenir.
Le principal enjeu pour Hynix aujourd’hui n’est pas de savoir de combien son bénéfice net a diminué ce trimestre, mais combien de temps cette activité liée aux mémoires pour l’IA pourra rester aussi florissante.
C’est ce qui déterminera le potentiel de hausse du cours par la suite.
Sources : résultats financiers officiels de SK Hynix pour le troisième trimestre 2026, ainsi que des articles de l’agence de presse sud-coréenne Yonhap et de Reuters.
Achetez des actions américaines sur msx @MSX_CN