

在香港金管局 Ensemble 代币化资产生态框架之下,汇丰(HSBC)联合蚂蚁数科完成 AI 智能体微支付技术验证。这不是一次简单的链上 Demo 演示,而是传统银行、Web2 科技厂商,共同探索代币化存款落地场景的关键一步,也给 RWA 项目方打开了全新想象空间。对于项目方而言,这场测试真正值得深挖的,不是 “AI 自动付钱” 的噱头,而是这套架构解决了过去资产代币化长期存在的几大落地痛点。
很多 RWA 项目过去都卡在同一个难题:代币化资产只能服务于人,所有交易必须由人工发起、人工授权。即便资产已经上链,依然依赖人为操作触发,无法发挥区块链 7×24 小时清算、自动履约的核心优势。AI 智能体支付的出现,补齐了这个短板:AI Agent 可自主检索服务需求、发起交易请求,底层依托汇丰代币化存款(TDS)完成资金结算,银行系统同步实时风控核验。机器和机器之间,可以自主完成小额支付交互,全程无需人工逐笔确认。
这里需要厘清一个核心概念:代币化存款并非稳定币。代币化存款是银行将真实客户存款映射上链,属于商业银行货币,持有底层存款保障,由持牌金融机构负责资产兑付与合规。对比稳定币,它最大优势就是天然适配传统金融监管体系,资产信用来自银行,而非项目方储备证明。这也是很多实体资产代币化项目最看重的一点 —— 合规底座。过往不少 RWA 项目受困于代币信用、兑付争议、监管准入难题,而代币化存款这条路线,把结算层交给持牌银行,项目方只需要聚焦业务场景开发,不用自行承担稳定币发行、储备审计的巨大压力。
本次测试场景聚焦微支付,单笔交易金额通常低于 2 美元。很多人会疑惑,为什么银行和科技大厂,要花费资源测试小额交易?站在项目方视角,微支付是 AI 智能体规模化落地的基础场景。未来大量物联网设备、AI 服务、API 接口、链上自动化业务,都需要高频、小额、即时结算。传统支付体系手续费高、清算延迟,小额交易经济上不划算。代币化存款支持链上实时清算,大幅降低清算摩擦,让原本不具备商业可行性的机器间小额付费,变成可落地商业模式。
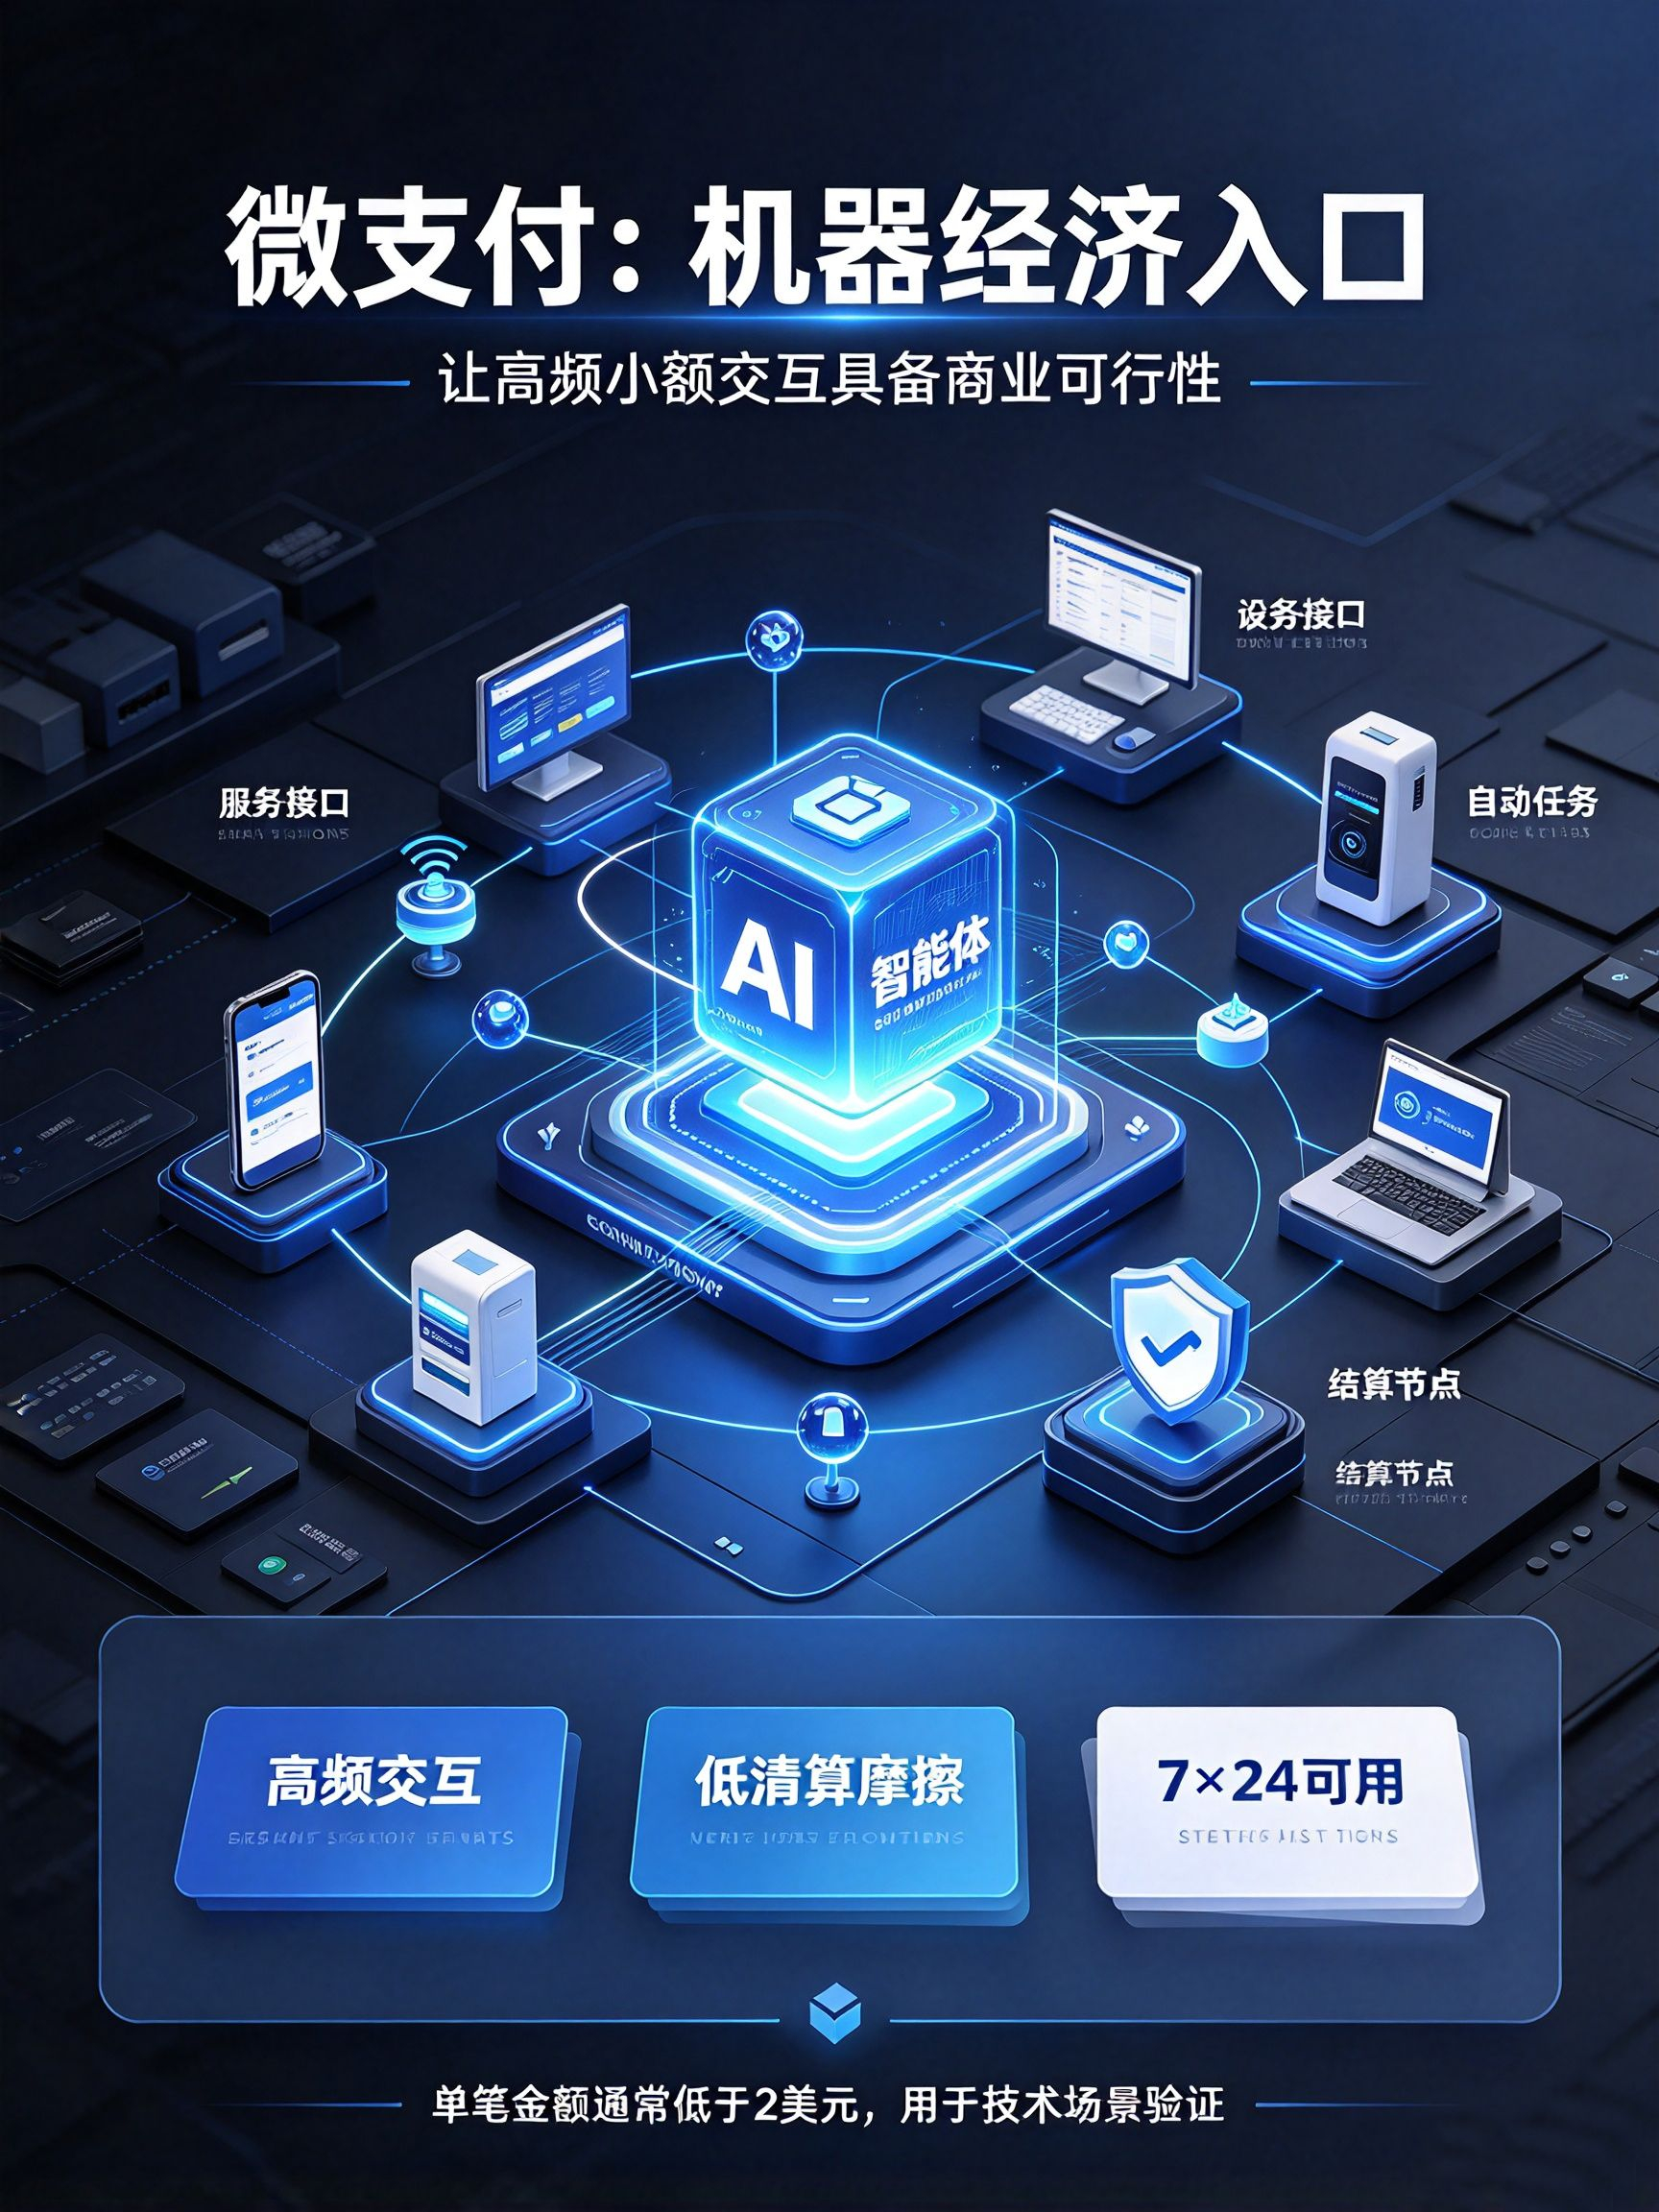
从技术架构看,交易跑在 Jovay Layer2 测试网,蚂蚁数科 Anvita Flow 网络负责 AI 服务编排。分层架构设计,同样是项目方重点关注的亮点:银行负责资金、合规、风控;Layer2 承载链上交易;AI 编排层负责业务逻辑。各角色权责清晰,解耦资金层与业务应用层。这种模式意味着,项目方不需要自建底层结算基础设施,可直接对接银行代币化存款服务,快速搭建自身业务应用,极大缩短 RWA 应用落地周期,减少底层开发、资金托管的投入成本。
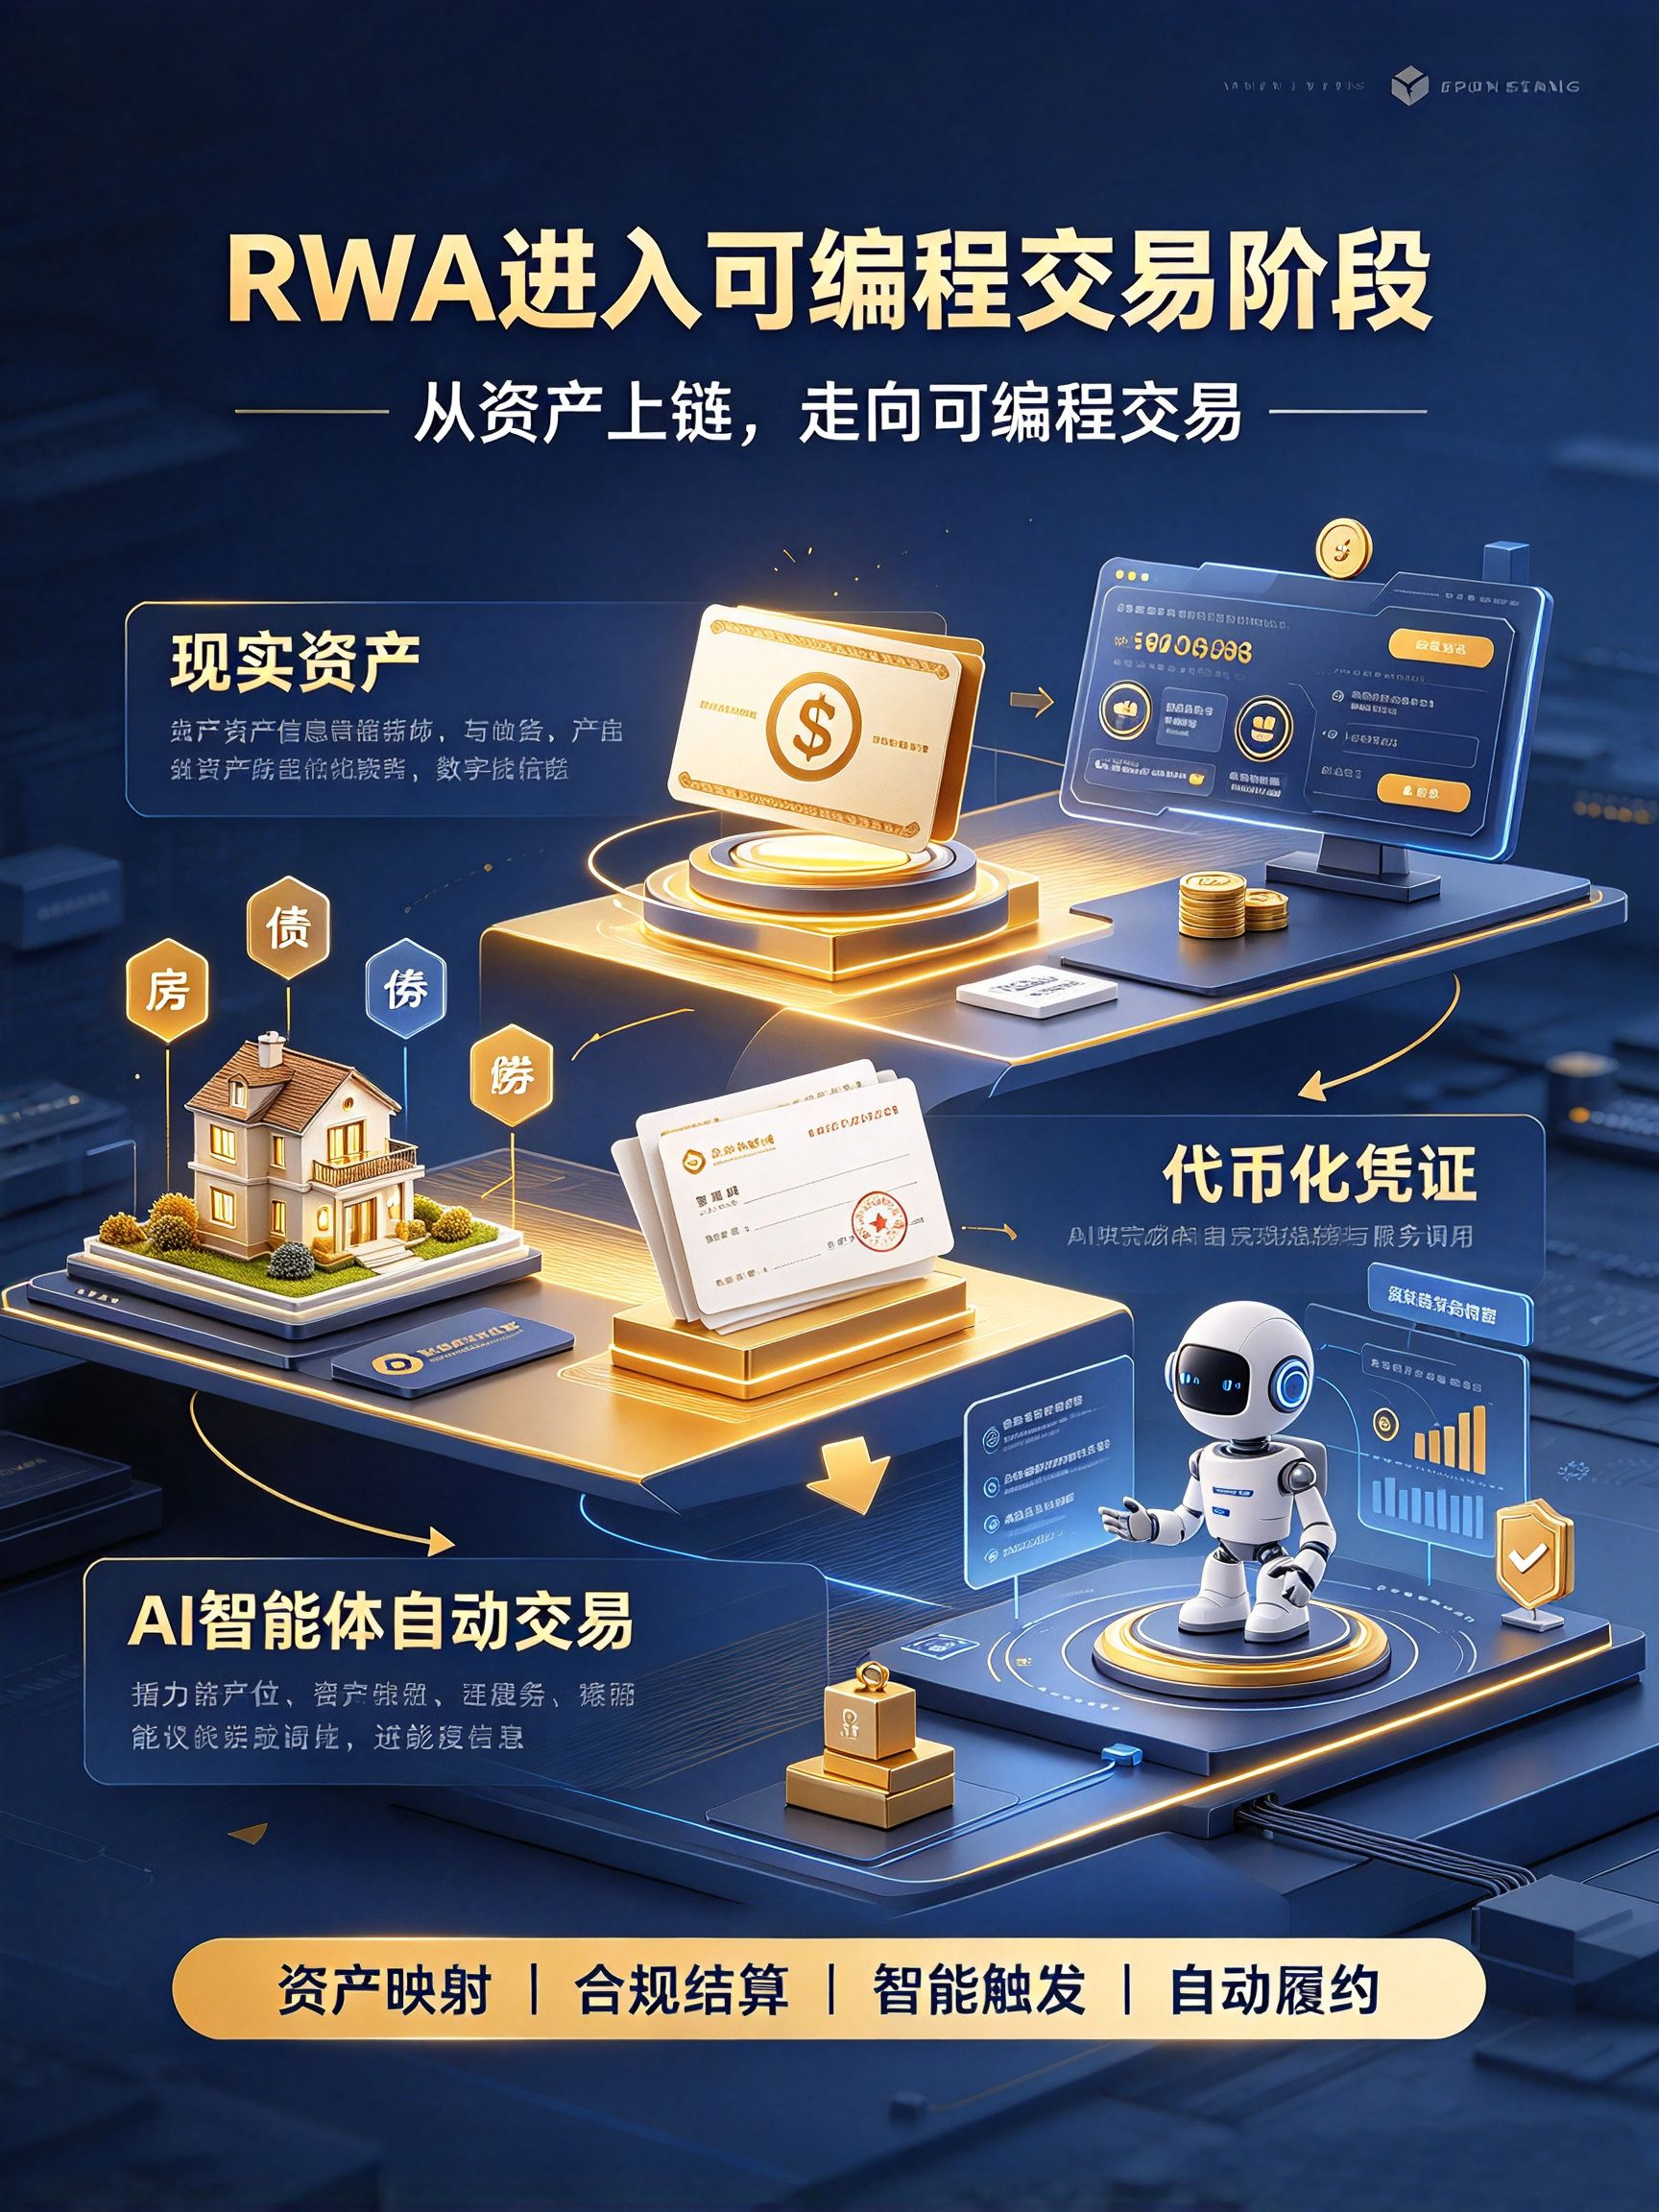
资产代币化行业,长期存在 “重资产上链,轻资金流转” 的问题。不少项目只做到把房产、债券、票据代币化,但是代币资产之间、代币资产与支付资金之间,缺少一套合规、高效的结算通路。汇丰与蚂蚁数科的这次验证,打通了一条完整链路:代币化资产 + AI 智能体触发 + 银行级链上结算 + 实时风控。这意味着 RWA 不再仅仅是把资产凭证搬到链上,而是可以构建自动化、可编程的金融业务流。项目方可以基于这套能力,拓展更多自动化场景:自动化服务费结算、资产分红自动派发、订阅制 AI 服务自动扣费等。
当然,项目方也需要理性看待这次测试的边界。本次仅为技术原型验证,尚未商用落地,整体方案还处在早期阶段。AI 智能体自主交易也带来新的风险课题:AI 决策出错引发的误支付、自动化交易的风控规则边界、链上交易审计追溯机制等,这些都是后续商业化落地必须攻克的难题。同时,代币化存款服务依托香港监管框架,跨区域拓展还需要面对不同地区的合规要求。
但不可否认,这次合作,标志着传统金融对资产代币化的探索,已经从大额企业财资调拨,延伸至 AI 驱动的自动化小额支付赛道。对于 RWA、AI Agent、实体资产上链的项目方而言,这释放了明确信号:未来资产代币化的竞争,不再单纯比拼资产标的,而是比拼可编程资金、自动化业务场景与合规结算底座的整合能力。
随着香港代币化资产生态持续推进,代币化存款 + AI 智能体的组合,有望成为实体资产上链项目的重要基础设施选择。传统金融机构和科技厂商共同搭建结算底座,项目方聚焦场景创新,或许会成为下一阶段 RWA 行业的主流协作范式。
提示:本文仅为行业技术资讯解读,不构成任何投资、项目落地与金融业务推荐。