

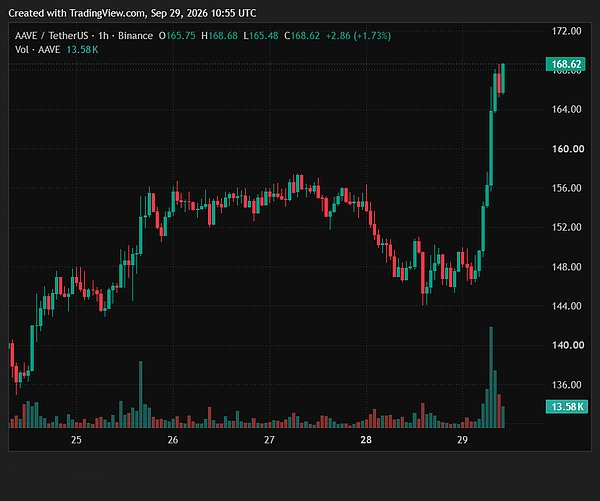
在近期 DeFi 板块分化的行情里,AAVE 走出独立上涨行情,成为市场焦点。本轮上涨并非单纯短期资金炒作,而是产品落地、RWA 叙事、代币经济升级叠加市场情绪共振共同推动。Aave 作为去中心化借贷赛道龙头,正在从传统加密资产借贷,向链上现实资产信贷平台转型,这也是本轮币价走强最核心的底层逻辑。
本轮行情最直接的催化剂,是 Aave V4 在 Base 链上线 Equities Hub,正式把代币化美股纳入 DeFi 抵押品体系。用户可以存入 Coinbase 发行的苹果、英伟达、特斯拉等 7 只代币化美股作为抵押,借出 USDC,在不卖出股票头寸的前提下获取流动性。在此之前,DeFi 借贷的抵押品基本局限于 ETH、BTC、稳定币这类原生加密资产,资产池规模天然受限。而代币化股票的接入,意味着传统金融市场数万亿美元的股票资产,有机会进入链上信贷市场。对 Aave 协议而言,这代表借贷需求、利息收入、总锁仓量都有望打开全新增长空间。Equities Hub 采用 Hub and Spoke 风险隔离架构,搭配 Chainlink 预言机喂价,单独隔离风险,不会波及 Aave 主市场,降低了新增资产带来的系统性坏账风险,也让机构资金看到了 RWA 借贷落地的可行性。
产品端之外,代币经济学升级是推高 AAVE 估值预期的另一重要支柱。Aave 创始人 Stani Kulechov 提出 Aavenomics 3.0 方案,计划在原有协议回购基础上新增代币销毁机制。过去 Aave 依靠协议手续费回购 AAVE,回购后的代币存入 DAO 金库,属于存量资产转移;而销毁机制一旦通过治理投票落地,回购的 AAVE 将永久销毁,直接减少流通供给,形成持续通缩。市场测算,Aave 协议年化收入规模可观,如果将部分收入持续用于回购销毁,代币的价值捕获能力会显著增强。
需要注意的是,此前 reETH 安全事件产生坏账,Aave 曾一度暂停回购,优先用协议收入填补坏账。如今随着坏账逐步消化,市场预期回购机制重启叠加销毁提案落地,代币的现金流价值叙事被重新定价。同时 Aave Labs 提出收入框架改革,旗下所有产品收入全部上缴 DAO 金库,协议收益不再由开发团队截留,代币持有者能够更完整地分享协议增长红利,进一步强化了 AAVE 作为 “DeFi 借贷平台股权” 的叙事。
从赛道竞争格局来看,去中心化借贷赛道竞争日趋激烈,Morpho、Spark 持续抢占市场份额,Aave 原生加密资产借贷的市占率有所下滑。正是在这样的压力之下,Aave 加速押注 RWA,寻找第二增长曲线。RWA 一直是 Web3 行业长期主线,但多数项目停留在概念阶段,Aave 这次直接把美股代币接入借贷,属于少数真正落地的 RWA 信贷场景。市场资金愿意为这种落地成果支付溢价,认为 Aave 有望借助 RWA 拉开和其他 DeFi 借贷协议的差距。V4 版本本身架构升级同样不可忽视,V4 采用模块化设计,可以快速搭建独立的资产市场,除了代币化股票,未来债券、大宗商品等现实资产都可以快速接入,为长期扩张预留空间。
宏观与资金面同样提供了助推。近期加密市场整体流动性回暖,BTC、ETH 现货 ETF 持续净流入,机构资金逐步回流加密赛道。DeFi 蓝筹币属于风险适中的板块,在大盘企稳时,资金会优先选择基本面有新故事的龙头标的。AAVE 作为 DeFi 借贷第一梯队币种,本身流动性充足,大户与机构资金容易进出,叠加 Equities Hub 消息刺激,吸引大量交易资金进场,形成短期价格突破。
但行情火热之下,风险同样不能忽视。首先,Equities Hub 目前规模尚小,抵押品和借款额度都有上限,短期对协议总收入贡献有限,RWA 大规模落地仍需要时间验证。其次,代币销毁方案还处于社区讨论阶段,尚未完成治理投票,存在提案被否决的可能性。代币化股票本身也存在发行主体、监管政策、资产赎回等风险,一旦美股或者代币化资产出现剧烈波动,会带来清算风险。另外,Aave 历史上出现过坏账事件,DeFi 借贷协议始终面临预言机风险、合约漏洞风险,这些底层隐患不会因为产品新叙事而消失。
总结来说,AAVE 本轮上涨,本质是市场对 Aave 从加密借贷转向 RWA 链上金融的价值重估。短期上涨由 Equities Hub 上线、代币销毁预期驱动;中长期价值,则取决于代币化资产借贷能否持续扩大规模,Aavenomics 3.0 能否顺利落地,协议收入能否持续增长。行情炒作容易,但业务落地需要漫长周期。对于参与者而言,需要区分短期叙事炒作与真实基本面改善,理性看待价格波动。