

Micron Technology (Nasdaq : MU) $MUB publiera ses résultats du quatrième trimestre de l’exercice après la clôture des marchés le 30 septembre, bouclant ainsi un exercice au cours duquel son action s’est envolée. Pour les investisseurs, la question n’est plus de savoir si le fabricant de mémoire peut dépasser les prévisions. Il s’agit de déterminer si les résultats, et surtout les perspectives, peuvent justifier une valorisation qui a largement devancé celle du secteur.
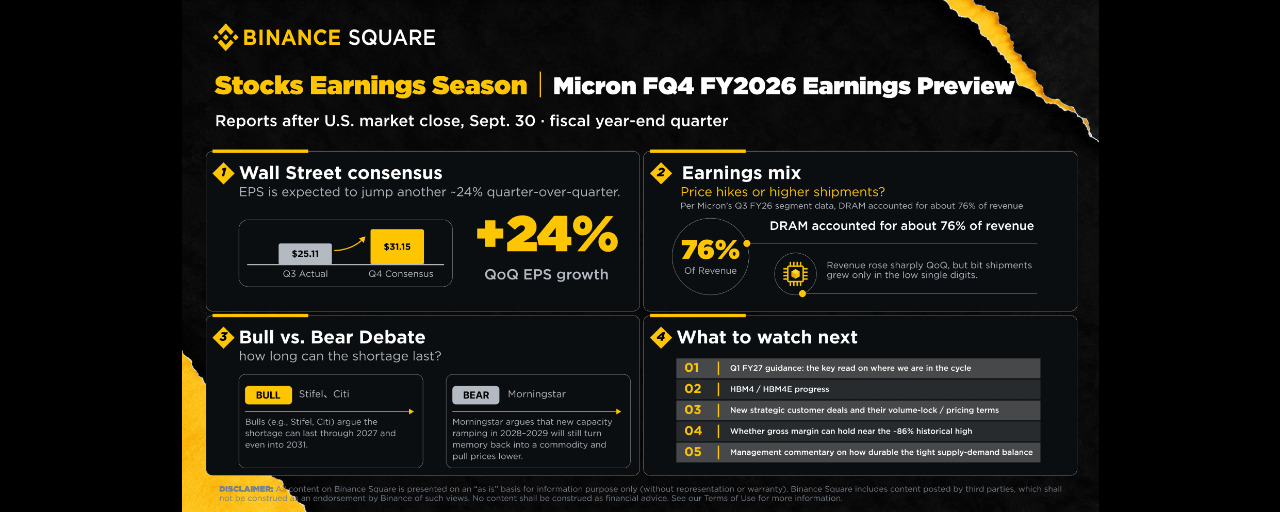
Pour le trimestre d’août, Micron a prévu un chiffre d’affaires de 1 milliard, un bénéfice non conforme aux PCGR de 1, un bénéfice dilué conforme aux PCGR de 1 et une marge brute d’environ 86 %. Wall Street se situe au niveau médian de cette fourchette, ou légèrement au-dessus. Selon TipRanks, le consensus des analystes prévoit un chiffre d’affaires d’environ 50,6 milliards et un bénéfice ajusté proche de 31,16. Un trimestre plus tôt, au troisième trimestre de l’exercice, Micron avait réalisé un bénéfice de 25,11 dollars par action, tandis que son chiffre d’affaires avait bondi d’environ 346 % sur un an. Atteindre le consensus signifierait une nouvelle hausse séquentielle d’environ 24 % du bénéfice — une progression marquée pour n’importe quel fabricant de puces.
Les bénéfices proviennent des prix, pas des volumes
La plupart des analystes attribuent le retournement des bénéfices de ce trimestre à une offre tendue et à la hausse des prix de la mémoire à large bande passante et de la DRAM liée à l’IA, plutôt qu’à une envolée du nombre d’unités expédiées.
La composition du chiffre d’affaires au troisième trimestre de l’exercice le montre bien. La DRAM représentait environ 76 % du chiffre d’affaires et, si celui-ci a fortement augmenté par rapport au trimestre précédent, les livraisons en bits n’ont progressé que de quelques pour cent. Les gains provenaient de la hausse des prix de vente moyens ; l’augmentation des volumes n’a que peu contribué.
Ce qui distingue ce cycle des précédents, c’est le rôle des accords d’approvisionnement à long terme. Lors de la conférence téléphonique sur les résultats, la direction a indiqué que la demande de certains clients clés dépassait désormais d’environ 50 % les volumes que Micron peut s’engager à fournir. À la fin du trimestre précédent, l’entreprise avait signé 16 accords stratégiques avec des clients, couvrant environ 20 % de ses bits de DRAM et près de 30 % de ses bits de NAND, et liés à quelque 22 milliards de dépôts et d’engagements financiers de la part des clients.
Les analystes penchent pour une hausse, mais les objectifs de cours sont très dispersés
Les données de TipRanks au 24 septembre montrent que 29 analystes ont évalué le titre au cours des trois mois précédents, avec un consensus d’achat fort — 28 recommandations d’achat, une recommandation de conserver et aucune recommandation de vente. L’objectif de cours moyen est d’environ 2 200 dollars, et le plus bas de 1 100 dollars. Cet écart reflète un réel désaccord sur la position actuelle du cycle.
Stifel recommande l’achat de Micron, avec un objectif de 1 500 dollars, et s’attend à ce que les résultats du quatrième trimestre comme les prévisions dépassent le consensus. La banque estime toutefois que le potentiel de hausse sera plus modéré que lors des derniers trimestres, compte tenu des accords d’approvisionnement à prix échelonnés et des limites à court terme sur les livraisons en bits. Elle prévoit également que le prix par bit de la HBM4 doublera à peu près, les négociations pour 2027 étant proches de leur conclusion.
Krish Sankar, analyste chez TD Cowen, recommande l’achat et fixe un objectif de 1 600 dollars. Il présente le dossier comme une revalorisation plutôt que comme une histoire de résultats : Micron a parcouru environ 80 % d’une période de 18 mois de hausse des marges, mais une confiance accrue dans la durabilité du cycle pourrait encore faire monter le multiple.
Citi est également optimiste et estime que la demande liée à l’IA pourrait maintenir le marché de la mémoire en situation d’offre insuffisante jusqu’en 2031.
Ben Reitzes, analyste chez Melius Research, affiche l’objectif de cours le plus élevé de Wall Street, à 2 200 dollars, en invoquant des années de capacités HBM entièrement réservées et la visibilité sur les revenus qu’apportent les contrats à long terme garantis.
Le camp prudent s’inquiète de la normalisation et de la valorisation
Le contre-argument avancé par plusieurs institutions et investisseurs nommément cités porte moins sur un éventuel effondrement de la demande liée à l’IA que sur le retour à la normale de marges élevées et sur une action dont le cours intègre déjà beaucoup d’optimisme.
James Schneider, analyste chez Goldman Sachs, est le plus prudent des trois grandes banques : il recommande de conserver le titre et prévoit un bénéfice de 62. Malgré cela, les propres prévisions de Goldman pour le trimestre dépassent de quelques pour cent le consensus — 32,54 — et la banque table sur une croissance séquentielle du chiffre d’affaires à deux chiffres bas au premier trimestre de l’exercice, tout en désignant comme principal risque les ajouts de capacité à long terme des producteurs chinois. Autrement dit, la position neutre de Goldman repose sur la valorisation, et non sur un quelconque doute quant aux fondamentaux.
William Kerwin, analyste chez Morningstar, attribue deux étoiles au titre, estime que l’entreprise ne dispose d’aucun avantage concurrentiel durable et lui assigne un niveau d’incertitude « très élevé ». Après le trimestre de juin, il a relevé sa juste valeur à 455, mais considère toujours l’action comme chère. Son pessimisme tient à la cyclicité : Kerwin estime que la mémoire est fondamentalement une activité cyclique et s’attend à ce qu’une vague de nouvelles capacités en 2028 et 2029 provoque une offre excédentaire et fasse baisser les prix. À ses yeux, les accords à long terme atténuent le choc, mais n’empêchent pas le retournement, car les revenus réellement garantis par les contrats clients ne couvrent qu’une fraction du total.
Michael Burry, l’investisseur de « The Big Short » et fondateur de Scion Asset Management, a renforcé ses paris baissiers contre Micron. Selon Yahoo Finance, il a pris des positions vendeuses sur le titre ainsi que sur l’ETF iShares Semiconductor. Son argumentaire fondamental s’appuie sur des signaux du secteur : il a notamment cité le président d’Acer, qui décrivait un marché de la DDR4 comptant plus de vendeurs que d’acheteurs, et suit de près CXMT, en Chine, dont les progrès en matière de rendements de production de DDR5 et de fabrication en volume pourraient accroître l’offre et limiter toute hausse durable des prix de la mémoire.
Au final, le désaccord entre optimistes et pessimistes sur l’offre porte sur le calendrier. Les optimistes — parmi lesquels Stifel et Citi — estiment que la pénurie se prolongera jusqu’en 2027, voire en 2031. Morningstar rétorque que les capacités qui entreront en service en 2028 et 2029 ramèneront la mémoire à ses fondamentaux de produit de base et feront de nouveau baisser les prix.
Autres facteurs à surveiller
Droits de douane. Investing.com rapporte que l’administration Trump envisage d’élargir les droits de douane sur les semi-conducteurs aux serveurs et aux ordinateurs portables, une mesure qui, selon les craintes du secteur, pourrait ralentir le rythme des dépenses dans les infrastructures d’IA.
Litige en matière de brevets. Netlist a déposé une plainte contre la mémoire DDR5 de Micron auprès de la Commission du commerce international des États-Unis, et Micron a récemment perdu un recours en matière de brevets contre cette société. Une ordonnance d’exclusion semble peu probable à court terme, mais constituerait un risque important.
Rendement du capital. Selon CNBC, les quelque 6,165 milliards de dollars de financement direct accordés à Micron au titre du CHIPS Act en décembre 2024 étaient assortis de garde-fous limitant les rachats d’actions et les dividendes de grande ampleur pour les bénéficiaires. Ces restrictions propres à l’entreprise expireront après le 9 décembre de cette année. Le directeur financier Mark Murphy a déclaré que l’entreprise comptait accroître le rendement du capital après cette date, avec pour objectif à long terme de restituer aux actionnaires 100 % des flux de trésorerie excédentaires. Alors que des concurrents comme SK Hynix ont déjà annoncé des rachats d’actions de plusieurs milliards de dollars, les investisseurs seront attentifs à tout engagement pris lors de la conférence téléphonique.
Recherche et développement. Micron prévoit d’investir 10 milliards de dollars au cours de la prochaine décennie dans un centre de recherche à Boise, dans l’Idaho, baptisé Micron Research Labs.
Les éléments qui compteront le plus le 30 septembre
Selon le consensus, les prévisions du prochain trimestre compteront davantage que les chiffres du trimestre en cours.
Les prévisions pour le premier trimestre de l’exercice sont essentielles pour situer le cycle. TipRanks estime le consensus des analystes pour le trimestre de novembre à environ 46,9 milliards et 31,49 de bénéfice (35,11). Le modèle de Goldman pour le trimestre table sur environ 57,7 milliards de dollars, au-dessus du chiffre de marché qu’il cite.
Les progrès de HBM4 et HBM4E, et la capacité de Micron à maintenir ou à accroître sa part d’environ 20 % du marché de la HBM.
Les nouveaux accords stratégiques avec les clients, ainsi que leurs conditions de volume et de prix — en particulier les progrès vers la sécurisation de la moitié du chiffre d’affaires.
La capacité de la marge brute à se maintenir près de son sommet de 86 %, et le fait que le rythme des hausses de prix commence ou non à ralentir.
Les déclarations de la direction sur la durabilité de l’offre et de la demande. Tout signe d’essoufflement des prix ou de la demande de HBM pourrait déclencher une réaction de type « vendre la nouvelle », même si les résultats dépassent les attentes.