


Original|Odaily Journal de la planète ( @OdailyChina )
Auteur|Wenser ( @wenser 2010 )
Avalanche deviendra-t-il le réseau blockchain officiel de tokenisation de la société mère de la Bourse de New York, ICE ?
La semaine dernière, le président d’Ava Labs, Cooper, a indiqué publiquement que la Bourse de New York testait la technologie Avalanche depuis un an et évaluait les voies possibles pour y intégrer ses systèmes de trading existants ; à l’heure actuelle, les deux parties ont établi une relation de coopération, mais la Bourse de New York n’a pas encore confirmé définitivement si elle choisirait Avalanche comme blockchain pour sa plateforme de titres tokenisés. De son côté, ICE affirme que les deux parties coopèrent étroitement, et que la chaîne Avalanche répond à plusieurs besoins, mais qu’à ce jour, aucune des deux parties n’a annoncé avoir sélectionné l’autre.
En janvier de cette année, la Bourse de New York a annoncé son intention de lancer une plateforme de négociation d’actions américaines et d’ETF tokenisés, avec règlement on-chain. En août, ICE, sa société mère, a également investi dans tZERO et en a fait un partenaire de la plateforme.
Avec l’ouverture par la SEC américaine d’un dispositif d’exemption à l’innovation pour les plateformes de négociation d’actions tokenisées, le nouvel enjeu de la concurrence entre blockchains publiques est désormais l’accès aux plateformes de négociation de liquidités des marchés financiers traditionnels.
Pourquoi ICE s’intéresse à Avalanche : capacités techniques, avantages réglementaires et cas d’usage éprouvés
Lors du sommet Avalanche de la semaine dernière, Michael Blaugrund, responsable de la planification stratégique chez ICE, a déclaré que l’entreprise « échangeait étroitement avec l’équipe d’Avalanche » dans le cadre de son évaluation des plateformes blockchain et qu’« Avalanche répond à nos exigences à bien des égards ».
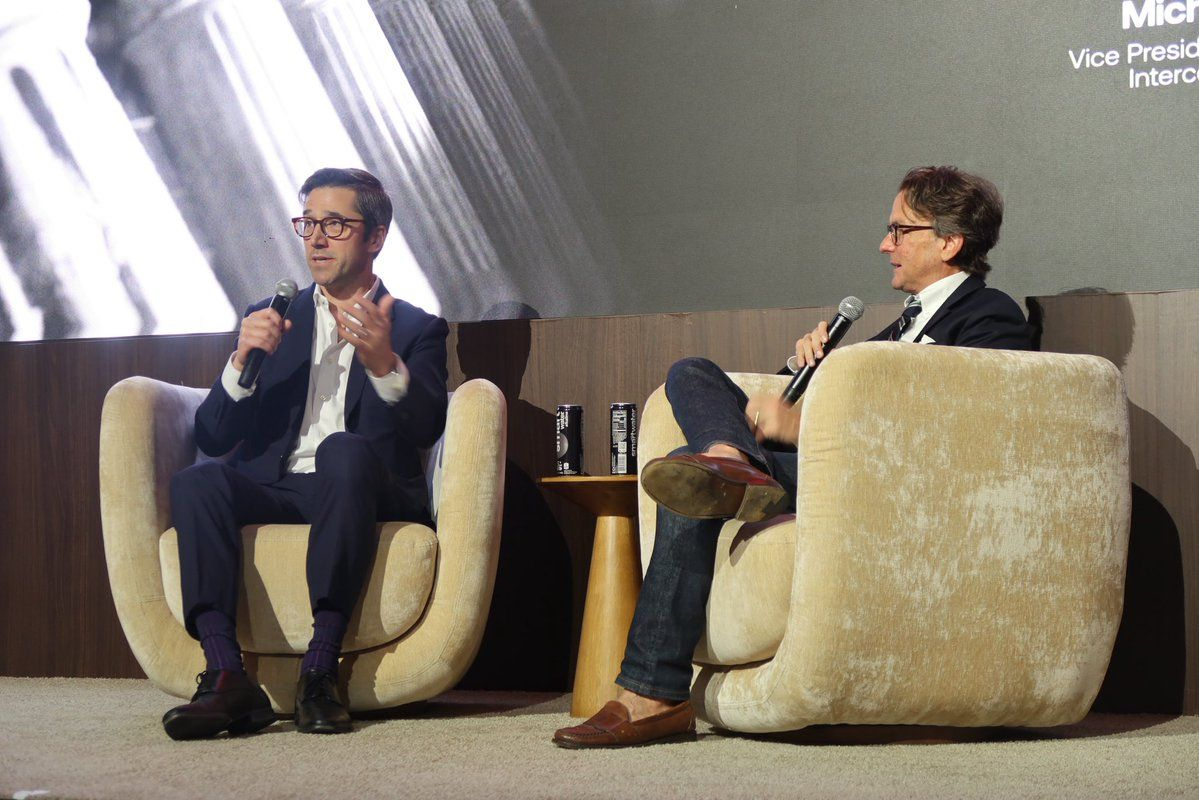
Au vu des informations disponibles, trois raisons principales expliquent pourquoi Avalanche est devenu un « partenaire potentiel » d’ICE :
Premièrement, les solides capacités techniques développées par la blockchain Avalanche.
En tant que blockchain publique bien établie, Avalanche a acquis une certaine expérience en matière de performances, de prise en charge des portefeuilles institutionnels, d’interopérabilité et de connexion aux infrastructures de titres existantes. Le coût moyen de ses transactions est également très faible, généralement de l’ordre de 0,001 à 0,02 dollar.
Deuxièmement, l’avantage réglementaire de la blockchain Avalanche.
Au-delà des avantages naturels des entreprises américaines, Avalanche se distingue des autres blockchains publiques ouvertes en permettant aux institutions d’intégrer directement des règles de conformité au niveau du protocole, tout en préservant l’interopérabilité avec un écosystème plus vaste. Parmi les fonctionnalités proposées figurent les listes blanches d’utilisateurs et de transactions, le contrôle des autorisations des validateurs, le contrôle du déploiement des contrats, l’isolation et le contrôle autonome, le cadre institutionnel Evergreen, ainsi que l’équilibre entre confidentialité et auditabilité. En bref, les institutions peuvent l’adopter avec souplesse tout en respectant les exigences réglementaires. Les ETF liés au jeton Avalanche et les produits au comptant cotés lancés par VanEck, Bitwise, Grayscale et d’autres sociétés témoignent également de la rigueur de son dispositif de conformité.
Troisièmement, les cas d’usage éprouvés de la blockchain Avalanche.
Le stablecoin de l’État américain du Wyoming, les titres de propriété des véhicules du DMV de Californie, KRW1 — le premier stablecoin adossé au won coréen, lancé par BDACS, un dépositaire sud-coréen d’actifs crypto —, la plateforme multi-tokens basée sur Avalanche lancée par le géant japonais des paiements TIS, le système d’identité numérique UAE PASS lancé aux Émirats arabes unis sur Avalanche, la mise on-chain de 2,7 milliards de dollars d’actifs par Progmat, une plateforme japonaise de titres tokenisés, ainsi que la plateforme de titres tokenisés créée sur Avalanche par Hanwha Investment & Securities fonctionnent tous sur la blockchain Avalanche et respectent les exigences réglementaires locales. En matière de cas d’usage éprouvés, Avalanche affiche un bilan remarquable.
La voie de la collaboration entre les bourses et les blockchains publiques : un besoin mutuel, pas une question de supériorité
Lors du même événement, Cooper, président d’Ava Labs, a déclaré que certaines plateformes de négociation de titres devraient commencer à proposer des transactions 24 heures sur 24 en semaine au cours de l’année à venir.
« S’agira-t-il de grandes bourses ? Des plus grandes bourses du monde, comme la Bourse de Londres, la Bourse de New York ou le Chicago Mercantile Exchange ? Je n’en suis pas certain », a-t-il déclaré. « De nombreuses plateformes de négociation de titres de taille plus modeste s’attachent à démontrer leur attrait à l’échelle mondiale afin d’attirer des liquidités. »
Il est manifeste que, dans une certaine mesure, l’adoption de blockchains publiques et le lancement de plateformes de tokenisation font désormais consensus parmi de nombreuses bourses. Après tout, créer un réseau blockchain à partir de zéro pose non seulement des défis techniques et des problèmes de délais, mais représente aussi une occasion de croissance supplémentaire par rapport à l’intégration dans un écosystème blockchain déjà établi. Même Robinhood, plateforme de courtage réputée, n’a pas choisi de construire son propre réseau blockchain de toutes pièces. Elle s’est plutôt appuyée sur la technologie d’un réseau de couche 2 de l’écosystème Ethereum pour lancer Robinhood Chain, aujourd’hui soutenue par deux piliers : les actifs RWA et les memecoins.
Pour de nombreux réseaux de blockchains publiques, le marché crypto natif ne peut plus, à lui seul, soutenir des ambitions plus vastes et un développement à plus long terme. Pour attirer davantage d’utilisateurs, augmenter les volumes de transactions et développer leur écosystème, ils doivent se tourner vers des systèmes et des structures de plus grande envergure, et nouer des partenariats. Les bourses traditionnelles constituent naturellement le meilleur choix.
Les principales bourses américaines, en particulier le NYSE et le Nasdaq, disposent de volumes de transactions, de liquidités et d’un marché d’utilisateurs qui représentent une manne convoitée par les réseaux blockchain crypto. Dans un avenir proche, une fois que les plateformes d’actions tokenisées auront obtenu l’approbation des autorités de régulation, les réseaux de règlement et de négociation choisis par les bourses traditionnelles connaîtront un essor considérable grâce à la caution de leur marque. En comparaison, les différents TVL des écosystèmes actuellement recensés sur le marché crypto ne sont qu’une goutte d’eau dans l’océan.
Comparée aux récits précédents — demandes d’ETF, trésoreries d’entreprises cotées, etc. — la prochaine grande tendance institutionnelle appelée à guider le développement du secteur crypto pourrait bien dépendre du réseau de partenaires mis en place par les bourses traditionnelles. Cette évolution, menée en parallèle des réformes réglementaires impulsées par des organismes comme la SEC et la CFTC américaines, pourrait ouvrir au marché crypto une deuxième courbe de croissance et lui offrir une véritable occasion d’atteindre une valorisation de plusieurs milliers de milliards de dollars.
À lire également
La SEC américaine ouvre la « boîte de Pandore » : les échanges d’actions tokenisées on-chain sont officiellement lancés
L’exemption d’innovation de cinq ans de la SEC entre en vigueur : qui obtiendra son billet pour les actions américaines tokenisées ?