
AMD dépasse 1 000 milliards de dollars — Les bénéfices peuvent-ils suivre ?
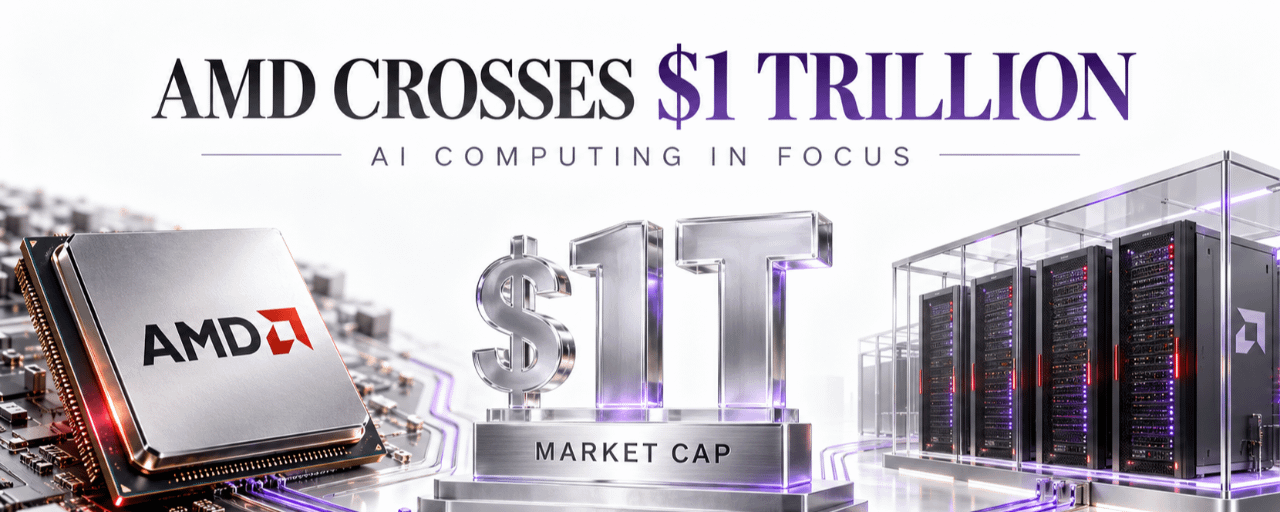
AMD a franchi pour la première fois le cap des 1 000 milliards de dollars de capitalisation boursière le 21 septembre 2026. Le rapport intrajournalier de Reuters indiquait une hausse de 9,6 % à 613,31 $ tandis que les valeurs du secteur des semi-conducteurs progressaient, portées par un regain d’enthousiasme pour l’IA.
Les résultats opérationnels de l’entreprise fournissent un contexte utile. Au T2 2026, AMD a publié 11,5 milliards de dollars de chiffre d’affaires, soit une hausse de 50 % sur un an. Son activité « data center » a généré 6,7 milliards de dollars, en hausse de 107 %, la demande pour les processeurs serveurs et les accélérateurs d’IA alimentant la croissance.
Mon avis : cette valorisation place des attentes considérables sur les bénéfices futurs d’AMD. L’opportunité consiste à capter davantage de dépenses à mesure que les clients développent leur infrastructure informatique, tout en transformant ces déploiements en relations clients durables.
L’exécution déterminera la part de cette opportunité qui parvient aux actionnaires. Livrer davantage de matériel compte, mais les prix compétitifs, le support logiciel, la fiabilité des livraisons et les marges obtenues sur chaque déploiement comptent aussi. Une croissance rapide des revenus peut coexister avec une pression sur la rentabilité.
Je me concentrerais sur la croissance des centres de données, la génération de trésorerie et les commandes récurrentes des clients au cours des prochains trimestres. Une amélioration sur ces indicateurs renforcerait l’argumentaire économique qui sous-tend l’objectif. Des retards ou une rentabilité plus faible pourraient rendre une action de croissance coûteuse plus sensible à des résultats décevants.
Qu’est-ce qui compte davantage pour AMD à partir d’ici : une croissance plus rapide des ventes liées à l’IA ou des marges plus élevées ?