#日本央行加息至31年高位
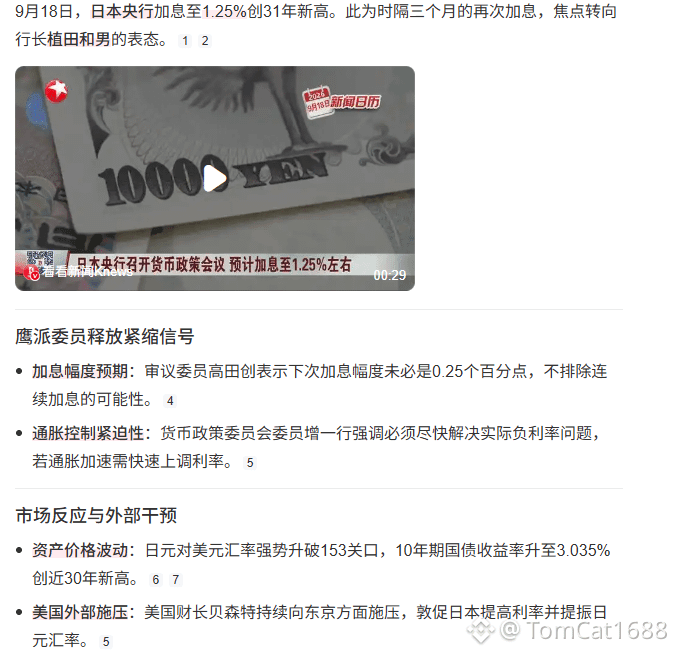
La Banque du Japon, avec un vote de 7 contre 2, a fait bondir brutalement le taux directeur de 1,00 % à 1,25 % : il s’agit du niveau de taux le plus élevé depuis 31 ans, soit depuis 1995 ! Le dernier relèvement n’avait eu lieu que 3 mois plus tôt, établissant le plus court intervalle entre deux hausses depuis 1990 !
Mais le plus explosif, c’est que—une fois la hausse actée, le yen a plongé ! Le dollar/yen s’est envolé à court terme de plus de 70 points, et a même percé la barre des 157. Pourquoi ? Parce que deux membres ont voté contre : Ueda et Otoko ont été encore plus directs en déclarant « aucun calendrier de hausse, pas de plafond au taux ». Le marché a immédiatement compris : ce n’est qu’une « hausse accommodante », autrement dit une hausse dans le style “dovish” !
Regardez maintenant la vérité implacable des fondamentaux : l’inflation japonaise “core” augmente d’une année sur l’autre depuis 60 mois consécutifs. En août, l’inflation core est à 1,7 %, mais une fois les subventions énergétiques retirées, elle pourrait dépasser directement 2 % en octobre, et même atteindre 3 % d’ici mars 2027 !
Le nœud fatal du problème : le taux de la dette du gouvernement japonais dépasse 230 % du PIB. Pendant que l’administration du Premier ministre Koichi Takaichi lance, d’un côté, une expansion budgétaire avec un budget historique de 122 000 milliards de yens, la banque centrale est, de l’autre, forcée de resserrer la politique monétaire : la direction des politiques budgétaire et monétaire est ainsi gravement déchirée !
Hausser les taux, et on ne peut pas créer la prospérité ; resserrer la politique, et on ne peut pas réduire la dette. Le pari le plus audacieux de la Banque du Japon en 31 ans : parier non pas contre l’inflation, mais sur la capacité d’un pays en train d’être englouti par des problèmes structurels… encore combien de temps pourra-t-il tenir ?
La Banque du Japon, avec un vote de 7 contre 2, a fait bondir brutalement le taux directeur de 1,00 % à 1,25 % : il s’agit du niveau de taux le plus élevé depuis 31 ans, soit depuis 1995 ! Le dernier relèvement n’avait eu lieu que 3 mois plus tôt, établissant le plus court intervalle entre deux hausses depuis 1990 !
Mais le plus explosif, c’est que—une fois la hausse actée, le yen a plongé ! Le dollar/yen s’est envolé à court terme de plus de 70 points, et a même percé la barre des 157. Pourquoi ? Parce que deux membres ont voté contre : Ueda et Otoko ont été encore plus directs en déclarant « aucun calendrier de hausse, pas de plafond au taux ». Le marché a immédiatement compris : ce n’est qu’une « hausse accommodante », autrement dit une hausse dans le style “dovish” !
Regardez maintenant la vérité implacable des fondamentaux : l’inflation japonaise “core” augmente d’une année sur l’autre depuis 60 mois consécutifs. En août, l’inflation core est à 1,7 %, mais une fois les subventions énergétiques retirées, elle pourrait dépasser directement 2 % en octobre, et même atteindre 3 % d’ici mars 2027 !
Le nœud fatal du problème : le taux de la dette du gouvernement japonais dépasse 230 % du PIB. Pendant que l’administration du Premier ministre Koichi Takaichi lance, d’un côté, une expansion budgétaire avec un budget historique de 122 000 milliards de yens, la banque centrale est, de l’autre, forcée de resserrer la politique monétaire : la direction des politiques budgétaire et monétaire est ainsi gravement déchirée !
Hausser les taux, et on ne peut pas créer la prospérité ; resserrer la politique, et on ne peut pas réduire la dette. Le pari le plus audacieux de la Banque du Japon en 31 ans : parier non pas contre l’inflation, mais sur la capacité d’un pays en train d’être englouti par des problèmes structurels… encore combien de temps pourra-t-il tenir ?