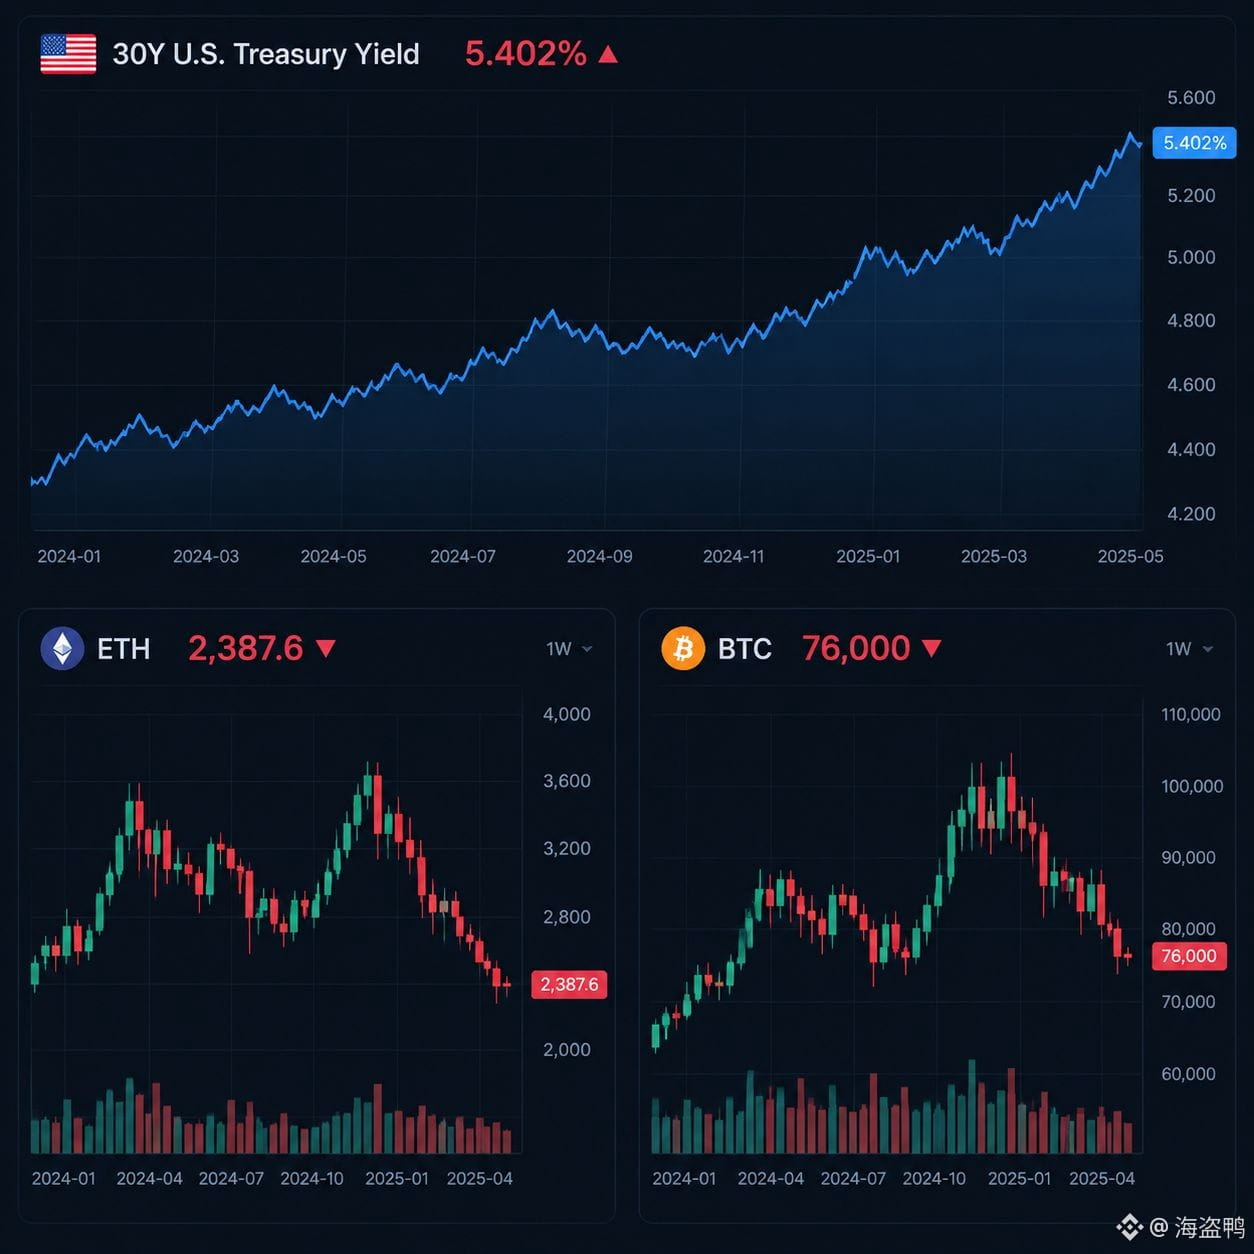
Le rendement des bons du Trésor américain à 30 ans a franchi 5,40 %. La même semaine, Ethereum est passé sous 2 400 dollars et le Bitcoin est tombé à 76 000.
Beaucoup de gens considèrent ces deux éléments comme deux informations distinctes. En réalité, il s’agit d’une seule, et c’est une nouvelle qui coupe depuis le côté du dénominateur.
Le taux d’intérêt à long terme est la véritable ligne de force de l’évaluation des actifs à l’échelle mondiale. Quand il remonte, les taux d’actualisation de tous les actifs qui racontent leur histoire à partir des flux de trésorerie futurs l’imitent aussitôt : les valeurs technologiques, les actions de croissance et les cryptos, tous positionnés sur le même dénominateur, ne pourront pas s’y soustraire. Si la devise que vous tenez baisse, ce n’est pas qu’elle ait eu un problème fondamental à elle seule : c’est simplement que les obligations sans risque versent désormais davantage d’intérêts. Si vous demandez à quelqu’un d’acheter quelque chose dont la volatilité est deux fois plus élevée, quel niveau de prime doit-il exiger ?
Je sais que cette explication peut vous irriter. Au cours des deux dernières années, la logique dominante dans le monde des cryptos était le récit de liquidité : dès que les anticipations de baisse des taux apparaissent, ça monte d’abord, et on ne s’occupe pas des taux des Treasuries. Mais maintenant, ce point d’ancrage a été retiré. Les divergences du marché portent désormais sur la question de savoir si les taux seront plus élevés et plus longtemps ; or personne ne peut répondre à cette interrogation à la place de la Réserve fédérale.
Si une baisse des taux arrive ne serait-ce qu’un mois plus tard que prévu, c’est souvent d’abord la partie des positions la plus fortement endettée qui casse, pas nécessairement les projets dont les fondamentaux sont les plus dégradés.
Ainsi, chaque jour, ce n’est pas la tendance (les bougies) qu’il faut surveiller, mais l’orientation de cette ligne : le rendement des obligations à long terme. Tant qu’elle n’a pas tourné, le renversement des actifs risqués ne peut pas vraiment commencer. D’ici là, à chaque rebond, posez d’abord une question : les taux se détendent-ils, ou est-ce simplement que quelqu’un achète pour le “fond” ?
Vous pensez que ce n’est qu’une volatilité à court terme, ou que la règle de la valorisation a vraiment été changée pour de bon ?
Beaucoup de gens considèrent ces deux éléments comme deux informations distinctes. En réalité, il s’agit d’une seule, et c’est une nouvelle qui coupe depuis le côté du dénominateur.
Le taux d’intérêt à long terme est la véritable ligne de force de l’évaluation des actifs à l’échelle mondiale. Quand il remonte, les taux d’actualisation de tous les actifs qui racontent leur histoire à partir des flux de trésorerie futurs l’imitent aussitôt : les valeurs technologiques, les actions de croissance et les cryptos, tous positionnés sur le même dénominateur, ne pourront pas s’y soustraire. Si la devise que vous tenez baisse, ce n’est pas qu’elle ait eu un problème fondamental à elle seule : c’est simplement que les obligations sans risque versent désormais davantage d’intérêts. Si vous demandez à quelqu’un d’acheter quelque chose dont la volatilité est deux fois plus élevée, quel niveau de prime doit-il exiger ?
Je sais que cette explication peut vous irriter. Au cours des deux dernières années, la logique dominante dans le monde des cryptos était le récit de liquidité : dès que les anticipations de baisse des taux apparaissent, ça monte d’abord, et on ne s’occupe pas des taux des Treasuries. Mais maintenant, ce point d’ancrage a été retiré. Les divergences du marché portent désormais sur la question de savoir si les taux seront plus élevés et plus longtemps ; or personne ne peut répondre à cette interrogation à la place de la Réserve fédérale.
Si une baisse des taux arrive ne serait-ce qu’un mois plus tard que prévu, c’est souvent d’abord la partie des positions la plus fortement endettée qui casse, pas nécessairement les projets dont les fondamentaux sont les plus dégradés.
Ainsi, chaque jour, ce n’est pas la tendance (les bougies) qu’il faut surveiller, mais l’orientation de cette ligne : le rendement des obligations à long terme. Tant qu’elle n’a pas tourné, le renversement des actifs risqués ne peut pas vraiment commencer. D’ici là, à chaque rebond, posez d’abord une question : les taux se détendent-ils, ou est-ce simplement que quelqu’un achète pour le “fond” ?
Vous pensez que ce n’est qu’une volatilité à court terme, ou que la règle de la valorisation a vraiment été changée pour de bon ?