Probabilité de nouvelle hausse des taux de la Fed en octobre dépassant 55%
Tout le monde a surestimé la résilience des actifs risqués, ou bien sous-estime-t-il la détermination de la Fed à combattre l’inflation ?
À l’issue de la réunion de septembre, la Fed a annoncé une hausse de taux de 25 points de base, portant le taux directeur à la fourchette de 3,75 % à 4,0 %. Il s’agit de la première remontée des taux depuis près de trois ans : elle a directement brisé le rêve d’une baisse prochaine des taux, jusque-là bien ancré dans le marché. Pourtant, après que la hausse a été actée, les données du CME ont rapidement montré que la probabilité de parier à nouveau, avant la fin de l’année, sur une hausse de 25 points de base a déjà dépassé 55%
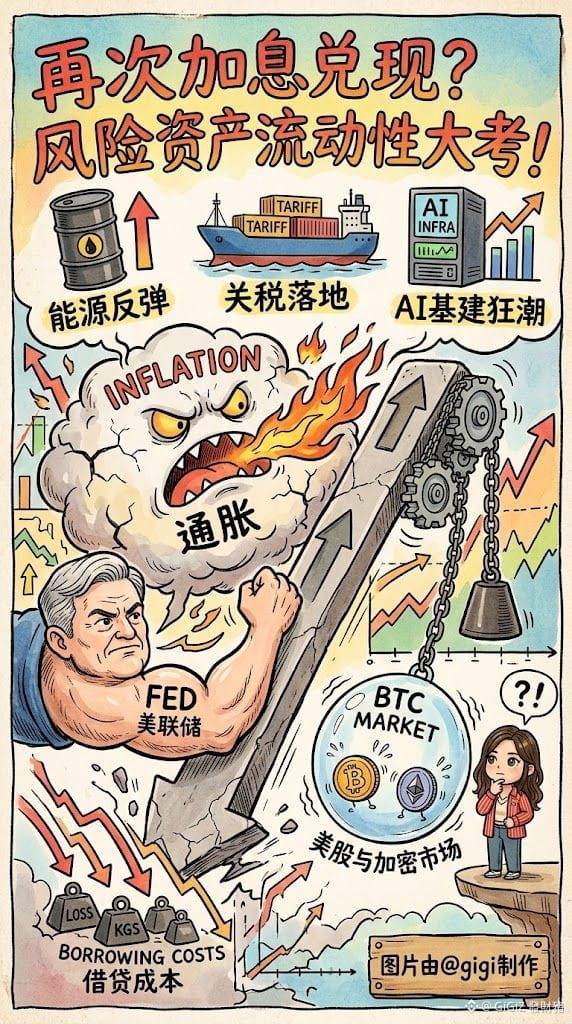
On dirait que c’est le rebond de l’énergie, la mise en œuvre des tarifs douaniers et la frénésie des investissements liés à l’IA qui font remonter l’inflation. Mais le marché mène une bataille psychologique : beaucoup parient que la Fed n’osera pas trop resserrer la liquidité. Ainsi, les marchés boursiers US et des cryptomonnaies tiennent encore bon à des niveaux élevés
Cette tarification d’une hausse des taux plutôt limitée est très dangereuse. À mesure que le rendement des obligations du Trésor américain à 10 ans grimpe et que le taux des prêts hypothécaires sur 30 ans approche les 7 %, le coût de l’emprunt retire concrètement des liquidités au marché. À court terme, si l’inflation reste collante, l’annonce d’une nouvelle hausse se matérialisant, les prix des actifs feront face à une refonte brutale : l’étouffement des bulles d’évaluation est inévitable
Il est difficile que le niveau central des taux revienne à celui d’autrefois. Les coûts du capital à long terme ne feront qu’augmenter. Pour l’instant, la solidité des actifs ressemble davantage à une inertie optimiste avant le départ : l’épreuve de liquidité ne fait que commencer
Pensez-vous que cette hausse des taux vise à dégonfler “sainement” les bulles du marché, ou qu’elle déclenchera directement un repli en profondeur ?
$BTC $ETH
DYOR
Tout le monde a surestimé la résilience des actifs risqués, ou bien sous-estime-t-il la détermination de la Fed à combattre l’inflation ?
À l’issue de la réunion de septembre, la Fed a annoncé une hausse de taux de 25 points de base, portant le taux directeur à la fourchette de 3,75 % à 4,0 %. Il s’agit de la première remontée des taux depuis près de trois ans : elle a directement brisé le rêve d’une baisse prochaine des taux, jusque-là bien ancré dans le marché. Pourtant, après que la hausse a été actée, les données du CME ont rapidement montré que la probabilité de parier à nouveau, avant la fin de l’année, sur une hausse de 25 points de base a déjà dépassé 55%
On dirait que c’est le rebond de l’énergie, la mise en œuvre des tarifs douaniers et la frénésie des investissements liés à l’IA qui font remonter l’inflation. Mais le marché mène une bataille psychologique : beaucoup parient que la Fed n’osera pas trop resserrer la liquidité. Ainsi, les marchés boursiers US et des cryptomonnaies tiennent encore bon à des niveaux élevés
Cette tarification d’une hausse des taux plutôt limitée est très dangereuse. À mesure que le rendement des obligations du Trésor américain à 10 ans grimpe et que le taux des prêts hypothécaires sur 30 ans approche les 7 %, le coût de l’emprunt retire concrètement des liquidités au marché. À court terme, si l’inflation reste collante, l’annonce d’une nouvelle hausse se matérialisant, les prix des actifs feront face à une refonte brutale : l’étouffement des bulles d’évaluation est inévitable
Il est difficile que le niveau central des taux revienne à celui d’autrefois. Les coûts du capital à long terme ne feront qu’augmenter. Pour l’instant, la solidité des actifs ressemble davantage à une inertie optimiste avant le départ : l’épreuve de liquidité ne fait que commencer
Pensez-vous que cette hausse des taux vise à dégonfler “sainement” les bulles du marché, ou qu’elle déclenchera directement un repli en profondeur ?
$BTC $ETH
DYOR