$VVV Ce plateau est un peu intéressant.
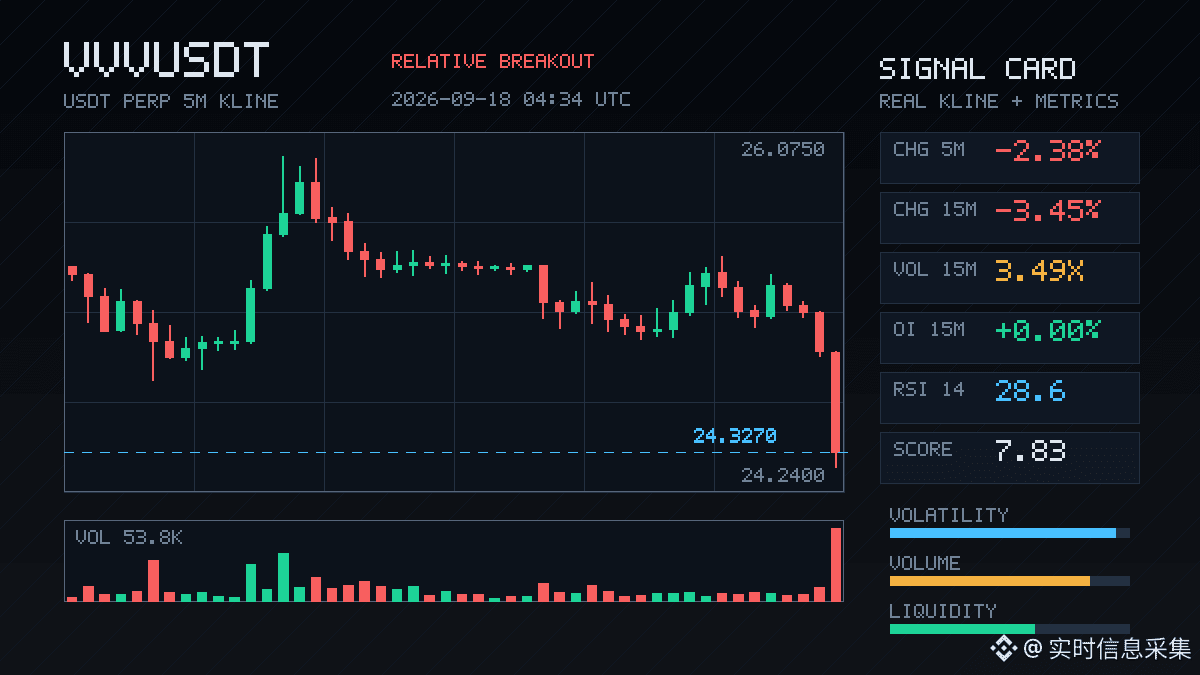
Sur 15m, ça a été directement frappé : -3,45%, le volume atteint 3,49 fois, la valeur Z est à 3,75. Le ratio du成交主动 (transactions côté demande) affiche un écart de -29,2%, et le ratio buy/sell est à 0,55 — la pression à la vente a vraiment été écrasée, ce n’est pas juste des ordres posés pour faire peur.
La clôture repasse sous la borne inférieure des dernières 20 lignes en 5m, ce qui revient à déchirer tout le support de court terme récent.
Mais la partie OI devient de plus en plus incohérente : sur 15m, la variation nominale est à -970K, sur 1h à -858K. Le prix baisse, et le nominal de l’OI diminue aussi. Pourtant, le percentile des anomalies atteint 98,8% : l’anomalie dans tout le pool #7, et la variation nominale #18 — d’un côté la structure se décharge, de l’autre la lecture d’anomalie grimpe jusqu’à une zone d’extrêmes historiques, et ça se prolonge sur plusieurs cycles.
Je penche à l’interpréter ainsi : de nouveaux vendeurs à levier entrent, mais les anciens aussi sortent. Les deux forces se neutralisent, donc la variation nette nominale est négative, alors que la valeur anormale explose.
Sur 24h, les volumes de transactions sont à 63,31M ; la profondeur confirme bien, ce n’est pas un faux mouvement d’un petit pool.
Un tel marché signifie soit la dernière phase d’accélération des shorts, soit quelqu’un qui achète discrètement à l’extrême. Ne présume pas : après une rupture à la baisse, vois si le prix peut rapidement revenir — s’il ne revient pas, en dessous ce sera une zone de vide.
Sur 15m, ça a été directement frappé : -3,45%, le volume atteint 3,49 fois, la valeur Z est à 3,75. Le ratio du成交主动 (transactions côté demande) affiche un écart de -29,2%, et le ratio buy/sell est à 0,55 — la pression à la vente a vraiment été écrasée, ce n’est pas juste des ordres posés pour faire peur.
La clôture repasse sous la borne inférieure des dernières 20 lignes en 5m, ce qui revient à déchirer tout le support de court terme récent.
Mais la partie OI devient de plus en plus incohérente : sur 15m, la variation nominale est à -970K, sur 1h à -858K. Le prix baisse, et le nominal de l’OI diminue aussi. Pourtant, le percentile des anomalies atteint 98,8% : l’anomalie dans tout le pool #7, et la variation nominale #18 — d’un côté la structure se décharge, de l’autre la lecture d’anomalie grimpe jusqu’à une zone d’extrêmes historiques, et ça se prolonge sur plusieurs cycles.
Je penche à l’interpréter ainsi : de nouveaux vendeurs à levier entrent, mais les anciens aussi sortent. Les deux forces se neutralisent, donc la variation nette nominale est négative, alors que la valeur anormale explose.
Sur 24h, les volumes de transactions sont à 63,31M ; la profondeur confirme bien, ce n’est pas un faux mouvement d’un petit pool.
Un tel marché signifie soit la dernière phase d’accélération des shorts, soit quelqu’un qui achète discrètement à l’extrême. Ne présume pas : après une rupture à la baisse, vois si le prix peut rapidement revenir — s’il ne revient pas, en dessous ce sera une zone de vide.