


Désormais, 179 sociétés cotées détiennent du Bitcoin dans leurs bilans, toutes en suivant des variantes de la même formule simple :
Lever des capitaux sur les marchés traditionnels, acheter du Bitcoin et tenter d’augmenter la quantité de BTC qui garantit chaque action plus vite que l’entreprise ne dilue les actionnaires.
D’après Mark Palmer, directeur général et analyste principal des marchés actions chez StoneX, c’est ainsi que les entreprises de trésorerie essaient de « battre » les rendements du Bitcoin.
Faire fonctionner cette équation est beaucoup plus facile lorsque le prix du Bitcoin monte et que les investisseurs sont heureux de financer la prochaine vague d’achats. Malheureusement, le mécanisme fonctionne dans les deux sens.
Quand la prime s’évapore, l’enthousiasme des investisseurs faiblit. Le financement devient plus difficile, les obligations de dette et de rendement demeurent, et la même structure qui a surperformé l’actif amplifie les pertes lors de la baisse. Rien d’étonnant à ce que les 50 plus grandes sociétés de trésorerie Bitcoin aient perdu 83 milliards de dollars de valeur de marché depuis juillet 2025.
Le récent contrecoup des actionnaires de Metaplanet montre le type de questions qui surviennent lorsque les sociétés de trésorerie diluent trop leurs actionnaires.
Les sociétés de trésorerie ont plus souvent besoin de lever des fonds en période de marché baissier, mais cela crée un problème potentiel. Palmer dit :
« Émettre des actions avec une prime par rapport à la valeur nette d’actifs et acheter du Bitcoin avec le produit augmente la couverture en Bitcoin de chaque action existante. La même émission à décote détruit de la valeur. »
Donc, les rendements nettement supérieurs proposés pendant le marché haussier valent-ils le risque à la baisse pendant le marché baissier ?
Les mathématiques fonctionnent, tant que les marchés des capitaux continuent de coopérer
Malgré toute la complexité entourant les sociétés de trésorerie Bitcoin, le test de base pour les investisseurs potentiels est relativement simple. Est-ce que, dans le temps, les actionnaires se retrouvent avec plus de couverture en Bitcoin par action ?
Palmer dit que les investisseurs devraient aller au-delà du chiffre d’accroche du nombre de Bitcoin que détient une société et plutôt se concentrer sur « le Bitcoin par action entièrement diluée, net des créances liées à la dette et aux actions privilégiées ».
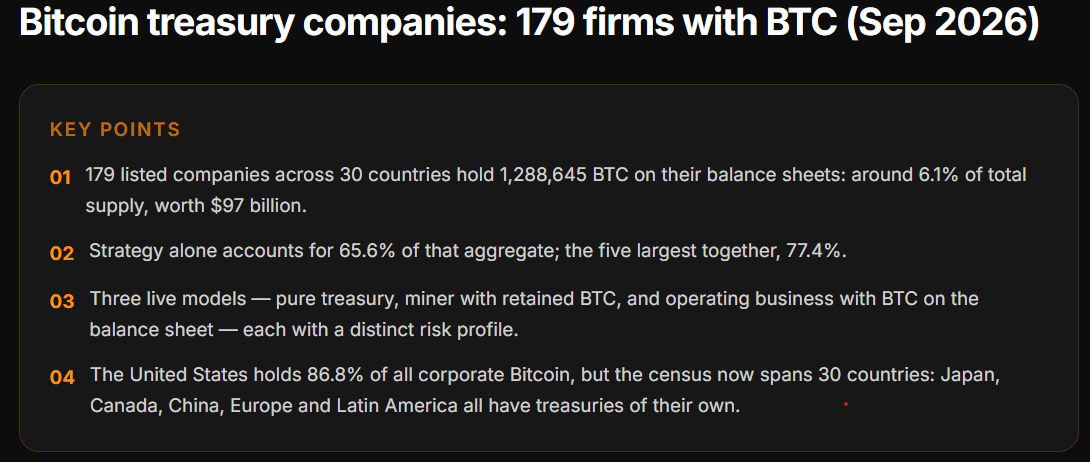
179 sociétés de trésorerie Bitcoin en septembre 2026. Source : SatsIntel
Émettre de nouvelles actions n’est pas forcément un problème. Ce qui compte, c’est de savoir si le nouveau capital génère suffisamment de valeur et de profit supplémentaires pour que les bénéfices pour les actionnaires existants dépassent la dilution.
Si la société émet des actions pour plus que la valeur du Bitcoin qui les garantit, et utilise cet argent pour acheter plus de Bitcoin, les actionnaires peuvent finir par détenir plus de Bitcoin par action. Si elle lève des fonds en dessous de cette valeur, ils peuvent finir par en avoir moins.
Cette dynamique a été très favorable à Strategy pendant le dernier marché haussier des Bitcoin, explique Adam Morgan McCarthy, chercheur chez LO:TECH et ancien responsable de la recherche chez Kaiko, car Bitcoin progressait rapidement. « Ils ont pu contracter de nouvelles dettes. Ils ont pu émettre de la nouvelle dette grâce à cela. »
Le premier coup est la moitié de la bataille
Choisir la bonne trésorerie d’actifs numériques est une décision clé. Avec quelques centaines d’options aujourd’hui, les entreprises plus anciennes ont l’avantage, explique McCarthy :
« C’est un avantage de premier entrant, n’est-ce pas ? Du genre : si vous êtes Michael Saylor ou si vous êtes Bitmine et que vous avez ce personnage presque plus grand que nature en haut, c’est un peu différent. »
Le président exécutif de Strategy, Michael Saylor, est devenu une pièce de la machinerie du métier elle-même, et McCarthy dit qu’il peut faire avancer l’histoire même lorsque le prix de Bitcoin ne suit pas. La société de trésorerie Ethereum Bitmine a un personnage tout aussi marquant, à savoir Tom Lee.
Bitcoin et d’autres cryptoactifs montent et baissent selon les récits ; avoir un conteur en première ligne aide à garder les investisseurs intéressés — surtout quand l’actif sous-jacent est en chute libre. Mais McCarthy prévient :
« Je ne pense pas qu’il y ait de la place pour une centaine de Michael Saylors ; il n’y a pas assez de gens comme ça. »
McCarthy affirme que beaucoup des entreprises qui ont suivi Strategy n’étaient essentiellement que en train d’acheter du Bitcoin, en espérant que le cours de l’action suive. Elles « n’avaient pas de plan de sortie » quand les dynamiques s’inversaient, dit-il, et il s’attend à ce que la purge soit encore plus brutale :
« Je pense que ça va en évacuer environ 95 %. »
L’enveloppe d’entreprise s’accompagne de bagages
Il existe aussi des façons plus simples d’obtenir une exposition au Bitcoin en l’achetant directement sur un exchange, ou via un fonds négocié en bourse (ETF) spot sur le Bitcoin.
Les ETF spot permettent aux investisseurs TradFi d’acheter du Bitcoin via un compte de courtage classique, sans avoir à prendre en compte les risques de gestion, de financement ou de gouvernance liés à la société d’un DAT.
La conception d’ingénierie financière créative peut être difficile à comprendre pour les investisseurs particuliers, dit Palmer :
« Le plus grand risque auquel les investisseurs s’exposent en achetant des actions de sociétés de trésorerie Bitcoin, c’est d’oublier que la créance des actionnaires ordinaires est résiduelle, car la dette convertible et les actions privilégiées perpétuelles passent devant eux en termes de priorité. »
Ces instruments, ajoute-t-il, « comportent des obligations de trésorerie que le Bitcoin lui-même ne génère pas ».
Alors, les sociétés de trésorerie peuvent-elles battre Bitcoin ?
Matt Cole, directeur général de Strive, l’une des plus grandes sociétés de trésorerie Bitcoin, dit que les investisseurs devraient simplement regarder le tableau de bord :
« La stratégie a nettement surperformé Bitcoin depuis l’adoption de sa stratégie. Metaplanet a également surperformé Bitcoin depuis sa création, et Strive a surperformé Bitcoin à la fois depuis l’annonce de notre stratégie en mai 2025 et sur l’année 2026. »
Il ajoute que, « Strive n’a vendu aucun Bitcoin, et pendant un marché baissier des Bitcoin, nous avons augmenté nos avoirs d’environ quatre fois tout en surperformant Bitcoin. »
David Bailey, directeur général de Nakamoto, présente un argument similaire en faveur de Metaplanet, en disant que c’était « la meilleure action au monde pendant près de deux ans » et que c’est « en hausse de 1 300 % depuis le lancement (genesis) ».
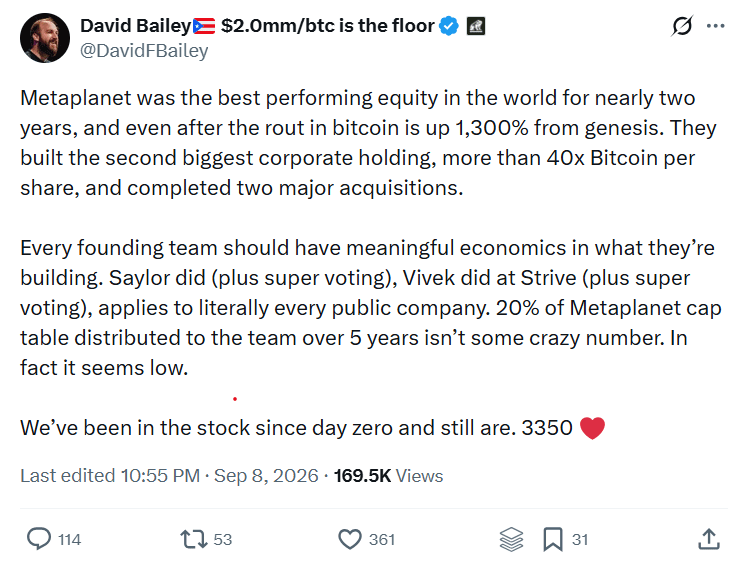
David Bailey dit que Metaplanet est la meilleure action en performance sur 2 ans. Source : David Bailey.
Malgré les rendements jusqu’ici, l’échéance de la dette et les obligations de rendement peuvent encore causer des problèmes par la suite. Et certaines sociétés, sans le même accès au capital, sans un suivi des investisseurs équivalent ou sans la puissance du bilan, ont découvert à quelle vitesse la stratégie peut se retourner contre elles. Les deux exemples les plus marquants sont Nakamoto Inc, la propre société de Bailey, dont l’action a chuté de 99 % par rapport à son pic de 2025, et la société britannique Satsuma Technology, qui a connu une baisse similaire.
L’opinion personnelle de McCarthy est révélatrice. Quand on lui demande comment il déploierait 100 000 $ pour une exposition à Bitcoin, il dit qu’il « achèterait surtout un ETF » et qu’il pourrait mettre une somme plus faible dans Strategy « pour la volatilité ».
Au bout du compte, acheter Bitcoin, c’est parier sur Bitcoin. Acheter une société de trésorerie (treasury) est parier sur Bitcoin, plus un pari supplémentaire sur les personnes, la structure de financement, le bilan et la gouvernance d’entreprise qui l’entourent.
Magazine : Strategy est devenue un symbole du krach dot-com : l’histoire pourrait-elle se répéter ?