


9月17日,SEC正式发了一道"创新豁免令"(Innovation Exemption),核心条款有两条:
第一,做代币化股票交易的平台,SEC管它们叫TSV(Tokenized Securities Venues)。只要用AMM流动性池撮合交易,暂时可以不被认定成"交易所",不用走那一整套交易所注册流程。
第二,这些AMM池子里拿自己的钱做流动性、甚至给客户报价、签承诺资本协议的人,暂时也不用被认定成"交易商"(dealer)。正常情况下这类做市行为是要注册dealer的,门槛不低。
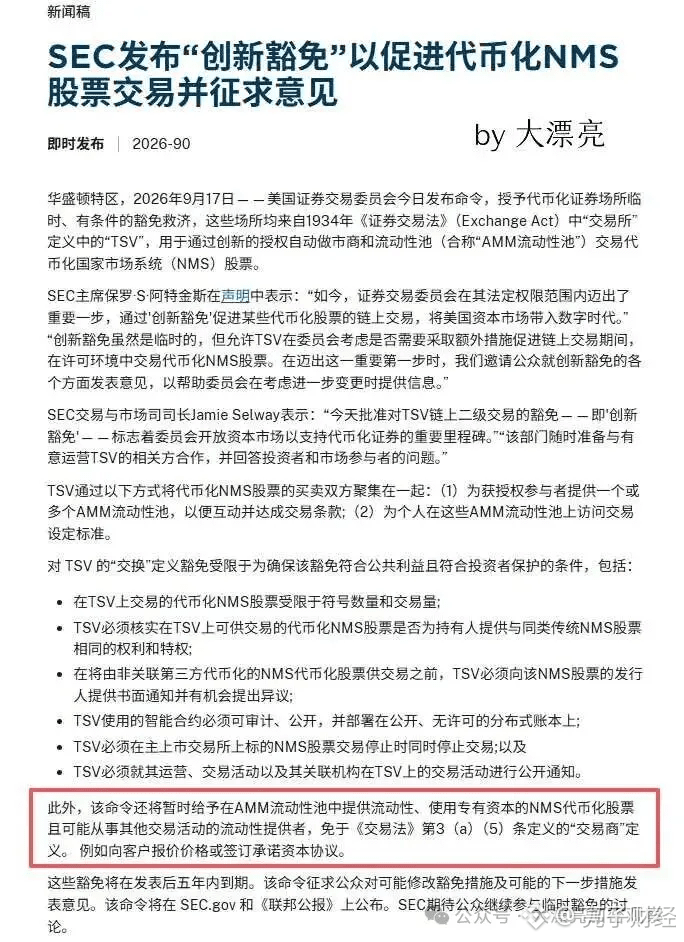
两条豁免都是5年期,到期自动失效,SEC同时在收集公众意见,后续大概率还有细则补充。
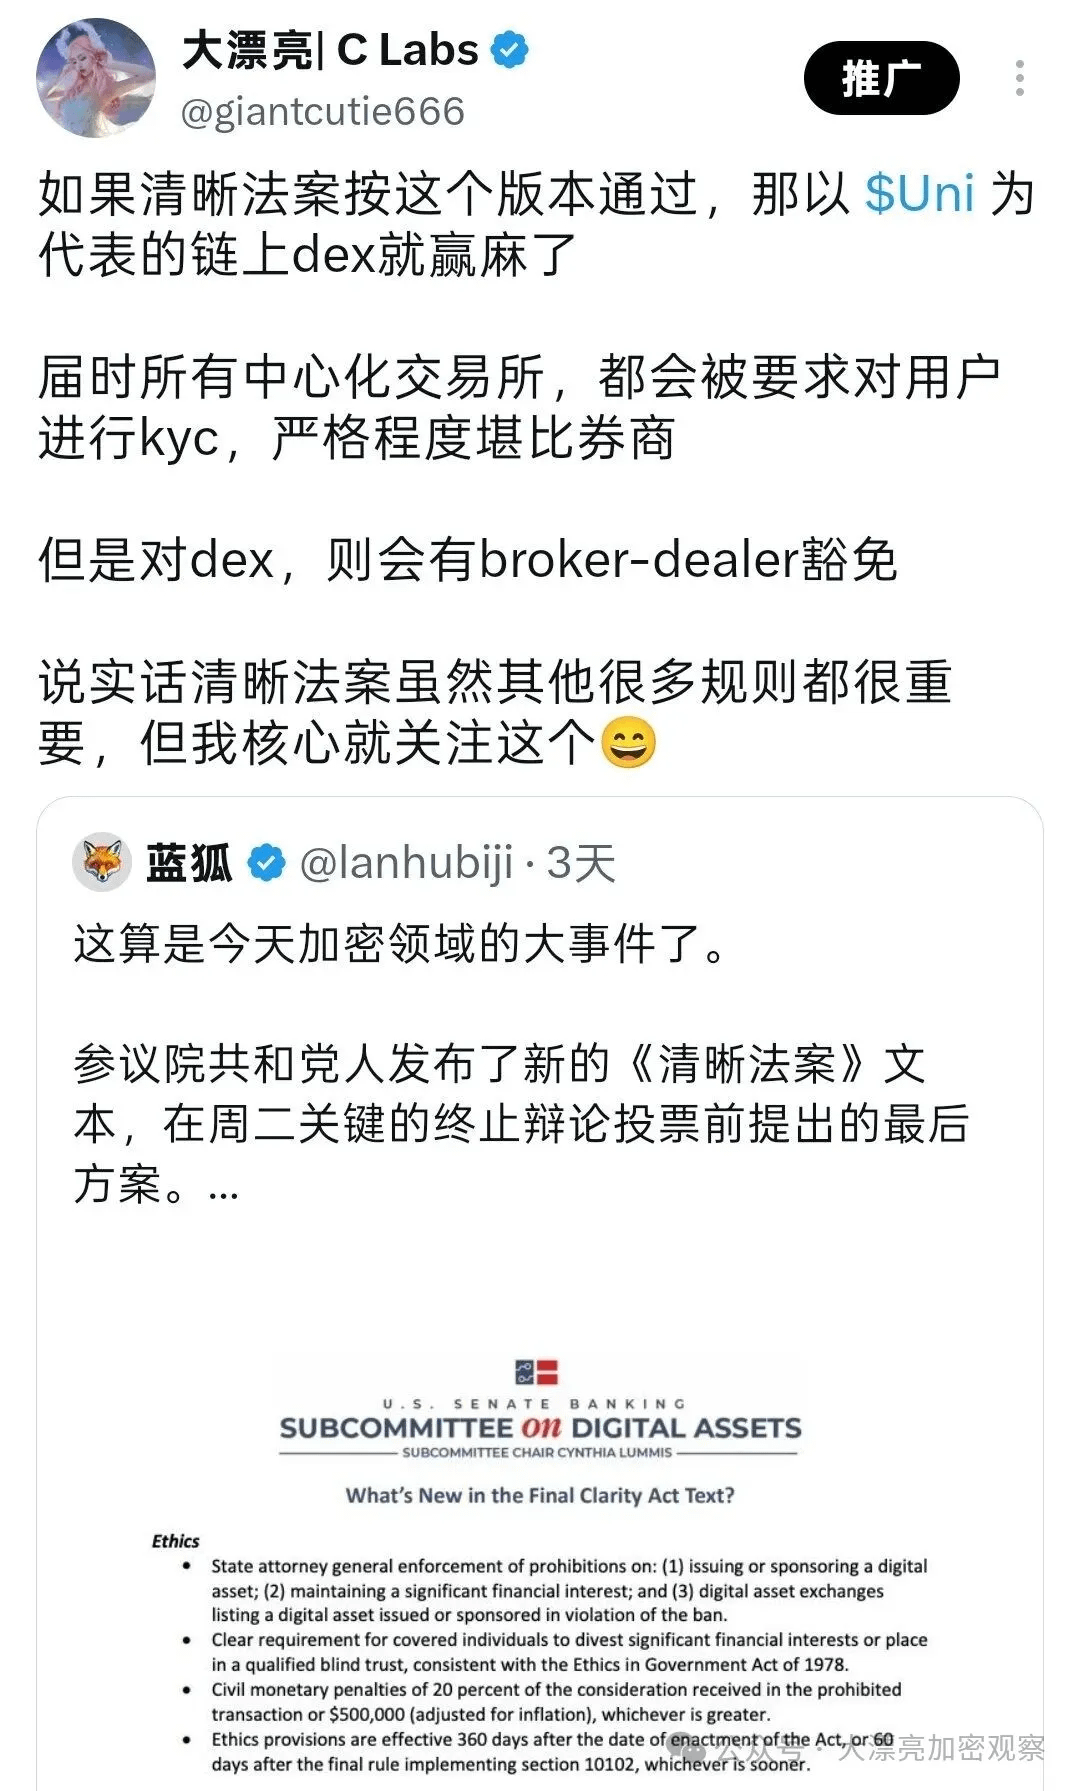
四舍五入可以认为,清晰法案没通过的核心条款,SEC通过行政命令实现了。
SEC还对代币化资产加了几道门槛,也算是对保护投资者权益有了一个交代:
代币必须有和传统股票一样的权利,包括分红权和投票权。纯价格跟踪、不代表真实所有权的"合成敞口"型代币,直接被排除在外。
第三方要代币化一只股票,必须先给发行公司书面通知,给对方提出异议的机会,公司可以say no。
交易的标的数量和交易量都有上限,SEC说这个豁免"设计上就是可控的"。
AMM必须是许可制(permissioned)的,得有客户准入门槛,不是谁都能连钱包就交易。
TSV得定期披露美元计价的交易数据——价格、成交量、时间戳、池子地址、每日成交总量,这些都要公开。
说实话这些门槛不算很高,还是狠有利于DEX展业的。
一方面中心化交易所要狠狠的KYC,而链上DEX不需要,当然会引起传统交易所的不满。
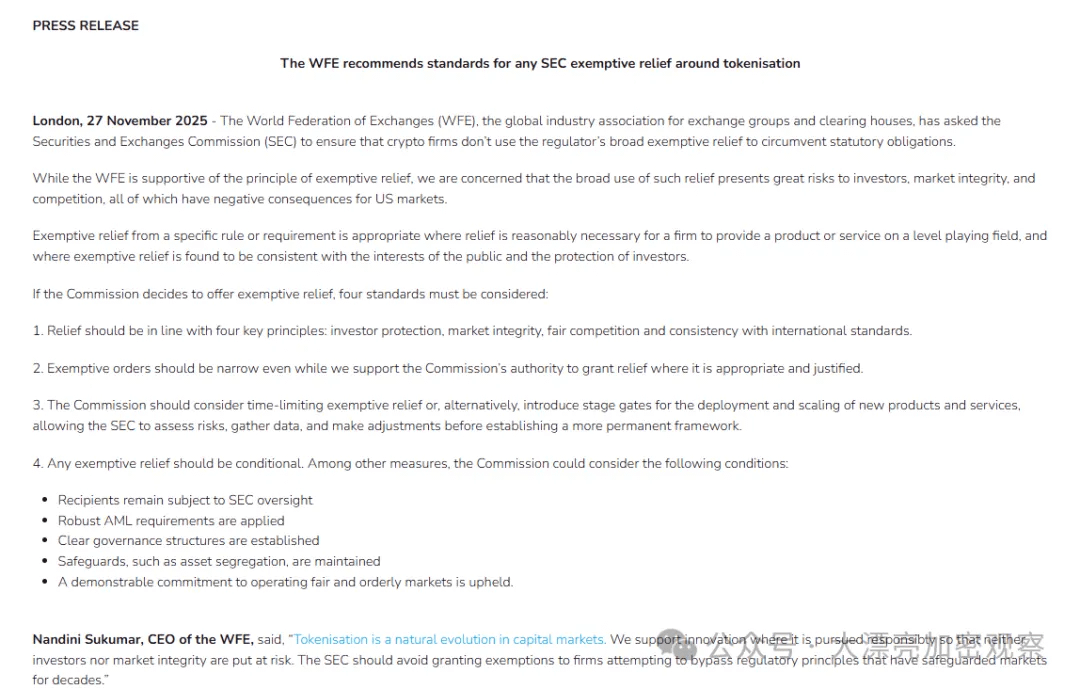
对此,世界交易所联合会(纳斯达克、Cboe、CME的娘家)已经公开写信反对,说这种豁免会稀释投资者保护、给加密平台开了传统市场没有的监管快车道。
但是资产代币化的趋势在这里,美国人也希望用这种方式取代美债,成为美元回流的新通道。
目前美国做链上美股的合规机构主要是两家,Kraken和Robinhood。
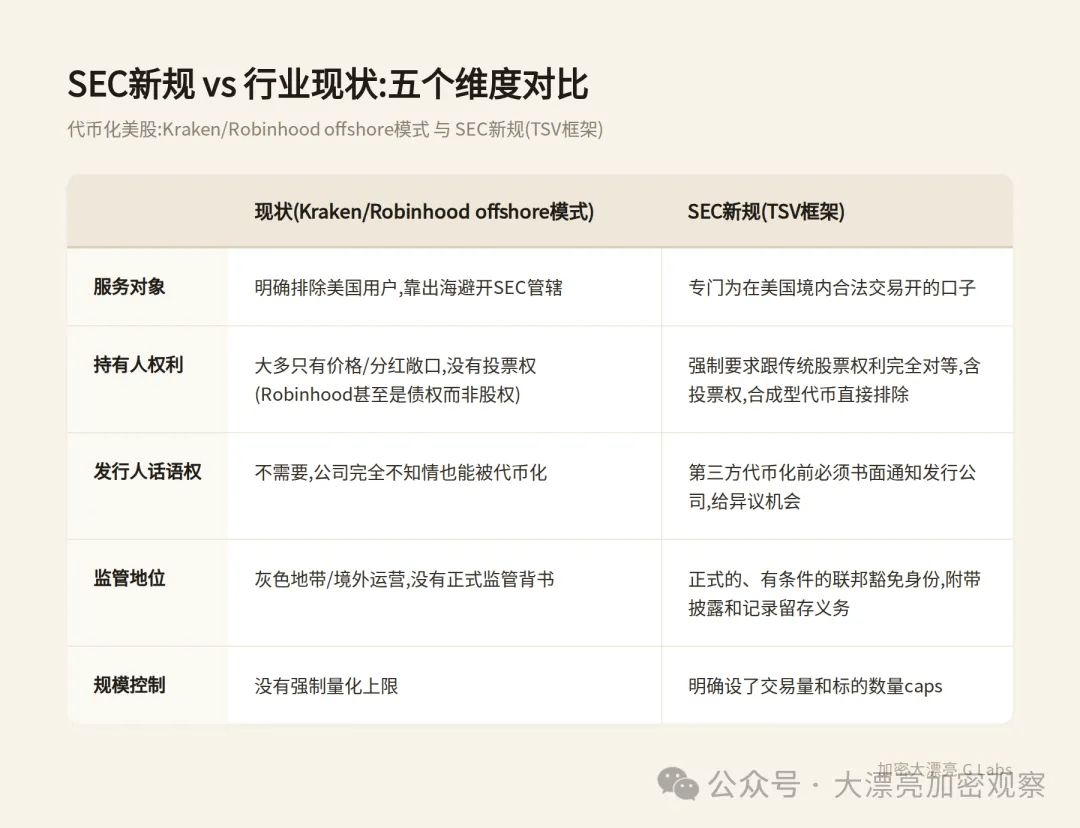
Kraken的xStocks,Backed Finance拿真金白银买股票托管,1:1铸造代币,目前已经处理了250亿美元交易量,8万多链上持有人。但持币人拿到的通常只是价格敞口和分红对应的经济利益,没有投票权。
Robinhood更极端。它最新的Stock Tokens实际上是代币化的债务证券,由泽西岛的一个子公司发行,不是股权,持有人没有投票权、没有股东权利、对底层股票没有直接所有权主张,纯粹是价格跟踪。
在SEC新规之后,投资者的权利会更有保障。
目前各家交易所都在发力自家的公链,鹿死谁手还很难说。
但是SEC新规最大的受益者DEX的竞争格局还是比较清晰的。
新规要求AMM必须是许可制的,这跟现在开放式的公开DEX不是一回事,目前真正能拿出来说的许可制DeFi案例其实不多:
Aave Arc 2022年上线,是第一个正儿八经的许可制借贷池,今年升级成Aave Horizon,做成混合模式:抵押品那层许可制,流动性那层(稳定币池)开放。
不过这本质是借贷协议,不是严格意义上的AMM。
摩根大通Onyx联合新加坡金管局搞的Project Guardian,们在Polygon上用改过的Uniswap做外汇和政府债券交易,准入层加了一道W3C可验证凭证的门槛,只有被授权的参与方能连进池子交易。
这证明"魔改版Uniswap+许可制准入"这条路径是真实跑通过的,不是纸上谈兵。
Uniswap v4的hooks架构是目前最有可能被TSV拿去用的底层方案。hooks允许开发者在池子逻辑里加自定义规则,包括白名单/KYC门槛,相当于可以在Uniswap的AMM引擎上"套壳"出一个合规版本。
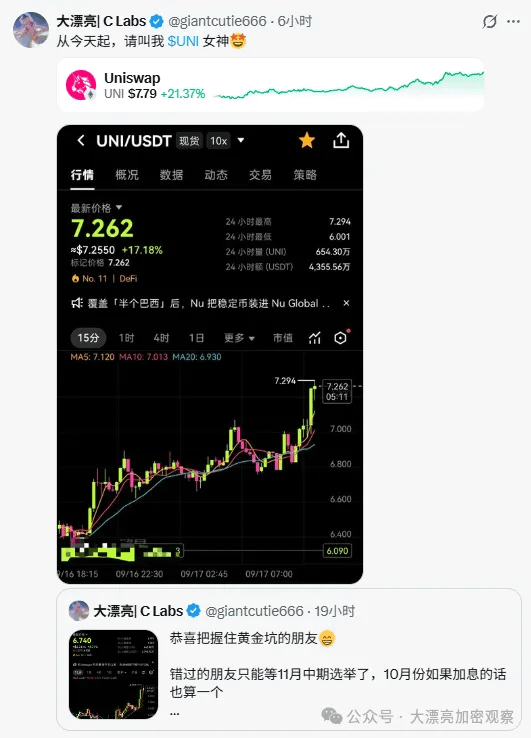
因此 $UNI 可以看作是本次SEC新规的最大受益者。
去年12月Uniswap已经打开了fee switch,协议抽一部分手续费,持币人可以销毁UNI换回等值资产,减少总供应量。
一旦行业采用Uniswap V4方案,并实现fee switch回购代币,这画面有点太美不敢想象