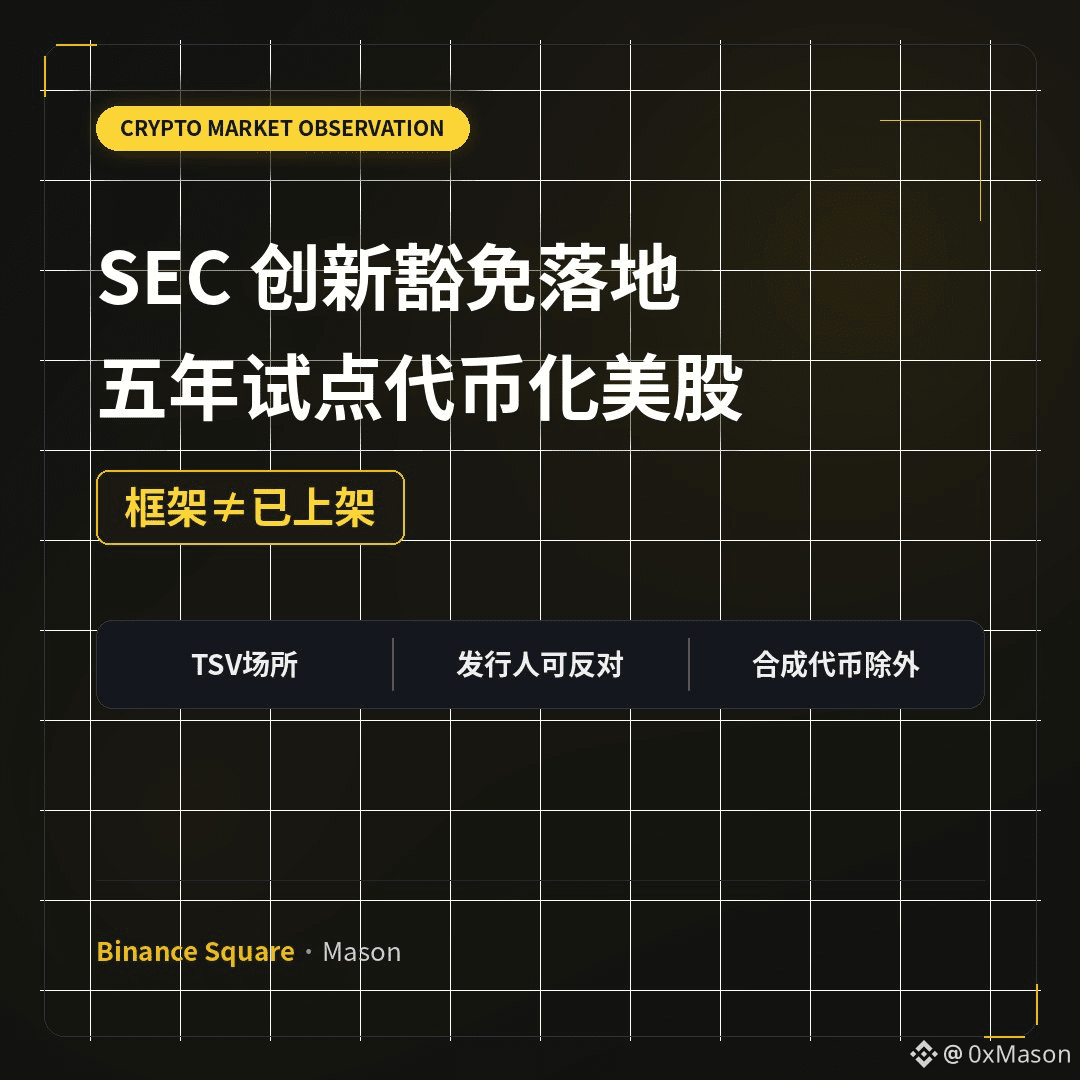
Exemption d’innovation de la SEC : un pilote de cinq ans pour la tokenisation de lieux de négociation d’actions US — cadre ≠ déjà listé
Ne prenez pas « la SEC a approuvé une exemption d’innovation » pour dire que les actions tokenisées peuvent désormais être mises librement sur la chaîne et achetées/vendues sur le marché des actions US.
Ce qui se met en place aujourd’hui, c’est un ensemble de cadre temporaire, sur cinq ans, avec des conditions : des plateformes de titres tokenisés « autorisées », utilisant des pools de liquidité AMM pour faire correspondre des actions tokenisées de la NMS ; elles peuvent, temporairement, ne pas être considérées directement comme des « bourses » au sens de la loi de 1934 ; les parties qui fournissent de la liquidité aux pools bénéficient aussi d’une exemption de dealer assortie de conditions. Les seuils sont écrits très strictement : il existe des limites sur le nombre d’actifs visés et sur le volume de transactions ; les tokens doivent conférer les mêmes droits que des actions traditionnelles comparables ; pour que des tiers tokenisent une action donnée, ils doivent en informer l’émetteur par écrit, et l’autre partie peut s’y opposer ; le contrat intelligent doit être auditable, public, et publié sur un registre public sans permission ; et si le marché principal suspend ses cotations, cette suspension doit aussi s’appliquer. Les tokens de dérivés présentant un « exposition synthétique » et ressemblant à des actions — Reuters le précise — ne font pas partie de ce dispositif.
Le piège, c’est ceci : l’exemption vise à assouplir le cadre pour les plateformes et la structure de tenue de marché, pas à vous donner un menu de détail prêt à commander immédiatement. Si l’émetteur s’y oppose, cela peut empêcher la mise en ligne ; et si votre nom figure hors de la liste des autorisations, vous ne pouvez ni accéder au pool ni le toucher — le cadre est ouvert, mais cela ne veut pas dire que les actifs sont déjà listés.
Ne prenez pas « la SEC a approuvé une exemption d’innovation » pour dire que les actions tokenisées peuvent désormais être mises librement sur la chaîne et achetées/vendues sur le marché des actions US.
Ce qui se met en place aujourd’hui, c’est un ensemble de cadre temporaire, sur cinq ans, avec des conditions : des plateformes de titres tokenisés « autorisées », utilisant des pools de liquidité AMM pour faire correspondre des actions tokenisées de la NMS ; elles peuvent, temporairement, ne pas être considérées directement comme des « bourses » au sens de la loi de 1934 ; les parties qui fournissent de la liquidité aux pools bénéficient aussi d’une exemption de dealer assortie de conditions. Les seuils sont écrits très strictement : il existe des limites sur le nombre d’actifs visés et sur le volume de transactions ; les tokens doivent conférer les mêmes droits que des actions traditionnelles comparables ; pour que des tiers tokenisent une action donnée, ils doivent en informer l’émetteur par écrit, et l’autre partie peut s’y opposer ; le contrat intelligent doit être auditable, public, et publié sur un registre public sans permission ; et si le marché principal suspend ses cotations, cette suspension doit aussi s’appliquer. Les tokens de dérivés présentant un « exposition synthétique » et ressemblant à des actions — Reuters le précise — ne font pas partie de ce dispositif.
Le piège, c’est ceci : l’exemption vise à assouplir le cadre pour les plateformes et la structure de tenue de marché, pas à vous donner un menu de détail prêt à commander immédiatement. Si l’émetteur s’y oppose, cela peut empêcher la mise en ligne ; et si votre nom figure hors de la liste des autorisations, vous ne pouvez ni accéder au pool ni le toucher — le cadre est ouvert, mais cela ne veut pas dire que les actifs sont déjà listés.