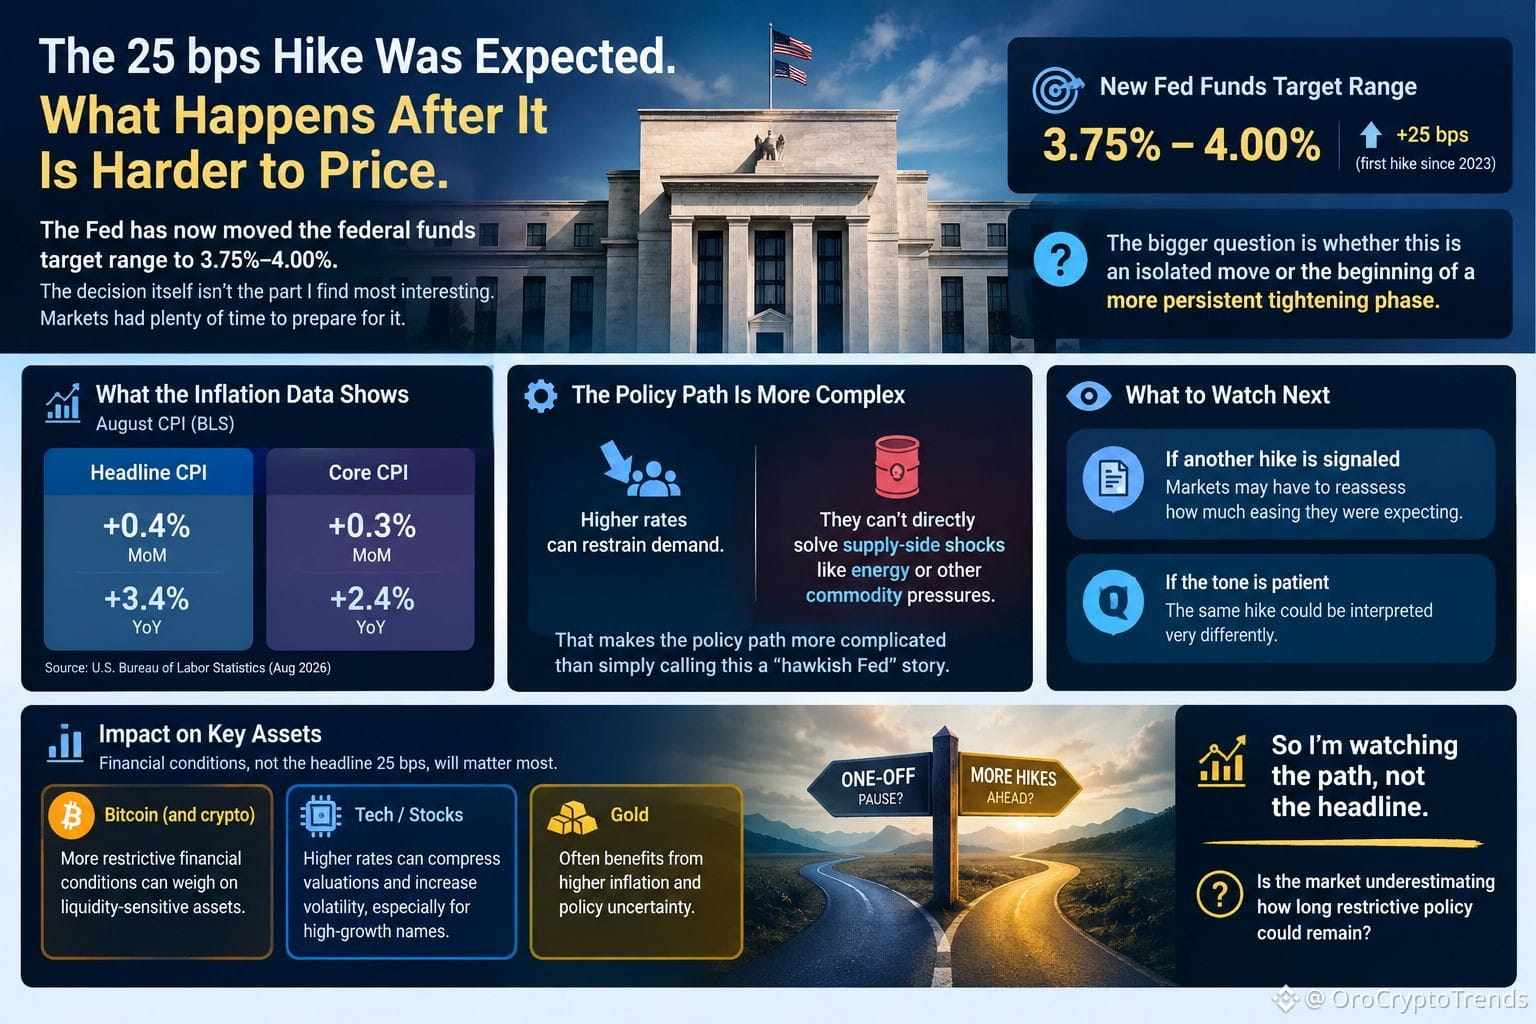
#FedRateWatch Le relèvement de 25 points de base était attendu. Que se passe-t-il ensuite, quand il devient plus difficile de fixer les prix.
La Fed a désormais fait passer la fourchette cible du taux des fonds fédéraux à 3,75%–4,00%. La décision en elle-même n’est pas ce qui m’intéresse le plus. Les marchés avaient eu largement le temps de s’y préparer.
La vraie question est de savoir s’il s’agit d’un mouvement isolé ou du début d’une phase de resserrement plus durable.
L’inflation d’août donne à la Fed une raison de rester prudente. L’IPC global a progressé de 0,4% d’un mois sur l’autre et de 3,4% sur un an, tandis que l’IPC sous-jacent a augmenté de 0,3% en août et de 2,4% sur un an.
Mais il y a une distinction importante.
Des taux plus élevés peuvent freiner la demande. Ils ne peuvent pas, directement, résoudre un choc inflationniste venant de l’énergie ou d’autres pressions du côté de l’offre. Cela rend la trajectoire de la politique monétaire plus complexe que de dire simplement que c’est une histoire de « Fed plus hawkish ».
Pour le Bitcoin et les autres actifs sensibles aux liquidités, je pense que la variable clé, à partir de maintenant, ce sont donc les conditions financières — et non le simple chiffre des 25 points de base.
Si les responsables politiques laissent entendre qu’un autre relèvement devient une composante du scénario de base, les marchés devront peut-être réévaluer le niveau de détente qu’ils anticipaient. Si le message indique de la patience, le même relèvement pourrait être interprété tout à fait différemment.
Donc je surveille la trajectoire, pas le titre.
Le marché sous-estime-t-il la durée pendant laquelle une politique restrictive pourrait rester en place ?
Abonnez-vous pour plus d’analyses macro et de la couche infrastructure.
La Fed a désormais fait passer la fourchette cible du taux des fonds fédéraux à 3,75%–4,00%. La décision en elle-même n’est pas ce qui m’intéresse le plus. Les marchés avaient eu largement le temps de s’y préparer.
La vraie question est de savoir s’il s’agit d’un mouvement isolé ou du début d’une phase de resserrement plus durable.
L’inflation d’août donne à la Fed une raison de rester prudente. L’IPC global a progressé de 0,4% d’un mois sur l’autre et de 3,4% sur un an, tandis que l’IPC sous-jacent a augmenté de 0,3% en août et de 2,4% sur un an.
Mais il y a une distinction importante.
Des taux plus élevés peuvent freiner la demande. Ils ne peuvent pas, directement, résoudre un choc inflationniste venant de l’énergie ou d’autres pressions du côté de l’offre. Cela rend la trajectoire de la politique monétaire plus complexe que de dire simplement que c’est une histoire de « Fed plus hawkish ».
Pour le Bitcoin et les autres actifs sensibles aux liquidités, je pense que la variable clé, à partir de maintenant, ce sont donc les conditions financières — et non le simple chiffre des 25 points de base.
Si les responsables politiques laissent entendre qu’un autre relèvement devient une composante du scénario de base, les marchés devront peut-être réévaluer le niveau de détente qu’ils anticipaient. Si le message indique de la patience, le même relèvement pourrait être interprété tout à fait différemment.
Donc je surveille la trajectoire, pas le titre.
Le marché sous-estime-t-il la durée pendant laquelle une politique restrictive pourrait rester en place ?
Abonnez-vous pour plus d’analyses macro et de la couche infrastructure.