La Fed a relevé de 25 pdb pour la porter à 3,75-4 %. Première hausse depuis 2023. Le taux n’a jamais été l’histoire.
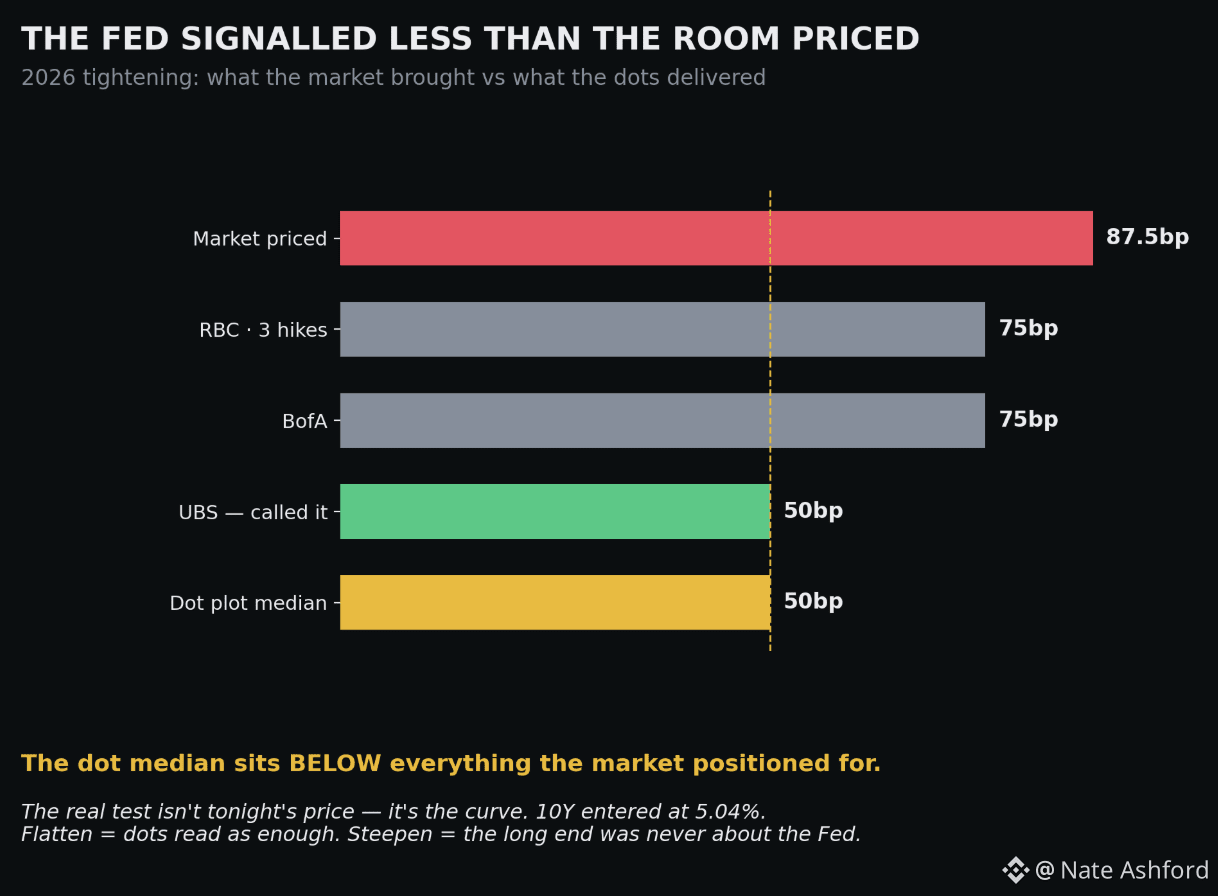
Le graphique en points, lui, oui. La médiane indique qu’il n’y aurait qu’une hausse supplémentaire cette année — 50 pdb au total. À présent, mettons cela en face de ce que le marché avait déjà intégré : BofA à 75, RBC à trois hausses, la couverture de la courbe à ~87,5 pdb. La Fed vient de signaler MOINS que ce que tout le monde avait déjà positionné.
Sur ce fil toute la semaine : avec une hausse à 94 % dans les prix, la seule surprise négociable se trouvait dans les points. Elle est arrivée en mode accommodant. Warsh a réglé son propre problème — il a éliminé les indications prospectives à Jackson Hole, puis a utilisé le graphique en points pour revenir sur une tarification excessive sans jamais « guider ». Impersonnel, plausible, efficace.
Mais voici le vrai test, et il ne s’agit pas de la réaction des prix ce soir. Il s’agit de la courbe. Le 10 ans est arrivé à 5,04 %. Si une Fed accommodante la APLATIT, le marché a lu les points comme suffisants. Si elle la FAIT S’INVERSER — avec des taux longs qui montent alors que le taux court augmente — alors les investisseurs en obligations exigent une prime de risque que la Fed ne peut pas contrôler, et l’histoire des 5 % n’a jamais eu pour objet la Fed.
Surveillez le 10 ans moins le 2 ans ce soir. C’est cet écart, pas le titre, qui vous dira qui a gagné. #Fed #rates
Le graphique en points, lui, oui. La médiane indique qu’il n’y aurait qu’une hausse supplémentaire cette année — 50 pdb au total. À présent, mettons cela en face de ce que le marché avait déjà intégré : BofA à 75, RBC à trois hausses, la couverture de la courbe à ~87,5 pdb. La Fed vient de signaler MOINS que ce que tout le monde avait déjà positionné.
Sur ce fil toute la semaine : avec une hausse à 94 % dans les prix, la seule surprise négociable se trouvait dans les points. Elle est arrivée en mode accommodant. Warsh a réglé son propre problème — il a éliminé les indications prospectives à Jackson Hole, puis a utilisé le graphique en points pour revenir sur une tarification excessive sans jamais « guider ». Impersonnel, plausible, efficace.
Mais voici le vrai test, et il ne s’agit pas de la réaction des prix ce soir. Il s’agit de la courbe. Le 10 ans est arrivé à 5,04 %. Si une Fed accommodante la APLATIT, le marché a lu les points comme suffisants. Si elle la FAIT S’INVERSER — avec des taux longs qui montent alors que le taux court augmente — alors les investisseurs en obligations exigent une prime de risque que la Fed ne peut pas contrôler, et l’histoire des 5 % n’a jamais eu pour objet la Fed.
Surveillez le 10 ans moins le 2 ans ce soir. C’est cet écart, pas le titre, qui vous dira qui a gagné. #Fed #rates