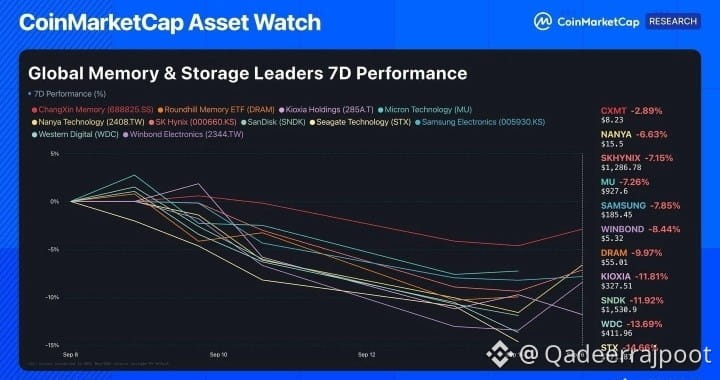
Renversé — les investisseurs en mémoire ne découpent pas 2027 : ils disent plutôt *la pénurie s’aggrave jusqu’en 2027-2028*, mais Wall Street réduit en plus sa crainte de capex AI.$SYN $BR $LSK
Ce qui a réellement fait bouger les marchés cette semaine :
*Réalité sur la mémoire :*
- *Samsung, SK hynix <10 jours de stock* au T3 — d’après un rapport de KB Securities relayé par Business Korea / Wccftech. Plus bas historique
- *KB : dépenses d’infrastructure IA à 1,3 T$ en 2027, +60 % YoY*. La mémoire représenterait 57 % de ces dépenses. HBM4 (pour Nvidia Vera Rubin) encore plus gourmand en capacité, cannibalisant le DDR5
- *PDG de Micron Sanjay Mehrotra :* "des conditions serrées devraient persister au-delà du calendrier 2027". Micron a déjà abandonné la marque grand public Crucial pour prioriser la HBM/la DRAM serveurs
- *Conférence téléphonique de Samsung T2 :* des labos d’IA de pointe partagent directement des prévisions sur 2-3 ans pour verrouiller les approvisionnements. Voit la pénurie durer jusqu’en 2028
- *PDG d’Apacer :* seulement 30 % du volume de production 2026 libéré en 2027 = -70 % pour le segment grand public
- *Président de SK Group Chey :* pénurie jusqu’en 2030
*Pourquoi votre titre « prévisions abattues » se mélange à la cession :*
- *Barron’s 15 sept :* Micron -4,5 % à 930 $, ADR de SK hynix -6,9 % lundi, après que des dirigeants d’Anthropic/OpenAI/SpaceX ont appelé à ralentir l’IA pour la sécurité. UBS estime que *90 % de l’augmentation de ~1 T$ du capex IA entre 2025-27 est de la mémoire*. Si les labos font une pause pour évaluer, les commandes de mémoire sont à risque — c’est la crainte que vous avez vue
- TechInsights prévoit en fait un *recul des puces en 2027* à cause du cycle boom-bust classique, pas parce que la demande baisse — car les prix ont déjà été multipliés par 6 cette année, et les OEM PC/téléphones ne peuvent pas suivre
Donc les prix restent soutenus — capacité de wafers DRAM +30 % d’ici 2027 mais offre non-IA -12-15 % courte, prévisions d’expéditions smartphones -12 % YoY <1,1B d’unités (plus bas depuis 2013). Les valorisations dépendent de *la durée pendant laquelle les hyperscalers prépayent / signent des contrats long terme*, pas du comptant.#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%
Ce qui a réellement fait bouger les marchés cette semaine :
*Réalité sur la mémoire :*
- *Samsung, SK hynix <10 jours de stock* au T3 — d’après un rapport de KB Securities relayé par Business Korea / Wccftech. Plus bas historique
- *KB : dépenses d’infrastructure IA à 1,3 T$ en 2027, +60 % YoY*. La mémoire représenterait 57 % de ces dépenses. HBM4 (pour Nvidia Vera Rubin) encore plus gourmand en capacité, cannibalisant le DDR5
- *PDG de Micron Sanjay Mehrotra :* "des conditions serrées devraient persister au-delà du calendrier 2027". Micron a déjà abandonné la marque grand public Crucial pour prioriser la HBM/la DRAM serveurs
- *Conférence téléphonique de Samsung T2 :* des labos d’IA de pointe partagent directement des prévisions sur 2-3 ans pour verrouiller les approvisionnements. Voit la pénurie durer jusqu’en 2028
- *PDG d’Apacer :* seulement 30 % du volume de production 2026 libéré en 2027 = -70 % pour le segment grand public
- *Président de SK Group Chey :* pénurie jusqu’en 2030
*Pourquoi votre titre « prévisions abattues » se mélange à la cession :*
- *Barron’s 15 sept :* Micron -4,5 % à 930 $, ADR de SK hynix -6,9 % lundi, après que des dirigeants d’Anthropic/OpenAI/SpaceX ont appelé à ralentir l’IA pour la sécurité. UBS estime que *90 % de l’augmentation de ~1 T$ du capex IA entre 2025-27 est de la mémoire*. Si les labos font une pause pour évaluer, les commandes de mémoire sont à risque — c’est la crainte que vous avez vue
- TechInsights prévoit en fait un *recul des puces en 2027* à cause du cycle boom-bust classique, pas parce que la demande baisse — car les prix ont déjà été multipliés par 6 cette année, et les OEM PC/téléphones ne peuvent pas suivre
Donc les prix restent soutenus — capacité de wafers DRAM +30 % d’ici 2027 mais offre non-IA -12-15 % courte, prévisions d’expéditions smartphones -12 % YoY <1,1B d’unités (plus bas depuis 2013). Les valorisations dépendent de *la durée pendant laquelle les hyperscalers prépayent / signent des contrats long terme*, pas du comptant.#CircleOpensArcMainnet #FedRateWatch #ZcashRises6%