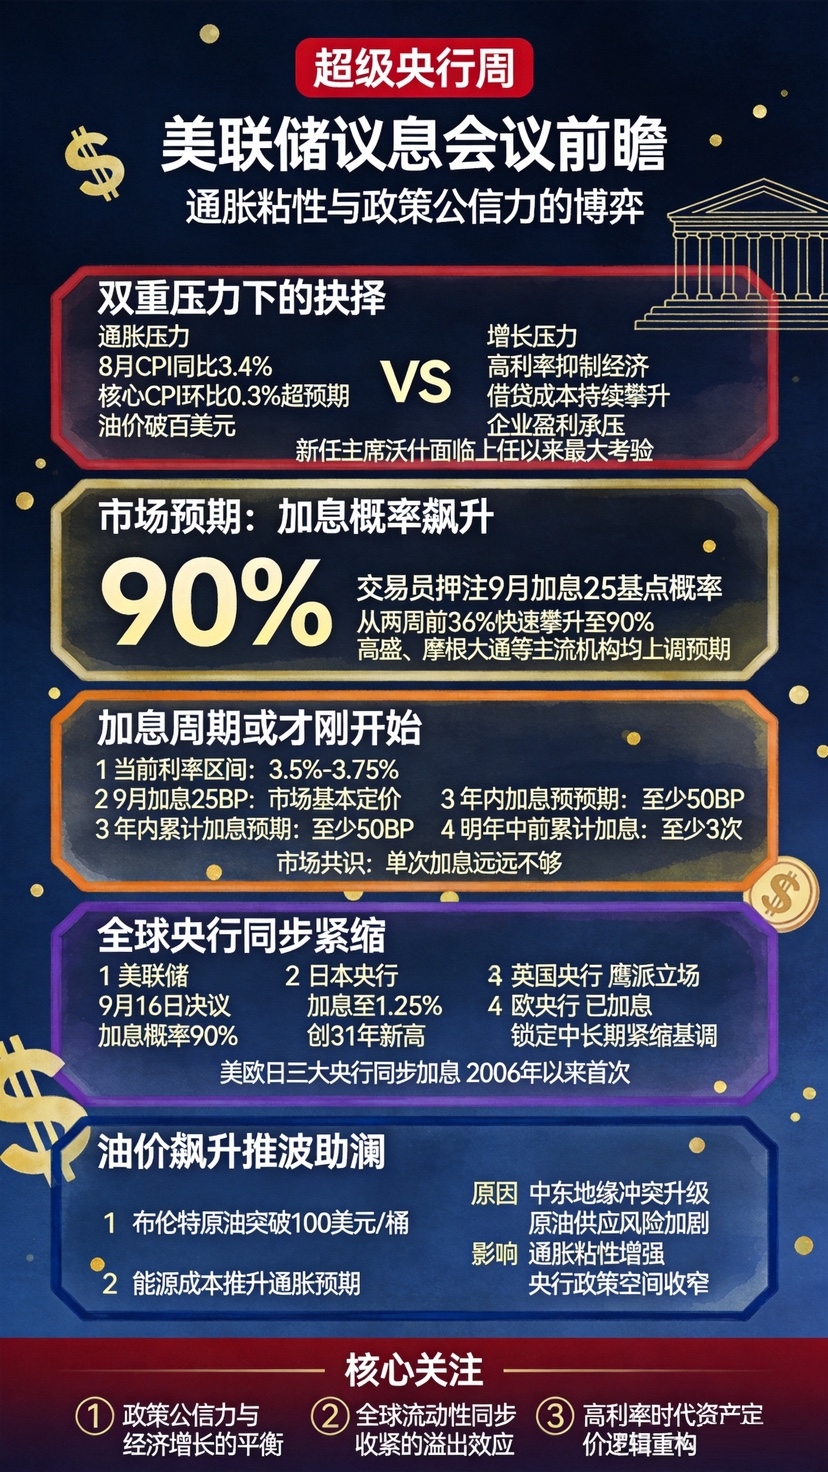

Le marché a quasiment déjà tranché à la place de la Fed. À la veille de la décision, l’outil CME « FedWatch » indiquait que la probabilité d’une hausse de taux de 25 points de base en septembre s’établissait à 92,5 %, tandis que celle du maintien du taux inchangé n’était que de 7,5 %. La fourchette cible du taux des fonds fédéraux sera relevée de l’actuel 3,50 %–3,75 % à 3,75 %–4,00 %.
Mais ce que le marché attend vraiment n’est pas ces 25 points de base. Ce qui influence les marchés obligataires, de change et les actifs risqués dans la prochaine phase, c’est la question de savoir si la Fed peut répondre à trois signaux en s’appuyant sur cette décision : le choc pétrolier est-il une perturbation temporaire ou va-t-il se diffuser jusqu’aux salaires, aux prix des services et aux anticipations d’inflation à long terme ? S’agit-il d’une simple correction, ou bien du début d’un nouveau cycle de hausses de taux ? Et dans quelle mesure la Fed est-elle prête à accepter des pressions économiques et de marché pour faire baisser l’inflation ?
Ce soir, ce qui compte vraiment n’est pas « y aura-t-il hausse ou non ? », mais si la Fed parvient à stabiliser de nouveau les anticipations du marché.
1. La logique du marché a déjà été renversée : ne pas relever les taux est le facteur négatif le plus important
Au cours des dernières années, le marché s’est habitué à une logique simple : l’économie ralentit, la Fed baisse les taux, la liquidité redevient plus abondante, et les actifs à risque retrouvent un soutien.
Désormais, cette logique rencontre une nouvelle variable.
Le prix du pétrole dépasse 100 dollars : l’inflation repart à la hausse ; les rendements des bons du Trésor franchissent 5% : les coûts de financement continuent de grimper ; et, en plus, la dette mondiale se trouve déjà à un niveau historiquement élevé. Dès que l’économie faiblit, la Fed ne pourra pas forcément baisser les taux immédiatement. Si l’inflation continue de s’embraser, elle devra même relever davantage les taux.
Voilà précisément le changement auquel les marchés mondiaux sont en train de s’adapter à nouveau.
Dans ce contexte, la règle traditionnelle selon laquelle une hausse des taux serait négative pour le marché obligataire (ou, inversement, que le fait de ne pas relever les taux serait favorable) n’est plus valable. Le marché a déjà intégré, avec une probabilité de 92,5%, l’hypothèse d’une hausse des taux dans les prix de l’ensemble des actifs. Si Wosch choisissait de rester les bras croisés, les taux à long terme pourraient au contraire réagir d’une manière plus désordonnée, plus chaotique, en amplifiant la hausse des taux de la Réserve fédérale. Le « nouveau roi des obligations », Gonalek, l’a dit sans détour : si la Réserve fédérale maintient les taux inchangés, contre les attentes du marché, elle risque d’aggraver la vague historique de ventes d’obligations américaines. Des analystes avertissent aussi que le rendement des bons du Trésor à 30 ans pourrait bondir rapidement jusqu’à 5,75%.
Leçon encore brûlante de fin juillet. À l’époque, le marché avait tarifé, le jour même de la décision, une probabilité de hausse des taux de 38%, mais la Fed a finalement décidé de rester les bras croisés. Après la réunion, Wosch n’a pas donné d’explication claire sur le maintien des taux inchangés : les rendements des obligations de long terme ont alors bondi, et la vague de critiques du marché et des économistes s’est déchaînée. Le coût de cette fois-là a été une décote de crédibilité, or cette décote se reflète directement dans les taux à long terme.
Autrement dit, ne pas relever les taux ferait finalement monter les taux des obligations de long terme… au lieu de cela, c’est comme si les obligations prenaient le relais des hausses de la Fed—et en plus avec plus d’intensité, plus de désordre, et de manière moins contrôlable. Voici la logique de « renversement » actuelle du marché : dans un contexte où le marché est extrêmement sensible à la crédibilité en matière d’inflation, rester les bras croisés constitue, en soi, un signal de resserrement ; simplement, ce resserrement se produit de manière chaotique.
2. Les trois signaux auxquels Wosch doit répondre
Signal 1 : le choc des prix du pétrole est-il seulement une perturbation à court terme, ou va-t-il se propager ?
Les données sur l’inflation de l’IPC d’août ont déjà atteint le seuil de hausse des taux de la Fed. L’IPC global progresse de 3,4% en rythme annuel, comme par le passé et conforme aux attentes, mais l’IPC cœur (core CPI) affiche 0,3% en rythme mensuel, au-dessus de la prévision de 0,2%, soit la plus forte hausse mensuelle depuis avril de cette année. Les services core hors logement (non rent) montent de 0,5% en rythme mensuel ; la viscosité de l’inflation des services réapparaît.
Le plus important, c’est le pétrole. Les tensions au Moyen-Orient ont poussé le Brent au-dessus de 100 dollars le baril pour la première fois depuis juillet ; en septembre, la hausse du WTI sur un trimestre avoisine déjà 13,5%. Avec un pétrole à des niveaux élevés et une base de comparaison basse, le CPI nominal, à partir de septembre, fera face à une pression de rebond.
Wosch doit juger : s’agit-il d’une perturbation temporaire des prix de l’énergie, ou bien cette dynamique va-t-elle se diffuser via les salaires, les prix des services et les anticipations de long terme, pour devenir une pression inflationniste plus durable ? Il avait déjà fixé un seuil d’action lors de Jackson Hole : il a dit que les données d’inflation récentes « ne suffisent pas à montrer que la tendance sous-jacente s’améliore », ajoutant que « si, à court terme, nous ne voyons pas d’amélioration de l’inflation, nous avons encore beaucoup de travail à faire ».
Les données ont déjà atteint le seuil de hausse des taux de la Fed. Le passage de « l’attente » à « l’action » n’est pas un choix volontaire de Wosch : c’est une nécessité imposée par les données.
Signal 2 : s’agit-il d’un ajustement, ou bien du début d’un nouveau cycle de hausses des taux ?
La déclaration liée à cette décision ne provoquera peut-être pas trop de surprises. Le vrai signal se trouve dans le graphique des points (dot plot) et dans la conférence de presse de Wosch.
Les économistes estiment que la médiane des taux à la fin 2026 figurant dans le dot plot pourrait être relevée à environ 4,1%. Deutsche Bank prévoit que la médiane du dot plot indiquera encore une hausse des taux cette année, voire que certaines anticipations d’officiels seront plus agressives. HSBC anticipe deux hausses de 25 points de base, en septembre et en décembre ; Goldman Sachs prévoit également des hausses en septembre et en décembre, et décale le moment des baisses de taux en 2027.
Mais Wosch, lui-même, a toujours refusé de fournir des indications prospectives. La dernière fois, lorsqu’il a soumis ses prévisions en juin, il n’avait même pas participé au dot plot. Cette fois, le marché a besoin non pas de ses prédictions personnelles, mais de sa formulation qualitative : s’agit-il d’une hausse unique ou bien du point de départ d’un nouveau cycle ?
Si Wosch, lors de sa conférence de presse, réussit à transmettre clairement « la hausse des taux vise à ancrer les anticipations d’inflation, et la trajectoire ultérieure dépendra des données, non d’une direction préétablie », le marché disposera alors d’un cadre qui peut être valorisé. En revanche, s’il continue d’éviter de porter un jugement sur la situation économique, les taux à long terme pourraient de nouveau monter sous l’effet de l’incertitude—c’est précisément la leçon du mois de juillet.
Signal 3 : quelle quantité de pression Wosch est-il prêt à supporter ?
Wosch doit trouver un équilibre entre la pression de la Maison-Blanche et la hausse des rendements des bons du Trésor à 5%.
L’attitude de Trump était déjà dans les anticipations. Il a redit le week-end dernier que « les États-Unis doivent payer le taux le plus bas au monde », et, interrogé sur le fait de savoir si la Fed allait relever les taux, il a répondu « je ne sais pas ». Le directeur du Conseil économique national à la Maison-Blanche, Hassett, a également déclaré que la Fed « ne devrait pas relever les taux à l’approche des élections de mi-mandat ».
Mais Wosch n’a pas besoin de s’en étonner. Lors de sa nomination par Trump, il avait été promis : « faites votre travail à votre manière ». Aujourd’hui, cette promesse est mise à l’épreuve. Le chercheur principal de l’Institut Peterson pour l’économie internationale, et ancien chef économiste du FMI, Obustefeld, a souligné que Wosch ne veut pas laisser l’image historique d’un président de la Fed qui, à un moment clé où sa mission est mise à l’épreuve, cède à la pression du gouvernement.
Pour Wosch, l’insatisfaction de Trump est un coût politique connu, donc quantifiable. Le véritable coût inacceptable, c’est d’abandonner une hausse alors que l’inflation n’est pas encore sous contrôle : cela ferait perdre confiance au marché des obligations de long terme, ce qui ferait ensuite grimper le coût du financement pour l’ensemble de la société. Entre deux maux, la hausse des taux représente le risque politique le plus limité.
Le plus important encore : même si 25 points de base ne sont pas considérables, l’enjeu réel pour l’étape suivante du marché est de savoir si Wosch peut faire croire aux investisseurs que la Fed a encore la capacité de contenir l’inflation, sans faire éclater le système financier fortement endetté. Le monde entier attend ce signal.
3. Le rythme des hausses : une fois, puis rester les bras croisés et observer les données
Du point de vue de Wosch, la portée de la présente hausse doit être claire : il s’agit d’une « hausse visant à restaurer la crédibilité », et non du point de départ d’un nouveau cycle de resserrement.
Le scénario du rythme serait le suivant :
Après avoir réalisé, en septembre, une hausse de 25 points de base, puis en octobre maintenu les taux inchangés lors de la réunion de politique monétaire, la Fed offre une fenêtre de digestion au marché. Si, ensuite, les données d’inflation ne se dégradent plus davantage—l’inflation sous-jacente (core CPI) revient sous 0,2% en rythme mensuel, et le prix du pétrole se stabilise—alors il ne sera plus nécessaire de procéder à des hausses additionnelles avant la fin de l’année. Ce cycle se conclut par une seule hausse.
Ce rythme correspond globalement aux attentes des principaux acteurs, mais la trajectoire de Wosch peut être plus mesurée que ces prévisions. Son objectif central n’est pas de relever les taux en soi, mais de faire croire au marché que la Fed relèvera les taux si cela devient nécessaire. Dès que ce signal est transmis efficacement, les taux à long terme pourraient au contraire baisser—grâce à l’ancrage des anticipations d’inflation. C’est précisément la logique du cycle complet : « une hausse qui consolide la crédibilité ; une crédibilité qui fait baisser les taux à long terme ».
À l’inverse, si une hausse n’est pas mise en œuvre cette fois-ci, la suite s’annonce très contraignante. La réunion d’octobre se tiendra dans la dernière fenêtre de temps avant les élections de mi-mandat : la pression politique ne fera qu’augmenter. Et si, à ce moment-là, les données d’inflation continuent de grimper du fait de la transmission par les prix du pétrole, la Fed devra agir de manière forcée avant le scrutin : la perte de crédibilité et le risque politique seront alors amplifiés simultanément.
4. Conclusion : le signal que l’ensemble du monde attend
En se plaçant à la place de Wosch, en septembre, la question n’est plus de savoir s’il faut relever les taux, mais s’il est encore possible de ne pas le faire. Le marché a déjà rendu au compte de la Réserve fédérale le pouvoir de décision, avec une probabilité de 92,5%. Mais pour récupérer cette décision, il n’y a qu’un seul moyen : la concrétiser.
Hausser les taux est un facteur négatif ; ne pas les hausser est un facteur négatif encore plus important. La première option correspond à une action politique ordonnée ; la seconde, à une punition désordonnée du marché. Le choix de Wosch, en substance, consiste à choisir entre deux facteurs négatifs celui qui peut être maîtrisé, qui peut être pris en compte dans les prix et qui peut être guidé.
Le monde est à la veille d’une éruption généralisée d’une inflation galopante. Wosch doit, à mesure que la pression inflationniste monte, transformer les hausses de taux déjà intégrées par le marché en une action politique menée par la Fed. Ce soir, ce qui compte vraiment n’est pas « y aura-t-il hausse ou non ? », mais si la Fed parvient à stabiliser de nouveau les anticipations du marché—si elle peut faire croire aux investisseurs qu’elle reste capable de contenir l’inflation, sans faire éclater le système financier fortement endetté.
C’est le signal que le monde entier attend.