

Bitcoin coincé entre CLARITÉ, Inflation et taux à 5 %
Bonjour à tous et bienvenue dans le Marché hebdomadaire.
Bitcoin n’est allé nulle part la semaine dernière, et il a fallu emprunter la voie la plus difficile pour y parvenir. Dimanche après-midi, il se tenait près de 77 000 dollars, tandis qu’Ethereum était proche de 2 490 dollars, tous deux à deux doigts des niveaux qu’ils occupaient sept jours plus tôt. Entre-temps, Bitcoin a chuté de 1 000 dollars en soixante secondes lors de la publication de l’IPC de vendredi, a presque tout récupéré, a grimpé jusqu’à 79 890 dollars samedi, puis a replongé vers 77 200 dollars. Dès mardi matin, avec le rendement des bons du Trésor américain à 10 ans au-dessus de 5 % pour la première fois depuis 2007, il s’échangeait autour de 76 800 dollars, en baisse de 1,8 % sur la séance. Bitcoin reste globalement en retrait d’environ 39 % par rapport à son sommet d’octobre 2025, à 126 198 dollars.
L’Ether a gagné en vigueur dans les deux sens. Il est passé d’environ 2 433 $ à 2 667 $ vendredi, avec environ 250 millions de dollars de shorts liquidés et des transactions de plus de 1 million de dollars en hausse d’environ 14 %, avant de rendre l’ensemble du mouvement et de repasser sous 2 500 $ dimanche. Il se négocie actuellement autour de 2 470 $.
Ce qui compte, c’est ce que le Bitcoin a absorbé pour finir la semaine à l’équilibre : Brent au-dessus de 100 $, rendement à 10 ans qui pousse vers 5 %, quatre jours consécutifs de sorties sur les ETF au comptant, et une publication d’inflation qui a battu toutes les prévisions dans la rue. Soit c’est une résistance impressionnante, soit un marché qui n’a pas encore réévalué les prix. La décision de la Fed de mercredi tranchera.
Nasdaq a émis un chèque de 100 millions de dollars pour une infrastructure qui ne sera pas opérationnelle avant 2027, Visa a annoncé un rythme de règlement en stablecoins de 20 milliards de dollars, et une société de transferts de fonds âgée de 86 ans a remplacé sa carte bancaire par une carte basée sur la blockchain. Rien de tout cela n’a fait bouger le prix cette semaine. Tout cela avance, quelle que soit l’évolution du cours.
Le Bitcoin n’a pratiquement pas réagi à tout cela.
Dans ce numéro, je vais détailler ce qui a réellement provoqué le mouvement, comment des catalyseurs macro se concentrent dans une fenêtre à fort impact, ce que les flux on-chain révèlent sur le comportement des détenteurs, et où une dynamique structurelle pourrait émerger ensuite.
Entrons-y.
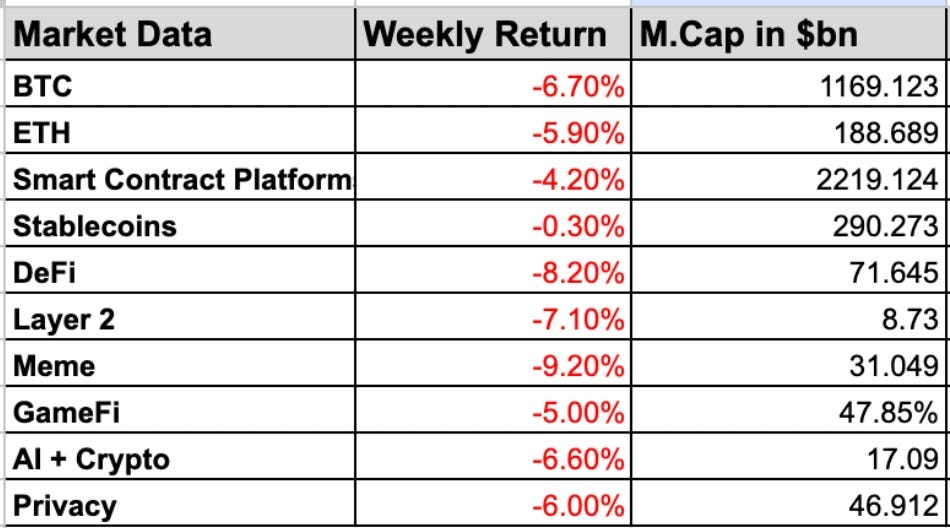
1. Performance sectorielle & principaux développements
Le “bras venture” de Nasdaq s’est engagé à investir 100 millions de dollars dans Payward, la société mère de Kraken, pour une valorisation annoncée à 21 milliards de dollars. Payward adoptera la technologie de surveillance de marché de Nasdaq sur tous ses sites, et les deux construisent des Nasdaq Equity Tokens, attendus au deuxième trimestre 2027.
Visa a révélé que le volume des paiements par stablecoin réglés sur l’ensemble de son réseau a dépassé un rythme annuel de 20 milliards de dollars, soit plus de quinze fois qu’il y a un an, avec plus de 160 programmes de cartes liés à des stablecoins en activité. Rain a financé environ 2 milliards de dollars via l’installation de crédit en stablecoin de Visa depuis août 2023, avec zéro défaut.
MoneyGram a lancé sa première carte Visa adossée à des stablecoins, en commençant en Colombie, avec un solde en dollars en USDC sur Stellar. La société a abandonné sa carte fiat conventionnelle en décembre 2025 et l’a remplacée par celle-ci.
Coinbase et Moov ont convenu d’apporter les paiements par stablecoin à plus de 1 000 banques communautaires et coopératives de crédit américaines. US Bank a lancé un pilote en stablecoins sur Stellar. Citi a lancé des paiements transfrontaliers instantanés basés sur la blockchain pour des entreprises japonaises et s’est associé à DBS pour permettre des paiements en dollars 24/7 en utilisant des dépôts tokenisés sur le registre blockchain de Swift.
Tether et Fasanara Capital se sont engagés à hauteur de 400 millions de dollars dans StableFund, un véhicule de crédit privé prêtant via des plateformes fintech dans plus de 60 pays, avec l’USDT comme couche de règlement, et avec l’objectif de lever jusqu’à 3 milliards de dollars supplémentaires.
Block a déposé auprès de l’OCC pour créer Builders Bank & Trust, une banque fiduciaire nationale non assurée pour la garde des bitcoins et des stablecoins. Depuis 2025, l’OCC a reçu 40 demandes de charte, en a approuvé 21 et rejeté 2, avec Coinbase, Paxos, BitGo, Ripple, Circle et Revolut dans la file.
Consensys s’est scindée en deux sociétés : MetaMask sous Joe Lubin, et une nouvelle Consensys sous Mike Kriak, axée sur l’infrastructure institutionnelle, notamment Linea et le client Besu, déjà utilisé par Citi, DTCC et BNY Mellon.
Kalshi a déposé auprès de la CFTC pour 60 contrats à terme perpétuels sur des actions individuelles américaines, dont Tesla, Apple et Nvidia.
Hanwha Investment & Securities a finalisé une plateforme de titres tokenisés sur Avalanche, avant l’entrée en vigueur d’amendements coréens prenant effet le 4 février 2027.
Environ 4 000 BTC, soit quelque 320 millions de dollars et environ 95 % des réserves, sont sortis du portefeuille fédéré de Liquid, la sidechain Bitcoin de Blockstream, le 6 septembre via un bug de cache permettant une preuve par plage (“range-proof”). 3 400 BTC sont revenus le 7 septembre après que Blockstream a confirmé on-chain que les nœuds de pont (“bridge nodes”) avaient été corrigés. Environ 598,5 BTC, soit quelque 47 millions de dollars, n’ont pas été retrouvés. Le Bitcoin lui-même n’a jamais été touché.
Plus d’une centaine de chercheurs ont publié un article réduisant de 86 % le coût de ressources estimé d’une étape clé dans une attaque quantique contre les signatures Bitcoin et Ethereum, sur environ deux mois. Personne n’a “cassé” quelque chose. La Fondation Ethereum a fixé comme objectif une résistance quantique complète de la couche de base d’ici décembre 2029. Le Bitcoin n’a pas d’équivalent de plan daté pour les quelque 7 millions de BTC conservés dans des adresses avec des clés publiques exposées.
Metaplanet a chuté de 9,9 % mardi à 244 yens, soit environ -17 % sur deux séances, tandis que le Bitcoin bougeait à peine, après un plan de 2022 sur des options d’actions qui a élargi le pool exécutif avec chaque émission d’actions, le passant d’environ 46 millions à environ 319 millions d’actions. Le conseil a depuis annulé 41 % de celui-ci.
BitMine a racheté 28 086 ETH supplémentaires, portant sa participation à 5 929 198 ETH, soit environ 4,9 % de l’offre et d’une valeur d’environ 14,8 milliards de dollars, avec 85 % des ETH mis en staking.
Strategy n’a acheté aucun Bitcoin la semaine dernière, rachetant à la place 176,3 millions de dollars de ses actions privilégiées STRC. Elle détient 845 050 BTC, soit environ 4,02 % des 21 millions qui existeront un jour.
Le ministère allemand des Finances a rédigé une taxe forfaitaire de 25 % sur les gains crypto à partir du 1er janvier 2027 (26,375 % en incluant la contribution de solidarité), mettant fin à l’exemption d’imposition des détentions sans impôt pendant douze mois pour les achats futurs.
Le memecoin $LAPTOP de Hunter Biden sur Base a chuté de 86,5 % dans les trente minutes suivant son lancement après que des bots sniper aient acheté fortement à la cotation, et se négociait environ 99,9 % en dessous de son pic annoncé d’ici dimanche.
Le fonds pétrolier norvégien de 2,3 mille milliards de dollars a proposé de réduire ses participations en obligations du gouvernement américain d’environ 80 milliards de dollars.
2. CLARITY bute sur un mur
La crypto vient de perdre l’un de ses plus importants catalyseurs réglementaires de l’année.
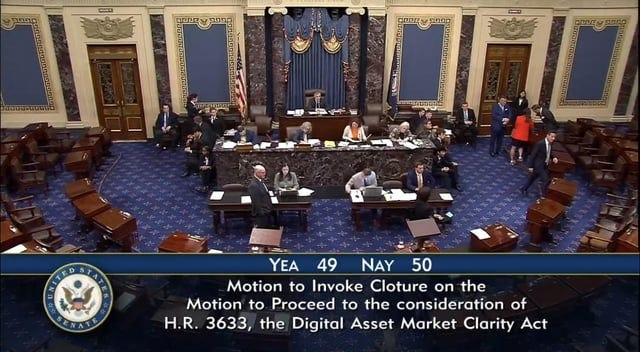
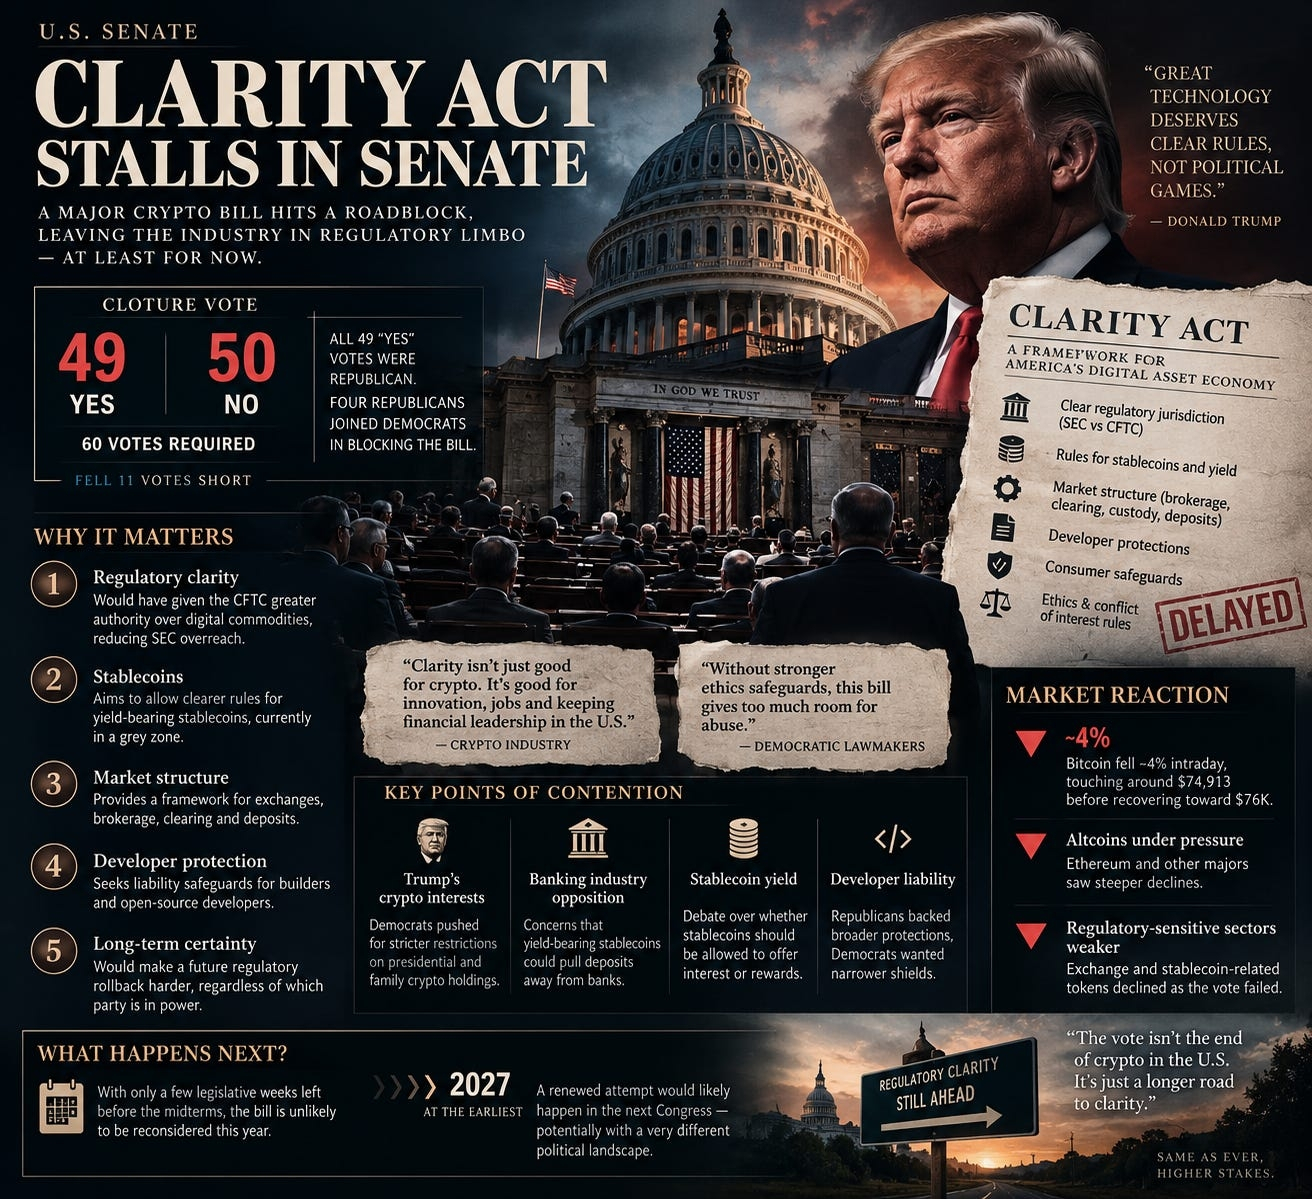
Mardi, le Sénat a voté 49–50 sur l’opportunité de faire avancer la loi CLARITY, n’obtenant que 11 voix de moins que les 60 nécessaires pour invoquer la procédure de clôture. Tous les démocrates ont voté contre son avancée, rejoints par quatre républicains.
Point important : ce n’était pas un vote final qui a tué le projet de loi. C’était le vote de procédure nécessaire pour amener CLARITY à l’examen en séance afin d’y débattre et d’y proposer des amendements.
Mais avec l’approche des élections de mi-mandat et un calendrier législatif de plus en plus compressé, cet échec est conséquent.
Et le marché l’a remarqué immédiatement. Le Bitcoin a chuté d’environ 4 % en journée, touchant environ 74 913 $ avant de remonter vers 76 000 $. Coinbase et Circle — à en croire les analystes, deux des plus grands bénéficiaires cotés d’un régime crypto américain plus clair — ont chacun reculé d’environ 9 %.
Mais la partie intéressante ne concerne pas le titre 49–50. Elle porte sur ce que CLARITY cherchait réellement à corriger.
Depuis des années, l’un des plus gros problèmes de la crypto aux États-Unis tient à une question de base : est-ce un titre financier (security) ou une marchandise (commodity), et donc qui la réglemente ?
CLARITY a été conçu pour tracer une ligne beaucoup plus claire entre la SEC et la CFTC, donnant à la CFTC un rôle bien plus important sur les “commodities” numériques, au lieu de laisser l’industrie naviguer dans un cadre réglementaire principalement façonné par les actions et l’application des organismes.
Cela compte parce que la différence n’est pas seulement cosmétique. La SEC et la CFTC fonctionnent avec des cadres réglementaires très différents, et un cadre statutaire donnerait aux bourses, aux émetteurs, aux courtiers et aux développeurs quelque chose qui leur a manqué pendant des années : des règles autour desquelles ils peuvent réellement construire.
L’administration Trump a déjà poussé la SEC dans une direction plus favorable à la crypto, mais c’est précisément pour cela que la législation compte. Une administration peut changer son approche réglementaire du jour au lendemain ; faire voter par le Congrès une loi sur la structure de marché est bien plus difficile à démanteler. CLARITY était essentiellement une tentative de transformer l’environnement réglementaire plus favorable d’aujourd’hui en quelque chose de plus durable.
Et c’est là que le projet de loi est devenu bien plus important qu’un simple affrontement entre la SEC et la CFTC.
Les stablecoins sont au cœur de tout ça. Les dernières négociations comprenaient des restrictions sur les récompenses, les intérêts et le rendement des stablecoins, un sujet qui a placé les entreprises crypto et les banques de deux côtés de la table. La version la plus récente a même accordé au Trésor des pouvoirs supplémentaires autour des récompenses liées aux stablecoins.
L’inquiétude de l’industrie bancaire est simple : si les consommateurs peuvent détenir des dollars via un stablecoin et gagner quelque chose de plus proche des rendements du marché monétaire, une partie de cet argent pourrait quitter les dépôts bancaires traditionnels.
Pour Circle et les plateformes crypto, c’est une énorme opportunité. Pour les banques, les dépôts servent de financement pour les prêts. Si suffisamment de dépôts s’en vont, les banques pourraient avoir moins de capital disponible pour prêter.
Il y a aussi la DeFi et la responsabilité des développeurs. La position républicaine a généralement poussé à des protections plus larges pour les développeurs, afin que le fait d’écrire ou de maintenir des protocoles open source n’expose pas automatiquement les développeurs à une responsabilité pour ce que les utilisateurs font ensuite. Les démocrates ont poussé des protections plus limitées, en soutenant que les développeurs ne devraient pas recevoir une immunité totale lorsque un protocole est délibérément conçu pour faciliter des abus ou des pertes.
Ainsi, CLARITY essayait discrètement de répondre simultanément à plusieurs questions : qui réglemente la crypto, comment les bourses fonctionnent, comment les stablecoins concurrencent les dépôts bancaires, où les développeurs de DeFi deviennent légalement responsables, et comment la crypto s’insère dans le système financier existant.
Puis la politique a rendu tout plus difficile.
L’une des principales objections démocrates tient au manque de restrictions plus fortes autour des intérêts crypto de Trump. Trump et sa famille sont devenus fortement exposés financièrement à ce secteur, tandis que son administration façonne en même temps la réglementation crypto.
AP rapporte que Trump et sa famille ont généré plus de 500 millions de dollars de revenus via World Liberty Financial, tandis que l’administration a aussi poussé un cadre crypto plus large.
Cela a rendu impossible de dissocier la question d’éthique de la loi elle-même. Les démocrates voulaient des garde-fous plus solides autour des avoirs et activités crypto du président et de sa famille. Les républicains ont fait valoir que le projet de loi établirait le cadre réglementaire et les protections pour les consommateurs dont l’industrie a besoin. Ces désaccords sont finalement devenus l’une des raisons centrales pour lesquelles les démocrates n’ont pas fourni les votes nécessaires pour atteindre 60.
Et il y a une implication plus large pour le marché.
Le Bitcoin n’a en réalité pas besoin de CLARITY
Le Bitcoin dispose déjà d’un marché institutionnel relativement mûr, et sa thèse d’investissement ne dépend pas du fait qu’un stablecoin puisse verser un rendement, ni du fait qu’un développeur DeFi bénéficie d’un bouclier légal de responsabilité statutaire.
Les plus grands bénéficiaires d’une clarification réglementaire étaient de toute façon censés être l’infrastructure autour du Bitcoin : stablecoins, bourses, Ethereum, DeFi et produits financiers tokenisés.
La partie frustrante pour la crypto, c’est que le projet de loi n’a pas échoué parce que les États-Unis auraient soudain décidé de ne plus vouloir de cadre crypto. Il a échoué parce que tout le monde veut de la clarté sur des conditions différentes.
La crypto veut moins d’obstacles réglementaires.
Les banques ne veulent pas que les stablecoins grignotent leurs dépôts.
Les démocrates veulent des restrictions d’éthique plus strictes.
Les républicains veulent un cadre solide et durable de structure de marché.
Les régulateurs veulent une compétence clairement définie.
Et l’industrie veut que les développeurs puissent construire sans vivre sous une incertitude juridique permanente.
CLARITY était la tentative de rassembler tous ces intérêts dans un seul texte. 49 sénateurs étaient prêts à le faire avancer. Il en fallait 60. Il n’en a obtenu que 11 de moins.
L’ultime enseignement, c’est que les États-Unis ne s’éloignent pas nécessairement de la réglementation. Ils rendent simplement beaucoup plus difficile de s’accorder sur à quoi devrait ressembler cette réglementation.
3. Contexte macro
1. Le 10 ans a touché 5 %. Ensuite, il est monté
Le rendement du Trésor US à 10 ans a touché 5,012 % lundi. Puis il a reculé et s’est installé autour de 4,960 %.
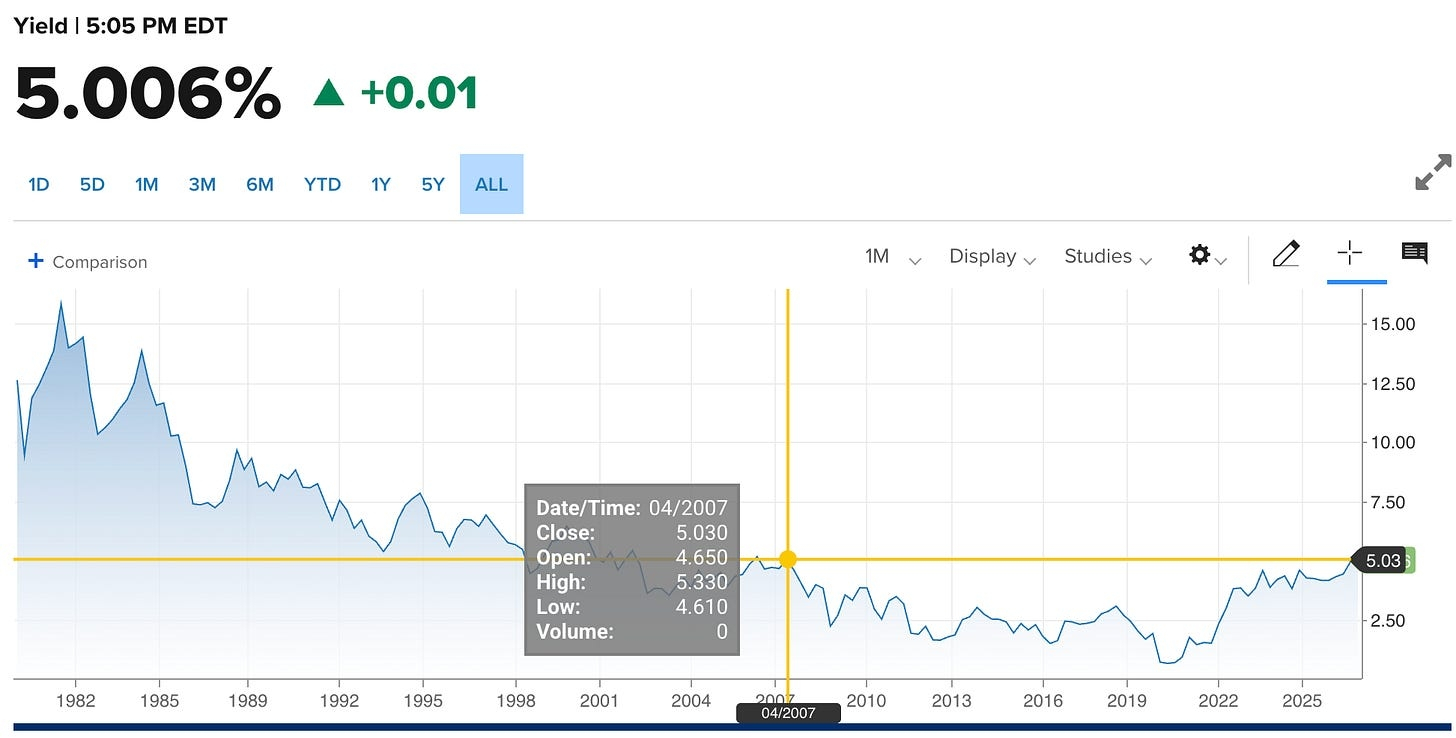
Il y a eu un événement similaire dans l’histoire.
Le 23 octobre 2023, le 10 ans a brièvement franchi les 5 %, atteignant environ 5,02 %, avant que des acheteurs n’interviennent et ne fassent redescendre les rendements juste au-dessus de 4,8 %.
Pendant un moment lundi, on aurait dit qu’on regardait se rejouer le même scénario.
Sauf que cette fois, les acheteurs ne se sont pas présentés de la même manière.
Le taux à 10 ans est au-dessus de 5,04 %, l’amenant à son plus haut niveau depuis 2007 et, surtout, au-dessus du pic de 2023 qui avait précédemment stoppé la hausse. La prochaine chose à surveiller est de savoir si le marché peut réellement clôturer au-dessus de 5 %, plutôt que de simplement le toucher en séance.
En entrant dans le mardi, la courbe se situait à :
2 ans : 4,688 %, 10 ans : 5,035 %, 30 ans : 5,396 %
Le point intéressant, c’est d’où vient la pression. Les rendements des obligations à 10 et 30 ans montent plus de 3 fois plus vite que celui du 2 ans. Ce n’est plus vraiment un marché obsédé par la prochaine réunion de la Fed. C’est plutôt la partie longue qui exige davantage de compensation pour l’inflation, les emprunts publics et le risque de détenir de la dette américaine sur 10 à 30 ans.
Autrement dit, tout cela ressemble de plus en plus à un problème de prime de terme, plutôt qu’à un problème de la Fed. Et cela commence déjà à se diffuser dans l’économie réelle. Le taux des prêts hypothécaires à 30 ans a bondi de 23 points de base en une semaine pour atteindre 7,17 %.
Alors qu’est-ce qui fait monter les rendements ?
Inflation liée à la guerre. Le pétrole repasse au-dessus de 100 $, ce qui rend plus difficile pour les marchés d’imaginer un retour rapide à une faible inflation.
Emprunt public. La dette du gouvernement américain a atteint environ 40 000 milliards de dollars, soit environ le double du niveau d’il y a une décennie. Washington consacre déjà plus à l’intérêt qu’à la défense. Puis, la semaine dernière, Trump a évoqué un “dividende” de 5 000 $ pour chaque citoyen adulte si les républicains conservent le contrôle du Congrès : une proposition qui pourrait coûter plus de 1 000 milliards de dollars.
Emprunt lié à l’IA. Les plus grandes entreprises technologiques puisent de plus en plus sur le marché obligataire pour financer le coût énorme de construction de centres de données. Elles se concurrencent en pratique avec le Trésor pour le même bassin d’investisseurs et de capitaux.
Et puis il y a le problème lié à la solution tentée par le gouvernement.
L’annonce de rachat de 6 milliards de dollars par le secrétaire au Trésor Scott Bessent la semaine dernière a déçu les investisseurs. Le message du marché était assez simple : racheter une quantité relativement faible de dette ne résout pas un problème créé par l’émission d’énormes quantités de dette.
Plafond ou plancher ?
Il existe désormais deux arguments très différents.
Les experts disent qu’il est encore trop tôt pour annoncer un sommet.
L’autre côté renvoie à ce qui s’est passé en 2023. Le franchissement des 5 % a apporté une vague d’acheteurs vers les Treasuries, tandis que la dernière vente aux enchères de 20 ans du Japon a attiré une demande plus forte que sa moyenne sur 12 mois, car des rendements plus élevés ont ramené les investisseurs. Meghan Swiber de Bank of America soutient aussi qu’une hausse ferme du taux de la Fed peut en réalité aider à faire baisser les rendements à plus long terme.
Et c’est là que cela devient particulièrement important pour la crypto :
Le Bitcoin et l’or ne vous paient pas pour les détenir. Une obligation d’État qui offre environ 5 % sur une décennie modifie le coût d’opportunité de détenir un actif qui ne produit ni intérêt ni flux de trésorerie.
Tant le Bitcoin que l’or ont reculé mardi matin : l’or a baissé alors même que le contexte de guerre continuait de se détériorer.
Plus important encore, le marché obligataire commence à remettre en question quelque chose que la crypto affirme depuis des années.
2. IPC : Le petit chiffre était ce qui faisait peur On
Vendredi, le BLS a publié l’IPC d’août :
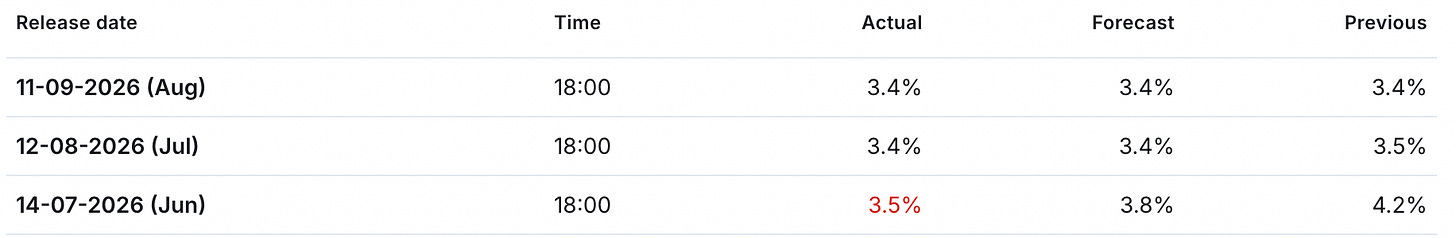
Les chiffres exacts :
Titre : +3,4 % sur douze mois, exactement comme en juillet. Mensuel +0,4 %.
“Core” : +2,4 % sur un an, contre 2,5 %, le plus bas depuis 2021. Mensuel +0,3 %, contre +0,2 % en juillet.
Énergie : +2,1 % sur le mois, +16,3 % sur l’année. Carburant (essence) : +3,9 % sur le mois, +27,4 % sur l’année.
Le chiffre annuel “core” a baissé. Le chiffre mensuel “core” a augmenté. À 0,3 % par mois, l’inflation évolue à environ 3,5 % sur un an si cela se poursuit, contre un objectif de 2 %. Le chiffre rassurant décrit le passé. Le chiffre inquiétant décrit le présent.
Dix-sept prévisions publiées ont précédé la publication, allant de 0,16 % à 0,24 %. Le chiffre réel a battu chacune d’elles. Le logement (“shelter”) a fait la majeure partie des dégâts.
Le PPI a raconté la même histoire. Les prix de production de la demande finale ont augmenté de 0,4 % en août après +0,1 % en juillet, avec des biens de la demande finale en hausse de 1,1 % sur le mois. Les prix de production précèdent les prix à la consommation.
Les probabilités implicites par le marché d’une hausse de taux lors de la réunion de cette semaine sont passées d’environ 70 % à environ 87 % d’ici le week-end, puis à 94 % mardi.
Et la “pipeline” indique que septembre sera pire qu’août :
Le diesel américain a atteint un record de 6,23 $ le gallon lundi, contre 5,85 $ une semaine plus tôt. Le carburant (essence) s’établit à 4,32 $, en hausse de 16 cents sur une semaine, dans un mois où il baisse généralement.
Coûts des intrants des usines, d’une année sur l’autre à août : matières premières +12,8 %, biens intermédiaires +11,5 %, produits finis +6,6 %. Les coûts moyens d’expédition par fret sont supérieurs de 16 % à ceux d’il y a un an. Les directeurs d’achats ont signalé des prix en hausse pendant 23 mois consécutifs, et en août, aucune industrie n’a déclaré une baisse des coûts des matières premières.
Les coûts en début de chaîne augmentent presque deux fois plus vite que les prix en fin de chaîne. Une plus grande part de cette hausse doit encore parvenir aux acheteurs.
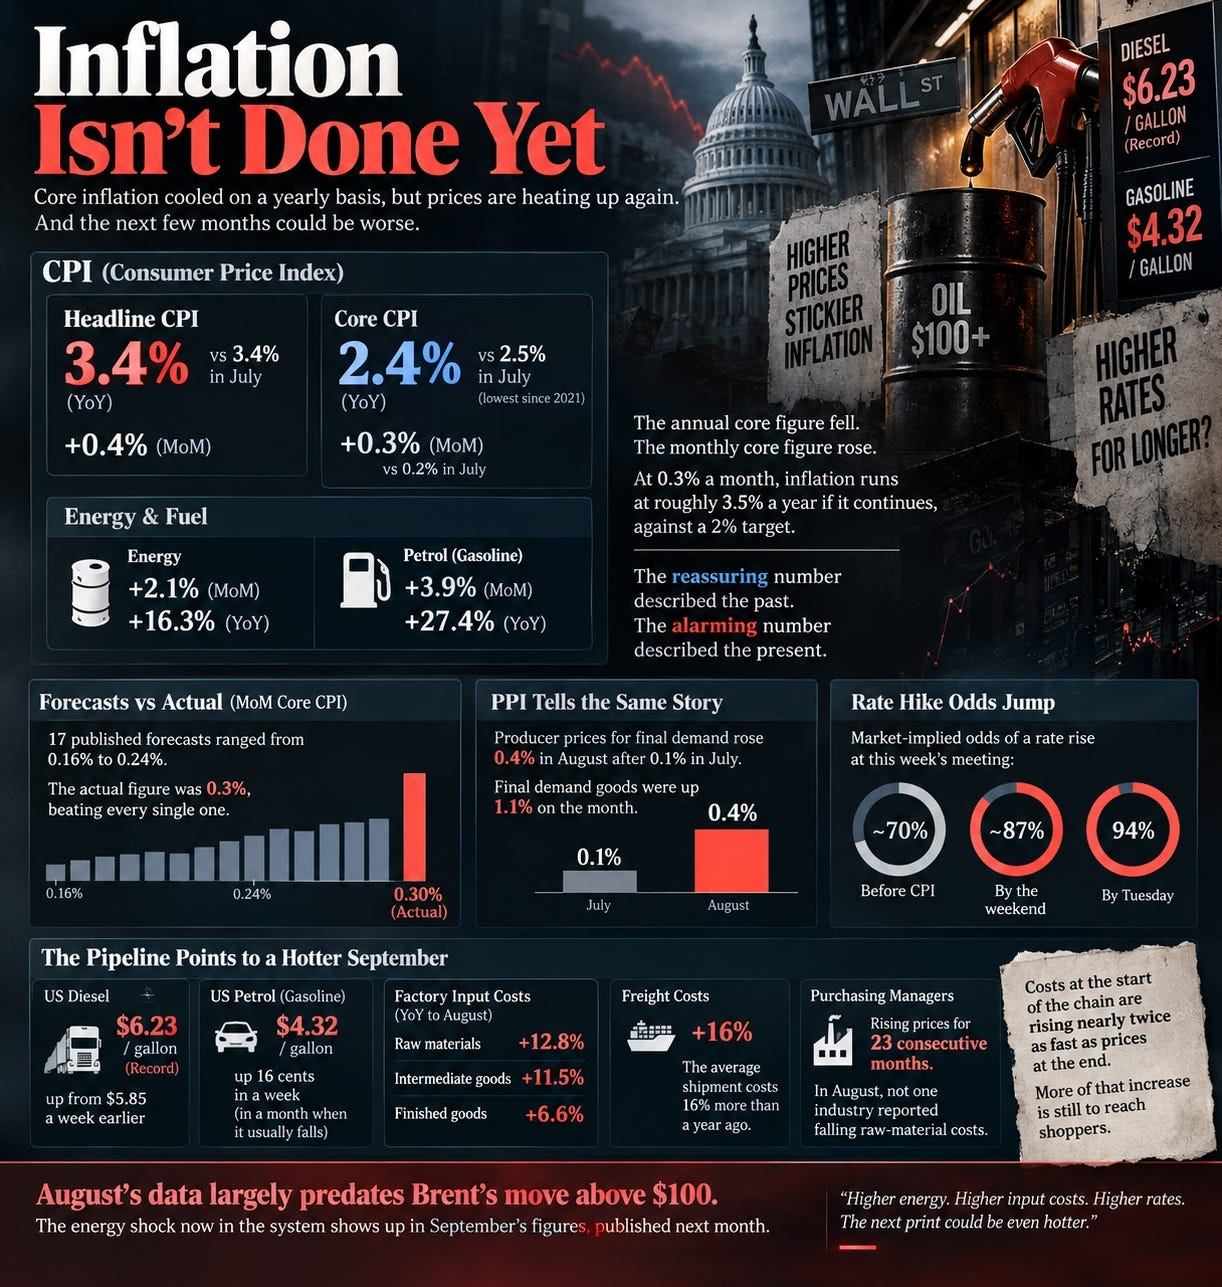
Les données d’août précèdent largement le mouvement du Brent au-dessus de 100 $. Le choc énergétique observé dans le système se reflète désormais dans les chiffres de septembre, publiés le mois prochain.
3. L’Arabie saoudite manque de moyens pour expédier son pétrole
Pendant sept mois, c’était une histoire de pétrole. La semaine dernière, c’est devenu une histoire du coût de l’argent.
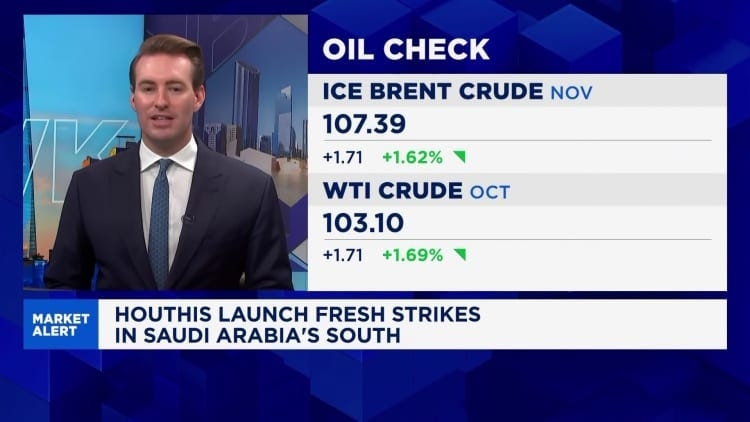
Le Brent a clôturé au-dessus de 101 $ mercredi, a touché 109,80 $ lundi et se situait autour de 107,86 $ mardi matin, soit environ 25 % de plus depuis le début du mois d’août. Le WTI est à 103,62 $. Goldman voit 120 $ si les attaques s’élargissent, ou un retour vers 80 $ si les exportations se normalisent.
Le problème le plus important, c’est que toutes les trois routes d’exportation de l’Arabie saoudite sont désormais sous pression.
Hormuz : seulement 4 navires de marchandises ont traversé lundi, contre 10 dimanche et environ 125 par jour avant la guerre. Les Gardiens de la révolution iranienne déclarent que le détroit reste « fermé et sous notre contrôle intelligent », tandis que des responsables iraniens seraient en train de planifier une nouvelle zone restreinte.
Pipeline Est-Ouest : construit pour contourner Hormuz et acheminer le pétrole vers Yanbu en mer Rouge, il a été touché par des drones à la fin de la semaine dernière, avec des dommages sur deux régions. Après l’attaque d’avril, il a fallu sept jours pour redémarrer. Yanbu ne dispose que de 5 à 7 jours de stocks d’exportation.
Bab al-Mandeb : les traversées sont passées de 28 à 21 entre dimanche et lundi. Les Houthis contrôlent presque toute la côte de la mer Rouge au Yémen, y compris l’île de Perim, et ont tiré des dizaines de missiles et de drones sur une base aérienne saoudienne lundi.
La production saoudienne était déjà tombée à 6,24 millions de barils/jour en août, soit -23 % par rapport à juillet, et très en dessous des 9,6 millions de barils/jour produits en 2025.
Pendant des mois, la Chine couvrait presque la moitié de ses besoins quotidiens en pétrole grâce à des stocks, ce qui aidait à contenir les prix. Elle a désormais recommencé à acheter massivement à l’étranger. Ce tampon s’amenuise alors même que l’offre physique est perturbée.
La courbe du pétrole montre la même chose. Le Brent à échéance “front month” coûte environ 5 $ de plus que la livraison le mois suivant : l’écart le plus large depuis le 23 juillet. Les acheteurs payent davantage pour les barils qu’ils peuvent obtenir maintenant, car ils s’inquiètent de plus en plus de pouvoir en obtenir plus tard.
Et le choc se diffuse déjà dans l’économie. Les prix de production de la Chine en août ont progressé de 3,8 % en rythme annuel, l’un des principaux contributeurs étant le pétrole brut importé.
C’est ce qui rend un choc pétrolier particulièrement pénible pour les banques centrales : des prix de l’énergie plus élevés font monter l’inflation tout en rendant simultanément les consommateurs plus pauvres. Une banque centrale ne peut pas créer plus de pétrole. Elle ne peut que réduire la demande, déjà en train de s’affaiblir.
Le tableau diplomatique n’aide pas. Des pourparlers entre le Golfe et l’Iran à Oman ont été reportés sans nouvelle date, tandis que Washington aurait décliné les demandes saoudiennes d’une assistance militaire directe au-delà du renseignement. La trêve énergétique Ukraine-Russie proposée par Trump, même si elle tient, vise un choc d’offre plus limité : les exportations de diesel du Golfe ont chuté de 152 millions de barils entre mars et août, soit 2,2 fois la baisse observée depuis la Russie.
Il y a donc désormais trois compte à rebours : à quelle vitesse peut-on réparer le pipeline, combien de temps Yanbu peut-il continuer à charger depuis le stockage, et le transport maritime peut-il se rétablir avant que ce stockage ne s’épuise ?
Le second se termine dans quelques jours.
4. Points clés sur les ETF
L’appétit pour les ETF a disparu. Les ETF Bitcoin ont connu 463 M$ de sorties sur une semaine écourtée par les fêtes, la première semaine négative depuis juin. ARK et Grayscale ont représenté 371 M$ des sorties, tandis que BlackRock est resté à peu près à l’équilibre
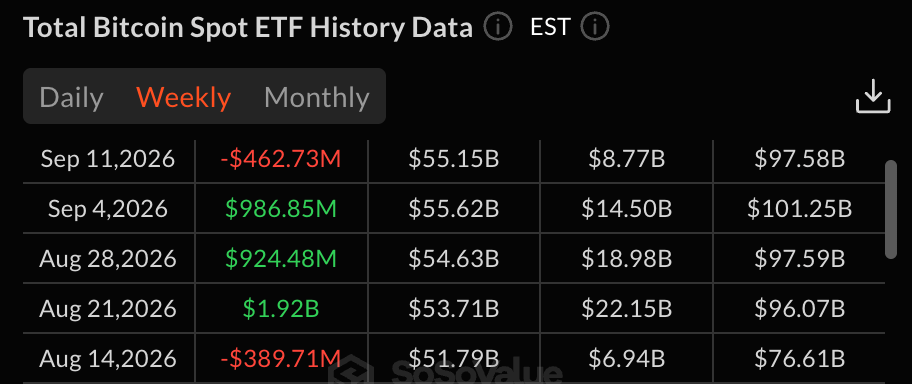
Les entrées dans les ETF avaient aidé à faire passer le BTC d’environ 63 000 $ à 82 000 $ sur les trois semaines précédentes. Une fois cet acheteur marginal parti, le BTC a reculé de 4,4 % sur la semaine, perdant environ 3 500 $
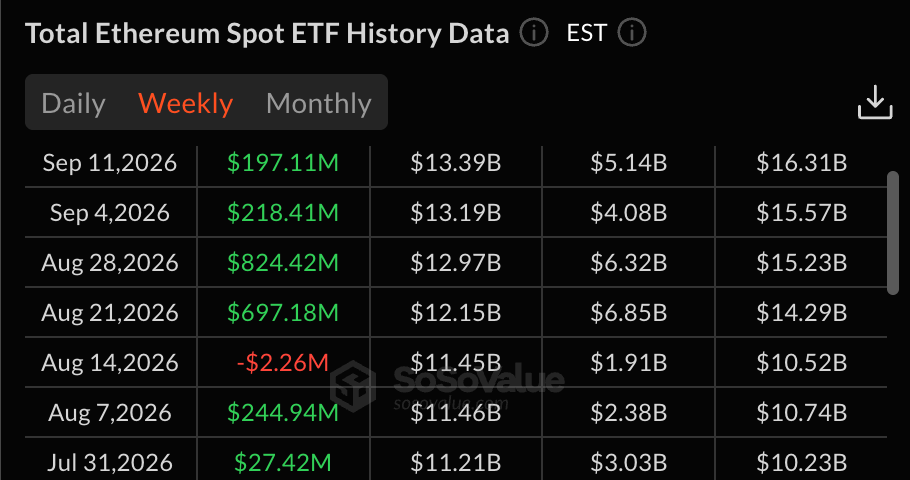
Les ETF sur l’ETH ont fait l’inverse, mais le titre est trompeur. Les ETF Ethereum ont enregistré 197 M$ d’entrées sur la semaine, mais presque tout provenait d’une entrée de 216 M$ vendredi après l’IPC. Mardi à jeudi ont été en solde net négatif.
Avec les flux des ETF redevenus négatifs, l’une des plus grandes sources structurelles de demande de BTC n’ajoute plus de liquidité au même rythme. Le BTC a désormais passé quatre semaines entre 76 000 $ et 82 000 $, avec trois rejets à 82 000 $ depuis août. Sans un regain d’achats via les ETF, le marché cherche toujours son prochain acheteur marginal.
5. La semaine à venir
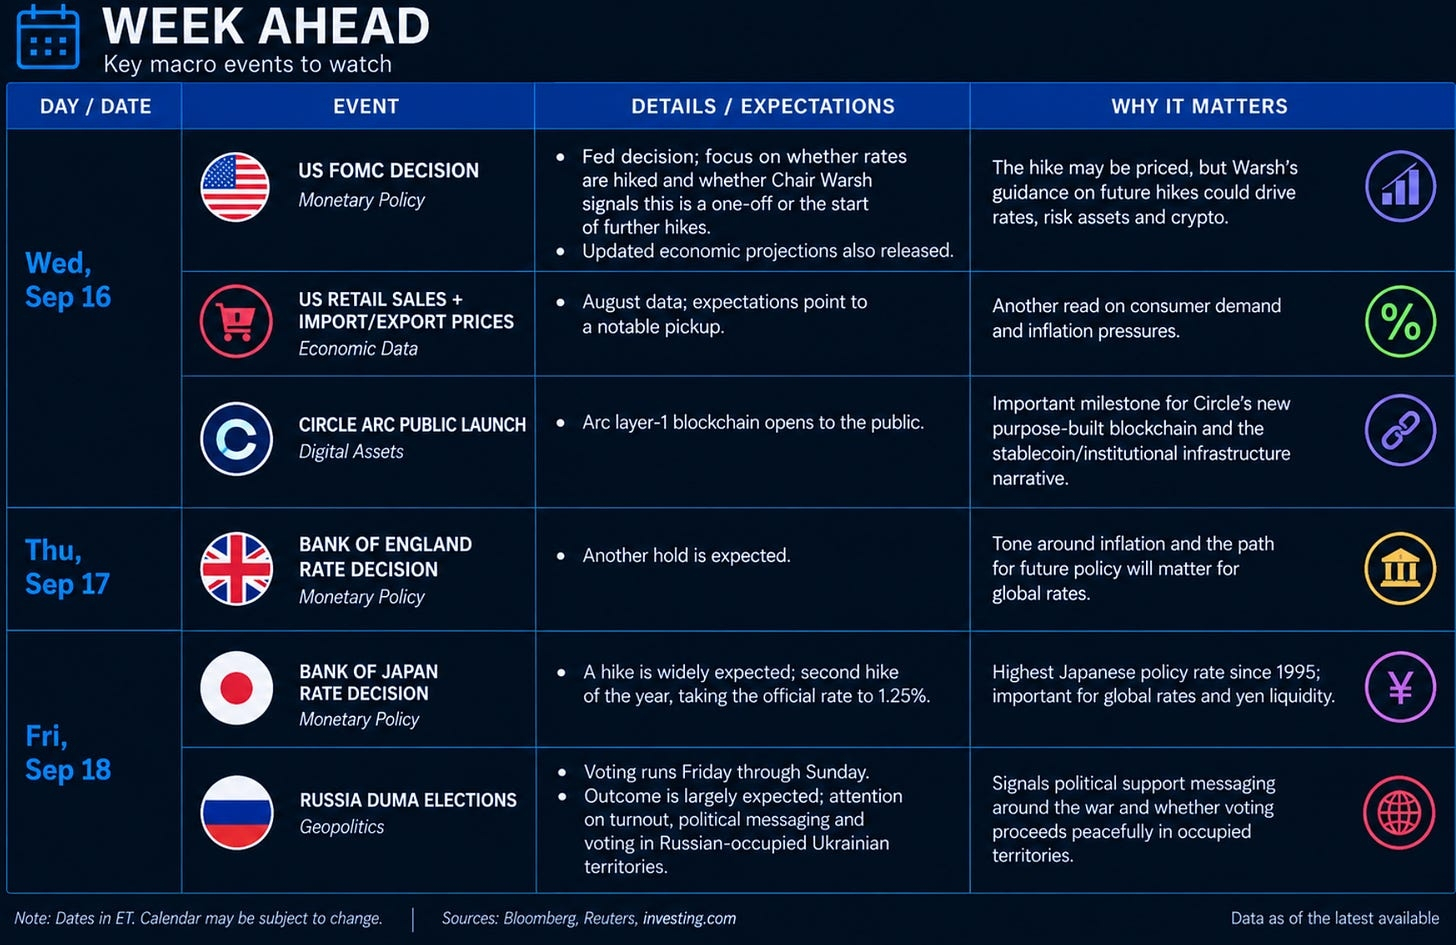
Le principal événement, c’est le FOMC : la hausse de 25 points de base est largement déjà intégrée ; la vraie question qui peut déplacer le marché est de savoir si Warsh signale une hausse unique (“one-and-done”) ou d’autres hausses au cours du 1er trimestre 2027.
6. Conclusion
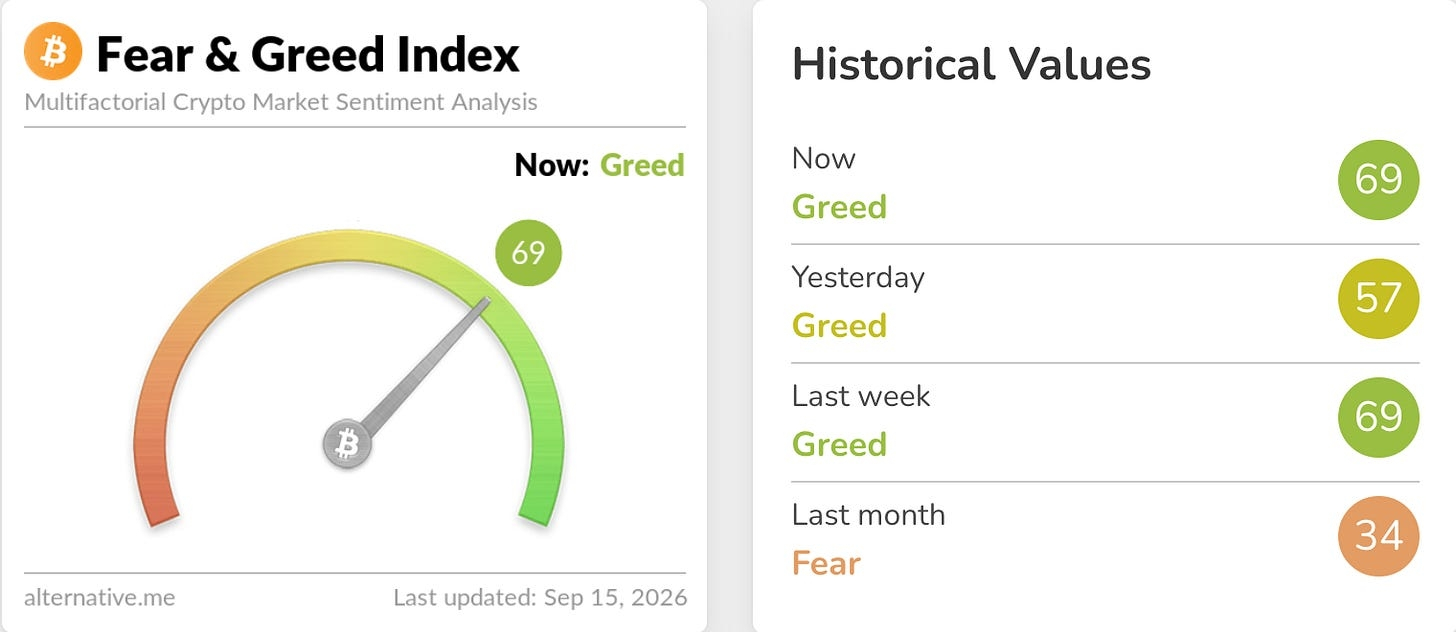
Le Bitcoin a passé la semaine coincé entre une seule publication d’inflation et une décision de la Fed sur laquelle il n’a pas de contrôle. Il a encaissé beaucoup et a cédé relativement peu, ce qui est probablement la meilleure chose qu’on puisse dire sur la séance. Mais il reste encore sous le mur d’offre des 83 000–86 000 $, avec un taux à 10 ans à 5 %, le pétrole au-dessus de 107 $, quatre jours consécutifs de sorties de flux des ETF, et un président de la Fed qui a clairement indiqué qu’il voulait réagir aux données sous ses yeux plutôt que donner aux marchés beaucoup d’avance.
Le scénario haussier est plus étroit qu’en août et relève désormais largement d’une histoire budgétaire. Les rachats élargis du Trésor n’ont pas soutenu la partie longue de la courbe, et le marché voit de plus en plus le problème comme un excès d’émissions plutôt qu’un manque de liquidité. C’est la version la plus forte à ce jour de l’argument de “dégradation” que nous faisons depuis deux semaines. Le Bitcoin est toujours porté par les rendements réels, la liquidité et le dollar, et ces trois éléments ont joué contre lui cette semaine. Si une hausse de taux fait repasser le 10 ans sous 4,96 %, comme lors du rejet de 2023, la configuration s’améliore rapidement. Si les rendements continuent de grimper malgré la hausse, tout ce qui ne vous rémunère pas pour le détenir aura un trimestre beaucoup plus difficile à venir, quelle que soit l’issue à Washington.
L’enseignement est simple : respectez le risque d’événement, dimensionnez vos positions autour d’une fenêtre d’environ 36 heures qui pourrait réévaluer l’ensemble du marché, et laissez le taux à 10 ans vous dire si la Fed garde encore le contrôle de la partie longue, avant d’ajouter face au mur d’offre.