Je regardais l’annonce des garanties BNCB de Binance et un détail m’a semblé plus important que la cotation elle-même : qui décide réellement de la valeur du BNCB en tant que garantie ?
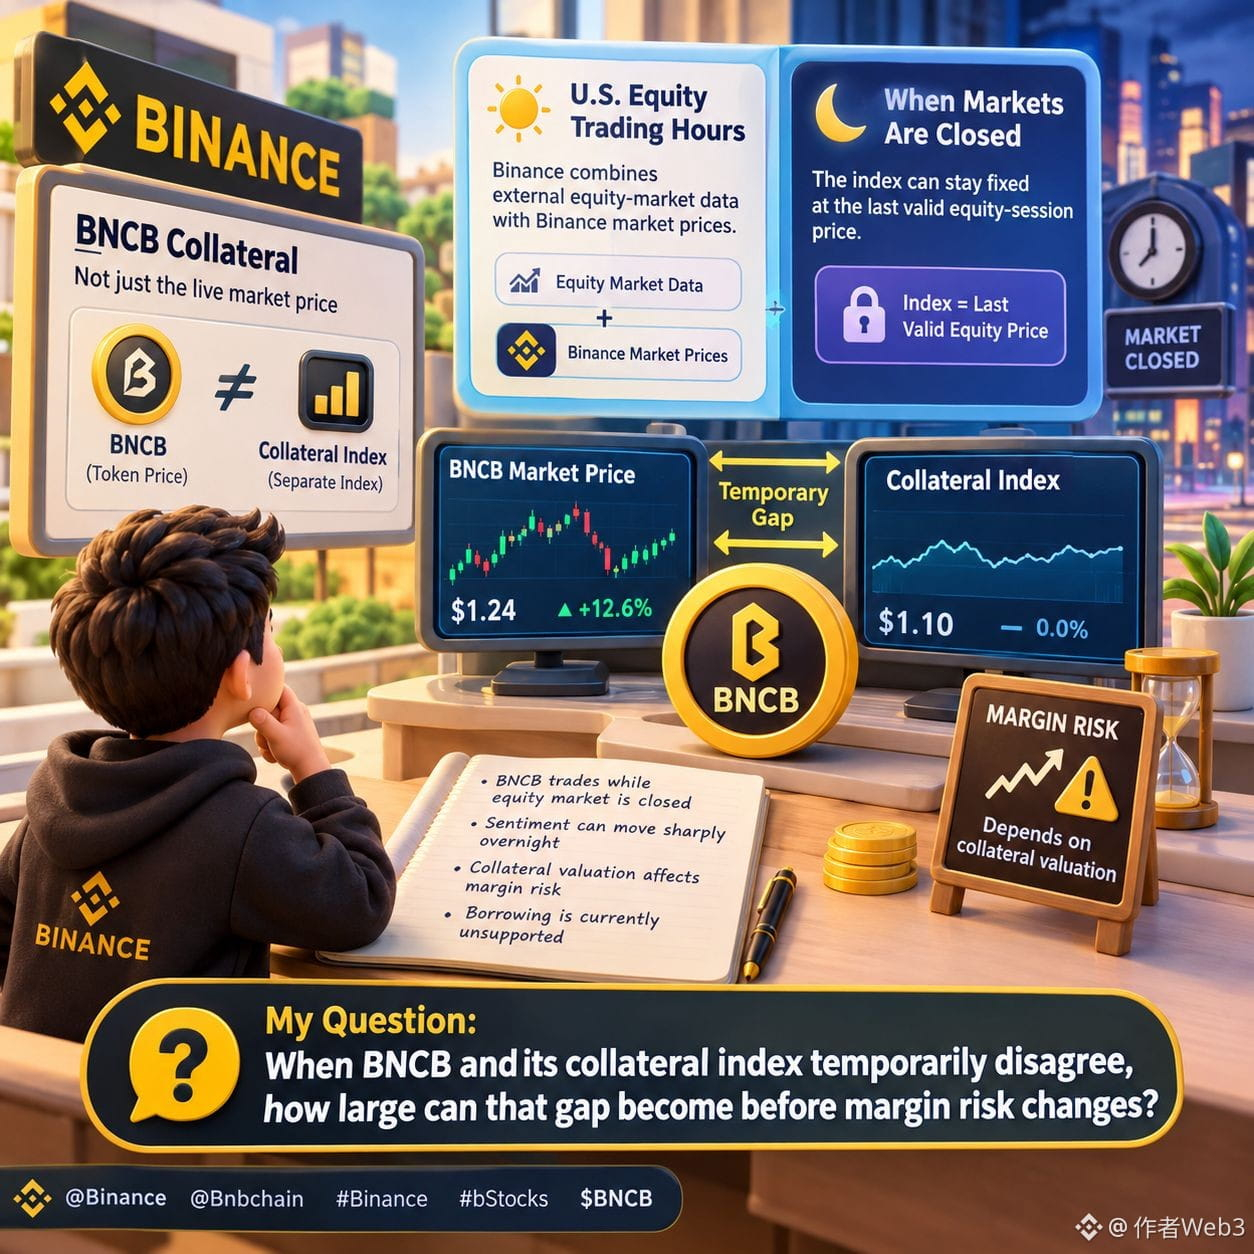
Au départ, je supposais que Binance utiliserait simplement le prix de marché en temps réel de $BNCB . Mais le système de garantie utilise un indice distinct.
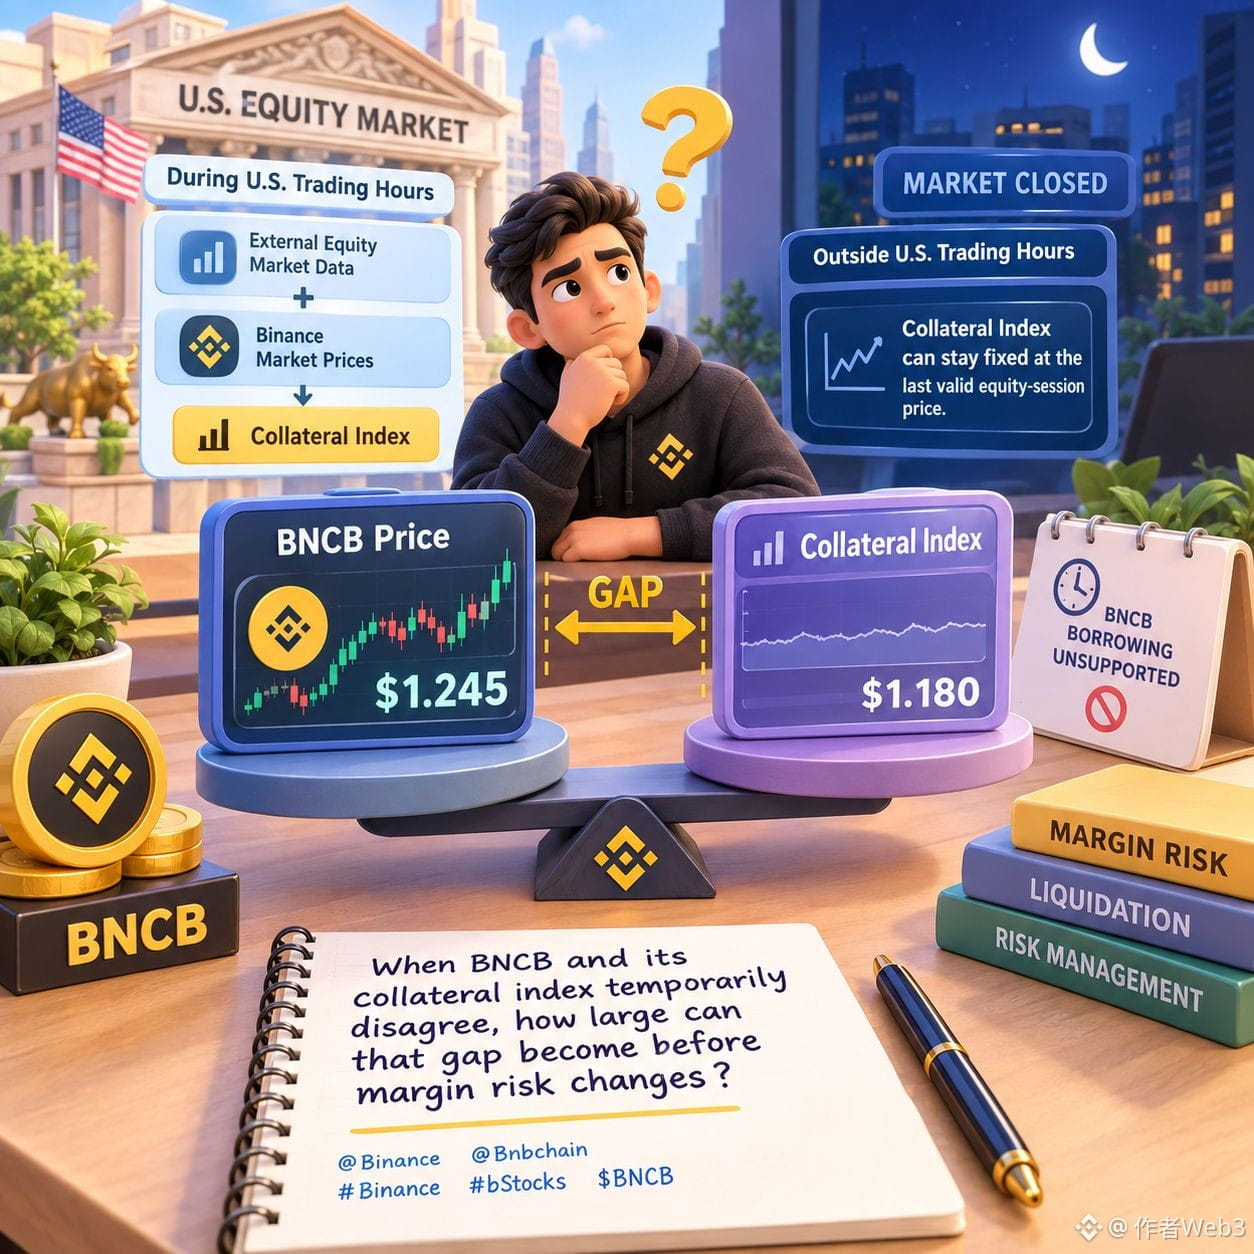
Pendant les heures de négociation des actions américaines, Binance combine des données externes de marché boursier avec les prix de marché de Binance. Lorsque ces marchés sont fermés, l’indice peut rester figé au dernier prix valide de la séance boursière.
Cela crée une dépendance temporelle inhabituelle.
Le BNCB peut s’échanger pendant que le marché boursier sous-jacent est fermé. Si le sentiment évolue fortement pendant la nuit, le token peut réagir avant que l’indice des garanties ne rattrape pleinement.
C’est important parce que l’évaluation des garanties influence directement le risque de marge.
La conception prévoit clairement un mécanisme pour les heures non ouvrées, et l’emprunt n’est actuellement pas pris en charge.
Donc ma question est simple : lorsque $BNCB et son indice de garantie ne concordent temporairement pas, quelle ampleur peut prendre cet écart avant que le risque de marge ne change ?
@Binance Global Türkçe @BNB Chain #Binance #BStocks $BNCB
Au départ, je supposais que Binance utiliserait simplement le prix de marché en temps réel de $BNCB . Mais le système de garantie utilise un indice distinct.
Pendant les heures de négociation des actions américaines, Binance combine des données externes de marché boursier avec les prix de marché de Binance. Lorsque ces marchés sont fermés, l’indice peut rester figé au dernier prix valide de la séance boursière.
Cela crée une dépendance temporelle inhabituelle.
Le BNCB peut s’échanger pendant que le marché boursier sous-jacent est fermé. Si le sentiment évolue fortement pendant la nuit, le token peut réagir avant que l’indice des garanties ne rattrape pleinement.
C’est important parce que l’évaluation des garanties influence directement le risque de marge.
La conception prévoit clairement un mécanisme pour les heures non ouvrées, et l’emprunt n’est actuellement pas pris en charge.
Donc ma question est simple : lorsque $BNCB et son indice de garantie ne concordent temporairement pas, quelle ampleur peut prendre cet écart avant que le risque de marge ne change ?
@Binance Global Türkçe @BNB Chain #Binance #BStocks $BNCB