
Septembre FOMC : Quelle sera la prochaine décision de la Fed ?
La réunion de la Fed des 15-16 septembre suscite beaucoup d’attention, mais je pense que la question la plus intéressante n’est pas simplement de savoir si les taux bougent de 25 points de base.
Il s’agit de ce qui se passe ensuite.
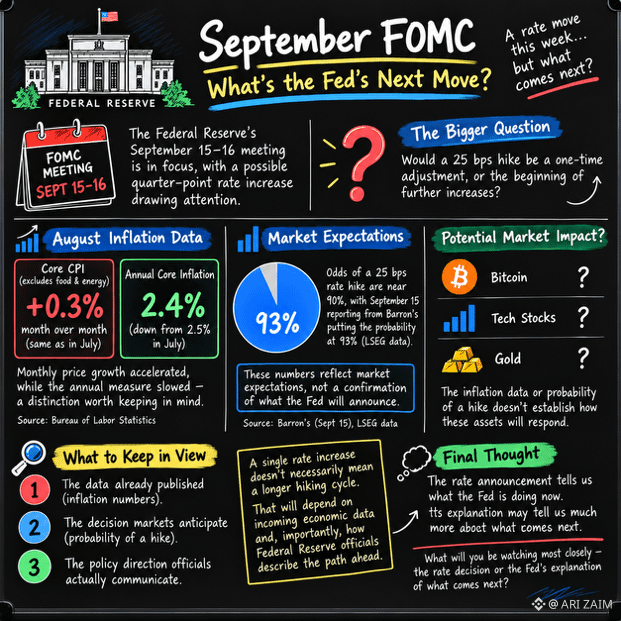
Les données d’inflation d’août ne rendent pas la situation entièrement évidente. L’indice CPI hors alimentation et énergie a progressé de 0,3 % par rapport au mois précédent, tandis que l’inflation core annuelle est passée à 2,4 % contre 2,5 % en juillet.
Ainsi, selon le chiffre sur lequel vous vous focalisez, vous pouvez ressortir avec une impression légèrement différente. Les prix ont accéléré sur une base mensuelle, mais la tendance sur un an a, elle, baissé.
Pendant ce temps, les marchés semblent assez convaincus quant à la décision immédiate. Le consensus attribue une probabilité d’environ 90 % à une hausse de 25 points de base, tandis que, selon les données LSEG citées par Barron’s dans son édition du 15 septembre, les chances s’élèveraient à 93 %.
Mais les attentes restent des attentes.
Même si la Fed effectue le mouvement déjà intégré par les marchés, cela ne nous dit pas automatiquement s’il s’agit d’un ajustement ponctuel ou du début de quelque chose de plus long.
Il en va de même pour le Bitcoin, les valeurs technologiques et l’or. Il est tentant de qualifier une décision de taux de haussière ou de baissière avant qu’elle ne se produise, mais la réaction pourrait dépendre tout autant de ce que la Fed dira au sujet des mois à venir que du changement de taux lui-même.
C’est ce qui rend cette réunion particulièrement intéressante pour moi.
Il se passe en réalité trois choses différentes en même temps : les données d’inflation que nous avons déjà, ce que les marchés s’attendent à ce que la Fed fasse, et ce que les décideurs signalent réellement concernant la trajectoire à venir.
Les deux premières sont visibles. La troisième pourrait être ce qui compte le plus.
#FedRateWatch
À quoi allez-vous prêter davantage attention : à la décision sur les taux elle-même, ou à ce que la Fed dira juste après ?
La réunion de la Fed des 15-16 septembre suscite beaucoup d’attention, mais je pense que la question la plus intéressante n’est pas simplement de savoir si les taux bougent de 25 points de base.
Il s’agit de ce qui se passe ensuite.
Les données d’inflation d’août ne rendent pas la situation entièrement évidente. L’indice CPI hors alimentation et énergie a progressé de 0,3 % par rapport au mois précédent, tandis que l’inflation core annuelle est passée à 2,4 % contre 2,5 % en juillet.
Ainsi, selon le chiffre sur lequel vous vous focalisez, vous pouvez ressortir avec une impression légèrement différente. Les prix ont accéléré sur une base mensuelle, mais la tendance sur un an a, elle, baissé.
Pendant ce temps, les marchés semblent assez convaincus quant à la décision immédiate. Le consensus attribue une probabilité d’environ 90 % à une hausse de 25 points de base, tandis que, selon les données LSEG citées par Barron’s dans son édition du 15 septembre, les chances s’élèveraient à 93 %.
Mais les attentes restent des attentes.
Même si la Fed effectue le mouvement déjà intégré par les marchés, cela ne nous dit pas automatiquement s’il s’agit d’un ajustement ponctuel ou du début de quelque chose de plus long.
Il en va de même pour le Bitcoin, les valeurs technologiques et l’or. Il est tentant de qualifier une décision de taux de haussière ou de baissière avant qu’elle ne se produise, mais la réaction pourrait dépendre tout autant de ce que la Fed dira au sujet des mois à venir que du changement de taux lui-même.
C’est ce qui rend cette réunion particulièrement intéressante pour moi.
Il se passe en réalité trois choses différentes en même temps : les données d’inflation que nous avons déjà, ce que les marchés s’attendent à ce que la Fed fasse, et ce que les décideurs signalent réellement concernant la trajectoire à venir.
Les deux premières sont visibles. La troisième pourrait être ce qui compte le plus.
#FedRateWatch
À quoi allez-vous prêter davantage attention : à la décision sur les taux elle-même, ou à ce que la Fed dira juste après ?