
NEAR est en train de vivre une transformation importante.
Tout a commencé comme un Layer 1 axé sur la haute performance, la scalabilité, les faibles frais et les transactions rapides. Aujourd’hui, la grande histoire, c’est la montée en puissance de la Chain Abstraction + de l’Infrastructure Inter-chaînes + des Agents IA.
Cela semble puissant, mais il y a une question que les investisseurs ne devraient pas ignorer :
NEAR devient-il plus utile, ou NEAR devient-il plus précieux ?
Ces deux éléments ne sont pas toujours la même chose.
▪️ 1. NEAR s’affranchit de la course traditionnelle entre les Layer 1
Être compétitif uniquement sur la vitesse et les faibles frais de transaction est devenu difficile.
Solana, Sui, Aptos et les réseaux de Layer 2 d’Ethereum offrent déjà de solides performances.
La réponse de NEAR est l’abstraction de chaînes (Chain Abstraction).
L’idée est simple : les utilisateurs ne devraient pas avoir à se soucier de la blockchain qu’ils utilisent, du pont dont ils ont besoin, de l’endroit où se trouve la liquidité, ni du token de Gas dont ils ont besoin.
Ils indiquent simplement ce qu’ils veulent, tandis que l’infrastructure gère la complexité en arrière-plan.
C’est ici que les Intents de NEAR deviennent importants.
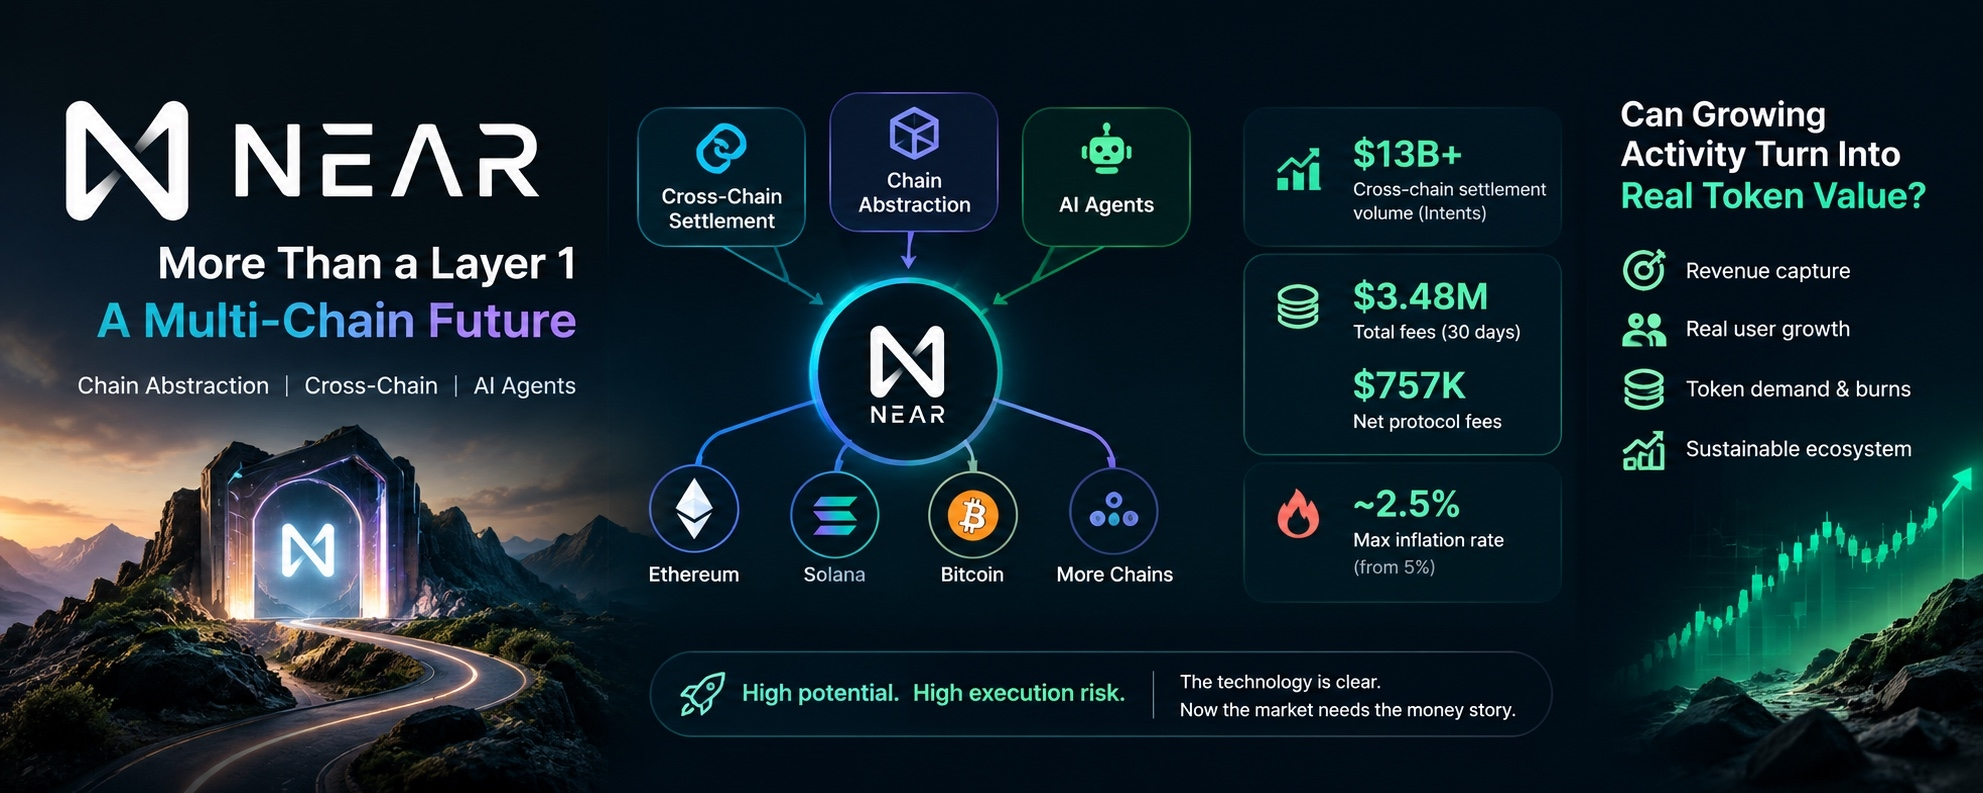
D’après l’analyse fournie, les Intents de NEAR ont traité plus de 13 milliards de dollars de volume de règlement inter-chaîn.
C’est impressionnant.
Mais le volume seul ne nous dit pas quelle quantité de valeur économique NEAR lui-même capte.
▪ 2. La question des 13 md$ concerne en réalité les revenus
C’est probablement la partie la plus importante de la thèse.
Au cours des 30 jours précédant le 1er septembre, les produits liés à NEAR ont généré environ 3,48 millions de dollars de frais au total.
Cependant, après les paiements aux solveurs, aux partenaires, aux applications et aux autres participants, les frais nets de protocole annoncés étaient d’environ 757 500 $.
Cela crée une distinction importante :
Un volume de transactions élevé ≠ une forte rémunération du protocole ≠ une forte valeur du token.
Les infrastructures inter-chaînes nécessitent des fournisseurs de liquidité, des market makers, des solveurs et des applications.
Ils ont tous besoin de capter une partie de l’économie.
La vraie question pour les investisseurs de NEAR est donc :
Alors que le volume des Intents augmente, la part propre de l’économie de NEAR augmente-t-elle avec elle ?
C’est la mesure que je surveillerais beaucoup plus de près que le simple volume de transactions en titre.
▪ 3. L’IA offre une nouvelle grande opportunité de croissance à NEAR
NEAR se positionne aussi autour d’agents IA.
La vision inclut des agents autonomes capables de détenir des actifs, d’effectuer des paiements, d’interagir avec des blockchains et d’exécuter des transactions.
Cela rend la combinaison avec Chain Abstraction particulièrement intéressante.
Imaginez un agent IA qui doit acheter un service ou déplacer du capital sur plusieurs chaînes.
Au lieu de sélectionner manuellement les réseaux, les ponts et les pools de liquidité, l’agent pourrait simplement exprimer un intent et laisser l’infrastructure gérer l’exécution.
C’est un marché potentiellement important.
NEAR dispose aussi d’un solide bagage technique derrière son récit sur l’IA. Le cofondateur Illia Polosukhin a participé à la recherche sur les Transformers, qui est devenue fondamentale pour l’IA moderne.
Mais il reste un écart majeur :
L’adoption de l’IA doit devenir un revenu commercial.
Avoir des équipes IA, des partenariats et des produits ne signifie pas automatiquement un flux de trésorerie durable.
Et même si l’écosystème IA réussit, les investisseurs doivent encore se demander :
Ce succès crée-t-il une demande directe pour les tokens NEAR ?
▪ 4. La tokenomics s’améliore
Il y a quelques développements positifs ici.
L’inflation annuelle maximale de NEAR aurait été réduite de 5 % à environ 2,5 %.
Les remboursements des frais de gas pour les développeurs ont aussi été supprimés, tandis que la combustion des frais de transaction a été élargie.
L’analyse indique aussi une expérimentation consistant à utiliser les revenus produits pour des rachats de tokens, avec plus d’un million de tokens NEAR présentés comme ayant été rachetés.
Un autre facteur positif est la structure de l’offre.
Environ 1,305 milliard de tokens NEAR sont d’ores et déjà en circulation, ce qui signifie que la pression de déblocage concentrée à venir semble relativement limitée par rapport aux projets plus récents de Layer 1.
Mais il y a une distinction importante :
Une inflation plus faible ne signifie pas automatiquement une déflation.
NEAR a encore besoin d’une capacité suffisante de génération de frais et d’autres mécanismes de capture de valeur pour compenser la nouvelle émission de tokens au fil du temps.
▪ 5. L’écosystème est actif, mais le leadership n’est pas établi
NEAR a clairement de l’activité.
L’analyse fournie cite environ 40 millions d’utilisateurs actifs mensuels et plus de 8 millions de transactions quotidiennes moyennes dans sa revue 2024.
Les données d’août 2026 sur les développeurs mentionnées dans l’analyse montrent environ 1 231 développeurs et 79 400 commits de code.
Cependant, ces chiffres ont besoin de contexte.
Les indicateurs utilisateurs peuvent inclure une activité automatisée, des comptes et des interactions incitées, donc ils ne devraient pas être interprétés automatiquement comme des millions d’utilisateurs économiquement engagés.
L’activité des développeurs est aussi significative, mais NEAR accuse encore un retard considérable sur Ethereum et reste derrière Solana sur des points importants comme la liquidité et l’élan des applications grand public.
Donc, je décrirais NEAR comme :
Techniquement crédible, stratégiquement intéressant, mais pas encore un leader dominant du marché.
▪ 6. Ce que je surveillerais ensuite
Pour moi, voici les indicateurs clés :
□ Revenus nets des Intents de NEAR
Les revenus augmentent-ils en même temps que le volume de règlement ?
□ Ratio de capture des revenus
Quelle part des frais totaux reste réellement au protocole ?
□ Fidélisation des vrais utilisateurs
Les utilisateurs reviennent-ils sans incitations lourdes ?
□ Croissance des stablecoins et de la TVL
Du capital réel entre-t-il dans l’écosystème ?
□ Revenus commerciaux issus de l’IA
Les produits d’IA génèrent-ils une activité commerciale durable ?
□ Demande de token
Les Intents et l’activité liée à l’IA nécessitent-ils réellement NEAR ?
□ Brûrlures + rachats vs émission
La capture de valeur peut-elle, à terme, compenser la nouvelle offre de tokens ?
🔎 Retenue finale
L’histoire de NEAR n’est plus simplement :
« Nous sommes une Layer 1 rapide. »
Le pari le plus important est que NEAR peut devenir une infrastructure reliant plusieurs blockchains, des agents IA, des paiements et des transactions automatisées.
Cela donne à NEAR une marge de progression significative et des options avantageuses.
Mais la thèse d’investissement a encore besoin de preuves.
Le plus grand défi n’est pas de savoir si NEAR peut construire une technologie impressionnante.
La question est de savoir si cette technologie peut créer une solide boucle économique à effet d’entretien :
Plus d’usage → plus de revenus du protocole → plus de demande/brûrlures/rachats de tokens → une économie de token plus solide.
Tant que cette boucle n’est pas clairement établie, je verrais NEAR comme un pari d’infrastructure à forte volatilité (high-beta) et à risque d’exécution élevé, plutôt que comme un actif central déjà prouvé.
L’histoire technologique est intéressante.
Désormais, le marché doit voir l’histoire de l’argent.
#NEAR #CryptoAnalysis #Blockchain #ArifAlpha