L’approvisionnement en mémoire se retrouve fortement comprimé — et rien n’indique que cela va s’améliorer de sitôt.
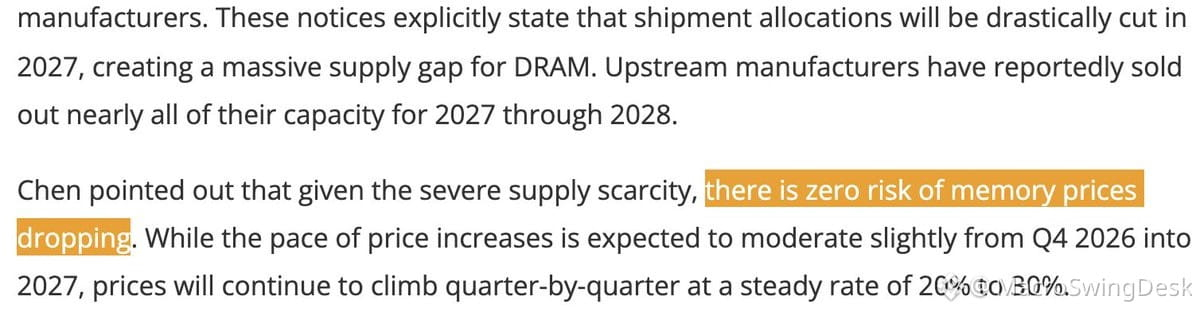
Le patron de Team Group, Gerry Chen, vient de déclarer qu’il y a « zéro risque de baisse des prix de la mémoire ». Ce n’est pas du storytelling marketing. Voici ce qui se passe réellement :
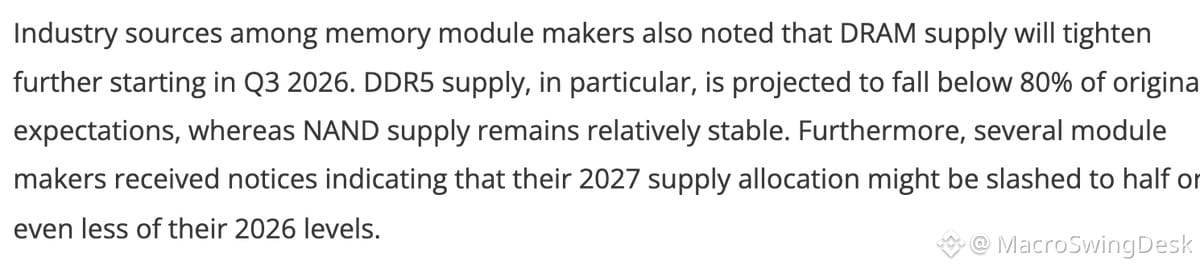
🔹 Les fabricants de modules mémoire se voient dire que leurs allocations pour 2027 pourraient être réduites de 50 % ou plus par rapport à 2026
🔹 En amont, les fonderies ont déjà pratiquement vendu toute la capacité prévue pour 2027–2028
🔹 L’offre en DDR5 devrait arriver à moins de 80 % des prévisions précédentes
🔹 Les prix pourraient continuer de grimper de 20 à 30 % trimestre après trimestre jusqu’en 2027
Même la nouvelle MegaFab de $MU ne sera opérationnelle au mieux qu’au T4 2027 — et les commandes pour 2028–2029 sont déjà entièrement réservées.
Donc si vous entendez encore « le déploiement de l’IA ralentit », le marché de la mémoire dit clairement l’inverse. Allocations nettement plus basses, capacité déjà réservée jusqu’en 2029 et, structurellement, des prix plus élevés à l’avenir.
Cette configuration avantage fortement $MU et $SKHY. Des contraintes d’offre + une demande IA solide = un pouvoir de fixation des prix qui dure plus longtemps que la plupart ne l’imaginent.
Le patron de Team Group, Gerry Chen, vient de déclarer qu’il y a « zéro risque de baisse des prix de la mémoire ». Ce n’est pas du storytelling marketing. Voici ce qui se passe réellement :
🔹 Les fabricants de modules mémoire se voient dire que leurs allocations pour 2027 pourraient être réduites de 50 % ou plus par rapport à 2026
🔹 En amont, les fonderies ont déjà pratiquement vendu toute la capacité prévue pour 2027–2028
🔹 L’offre en DDR5 devrait arriver à moins de 80 % des prévisions précédentes
🔹 Les prix pourraient continuer de grimper de 20 à 30 % trimestre après trimestre jusqu’en 2027
Même la nouvelle MegaFab de $MU ne sera opérationnelle au mieux qu’au T4 2027 — et les commandes pour 2028–2029 sont déjà entièrement réservées.
Donc si vous entendez encore « le déploiement de l’IA ralentit », le marché de la mémoire dit clairement l’inverse. Allocations nettement plus basses, capacité déjà réservée jusqu’en 2029 et, structurellement, des prix plus élevés à l’avenir.
Cette configuration avantage fortement $MU et $SKHY. Des contraintes d’offre + une demande IA solide = un pouvoir de fixation des prix qui dure plus longtemps que la plupart ne l’imaginent.