« Et si un NFP solide ne suffit pas au marché, pourquoi êtes-vous si sûr que la Fed va relever ses taux ? »
8 h 15. J’ai fermé deux onglets de suivi des prix juste pour relire une phrase du président de la Fed, Warsh, à Jackson Hole le mois dernier : « des données estivales “meilleures que prévu” ne signifient pas nécessairement que les tendances sous-jacentes de l’inflation se sont réellement améliorées. »
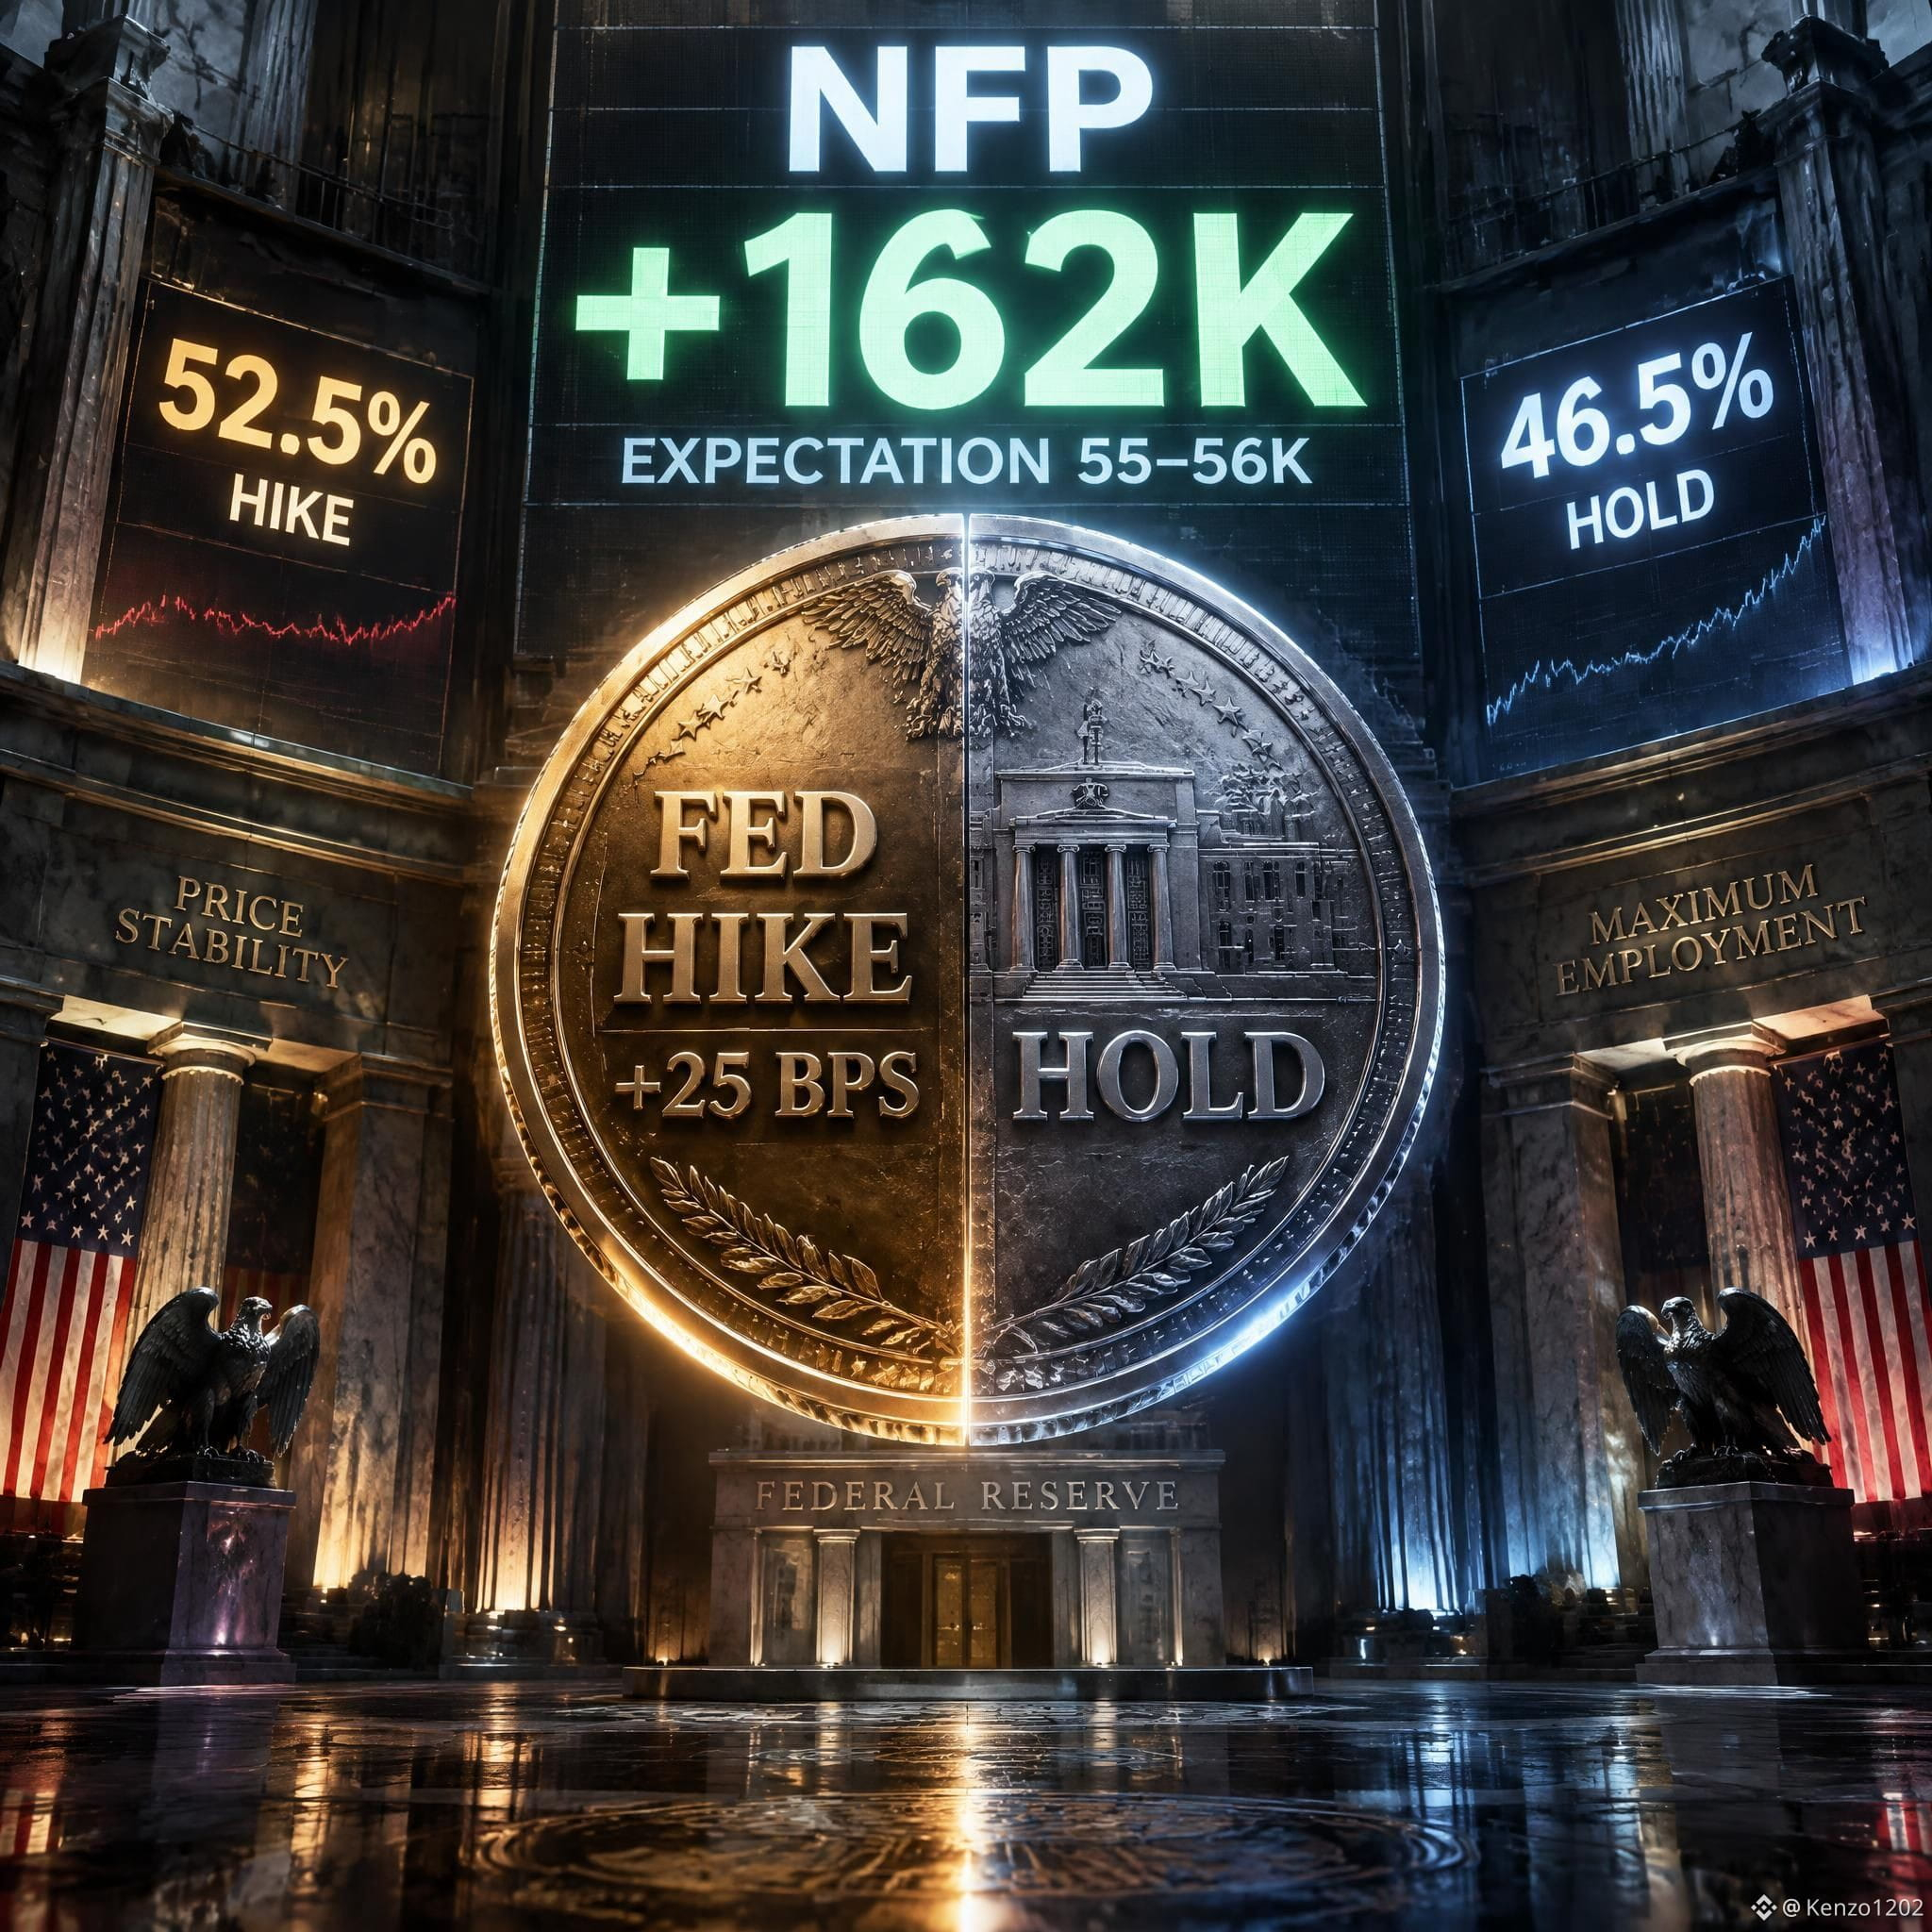
Je pensais auparavant que le NFP, à +162 K par rapport aux attentes de seulement 55–56 K, suffisait à pousser la Fed vers une hausse de taux en septembre.
Mais en regardant de plus près les chiffres, j’ai changé d’avis.
D’après les données de Polymarket, le marché price actuellement la décision du FOMC des 15–16 septembre presque comme un pile ou face : ~52,5 % pour une hausse de 25 points de base, contre ~46,5 % pour un statu quo.
Si un NFP solide constituait vraiment un « gain » décisif pour les faucons, ces probabilités devraient être fortement déséquilibrées dans un sens plutôt que de rester aussi proches d’un 50/50.
Le NFP est une donnée rétrospective provenant d’août. La Fed, elle, fonde sa décision sur le CPI (inflation) core, un indicateur de la pression des prix actuelle, et non sur un marché du travail qui a ralenti puis qui s’est soudain ré-accéléré en l’espace d’un seul mois.
Le risque que je dois reconnaître : si le CPI core ressort au-dessus de 0,3 % MoM, toute cette thèse de « statu quo » pourrait s’effondrer au cours de la séance.
Dans cet esprit, je conserve l’or comme principal instrument de couverture contre le risque lié à la politique (widget de trading joint ci-dessous), tout en réduisant mon exposition actions à court terme, car les valorisations me semblent assez tendues avant un événement de risque à double sens.
La question que je continue de me poser n’est pas : « La Fed va-t-elle relever ses taux ou maintenir ? »
C’est celle-ci :
Si un NFP solide ne suffit pas à convaincre le marché des options, pourquoi la plupart des créateurs ici sont-ils plus confiants que le marché lui-même ?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB
8 h 15. J’ai fermé deux onglets de suivi des prix juste pour relire une phrase du président de la Fed, Warsh, à Jackson Hole le mois dernier : « des données estivales “meilleures que prévu” ne signifient pas nécessairement que les tendances sous-jacentes de l’inflation se sont réellement améliorées. »
Je pensais auparavant que le NFP, à +162 K par rapport aux attentes de seulement 55–56 K, suffisait à pousser la Fed vers une hausse de taux en septembre.
Mais en regardant de plus près les chiffres, j’ai changé d’avis.
D’après les données de Polymarket, le marché price actuellement la décision du FOMC des 15–16 septembre presque comme un pile ou face : ~52,5 % pour une hausse de 25 points de base, contre ~46,5 % pour un statu quo.
Si un NFP solide constituait vraiment un « gain » décisif pour les faucons, ces probabilités devraient être fortement déséquilibrées dans un sens plutôt que de rester aussi proches d’un 50/50.
Le NFP est une donnée rétrospective provenant d’août. La Fed, elle, fonde sa décision sur le CPI (inflation) core, un indicateur de la pression des prix actuelle, et non sur un marché du travail qui a ralenti puis qui s’est soudain ré-accéléré en l’espace d’un seul mois.
Le risque que je dois reconnaître : si le CPI core ressort au-dessus de 0,3 % MoM, toute cette thèse de « statu quo » pourrait s’effondrer au cours de la séance.
Dans cet esprit, je conserve l’or comme principal instrument de couverture contre le risque lié à la politique (widget de trading joint ci-dessous), tout en réduisant mon exposition actions à court terme, car les valorisations me semblent assez tendues avant un événement de risque à double sens.
La question que je continue de me poser n’est pas : « La Fed va-t-elle relever ses taux ou maintenir ? »
C’est celle-ci :
Si un NFP solide ne suffit pas à convaincre le marché des options, pourquoi la plupart des créateurs ici sont-ils plus confiants que le marché lui-même ?
#CPIWatch #Fed #cpi #GOLD #stocks
$BTC $XAU $BNB