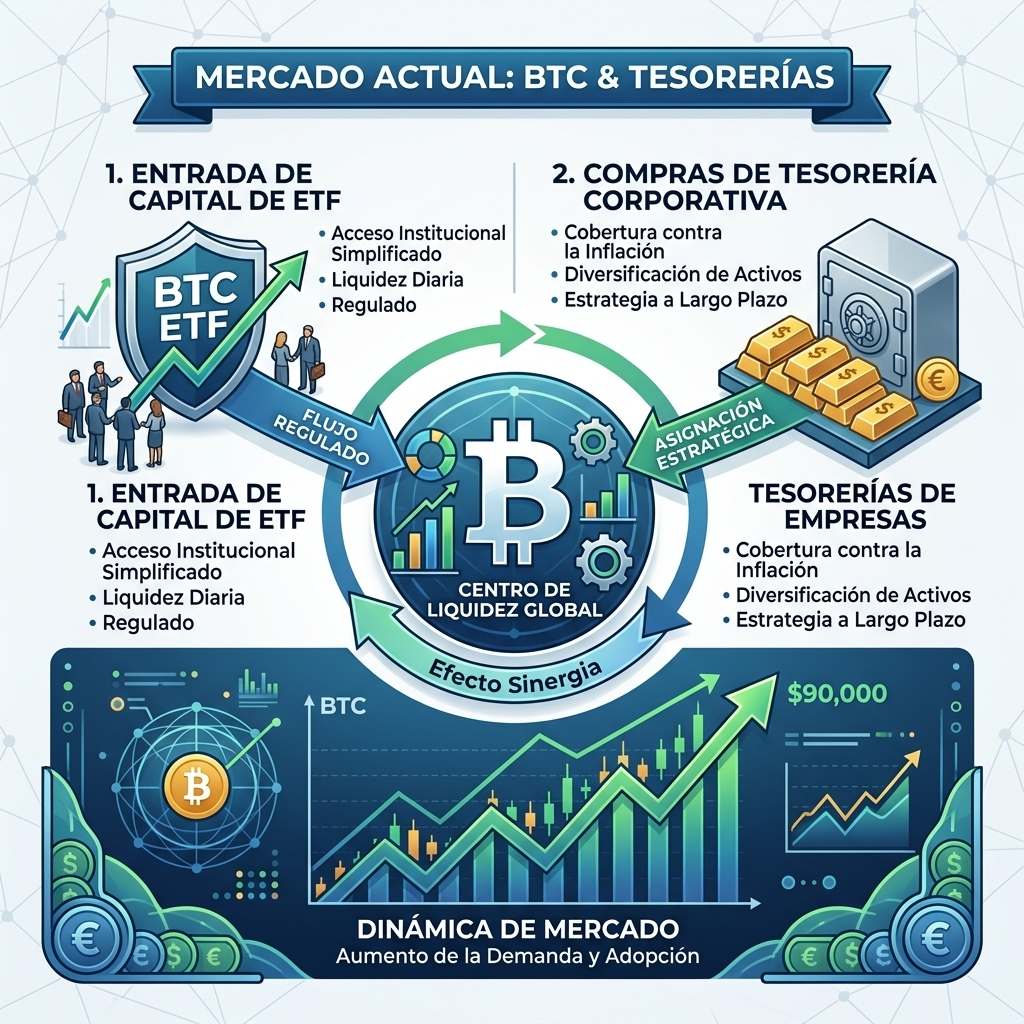
Le marché de #Criptomonedas a connu une transformation structurelle décisive grâce à la convergence de deux forces financières majeures : la consolidation des ETF de #bitcoin $BTC au comptant (spot) et l’adoption massive de Bitcoin comme actif de réserve dans les trésoreries d’entreprise. Ces deux dynamiques ont déplacé le centre de gravité du marché, passant d’un environnement porté par le sentiment des investisseurs particuliers à une structure institutionnelle dominée par la liquidité accumulée, l’arbitrage réglementé et une ingénierie financière avancée.
Les ETF au comptant : la conduite institutionnelle de liquidité et le choc d’offre
L’approbation puis la consolidation des ETF Bitcoin au comptant ont marqué l’étape phare de l’intégration la plus significative entre la finance traditionnelle (TradFi) et les cryptomonnaies. Ces véhicules financiers suppriment les barrières opérationnelles — telles que la garde propre, la gestion des clés privées et les risques réglementaires — en permettant aux fonds d’investissement, aux gestionnaires de patrimoine et aux investisseurs institutionnels d’accéder directement au prix de l’actif.
Pression d’achat mécanique et absorption de l’offre : contrairement aux dérivés « papier », les ETF Bitcoin au comptant obligent les teneurs de marché et les émetteurs (Authorized Participants) à acquérir l’actif sous-jacent réel sur le marché spot. L’ampleur de ces flux a historiquement absorbé un volume substantiellement plus élevé que l’émission quotidienne générée par le minage du réseau. Cette contrainte structurelle du côté de l’offre produit un impact direct sur la liquidité disponible sur les exchanges, en construisant un support de prix nettement plus rigide que lors des cycles précédents.
Réduction de la volatilité extrême et intégration macroéconomique : la présence de capitaux institutionnels de long terme a modifié le profil de risque de l’actif. Même si la volatilité demeure, l’ampleur des replis est nettement inférieure aux chutes historiques de 70 % à 80 %. Parallèlement, ce volume de capital a accru la corrélation du cryptoactif avec les indices boursiers d’actions et avec la dynamique du dollar face aux politiques de taux d’intérêt de la Réserve fédérale.
Trésoreries d’entreprise : de la réserve contre l’inflation à l’ingénierie financière
Le deuxième pilier de cette métamorphose réside dans le changement de paradigme des entreprises cotées en bourse. Portées par le modèle pionnier d’entreprises telles que Strategy (anciennement MicroStrategy), des dizaines de sociétés internationales ont remplacé des actifs liquides traditionnels ou de la trésorerie par Bitcoin comme principal actif de réserve de liquidité.
Élimination du risque de dégradation fiduciaire : les trésoreries d’entreprise recourent à cet actif pour atténuer l’érosion de la valeur des réserves en liquidités causée par l’inflation et la dépréciation monétaire. S’y ajoute le cadre comptable standard de la juste valeur (FASB), qui permet aux sociétés cotées d’enregistrer leurs avoirs crypto à leur valeur de marché en temps réel, faisant apparaître les gains non réalisés directement dans leurs états financiers.
Création de cycles de rétroaction via les marchés de capitaux : les entreprises de trésorerie n’achètent pas seulement des cryptoactifs avec leur flux de trésorerie disponible, elles émettent aussi de la dette convertible à faible intérêt et réalisent des offres d’actions assorties d’une prime par rapport à leur valeur nette d’actifs (NAV). Le capital ainsi levé est immédiatement réorienté vers l’achat de davantage de Bitcoin sur le marché. Ce mécanisme engendre une boucle où la revalorisation de leurs participations alimente le cours de l’action, permettant de nouvelles émissions de capital afin de poursuivre l’accumulation de l’actif sous-jacent.