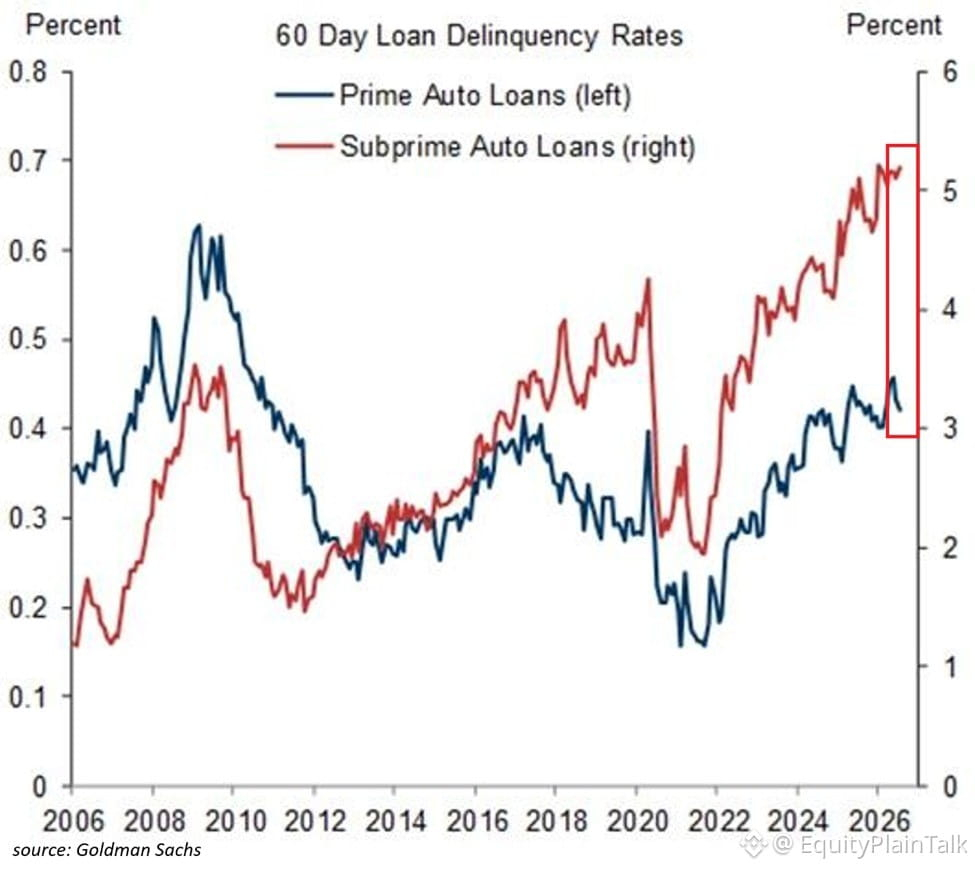
Les défauts de paiement sur les prêts automobiles subprime viennent tout juste d’atteindre un record de 5,2 % pour les paiements en retard de 60 jours et plus. C’est plus du double de ce que nous avions observé il y a quatre ans, et environ 1,7 point de pourcentage de plus que le pic de la crise de 2008.
Même les emprunteurs de bonne qualité ont des difficultés en ce moment. Leur taux de délinquance est d’environ 0,4 %, le plus élevé que nous ayons observé depuis 2011.
Pendant ce temps, la dette automobile totale aux États-Unis a encore augmenté de 28 milliards de dollars le trimestre dernier pour atteindre un niveau record de 1,71 billion de dollars.
Ce n’est plus seulement une question de personnes ayant un mauvais crédit. Lorsque des emprunteurs “prime” commencent à manquer des paiements et que l’endettement total continue de grimper, cela indique quelque chose sur la pression financière plus large à laquelle les ménages sont confrontés.
Les prêts auto peuvent sembler modestes par rapport aux prêts hypothécaires, mais ils sont souvent le premier maillon qui cède quand les personnes sont trop sollicitées. À surveiller : la manière dont cela va évoluer au cours des prochains trimestres.
Même les emprunteurs de bonne qualité ont des difficultés en ce moment. Leur taux de délinquance est d’environ 0,4 %, le plus élevé que nous ayons observé depuis 2011.
Pendant ce temps, la dette automobile totale aux États-Unis a encore augmenté de 28 milliards de dollars le trimestre dernier pour atteindre un niveau record de 1,71 billion de dollars.
Ce n’est plus seulement une question de personnes ayant un mauvais crédit. Lorsque des emprunteurs “prime” commencent à manquer des paiements et que l’endettement total continue de grimper, cela indique quelque chose sur la pression financière plus large à laquelle les ménages sont confrontés.
Les prêts auto peuvent sembler modestes par rapport aux prêts hypothécaires, mais ils sont souvent le premier maillon qui cède quand les personnes sont trop sollicitées. À surveiller : la manière dont cela va évoluer au cours des prochains trimestres.