


Titre original : (Après un rebond de 92 % du cours de l’action de MiniMax : une société de modèles, moins les modèles, que reste-t-il ?)
Auteur original : Dongcha Beating
Le 31 août, MiniMax a bondi de 16,18 %. Depuis son plus bas de juillet, l’action a déjà rebondi de 92 %, et sa capitalisation boursière est remontée à 124,9 milliards de dollars de Hong Kong.
Il y a trois mois, le marché avait déjà organisé une sorte de cérémonie funèbre pour cette entreprise. Le cours de l’action avait chuté de plus de 80 % par rapport à son sommet, entraînant l’évaporation de 300 milliards de dollars de Hong Kong de capitalisation boursière.
Le 26 août, MiniMax a հրապարակé son rapport semestriel : son chiffre d’affaires a augmenté de 283 % sur un an, et ses revenus B2B ont progressé de 703 % ; fin août, son ARR avait déjà dépassé 800 millions de dollars américains, et la consommation de tokens en juillet était 20 fois supérieure à celle de janvier.
Quelques jours plus tard, ce qui a renvoyé MiniMax au centre du débat n’était pas un mouvement qu’il avait lui-même réalisé, mais un modèle qu’il n’avait pas réussi à produire.
H3 Max.
Chaîne infinie
Le 3 août, MiniMax a open source H3 : un modèle multimodal avec 33 B de paramètres, capable de traiter simultanément du texte, des images, des vidéos et de l’audio. fal a récupéré les poids open source, a continué à faire de l’entraînement postérieur, puis a optimisé avec son infrastructure d’inférence pour finalement produire H3 Max.
Selon fal, pour générer la même séquence vidéo de 5 secondes, le débit de H3 Max peut atteindre environ 35 fois celui de l’endpoint officiel de MiniMax.
Le 29 août, un ingénieur de la société d’infrastructure d’IA générative fal, Rehan Sheikh, a branché H3 Max sur Twitch et a commencé à diffuser. Le contenu de la diffusion n’était pas une vidéo préparée à l’avance. L’image se déroule pendant que le modèle génère en temps réel, en arrière. Par séquences de 5 secondes, en 768 p, avec son synchronisé ; le temps de génération est d’environ 3 secondes.
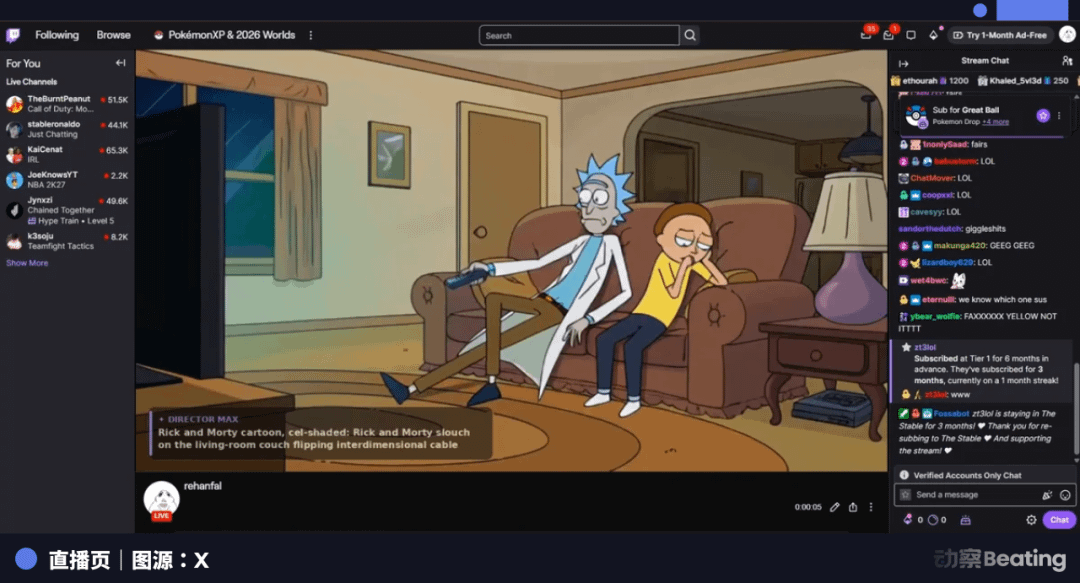
Générer plus vite que lire.
C’est précisément pour cela que le public peut décider de l’évolution de l’intrigue dans les bulletins texte à l’écran ; quelques secondes plus tard, la nouvelle séquence apparaît à l’écran. Tant que la machine ne s’arrête pas, cette chaîne pourrait théoriquement continuer en direct indéfiniment. Un week-end a attiré environ 5 millions de vues ; et ceux qui n’aiment pas les contenus générés par IA lui ont aussi trouvé un nom : « machine à eau infinie ».
La base vient du même modèle. La vraie différence se crée après la livraison : grâce à l’entraînement postérieur, l’optimisation de l’inférence, l’ordonnancement du matériel et les méthodes de déploiement.
Un média, en rapportant l’info, a carrément formulé le titre ainsi :
(Post-Train Beats Parent)
L’entraînement postérieur bat son propre père
Cela ressemble à une simple optimisation d’ingénierie très réussie, mais cela heurte un problème plus vaste derrière le rebond de MiniMax.
Si ces outils peuvent être open source, récupérés, puis réentraînés — voire améliorés par d’autres, avec plus de vitesse et de qualité — alors, quel élément le marché devrait-il valoriser chez une société de modèles ?
Pour répondre à cette question, commençons par regarder l’entreprise fal.
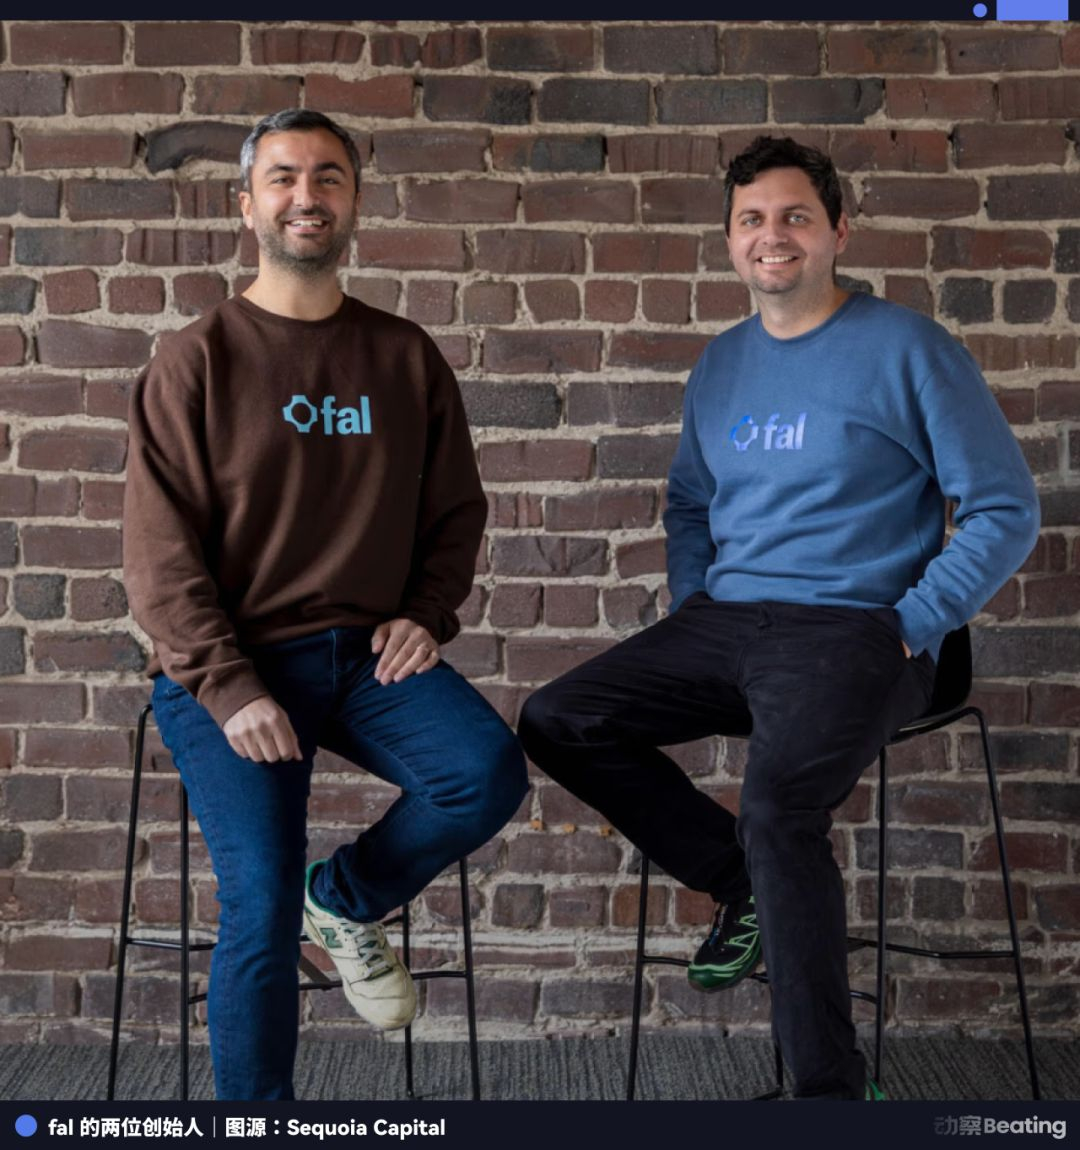
Cette entreprise n’entraîne pas de modèles de base. Son activité consiste à intégrer des modèles entraînés par d’autres, à les faire tourner sur sa propre infrastructure, puis à les revendre aux développeurs. Plus les nouveaux modèles sortent vite, plus la mise à jour de son présentoir s’accélère.
Après avoir intégré le modèle, fal refait l’optimisation de l’inférence, l’ordonnancement du matériel et le déploiement pour ramener la vitesse et les coûts à une position plus adaptée à l’appel commercial. Plus de 2,5 millions de développeurs appellent des modèles génératifs via sa plateforme ; l’ARR atteint déjà environ 400 millions de dollars, avec une équipe de seulement 70 personnes.
Au cours de l’année passée, les revenus de fal ont été multipliés par environ 60 ; la valorisation est passée de 4,5 milliards de dollars à environ 8 milliards de dollars, d’après la rumeur.
Sequoia a mené un entretien approfondi avec l’équipe fondatrice de fal ; pendant cet entretien, Pat Grady, associé chez Sequoia Capital, a mentionné que l’équipe fal a observé au cours des deuxième et troisième trimestres 2025 que, parmi les cinq premiers modèles vidéo, leur demi-vie n’était que de 30 jours.
Le terme « demi-vie » vient de la physique : à l’origine, il désigne le temps nécessaire pour qu’une moitié des noyaux atomiques d’une substance radioactive se désintègre ; ici, il désigne le temps nécessaire pour qu’environ la moitié des modèles vidéo du Top 5 soient remplacés par de nouveaux modèles.
Un modèle arrive juste en première place ; un mois plus tard, il peut être remplacé par le suivant. Mais quel que soit le modèle qui change, les développeurs ont toujours besoin d’une plateforme pour les exécuter.
fal bloque à cet endroit.
Chaque fois qu’un développeur génère une image ou une vidéo, il paie à l’appel. Une fois connecté à une plateforme comme fal, dès qu’on sait quel modèle est le meilleur à l’instant T, on peut passer de l’un à l’autre à tout moment sans devoir réadapter des APIs ni reconstruire une infrastructure. Les modèles peuvent changer mois après mois, mais la position d’une plateforme est difficile à remplacer.
Le PDG de fal, Burkay Gur, l’a dit : « Quand la génération de contenu devient infinie, les choses limitées deviennent paradoxalement plus précieuses. »
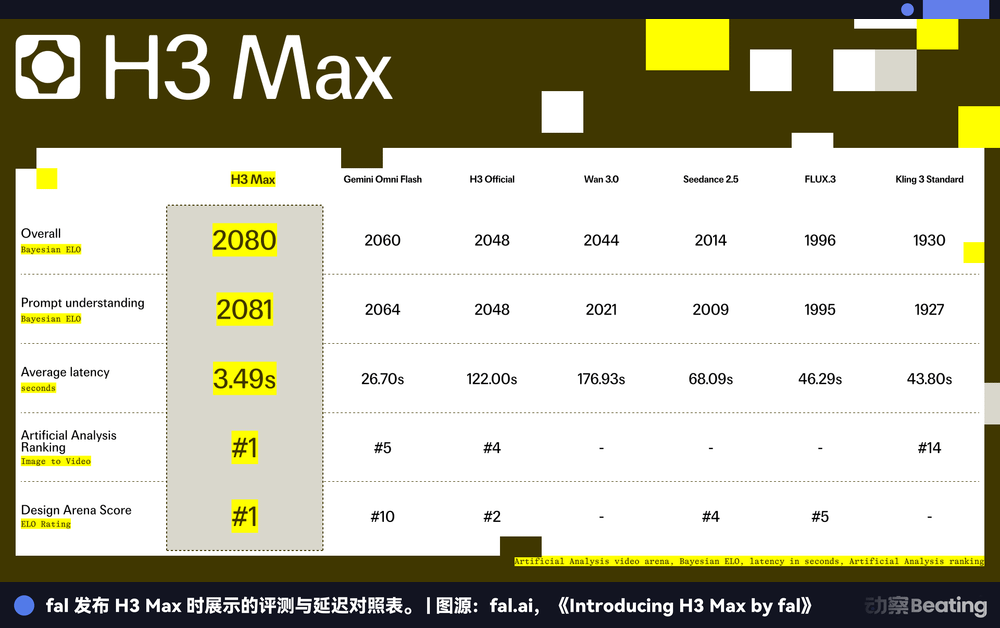
Cette entreprise est née précisément comme un business après la dévalorisation rapide des modèles. H3 a été fait par MiniMax, mais les utilisateurs, les revenus et les données d’appels de H3 Max resteront d’abord chez fal. Plus H3 Max réussit, plus ce problème devient aigu.
Et en plus, fal est une entreprise privée ; on ne peut pas l’acheter sur le marché public.
De 1100 HKD à 200 HKD
Au moment de l’introduction en bourse de MiniMax, le marché croyait à une autre histoire.
Cette entreprise fait en même temps des modèles de texte, de voix et de vidéo. Côté C, il y a Talkie et Hai Luo AI ; côté B, il y a l’API. Par rapport aux start-ups qui ne font qu’un seul modèle, elle ressemble davantage à une boucle commerciale multimodale complète.
Le 9 janvier de cette année, MiniMax a été introduite en bourse : prix d’émission 165 HKD. Les souscriptions publiques ont été sursouscrites à 1848 fois ; le premier jour, l’action a clôturé en hausse de 109 %. Le 10 mars, pendant la séance, le cours a franchi 1100 HKD, et la capitalisation a brièvement dépassé celle de Baidu.
C’était quand le marché croyait le plus à cette histoire.
Le tournant arrive en juin. Le 1er juin, MiniMax a publié son modèle phare M3, avec 428 B de paramètres. Par rapport à des modèles de la même période comme GLM-5.2 et DeepSeek V4, sa taille de modèle est plus petite. L’accent officiel portait surtout sur l’efficacité de l’entraînement et de l’ingénierie : un système peut s’entraîner de manière autonome pendant 12 heures sans intervention humaine, générer 4 modèles, et accélérer les kernels CUDA jusqu’à 9,4 fois.
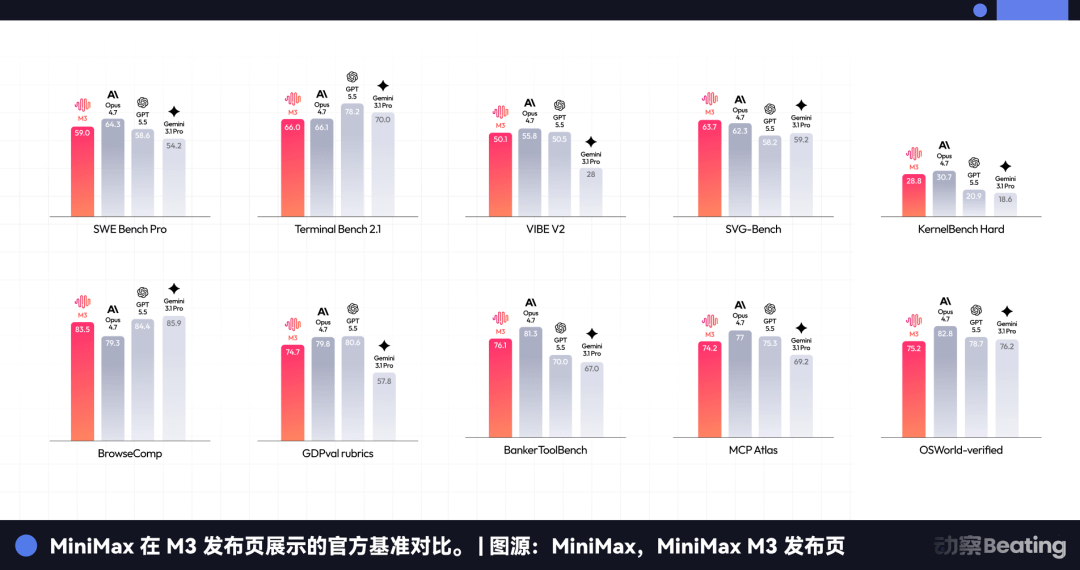
Puis le problème arrive. La communauté découvre que certaines performances publiées officiellement proviennent d’auto-tests ; il existe une différence manifeste entre les tests réels de tiers et les chiffres publiés. Les règles de facturation synchronisées, ajustées en conséquence, ont aussi fait augmenter considérablement la vitesse de consommation des quotas pour certains anciens utilisateurs.
Le 5 juin, l’entreprise a présenté publiquement ses excuses : « M3 a besoin de plus de puissance de calcul ; c’est un manque de notre part. » Dix jours plus tard, le modèle phare mis en ligne depuis seulement deux semaines a été réduit de façon permanente de 50 % ; juste après, le 16 juin, Zhipu a publié GLM-5.2 : le premier rang de la liste open source a aussitôt changé de propriétaire, et l’avance de M3 n’a duré que deux semaines. Puis, le 9 juillet, au premier jour du déblocage, MiniMax a chuté de 20 % ; quelques jours plus tard, l’action avait déjà perdu plus de 80 % par rapport au plus haut.
Le lendemain de la chute brutale, Yan Junjie a annoncé qu’avant d’atteindre l’AGI, il ne toucherait plus de salaire ; en même temps, il a mis des actions personnelles pour récompenser l’équipe et soutenir l’open source. Le même jour, l’entreprise a bouclé une émission de placement de 16 milliards de dollars de Hong Kong (HKD), avec environ 7 fois le montant des souscriptions.
Le 26 août, MiniMax a publié un rapport intermédiaire suffisamment convaincant : le chiffre d’affaires a augmenté de 283 % en glissement annuel, celui de la division B de 703 %, et les dépenses de R&D continuent de croître très rapidement. Le lendemain, le cours de l’action n’a monté que de 4 %.
Le marché attend manifestement autre chose.
Actif clé
Le plus gros problème des sociétés de modèles, c’est que les produits changent trop vite.
Début juin, M3 vient d’atteindre la première place ; à peine une demi-lune plus tard, il est dépassé par GLM-5.2. Puis DeepSeek V4, GLM-5.3 et Kimi K3 sortent à tour de rôle. La première place actuelle peut changer dès que le prochain modèle sort : la fenêtre d’avance ne dure que quelques semaines.
Être en tête ne se mesure que sur une base hebdomadaire. Un seul modèle ne peut clairement pas soutenir une valorisation à long terme d’une entreprise.
C’est pourquoi, l’an passé, le marché a constamment cherché l’actif clé véritable des sociétés de modèles.
La réponse la plus directe, c’est le modèle de la génération suivante. Mais le prochain sera lui aussi rapidement obsolète. Tant que l’industrie continue d’itérer à grande vitesse, « créer un nouveau modèle » ne fait que garantir que l’entreprise ne sera pas éliminée ; cela n’explique pas pourquoi elle mérite d’être détenue à long terme.
Une réponse plus convaincante encore, c’est la capacité à fabriquer des modèles.
Cette année, de nombreuses sorties de modèles ont déjà prouvé que, avec la même base, uniquement grâce à l’entraînement postérieur et à l’environnement, on peut obtenir d’immenses sauts de capacités.
Zhipu GLM-5.3 et GLM-5.2 utilisent la même base de 753 B de paramètres ; ce qui change réellement, c’est un environnement d’entraînement à plus grande échelle et l’entraînement postérieur par apprentissage par renforcement. Le score de Terminal-Bench 3.0 est passé de 4,6 à 28,3 : la base n’a pas été réentraînée, mais l’efficacité a fortement augmenté.
Tang Jie a ensuite appelé cela un « test de variables contrôlées ».
Pendant l’entraînement et l’évaluation, Kimi K3 a créé plus de 50 millions d’environnements de bac à sable, et une grande partie du temps machine est passée à attendre que le modèle fasse l’inférence. Le gel, la reprise, la bifurcation et d’autres opérations ont été compressées à des niveaux de dizaines de millisecondes : l’objectif est de permettre au modèle d’essayer, échouer et recommencer à répétition dans une énorme quantité d’environnements réels.
Cline a même laissé K3 modifier lui-même son échafaudage d’entraînement. Après 17 heures sans intervention humaine, le score est passé de 77,5 à 88,8.
La partie vraiment difficile à dupliquer par une société de modèles est en train de passer d’une simple base de poids à l’ensemble complet du système : poids de production, poids d’entraînement postérieur, poids d’évaluation.
Anthropic dépense plus d’un milliard de dollars sur un an pour des environnements d’apprentissage par renforcement. OpenAI achète aussi des dizaines de milliers de Mac pour des agents de type computer-use, pour la même raison.
Les barrières et les investissements pour construire ce système montent rapidement, et ce n’est pas non plus uniquement aux sociétés de modèles que cela appartient.
Le Composer 2 de Cursor est un exemple très typique. Sa couche de base s’appuie sur Kimi K2.5 open source issu de la « face cachée de la Lune », mais la valorisation finale accordée à Cursor par le marché n’a évidemment rien à voir avec Kimi K2.5.
Cursor a accumulé énormément d’actions de programmation réelles, des workflows de développeurs, ainsi que des systèmes d’apprentissage par renforcement entraînés autour de ces données. Les modèles de base viennent d’ailleurs ; ce qui compte vraiment, c’est ce qui reste après l’utilisation du modèle.
fal aussi. Il récupère les poids de H3, puis fabrique H3 Max. L’utilisateur génère des vidéos sur fal : les revenus d’appel entrent d’abord chez fal, et les données d’usage restent aussi d’abord chez fal.
Les sociétés en amont fournissent les matières premières les plus coûteuses, mais en aval, il est possible qu’on conserve plutôt ce qui peut réellement produire des effets cumulatifs. La complexité technique et la capacité à capter la valeur ne correspondent pas naturellement.
Il y a trente ans, l’industrie des ordinateurs personnels a connu quelque chose de similaire. Les puces étaient la partie la plus complexe dans les machines, mais les consommateurs ordinaires reconnaissaient surtout Dell et Compaq. Intel n’a mis plus tard une décennie pour se repositionner dans l’esprit des consommateurs grâce à « Intel Inside ».
Soustraire le modèle de la société de modèles
Ainsi, pour estimer la valeur d’une société de modèles, on pourrait peut-être procéder par soustraction : en retirant les poids du modèle, les optimisations d’inférence reproductibles et les capacités d’entraînement postérieur que des tiers peuvent emporter, ce qui reste serait la véritable chose que cette société peut détenir durablement.
MiniMax a, par hasard, mené un test de ce type. Le 3 août, il a open source H3. En peu de temps, des centaines de modèles dérivés sont apparus : le nombre de téléchargements a atteint des dizaines de millions. Des plateformes matérielles comme Huawei Ascend, Mucsi et AMD ont achevé rapidement l’adaptation. De nombreux développeurs et partenaires se sont connectés.
Les poids sont certes open source, mais les contrats entreprises et les revenus d’API ne se sont pas évaporés : juste en juillet, avant l’open source de H3, la consommation de tokens de MiniMax était déjà 20 fois celle de janvier — et ces éléments restaient toujours enregistrés dans ses propres comptes.
Et plus important encore : H3 n’a pas tout relâché. Les deux modules hébergés H3-Context-IR et Regenerate-2 K restent sous le contrôle de MiniMax. Pour produire des vidéos 2 K de niveau supérieur, il faut toujours faire appel au service officiel. C’est une stratégie open source très typique : diffuser les capacités de base pour que l’écosystème grandisse, tout en conservant côté serveur les parties capables de créer un retour d’activité commercial.
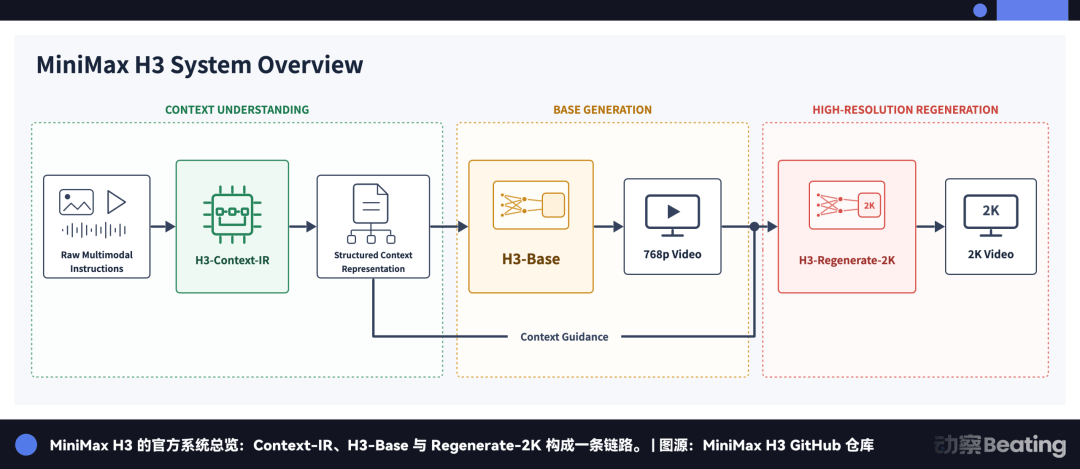
C’est pourquoi l’intérêt de H3 Max pour MiniMax ne se limite pas à « quelqu’un a optimisé mon modèle et le rend plus rapide ». Pour la première fois, il a démontré au marché la soustraction.
Le rapport intermédiaire apporte une partie des réponses : côté B, les revenus augmentent de 703 % ; l’ARR dépasse 800 millions de dollars ; et au moins jusqu’à maintenant, l’open source n’a pas fait s’évaporer toute la valeur. Mais H3 Max montre aussi l’autre moitié du risque : les relations clients, les revenus d’appels et les données d’utilisation peuvent se consolider côté plateformes en aval.
Duel entre haussiers et baissiers
Fin août, le cours de MiniMax est remonté depuis son plus bas jusqu’à environ une fois ; mais, en même temps, la proportion de positions vendeuses a aussi monté pour atteindre environ 20 %, créant un nouveau sommet.
Les haussiers voient ce qui reste après la soustraction. Par exemple : les clients entreprises, les revenus d’API, les appels réels, le retour des données, et la capacité du système à entraîner la prochaine génération de modèles. Sur le marché public, il n’y en a pas beaucoup ; on ne peut acheter qu’un nombre limité de sociétés de modèles. MiniMax porte donc clairement une prime de rareté.
L’explosion de popularité de H3 Max a donné à cet argent une référence très concrète. Si une entreprise comme fal vaut 8 milliards de dollars, et qu’un de ses produits les plus populaires basé sur H3 — alors combien vaut l’entreprise derrière H3 ?
C’est la logique des haussiers.
La logique des baissiers est la suivante : si les poids peuvent être récupérés gratuitement, si l’entraînement postérieur peut être fait par fal, et si la vitesse d’inférence peut être améliorée d’un facteur 35 par des tiers, alors pourquoi toutes ces capacités devraient-elles encore être incluses dans la valorisation de MiniMax ?
Cela explique aussi la trajectoire anormale des derniers mois de MiniMax : les résultats financiers ne reflètent que combien cette entreprise gagne aujourd’hui. Mais ce que le marché veut vraiment savoir, c’est ce qu’elle pourra conserver après l’open source. Pour la première fois, H3 Max a mis cette réponse sur la table.
Retour des bénéfices
Après avoir relâché H3, MiniMax fait face à un problème commercial très ancien. Une entreprise peut choisir de renoncer volontairement à une couche de rareté, à condition qu’elle sache où se trouve l’argent de la couche suivante.
Red Hat a fait un choix de ce type.
Le code source de Linux n’a jamais appartenu à Red Hat. N’importe qui peut le télécharger gratuitement, le modifier et le redistribuer. Ce que Red Hat a vendu à la fin n’était pas Linux lui-même, mais des versions stables que les entreprises acceptent de payer, avec maintenance à long terme, support technique et systèmes de certification.
Plus les logiciels open source s’étendent largement, plus le marché de ce service devient grand. En 2019, IBM a dépensé 34 milliards de dollars pour racheter Red Hat ; et évidemment, ce n’était pas pour acheter un code source Linux téléchargeable par n’importe qui.
Ce qui est diffusé doit pouvoir ramener de la valeur.
C’est aussi ce que MiniMax a ensuite vraiment besoin de prouver après l’open source de H3.
Désormais, le marché a déjà vu la diffusion. Les modèles sont téléchargés, adaptés, puis réentraînés — et des produits tiers du type H3 Max commencent aussi à pousser.
Ensuite, il faudra voir si cette diffusion peut finalement se refléter dans les propres revenus et actifs de MiniMax.
Cela peut être davantage de clients entreprises, une consommation d’API en croissance continue, ou encore les données et retours laissés pendant l’utilisation par les développeurs, puis réintégrés dans l’entraînement postérieur pour devenir une partie du prochain modèle.
Si ces choses parvenaient à former une boucle, plus H3 serait retiré, et paradoxalement, plus MiniMax obtiendrait d’entrées.
S’il n’y a pas de boucle qui se forme, la situation est totalement différente.
L’influence des modèles peut devenir de plus en plus grande, et l’écosystème peut devenir plus prospère. Mais les relations clients les plus précieuses, les données d’usage et les points d’entrée des transactions finissent par se consolider ailleurs. À ce moment-là, MiniMax fournit les capacités de base, mais n’obtient pas la majeure partie de la valeur générée par cette diffusion.
Donc, pour H3, la vraie épreuve de l’open source, ce n’est pas le nombre de téléchargements, ni le nombre d’entreprises qui annoncent une compatibilité. Ces chiffres ne prouvent qu’une chose : que cela se propage loin.
Les prochains trimestres, il faudra regarder ceci : une fois la diffusion effectuée, combien d’argent pourra revenir. Red Hat a des contrats de services aux entreprises ; Google a la recherche et la publicité. MiniMax doit aussi trouver son propre « tuyau ».
----END-
Lien vers l’article original