Lors de ma revue des indicateurs de liquidité du MMF avec l’activité de négociation des tokens, j’ai remarqué quelque chose de facile à manquer : le solde du token peut rester stable pendant que le portefeuille, lui, devient discrètement plus risqué.
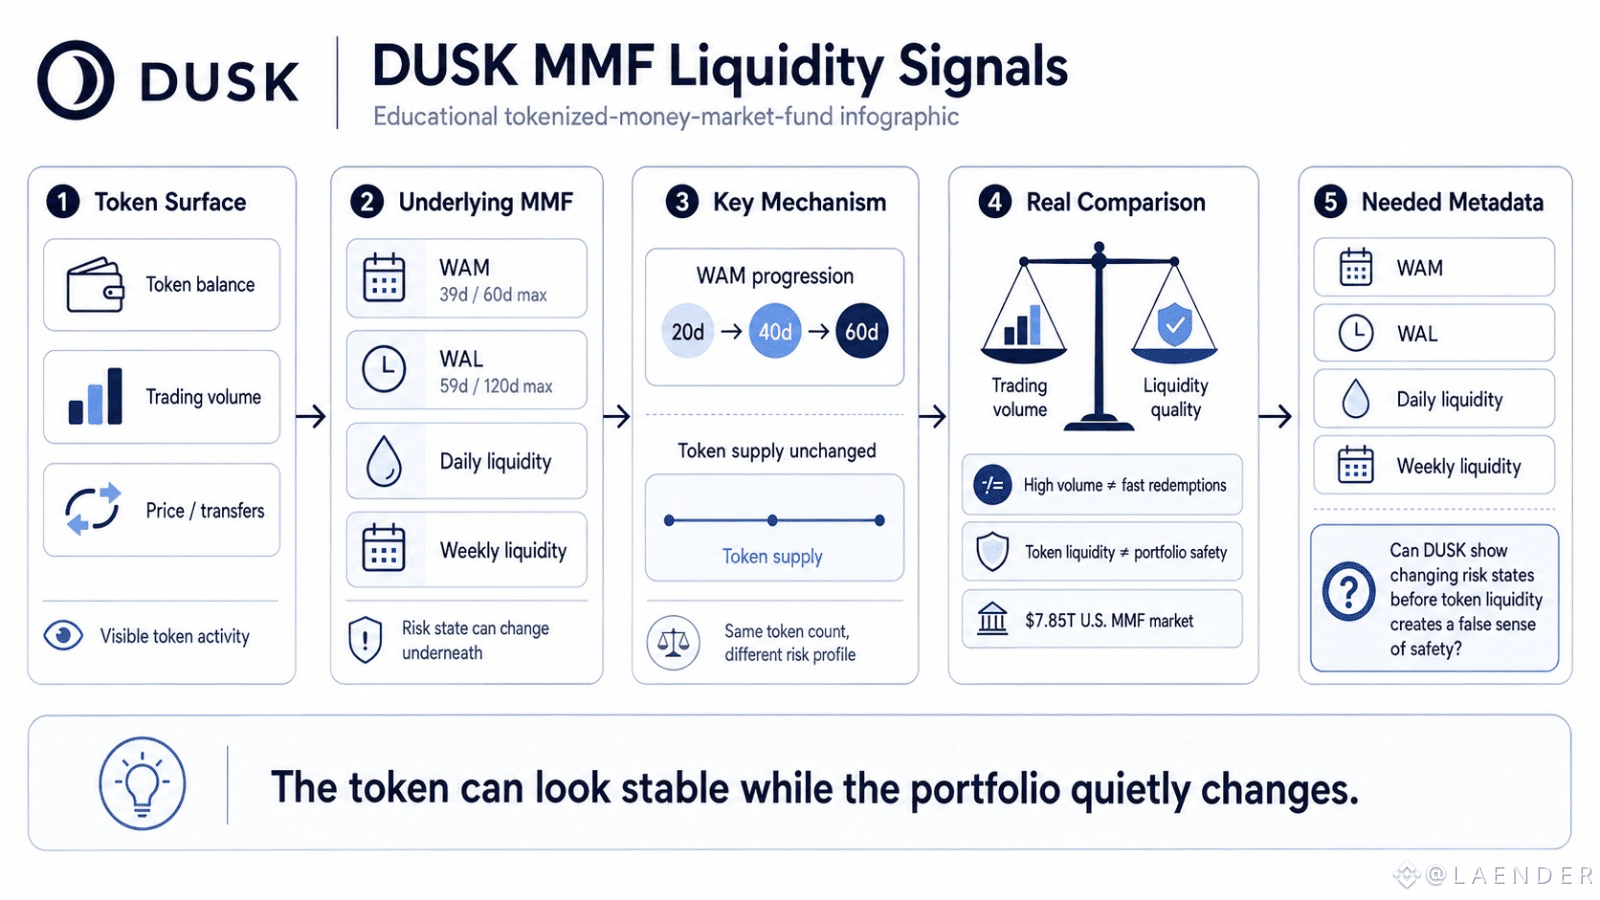
Un MMF de premier plan peut se situer autour de 39 jours de WAM par rapport à une limite de 60 jours, avec un WAL proche de 59 jours contre un plafond de 120 jours. Si le WAM passe de 20 à 40 puis à 60 jours, la quantité de tokens DUSK ne doit pas forcément changer du tout. C’est l’état de risque qui, lui, change.
C’est pourquoi je pense que la qualité de la liquidité par rapport au volume de négociation est la meilleure comparaison ici.
Pour DUSK, un token de MMF fortement échangé pourrait néanmoins représenter un portefeuille qui se rapproche de ses contraintes de duration ou de liquidité. Un volume secondaire élevé indique que les utilisateurs peuvent échanger le token. Cela dit beaucoup moins de choses sur la rapidité avec laquelle le fonds sous-jacent peut satisfaire les demandes de rachat.
Cela compte dans un marché qui détient environ 7,85 T$ d’actifs de MMF américains. La tokenisation « type cash » n’a pas le même profil de pression que la tokenisation d’obligations classique.
Ce que je voudrais de la part de DUSK, c’est des métadonnées de risque on-chain compactes : WAM, WAL, liquidité quotidienne et liquidité hebdomadaire, sans exposer chaque position du portefeuille.
La question inconfortable est de savoir si DUSK peut rendre visibles ces états de risque changeants avant que la liquidité du token ne donne aux utilisateurs un faux sentiment de sécurité.
@Dusk #dusk $DUSK
Un MMF de premier plan peut se situer autour de 39 jours de WAM par rapport à une limite de 60 jours, avec un WAL proche de 59 jours contre un plafond de 120 jours. Si le WAM passe de 20 à 40 puis à 60 jours, la quantité de tokens DUSK ne doit pas forcément changer du tout. C’est l’état de risque qui, lui, change.
C’est pourquoi je pense que la qualité de la liquidité par rapport au volume de négociation est la meilleure comparaison ici.
Pour DUSK, un token de MMF fortement échangé pourrait néanmoins représenter un portefeuille qui se rapproche de ses contraintes de duration ou de liquidité. Un volume secondaire élevé indique que les utilisateurs peuvent échanger le token. Cela dit beaucoup moins de choses sur la rapidité avec laquelle le fonds sous-jacent peut satisfaire les demandes de rachat.
Cela compte dans un marché qui détient environ 7,85 T$ d’actifs de MMF américains. La tokenisation « type cash » n’a pas le même profil de pression que la tokenisation d’obligations classique.
Ce que je voudrais de la part de DUSK, c’est des métadonnées de risque on-chain compactes : WAM, WAL, liquidité quotidienne et liquidité hebdomadaire, sans exposer chaque position du portefeuille.
La question inconfortable est de savoir si DUSK peut rendre visibles ces états de risque changeants avant que la liquidité du token ne donne aux utilisateurs un faux sentiment de sécurité.
@Dusk #dusk $DUSK