#dusk $DUSK @Dusk
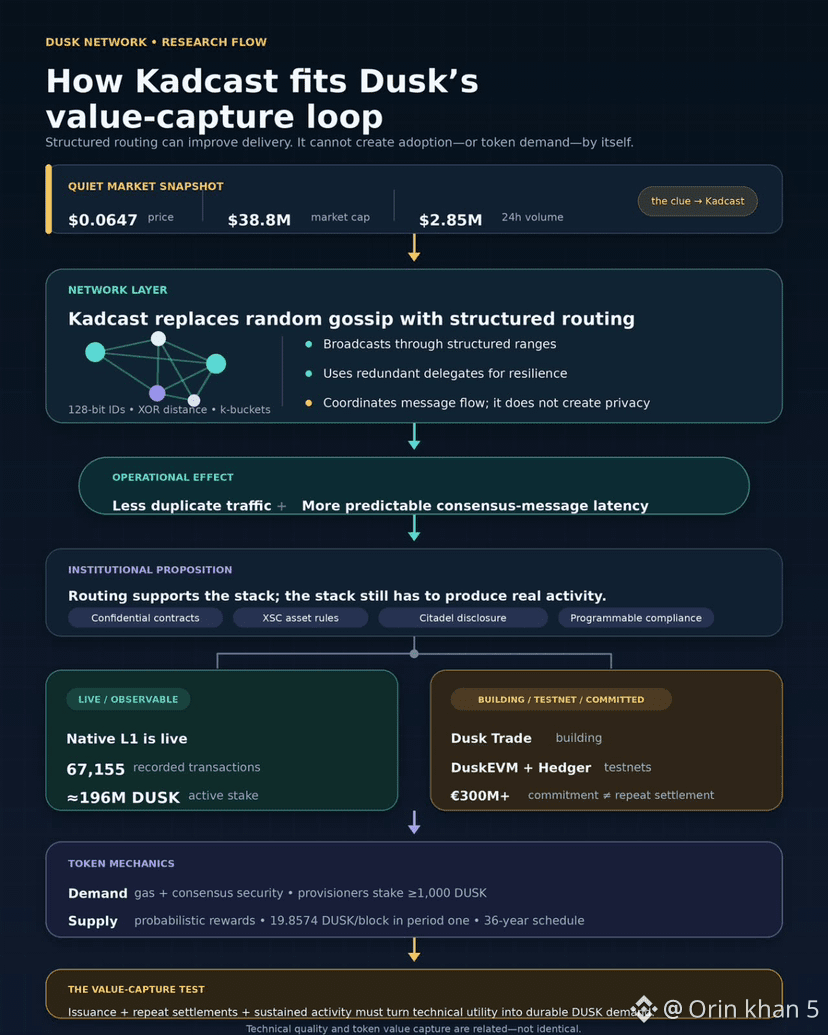
Tard la nuit dernière, j’ai trouvé DUSK à environ 0,0647 $, avec une capitalisation boursière de 38,8 millions $ et un volume sur 24 heures de 2,85 millions $. Le marché semblait calme ; Kadcast a été le détail qui m’a replongé dans la documentation.
Contrairement à une simple rumeur, Kadcast attribue des identifiants sur 128 bits, organise les nœuds en k-buckets de distance XOR et diffuse via des plages structurées avec des délégués redondants. Il ne crée pas de confidentialité ; il vise à réduire le trafic dupliqué et à rendre la latence des messages de consensus plus prévisible.
Cela soutient la proposition plus large de Dusk : une activité régulée via des smart contracts confidentiels, des règles d’actifs XSC, une divulgation sélective Citadel et une conformité programmable. Pourtant, le L1 en direct a enregistré 67 155 transactions et environ 196 millions de DUSK en participation active. Dusk Trade se construit ; DuskEVM et Hedger restent des réseaux de test. L’émission annoncée de plus de 300 M€ est un engagement, pas un règlement répété et visible.
DUSK paie le gaz et sécurise le consensus. Les provisionneurs misent au moins 1 000, restent en ligne et gagnent des émissions probabilistes ainsi que des frais. Les allocations héritées sont listées comme entièrement acquises, mais le calendrier de récompenses sur 36 ans continue d’émettre 19,8574 DUSK par bloc pendant sa première période de quatre ans, ce qui laisse une pression d’offre persistante.
Je reviens à la tension entre capture de valeur. Les émetteurs peuvent utiliser le routage, la confidentialité et la pile de conformité de Dusk tout en ne détenant que peu de DUSK au-delà des besoins opérationnels ; les détenteurs absorbent les émissions, le risque d’exécution et le temps d’adoption. La qualité technique et la capture de valeur du token sont liées, mais pas identiques. Une émission vérifiable, un volume de règlement répété et une activité soutenue peuvent-ils combler l’écart entre la feuille de route et l’usage ?
Tard la nuit dernière, j’ai trouvé DUSK à environ 0,0647 $, avec une capitalisation boursière de 38,8 millions $ et un volume sur 24 heures de 2,85 millions $. Le marché semblait calme ; Kadcast a été le détail qui m’a replongé dans la documentation.
Contrairement à une simple rumeur, Kadcast attribue des identifiants sur 128 bits, organise les nœuds en k-buckets de distance XOR et diffuse via des plages structurées avec des délégués redondants. Il ne crée pas de confidentialité ; il vise à réduire le trafic dupliqué et à rendre la latence des messages de consensus plus prévisible.
Cela soutient la proposition plus large de Dusk : une activité régulée via des smart contracts confidentiels, des règles d’actifs XSC, une divulgation sélective Citadel et une conformité programmable. Pourtant, le L1 en direct a enregistré 67 155 transactions et environ 196 millions de DUSK en participation active. Dusk Trade se construit ; DuskEVM et Hedger restent des réseaux de test. L’émission annoncée de plus de 300 M€ est un engagement, pas un règlement répété et visible.
DUSK paie le gaz et sécurise le consensus. Les provisionneurs misent au moins 1 000, restent en ligne et gagnent des émissions probabilistes ainsi que des frais. Les allocations héritées sont listées comme entièrement acquises, mais le calendrier de récompenses sur 36 ans continue d’émettre 19,8574 DUSK par bloc pendant sa première période de quatre ans, ce qui laisse une pression d’offre persistante.
Je reviens à la tension entre capture de valeur. Les émetteurs peuvent utiliser le routage, la confidentialité et la pile de conformité de Dusk tout en ne détenant que peu de DUSK au-delà des besoins opérationnels ; les détenteurs absorbent les émissions, le risque d’exécution et le temps d’adoption. La qualité technique et la capture de valeur du token sont liées, mais pas identiques. Une émission vérifiable, un volume de règlement répété et une activité soutenue peuvent-ils combler l’écart entre la feuille de route et l’usage ?