


Titre original : Le boom des perps RWA d’Hyperliquid grignote les revenus qui soutiennent HYPE
Auteur original : Shaurya Malwa, CoinDesk
Traduction originale : Chopper, Foresight News
Les positions à terme sur marge de la plateforme Hyperliquid atteignent un niveau historique record, mais les recettes issues des commissions de trading que la plateforme parvient à conserver ne cessent de diminuer.
Le 13 juillet, la taille totale des positions à effet de levier détenues par les traders sur la plateforme — autrement dit, l’encours des positions ouvertes — a dépassé les 11 milliards de dollars, établissant le plus haut niveau jamais atteint par Hyperliquid en 2026. Au cours des 30 derniers jours, le volume total de transactions sur les contrats à terme perpétuels d’Hyperliquid s’est approché de 178 milliards de dollars. Aujourd’hui, en incluant toutes les plateformes d’échange centralisées, Hyperliquid capte environ 9 % des positions ouvertes en contrats perpétuels dans le monde, contre moins de 7 % à la fin du mois de mai.
Mais les revenus de la plateforme suivent au contraire une tendance inverse. D’après les données de DeFiLlama, les revenus totaux du protocole Hyperliquid ont atteint un pic d’environ 357 millions de dollars au troisième trimestre 2025, puis ont diminué trimestre après trimestre : d’abord à 295 millions de dollars, puis à 217 millions de dollars. Au deuxième trimestre 2026, les revenus s’établissent à environ 202 millions de dollars. Malgré une hausse continue du nombre de transactions, les revenus de la plateforme ont reculé de 43% par rapport à leur niveau le plus élevé.
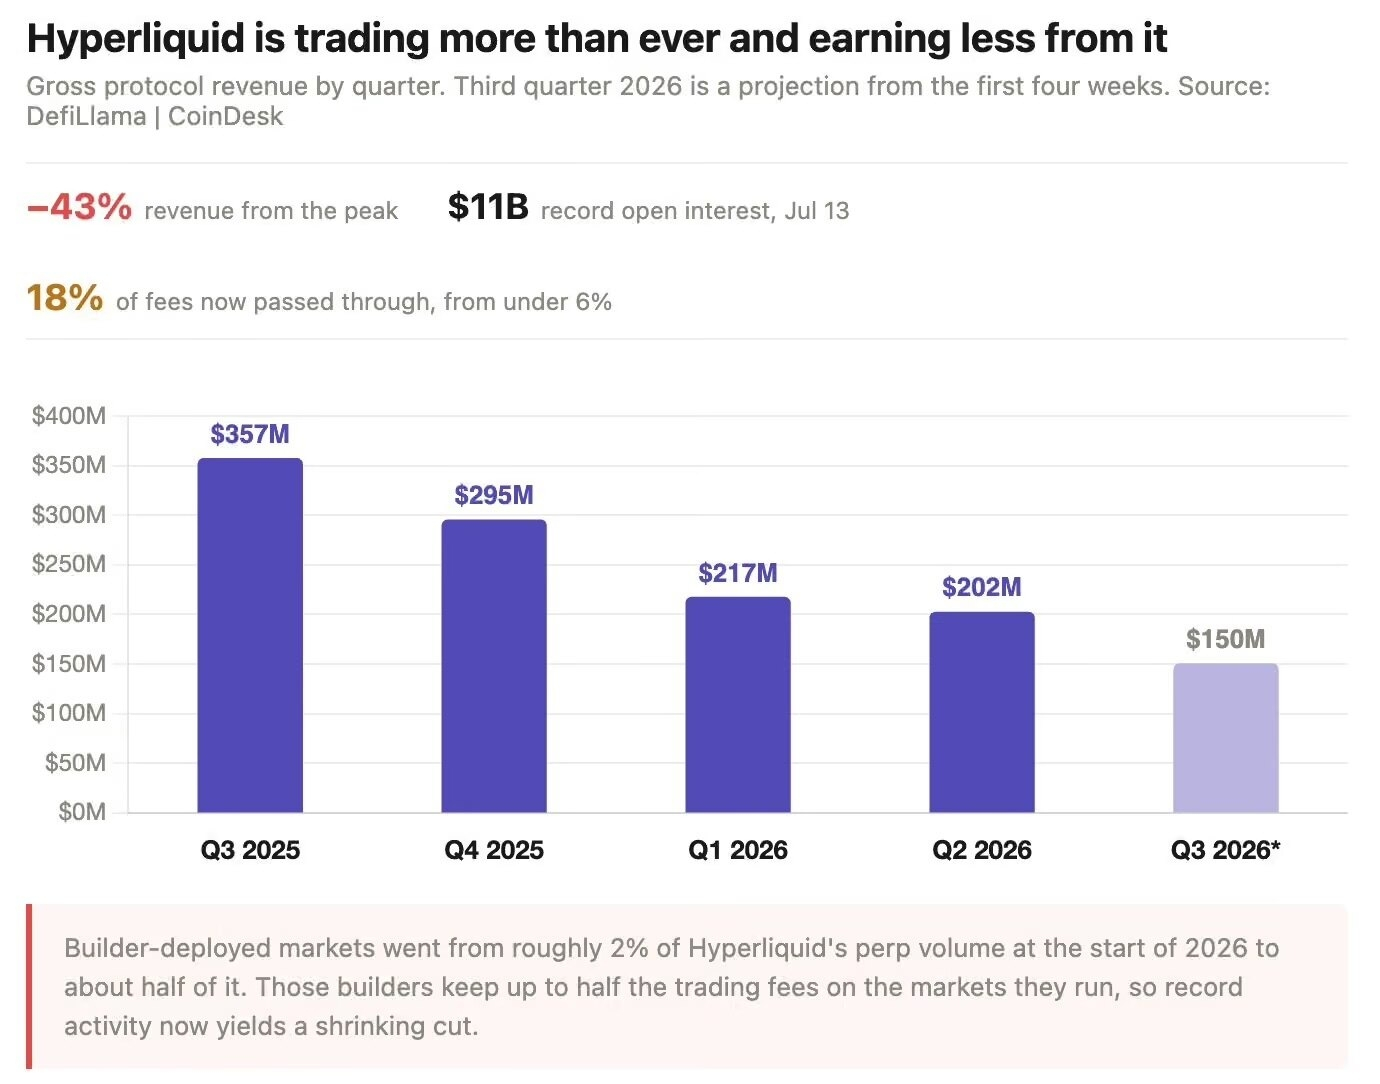
Les revenus de la plateforme Hyperliquid baissent sur quatre trimestres consécutifs
La proposition d’amélioration HIP‑3 de Hyperliquid peut expliquer pourquoi la plateforme ne peut pas conserver la totalité des bénéfices générés par son propre activité. Depuis octobre 2025, toute personne pouvant mettre en gage 500 000 HYPE (environ 28 millions de dollars au prix actuel) peut déployer sur le carnet d’ordres de Hyperliquid un marché de contrats perpétuels qui lui appartient, et peut en plus récupérer jusqu’à la moitié des frais de trading.
Au début de 2026, ces marchés déployés par des développeurs externes ne représentaient que 2% du volume de trading des contrats perpétuels de Hyperliquid; aujourd’hui, cette part est proche de 50%.
Les données relatives aux revenus montrent clairement l’impact de la répartition. Hyperliquid renvoie directement au développeur, aux teneurs de marché et à la part des frais provenant de la trésorerie de liquidité de la plateforme; au deuxième trimestre 2025, cette part ne représente que 6% du revenu total. Un an plus tard, elle atteint déjà 18%.
Au deuxième trimestre, les revenus de frais de développement générés par des frontaux type Phantom se sont élevés à environ 16 millions de dollars, et l’intégralité de cette somme a été rétrocédée en tant que dépense; sans un centime manquant, elle est allée vers l’extérieur : il s’agit de flux comptabilisés “en passage”.
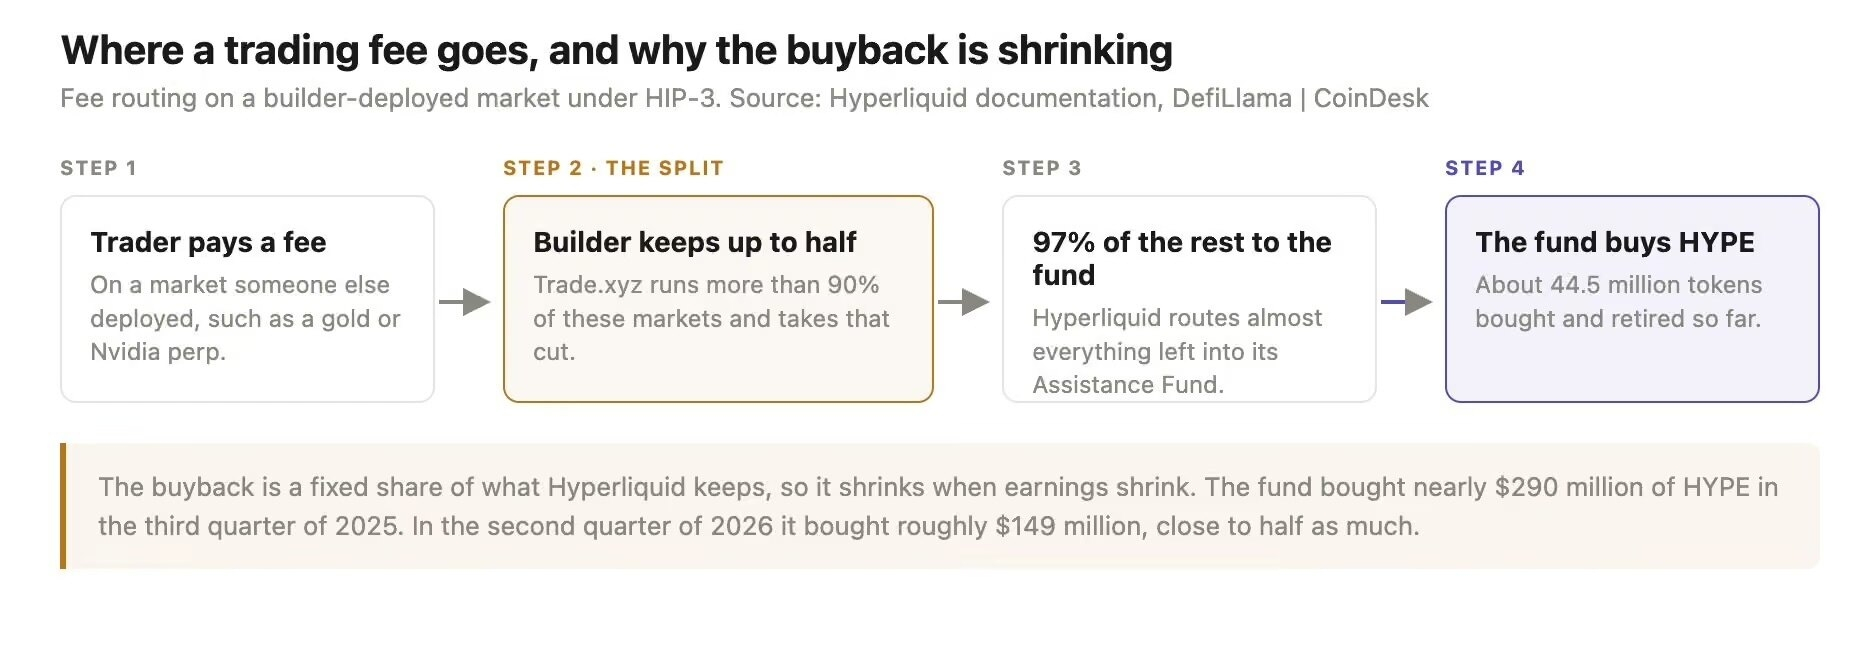
flux des frais d’échange
Les traders affluent en continu, portés par l’attrait de nouveaux types de produits mis en ligne par ces marchés tiers : des contrats perpétuels adossés à des actifs réels (RWA). Il existe des produits de suivi du pétrole brut, de l’or, de Nvidia, de Tesla, du Nasdaq 100, ainsi que des contrats pour des entreprises non encore cotées comme SpaceX. Ce mois-ci, l’encours non clôturé a atteint un nouveau record de 3,6 milliards de dollars, dépassant déjà le Bitcoin et devenant le marché de trading le plus important en termes de volume sur la plateforme.
Du 13 juillet au 19 juillet, les volumes échangés de contrats tokenisés sur actions et sur matières premières ont atteint 25 milliards de dollars, soit 52% du volume total de la semaine, dépassant pour la première fois les contrats perpétuels crypto. Ces contrats sont réglés en stablecoins, sans date d’échéance : même pendant le week-end où la bourse de New York est fermée, ils peuvent être échangés. Pour trader un contrat à effet de levier Nvidia à 2 heures du matin le dimanche, il y a presque aucune autre alternative comparable sur le marché.
Mais cette phase de croissance dépend fortement d’un seul acteur. Trade.xyz représente plus de 90% de l’encours non clôturé dans le cadre du mécanisme HIP‑3. Cela signifie que les nombreux records impressionnants de Hyperliquid dépendent largement du choix de l’oracle par ce déployeur, des paramètres de marge et des capacités de gestion des risques.
Lundi dernier, le risque latent de ce modèle s’est déjà manifesté : en Corée, avant l’ouverture des marchés, une plateforme de trading aux liquidités rares a enregistré une transaction de grande taille, entraînant directement une chute de 19% du contrat SK de Trade.xyz, déclenchant de nombreuses liquidations forcées. Après coup, l’institution a accepté d’indemniser les utilisateurs concernés.
Hyperliquid injecte environ 97% des frais de trading dans un fonds d’aide. Ce fonds rachète et détruit des jetons HYPE sur les marchés publics. À ce jour, il a déjà détruit environ 44,5 millions de HYPE sur l’offre totale. Le montant des rachats est directement lié aux revenus de la plateforme : lorsque les revenus baissent, l’ampleur des rachats se réduit aussi. Au troisième trimestre 2025, le fonds a racheté des HYPE d’une valeur proche de 290 millions de dollars; au deuxième trimestre 2026, les rachats ont atteint environ 149 millions de dollars, soit presque une division par deux.
D’après des données de CoinDesk, vendredi dernier le cours de HYPE s’est approché de 55 dollars, en baisse de 5% sur la semaine. Par rapport au point haut historique d’environ 77 dollars du 16 juin, la baisse est d’environ 28%. En estimant le rendement annualisé à environ 785 millions de dollars, le jeton correspond à un ratio cours/bénéfices sur capitalisation circulante d’environ 16x, et à environ 70x après dilution complète.
Au cours du mois passé, des détenteurs institutionnels tels que Multicoin Capital et Bitwise ont déjà transféré d’importants volumes de jetons HYPE vers des plateformes d’échange.
L’écosystème de Hyperliquid est en réalité très mince. Sur les 48 jetons liés à l’écosystème suivis par CoinGecko, presque tous leurs valorisations se concentrent sur HYPE. La deuxième et la troisième place sont respectivement USDe d’Ethena (environ 4,5 milliards de dollars) et USDT0 (environ 4 milliards de dollars) : dans les deux cas, ce sont des stablecoins émis par des entités externes et connectés via des liens. Le plus gros volume de jetons émis nativement par la plateforme est PURR, avec une capitalisation de seulement 53 millions de dollars, soit moins de 0,5% de la capitalisation de HYPE. L’évaluation du marché pour HYPE provient surtout du modèle économique de la plateforme de trading Hyperliquid elle-même, plutôt que d’un écosystème d’applications natives riche.
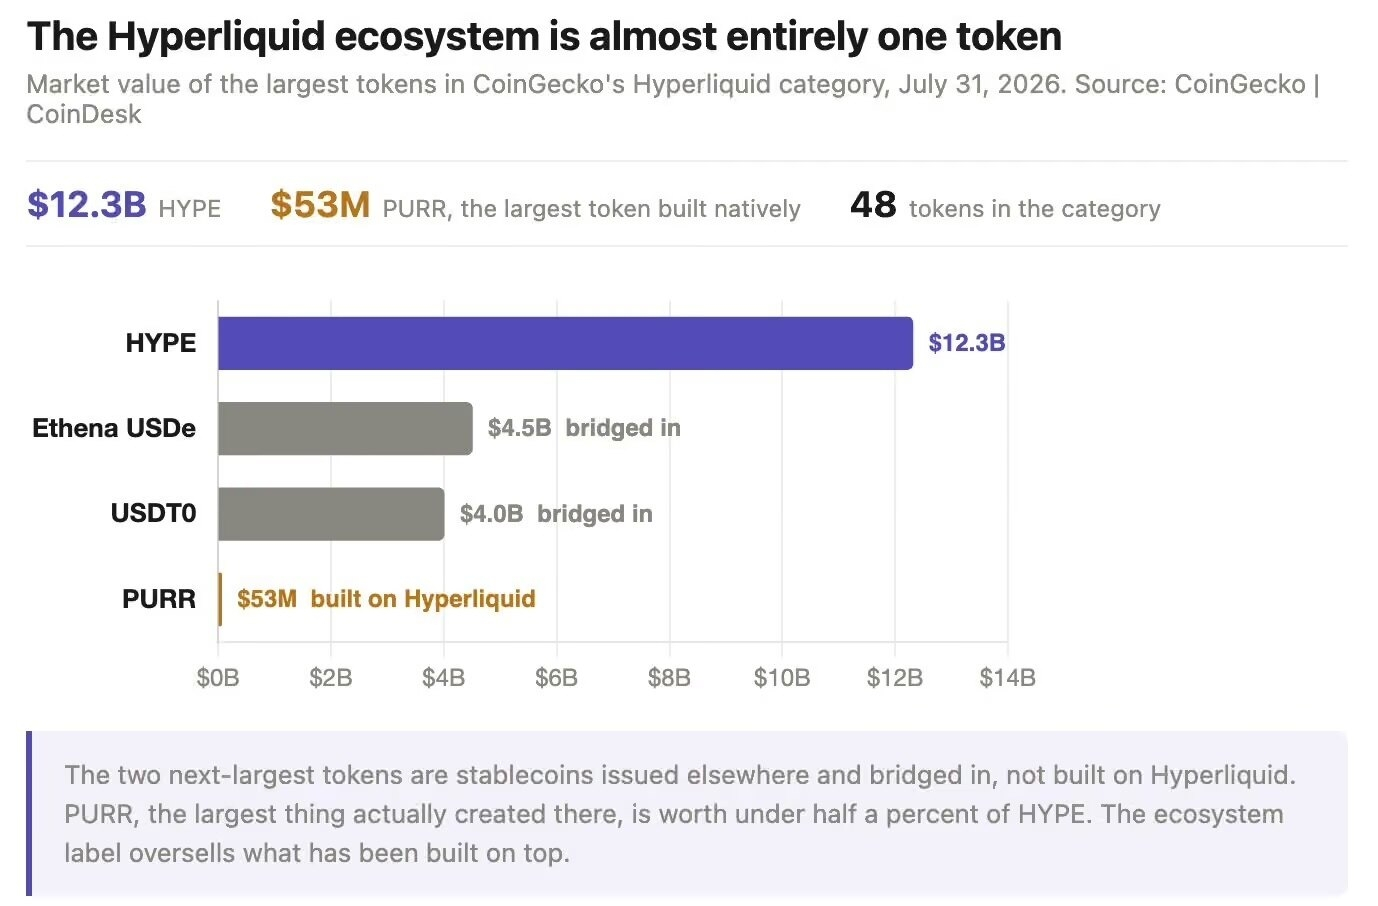
La valeur de l’écosystème Hyperliquid se concentre sur HYPE
L’offre de jetons et la réglementation subissent une pression en même temps. Le 6 août, près de 10 millions de HYPE se sont débloqués en faveur des contributeurs clés, soit environ 550 millions de dollars au cours actuel; les prochains débloquages se poursuivront mensuellement jusqu’en 2027, tandis que le volume total en circulation de HYPE n’est que de 222 millions de jetons.
Au cours de la semaine du 17 juillet, l’ETF spot HYPE a connu ses premiers flux nets sortants de capitaux depuis sa création, d’un montant d’environ 7 millions de dollars, mettant fin à 9 semaines consécutives d’entrées. Fin juin, la MAS (autorité de régulation financière de Singapour) a inscrit cette plateforme sur la liste d’avertissement des risques pour les investisseurs; la Grande-Bretagne avait également déjà émis un avertissement. Les dirigeants du CME et de l’ICE ont aussi exhorté la CFTC américaine à lancer un examen de ses activités de contrats perpétuels sur produits de base.
La concurrence apparaît aussi d’endroits inattendus. Le courtier Robinhood lance Robinhood Chain; après seulement un mois, le volume de règlement quotidien des plateformes de trading décentralisées du segment des meme coins a déjà dépassé 600 millions de dollars. Selon certains modes de calcul, l’activité des transactions spéculatives quotidiennes y dépasse déjà Hyperliquid.
Bien sûr, tout ce qui précède ne signifie pas que cette plateforme est déjà en échec. Les données de l’étude ARK montrent qu’au 31 juillet, Hyperliquid et Pump.fun totalisaient 67% des revenus totaux de l’application crypto. Grayscale avait aussi comparé Hyperliquid à Amazon AWS : des développeurs externes construisent des produits au-dessus de la plateforme, et celle-ci prélève une part sur l’ensemble des transactions.
Mais cette analogie met précisément le doigt sur le problème existant. Sur les quatre premières semaines du troisième trimestre 2026, les revenus totaux de Hyperliquid sont d’environ 45 millions de dollars; si ce rythme se maintient, les revenus du trimestre frôleront 150 millions de dollars, réalisant ainsi une quatrième baisse consécutive. Et la force d’achat soutenant le jeton HYPE s’affaiblira elle aussi davantage.
lien vers l’article d’origine