
En tant que trader professionnel en cryptomonnaie depuis dix ans, j'ai toujours respecté les dix règles immuables du marché des cryptomonnaies. Même après des milliers de lectures, je ne me lasse pas de ces règles, au contraire, je ressens de plus en plus le besoin de les garder profondément en mémoire.
En repensant aux trois premières années de mon immersion dans le monde des cryptomonnaies, j'ai commencé avec un capital de deux cents mille, mais j'ai malheureusement subi de lourdes pertes, réduisant mes fonds à seulement dix mille. Mes amis et ma famille m'ont tous conseillé d'abandonner, pensant que mon trading était semblable à du jeu, un acte égoïste, irresponsable et sans ambition. Ces mots durs m'ont poignardé le cœur comme des aiguilles, me laissant découragé et même en proie au doute de soi.
Cependant, la ténacité en moi n'a pas diminué. J'ai juré à ma famille que je défierais à nouveau cette somme restante de 10 000. Ainsi, je me suis concentré et ai approfondi mes recherches sur le marché. Étonnamment, c'est cette somme qui m'a permis d'accumuler miraculeusement 75,6 millions de richesses au cours des trois années suivantes !
Je ne fais pas d'exagération. Lorsque vous trouvez réellement une stratégie de trading qui vous convient et que vous l'exécutez de manière déterminée, vous avez absolument la capacité de renverser la situation et de réaliser une revanche dans votre vie !
Williams %R (indicateur Williams) a été développé par le célèbre trader Larry Williams. Il a nommé plusieurs indicateurs techniques. Aujourd'hui, nous allons nous concentrer sur la stratégie de trading Williams %R, ainsi que sur la méthode de calcul et l'application pratique de cet indicateur.
Sans aucun doute, Williams %R est effectivement efficace. Cet article expliquera comment appliquer Williams %R à une stratégie de trading et valider son efficacité par des backtests. Est-ce vraiment utile ? Notre conclusion est que Williams %R a une performance assez bonne, avec un taux de réussite de 81%.
Points clés :
✔ Williams %R est un indicateur d'élan développé par Larry Williams, qui mesure la position actuelle du prix de clôture par rapport à la plage entre le prix le plus élevé et le plus bas sur un certain intervalle de retour (comme 5 jours ou 14 jours). L'indicateur fluctue entre 0 et -100, et est généralement considéré comme suracheté près de -20 et survendu près de -80.
✔ Cet indicateur change rapidement entre des valeurs extrêmes, principalement utilisé comme outil de retour à la moyenne - lorsqu'un prix s'éloigne trop d'un pic ou d'un creux récents, il cherche des occasions de retournement.
✔ Formule de calcul : Williams %R = ((prix le plus élevé - prix de clôture) / (prix le plus élevé - prix le plus bas)) × -100 ; le résultat est compris entre 0 et -100.
✔ Nous avons testé une stratégie simple de Williams %R sur le S&P 500 (SPY), utilisant différents intervalles de retour. Les résultats montrent qu'un intervalle de retour plus court (par exemple, 2 jours) est le plus efficace.
✔ Exemple de résultats de backtest :
❍ Taux de rendement composé annuel (CAGR) d'environ 11,9 %, alors que la stratégie d'achat et de conservation est d'environ 10,3 %
❍ Exposition au marché d'environ 22%
❍ Ratio de profit (Profit Factor) d'environ 2,2
❍ Retrait maximal d'environ 17%
❍ Rendement ajusté au risque (CAGR / exposition) d'environ 52%
✔ Cette stratégie a bien performé dans des environnements de marché extrêmes, comme en 2008-2009 et 2020, et a même obtenu des rendements positifs en 2022 malgré la chute du marché boursier.
✔ Dans les tests, Williams %R n'est pas adapté pour les stratégies de vente à découvert.
✔ Nous avons également testé une stratégie de retour à la moyenne basée sur le RSI, et les résultats montrent que la performance de Williams %R est supérieure à celle du RSI (par exemple, un CAGR plus élevé).
✔ Sur cette base, en ajoutant un deuxième indicateur comme condition de filtrage du signal, nous avons encore amélioré la performance sur le Nasdaq (QQQ) et le SPY, atteignant un taux de réussite d'environ 81 %, tout en maintenant un bon rendement ajusté au risque et un ratio de profit/perte.
✔ Les caractéristiques typiques de ces stratégies de retour à la moyenne sont : un taux de réussite élevé, mais un profit par transaction est généralement inférieur à une perte par transaction.
Qu'est-ce que l'indicateur Williams %R ?
Le nom complet en anglais de l'indicateur Williams %R est The Williams Percent Range, parfois écrit Williams %R, avec les abréviations WMSR ou W%R, développé en 1973 par le célèbre trader américain Larry R. Williams.
Williams %R est un type d'indicateur oscillant, utilisé pour évaluer l'intervalle de fluctuation entre le prix le plus haut et le prix le plus bas sur une période de temps donnée, afin de déterminer si le prix actuel est dans une zone de surachat ou de survente, et de rechercher des opportunités d'entrée. Pour plus de détails, consultez : (Comprendre comment l'indicateur Williams détermine la surchauffe et la sous-évaluation ?)
Cet indicateur est d'une certaine manière similaire à l'indicateur aléatoire ; mais il mesure la relation entre le prix de clôture et le prix le plus bas. Des lectures plus élevées sont considérées comme un marché suracheté, des lectures plus basses comme un marché survendu.
Voici la performance de Williams %R sur le S&P 500 sur un intervalle de retour de 5 jours :
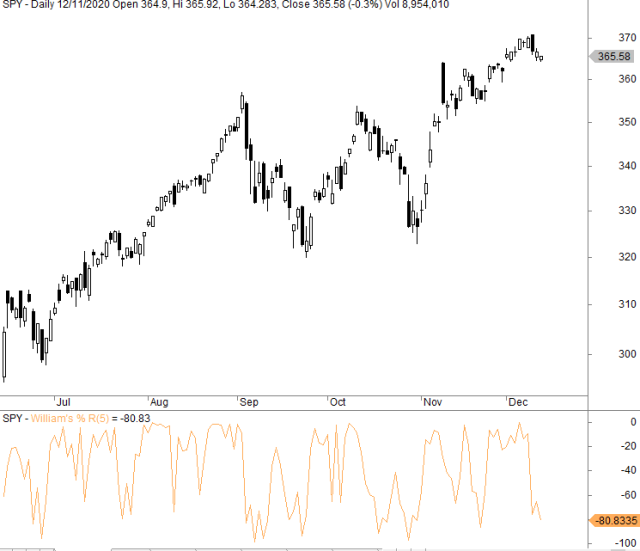
Williams %R change très rapidement entre les zones de surachat et de survente, il est donc principalement utilisé comme indicateur de retour à la moyenne.
Comment calculer l'indicateur Williams %R ?
Si vous utilisez un intervalle de retour de 5 jours, la formule est la suivante :
Williams %R = ((prix le plus élevé des 5 derniers jours - prix de clôture) / (prix le plus élevé des 5 derniers jours - prix le plus bas des 5 derniers jours)) × -100
Exemple :
Si le prix de clôture d'aujourd'hui est de 100, le prix le plus élevé des 5 derniers jours est de 115 et le prix le plus bas est de 95, alors la valeur de Williams %R est de -75 (c'est-à-dire : (15 ÷ 20) × -100).
Relation entre Williams %R et Williams Vix Fix
Williams %R est très similaire à l'indicateur Williams Vix Fix (mais dans la direction opposée). Le graphique ci-dessous présente la comparaison entre ces deux indicateurs sur une période de retour de 22 jours.
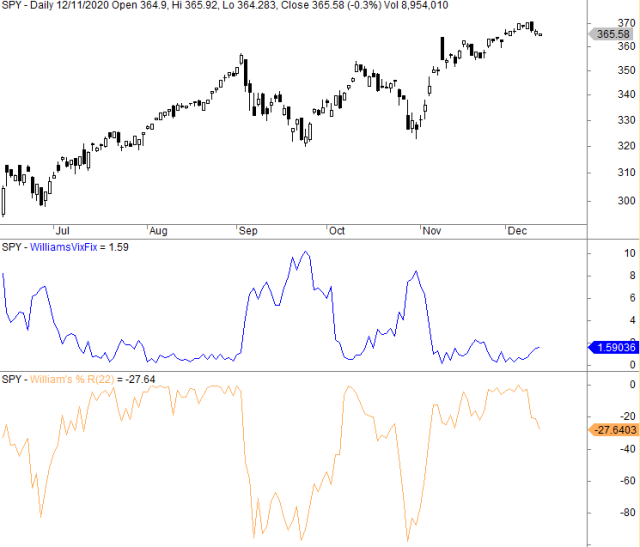
L'indicateur Williams VIX Fix (WVF) a été créé en 2007. À l'époque, le célèbre trader et "innovateur d'indicateurs" Larry Williams a écrit dans le magazine (Active Trader) sur l'indice de volatilité VIX et comment créer une version "synthétique" du VIX pour n'importe quel actif que vous souhaitez trader. L'objectif de Larry Williams était de construire une lecture "synthétique VIX" utilisable pour des instruments financiers en dehors du S&P 500, du Nasdaq et du Dow Jones 30.
L'indicateur WVF a été conçu pour simuler le comportement de l'indice de volatilité (VIX) de la Chicago Board Options Exchange, pour des actifs sans marché d'options, tels que des actions individuelles ou des ETF. Le WVF mesure la volatilité des prix au cours des 22 derniers jours de trading et peut servir d'indicateur alternatif reflétant la panique ou l'excès de confiance à court terme sur le marché.
Williams %R - Est-ce vraiment efficace ? Les résultats des backtests disent tout.
Nous avons testé la stratégie de trading Williams %R sur le S&P 500 (SPY) avec les règles de trading suivantes :
Les conditions d'ouverture de position sont que l'indicateur Williams %R est inférieur à -90 à la clôture ; la condition de fermeture (vente) est que le prix de clôture du jour soit supérieur au prix le plus élevé d'hier, ou que Williams %R à la clôture soit supérieur à -30.
À travers les tests d'optimisation, nous avons obtenu des résultats, peut-être prévisibles, montrant une meilleure performance sur les périodes de retour plus courtes. L'intervalle de retour le plus court que nous avons utilisé est de 2 jours, le plus long de 25 jours. À l'exception de la période de retour de 25 jours (facteur de profit de 1,9), tous les facteurs de profit des tests étaient supérieurs à 2.
Le meilleur résultat est une période de retour de 2 jours. Voici le graphique de performance du SPY depuis sa création jusqu'à aujourd'hui :
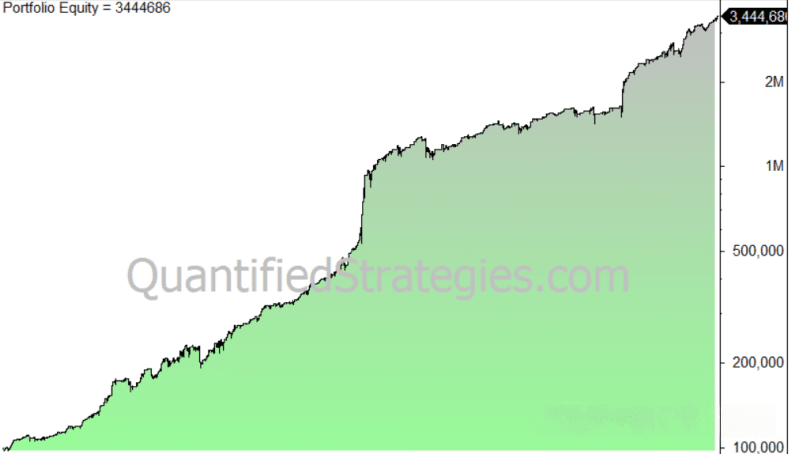
Pendant la crise financière mondiale de 2008/09 et la pandémie de COVID-19 en 2020, cette stratégie a montré une performance exceptionnelle !
✍ Taux de retour de 2008 : 98,9%
✍ Taux de retour de 2020 : 43,3%
✍ A augmenté de 15,7 % même pendant le marché baissier de 2022 - performance toujours assez robuste
Tous les rendements ci-dessus sont calculés avec effet de levier, les statistiques clés sont les suivantes :
✍ CAGR (taux de rendement annuel) : 11,9 % (achat et conservation : 10,3 %)
✍ Exposition au marché : 22%
✍ Nombre de transactions : 598 fois
✍ Rendement moyen par transaction : 0,6%
✍ Retrait maximal : 17%
✍ Facteur de profit : 2,2
Ces données peuvent être considérées comme assez bonnes.
Si nous regardons le rendement ajusté au risque, il est calculé à 52 %. Nous avons obtenu ce chiffre en divisant le taux de croissance annuel composé (CAGR, c'est-à-dire le rendement annuel) par le temps d'investissement sur le marché, qui est de 0,22 (22 %).
Williams %R est-il adapté pour vendre à découvert ?
Pas adapté. Comme prévu, Williams %R ne fonctionne pas dans les stratégies de vente à découvert. Construire une stratégie de profit stable dans la direction baissière est beaucoup plus difficile.
Williams %R vs. RSI : lequel est le meilleur indicateur ?
Williams %R, comme RSI (indicateur de force relative) et les indicateurs aléatoires, est également un indicateur de retour à la moyenne. Nous avons également testé une stratégie de trading similaire basée sur le RSI, qui est très similaire aux tests que nous avons précédemment réalisés sur l'indicateur Williams :
❍ Ouvrir une position à la clôture lorsque le RSI sur deux jours est inférieur à 10.
❍ Lorsque le prix de clôture du jour est supérieur au prix le plus élevé d'hier, ou lorsque le RSI sur deux jours est supérieur à 70, fermez la position.
Ces conditions forment la courbe de performance suivante pour le SPY depuis sa création jusqu'à aujourd'hui :
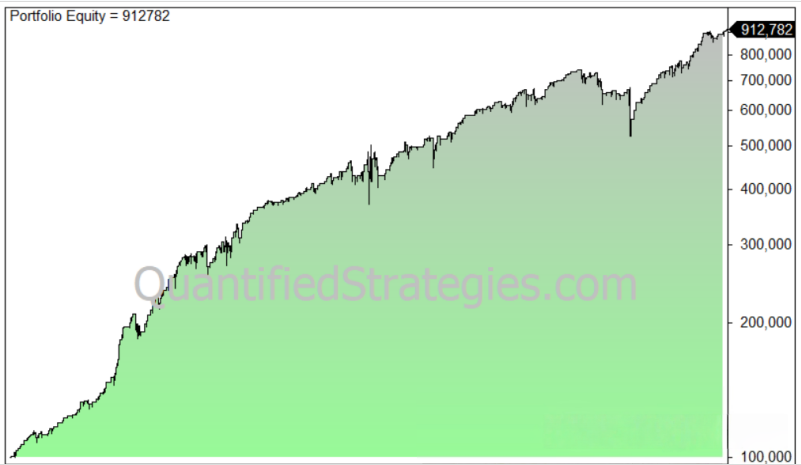
Le CAGR (taux de croissance annuel composé) est nettement inférieur à celui de Williams %R : 7,3 % contre 11,9 %. Ainsi, la performance de Williams %R semble meilleure que celle du RSI sur le S&P 500.
Bien sûr, cette différence peut également être complètement due à la coïncidence et à la randomité. Cependant, nous conseillons aux traders de tester leurs stratégies RSI pour voir si elles peuvent être améliorées en utilisant Williams %R.
Effet de la stratégie combinée Williams %R et RSI
Nous avons légèrement ajusté les paramètres et introduit un deuxième indicateur, testant le Nasdaq QQQ (coordonnées logarithmiques) depuis sa création en 1999, avec les résultats suivants :
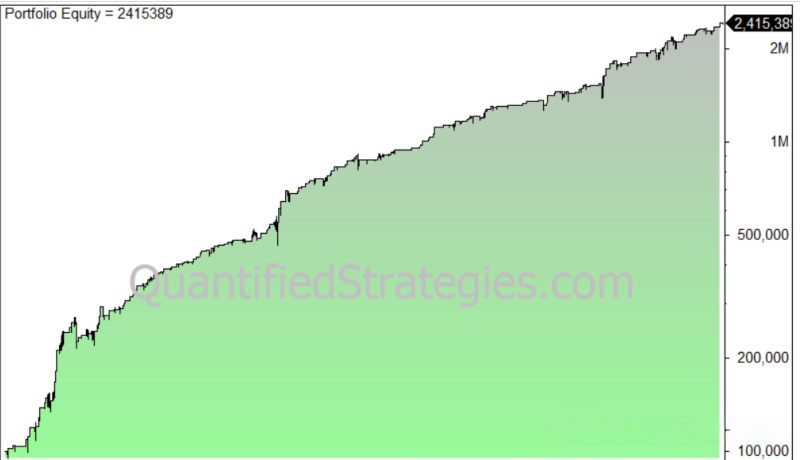
Le CAGR (taux de croissance annuel composé) est de 13,4 % (la stratégie d'achat et de conservation est de 9,9 %), le temps de détention représente 14 % de l'investissement total, avec 251 transactions, un taux de réussite de 78 %, un gain moyen de 2,3 %, une perte moyenne de 2,1 %, un facteur de profit de 3,2 et un retrait maximal de 20,5 %, avec un ratio de Sharpe de 2,9. Ce sont toutes des données relativement robustes !
Si l'on regarde le rendement ajusté au risque, il est de 96 %.
Voyons comment cette stratégie a performé sur le S&P 500 (SPY depuis sa création) ; nous obtenons la courbe suivante :
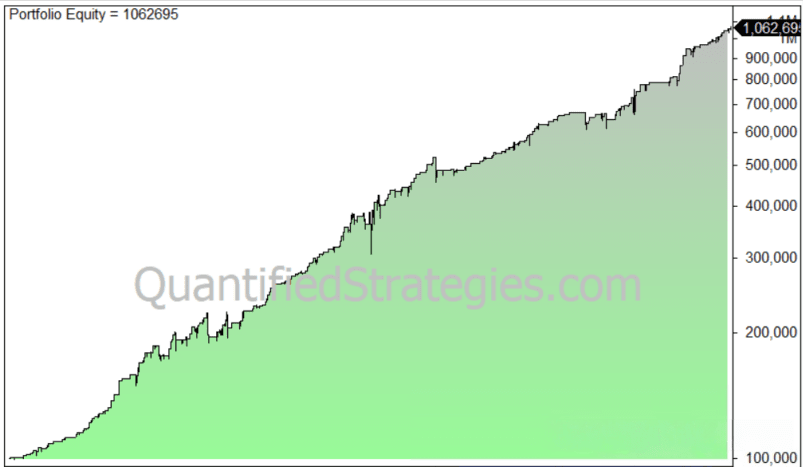
Pour ces 280 transactions, le rendement moyen est de 0,88 %, avec un taux de réussite de 81 %. Un taux de réussite élevé a un coût : le gain moyen est bien inférieur à la perte moyenne, respectivement 1,6 % contre 2,2 %. Les stratégies de retour à la moyenne ont généralement un taux de réussite élevé, mais les gains et les pertes présentent une certaine asymétrie (gains inférieurs aux pertes). Malgré cela, la performance de la stratégie reste très impressionnante !
Conclusion : Williams %R est effectivement efficace
La stratégie de trading de Williams %R est très similaire à celle de Williams Vix Fix, mais dans notre backtest, la performance de Williams %R est légèrement meilleure. De plus, dans un intervalle de backtest plus large, Williams %R a également surpassé le RSI et l'indicateur aléatoire parmi les stratégies que nous avons testées.
Étant donné cela, nous pensons que Williams %R est un indicateur technique gravement sous-estimé par le marché !
Voici donc les expériences de trading partagées par Yan An aujourd'hui. Souvent, à cause de vos doutes, vous perdez de nombreuses opportunités de gagner de l'argent ; si vous n'osez pas essayer, toucher et comprendre, comment saurez-vous les avantages et les inconvénients ? Vous ne saurez que lorsque vous aurez fait le premier pas, comment avancer après. Une tasse de thé chaud, un conseil, je suis à la fois un enseignant et un ami avec qui discuter.
Se connaître est un destin, se comprendre est une séparation. Je crois fermement que ceux qui ont des liens se rencontrent finalement, tandis que ceux qui se croisent sont le destin. Le chemin de l'investissement est long, un gain ou une perte momentané n'est qu'un petit aspect du voyage. Sachez que même le sage peut faire des erreurs. Peu importe vos émotions, le temps ne s'arrête pas pour vous. Laissez de côté les soucis dans votre cœur, relevez-vous et avancez.
Les secrets des arts martiaux ont été donnés à chacun d'entre vous, il ne reste qu'à voir si vous pourrez vous faire un nom dans le monde.
Ces méthodes doivent être sauvegardées, partagez avec d'autres qui pourraient les trouver utiles, suivez-moi pour apprendre plus de contenu sur les crypto-monnaies. Qui a été sous la pluie, souhaite tenir un parapluie pour les autres ! Suivez-moi, ensemble sur la route des crypto-monnaies !