


À partir du 1er janvier 2026, les 48 juridictions dans le monde, y compris le Royaume-Uni et les États membres de l'UE, mettront en œuvre un tournant historique pour la fiscalité des cryptomonnaies. Cette année, avec le lancement du cadre de déclaration des actifs cryptographiques à l'échelle mondiale, les investisseurs en cryptomonnaies des 48 pays commenceront à voir leurs données de transaction de portefeuille cryptographique enregistrées à des fins fiscales.
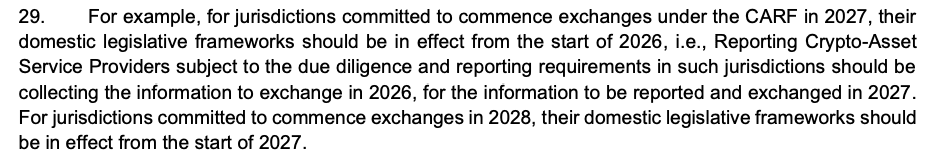 Source : OCDE
Le cadre de déclaration des actifs cryptographiques (CARF) élaboré par l'Organisation de coopération et de développement économiques (OCDE) entrera en vigueur en 2027, cependant, à partir du 1er janvier de cette année, les fournisseurs de services de cryptomonnaies dans les juridictions participantes (y compris les bourses centralisées, les bourses décentralisées, les distributeurs automatiques de cryptomonnaies, ainsi que les courtiers et les traders) sont tenus de commencer à collecter les données de transaction nécessaires pour lutter contre l'évasion fiscale et le blanchiment d'argent.
L'OCDE a déclaré dans un rapport de mise à jour en novembre que de plus en plus de juridictions s'engagent à commencer à échanger des informations selon le cadre CARF à partir de 2027, ces juridictions ayant déjà élaboré la législation nécessaire obligeant les fournisseurs de services de cryptomonnaies à collecter des données relatives au CARF, ou étant dans les "dernières étapes" de l'application de ces lois.
Le cadre de déclaration des actifs cryptographiques (CARF) de l'OCDE marque une transformation fondamentale de la manière dont les transactions d'actifs numériques sont surveillées et déclarées aux autorités fiscales. En vertu de ce nouveau système, les principales bourses de cryptomonnaies doivent désormais collecter des données complètes sur les transactions des utilisateurs et déclarer des informations détaillées sur les transactions et le statut de résidence fiscale aux autorités fiscales nationales.
Ce cadre représente un effort international coordonné visant à éliminer l'anonymat traditionnellement associé aux transactions de cryptomonnaies.
Les bourses opérant dans les juridictions participantes doivent désormais conserver des enregistrements complets des transactions des utilisateurs, y compris le type d'actif, la date d'acquisition, le coût, la date de cession, les gains, les frais et l'adresse du portefeuille. Cette approche normalisée établit une norme mondiale unifiée pour la fiscalité des cryptomonnaies, les pays participants s'engageant à partager automatiquement les données pertinentes à partir de 2027. L'administration fiscale britannique (HMRC) commencera à échanger des données avec les États membres de l'UE, le Brésil, les îles Caïmans, l'Afrique du Sud et d'autres pays participants en vertu d'accords de réciprocité.
La mise en œuvre du CARF reflète le consensus croissant de la communauté internationale sur la réglementation des cryptomonnaies et la conformité fiscale. Parmi les 75 pays engagés à mettre en œuvre ce cadre, 48 pays l'ont déjà activement mis en œuvre, et d'autres pays suivront progressivement.
Les États-Unis prévoient d'implémenter le CARF en 2028 et de commencer l'échange d'informations en 2029. Ce déploiement mondial par étapes établit un système d'application fiscale de plus en plus interconnecté, où, quel que soit l'endroit où ils se trouvent, les utilisateurs de cryptomonnaies seront confrontés à un examen et à des risques d'audit plus stricts.
Pour les utilisateurs et les traders de cryptomonnaies, les nouvelles règles exigent une action de conformité immédiate. Les particuliers doivent fournir des informations personnelles aux fournisseurs de services de cryptomonnaies avant la date limite de déclaration et conserver des enregistrements détaillés de toutes les transactions.
Les autorités fiscales ont clairement indiqué que le non-respect entraînera de lourdes amendes, et les mécanismes d'application ont été renforcés pour identifier les gains sous-déclarés ou non déclarés. Le cadre considère les transactions de cryptomonnaies comme des événements imposables - que ce soit par le biais de ventes directes, d'échanges entre différentes cryptomonnaies, ou de participation à des activités de finance décentralisée - modifiant fondamentalement la façon dont les détenteurs d'actifs numériques gèrent leurs obligations fiscales.
"Quarante-huit juridictions dans le monde mettent en œuvre un cadre de déclaration des actifs cryptographiques, marquant un tournant historique pour la fiscalité des cryptomonnaies" cet article a été publié pour la première fois sur (Blockcast).