
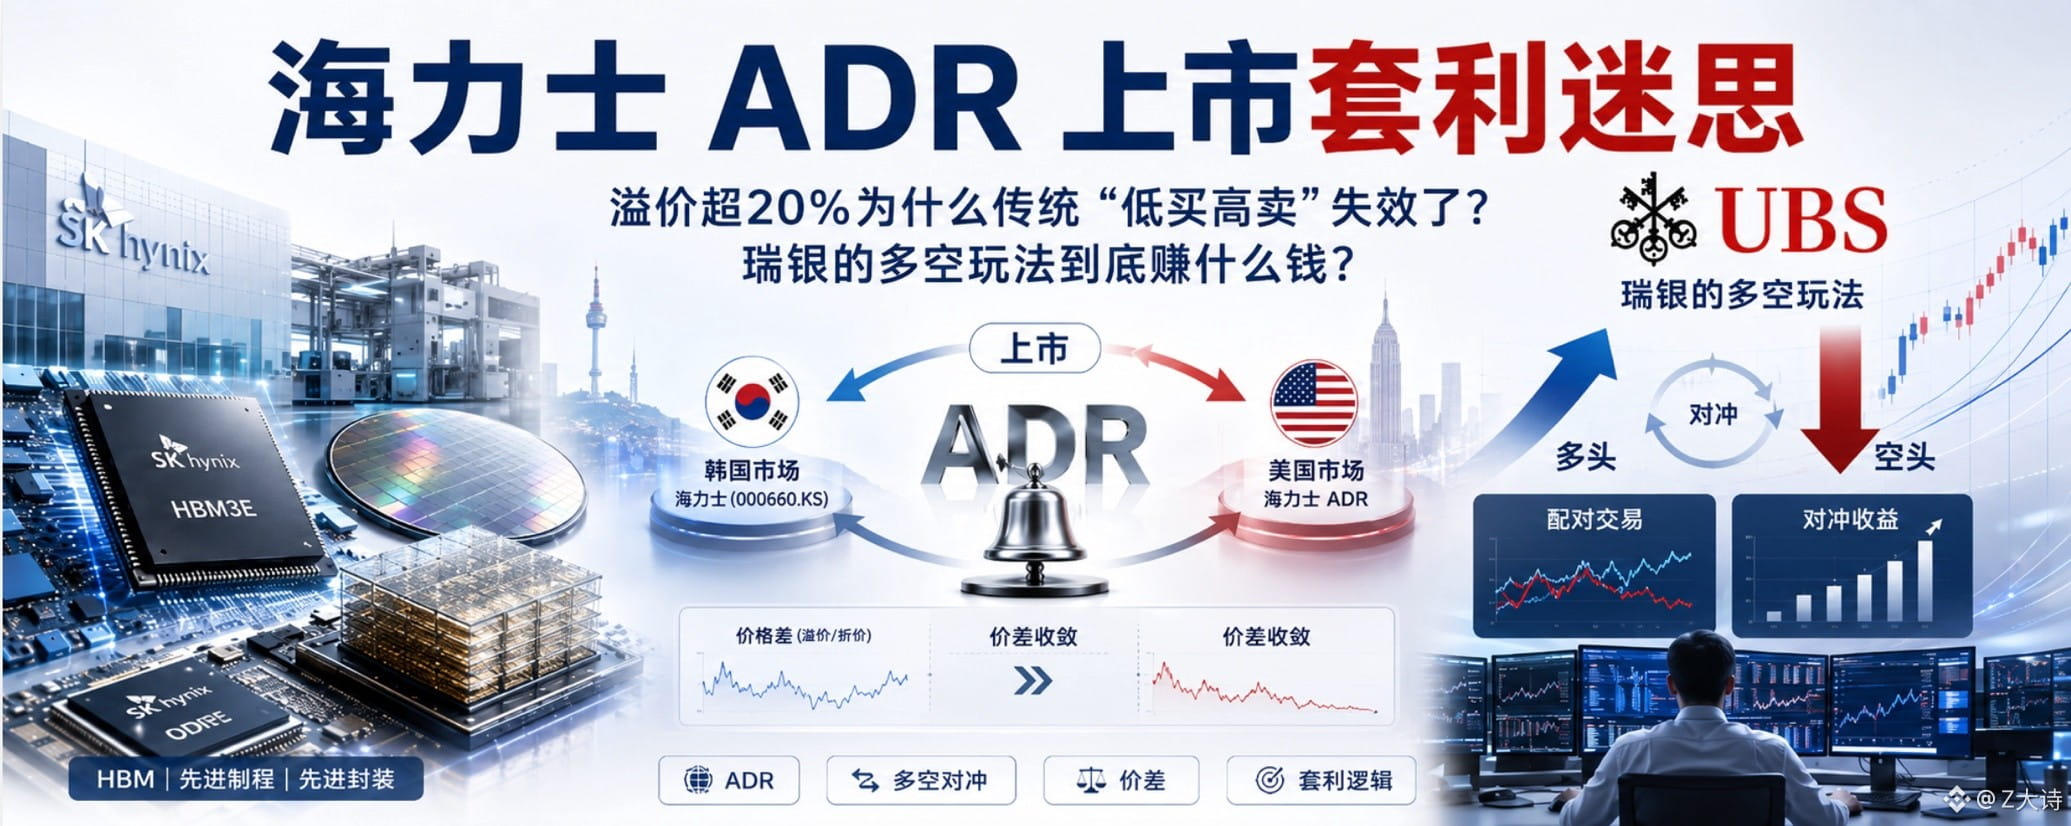
D’abord, il faut comprendre pourquoi il y a une prime.
D’un côté, comme les États-Unis sont la plus grande réserve mondiale de capitaux, et que l’afflux de fonds thématiques basés sur la Corée est massivement limité par la conformité (compliance), la situation « beaucoup d’argent, peu d’actions » entraîne une prime de liquidité ;
D’un autre côté, le point d’ancrage de valorisation de Hynix aux États-Unis s’est affranchi de la « décote coréenne » liée à un faible ratio cours/bénéfices : il s’aligne directement sur des géants comme Micron, ce qui lui confère une prime de réévaluation ;
L’ADR est cotée en dollars et s’échange de façon transparente en synchronisation avec le marché américain. Pour éviter toutes les frictions fastidieuses liées à l’ouverture de compte à l’étranger, au change de devises et aux contrôles de conformité, les investisseurs acceptent volontiers de payer un écart de prix supplémentaire pour cette commodité $SKHYB
Pourquoi l’arbitrage « short sur l’ADR et long sur l’action coréenne » échoue-t-il ?
Pour que cette méthode fonctionne, il faut que les prix de l’ADR et de l’action en Corée convergent.
Fondamentalement, c’est parce que l’« importation de valeur » transfrontalière (le « carry »/« arbitrage par transfert ») est extrêmement entravée. Les investisseurs étrangers doivent ouvrir un compte sur le marché local, supporter les coûts de friction liés aux entrées/sorties de capitaux et aux conversions physiques : ces coûts sont si élevés que les capitaux d’arbitrage ne parviennent tout simplement pas à acheter facilement les actions locales à bas prix, puis à les convertir en ADR à prix plus élevé pour les revendre. Une fois le canal d’arbitrage physique bloqué, le prix ne peut pas être aplani de force.
Et en plus, l’ADR de Hynix n’est convertible vers l’action sous-jacente que dans un sens : les investisseurs particuliers ne peuvent échanger que l’ADR contre l’action. Du point de vue des actions, il n’y a pas de « prime » qui pousse quelqu’un à échanger. Faire des échanges dans les deux sens n’est pratique que pour les institutions.
Regardez donc TSMC $TSM : à cause des mêmes frictions de résistance transfrontalière, ses ADR aux États-Unis maintiennent depuis des années une prime de 10 % à 20 % par rapport aux actions taïwanaises, et la convergence n’a jamais eu lieu.
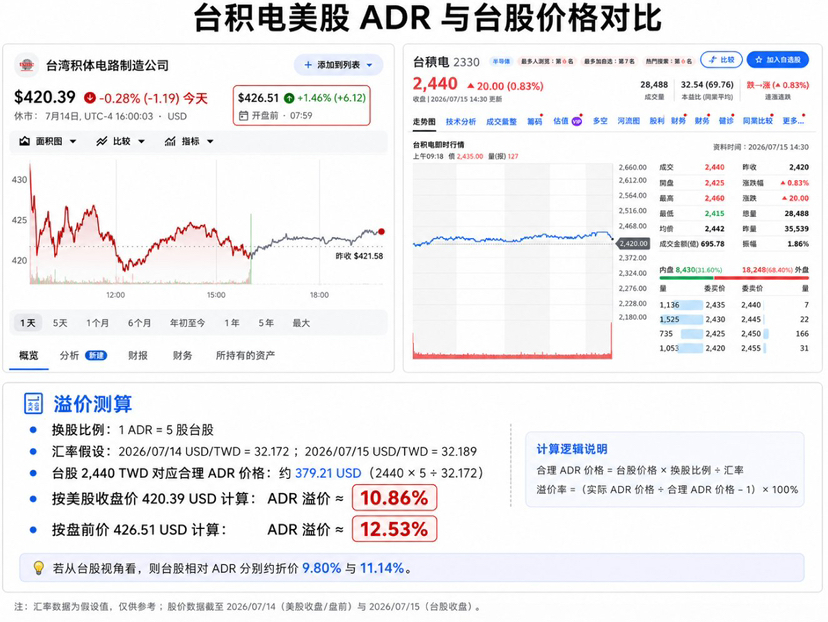
Le « surprix de liquidité et de commodité » qui caractérise les marchés américains se fige durablement dans les prix. Si vous pariez sur leur convergence, vous n’attendrez souvent même pas que l’écart se neutralise : les capitaux auront déjà été asséchés par des frais de short élevés. Et même quand les ADR en actions américaines flambent, votre position short peut être directement forcée à l’achat (short squeeze).
Si la convergence est impossible, quelle est la stratégie d’arbitrage de l’UBS ?
Puisqu’on sait que l’état « les actions américaines sont chères, les actions coréennes sont bon marché » va perdurer, la stratégie de l’UBS ne consiste plus à parier sur « la disparition de l’écart », mais à parier sur « l’élargissement de l’écart ». C’est un échange typique fondé sur la valeur relative.
Méthode : faire long sur les actions américaines, et short sur les actions coréennes.
🟢 Long ADR US : capter le surprix de liquidité du marché américain et la réévaluation de la valorisation
🔴 Short action coréenne : compenser le risque systémique du cycle des semi-conducteurs et la composante Beta des fluctuations des fondamentaux de la société
Cette transaction ne dépend absolument pas du fait que Hynix montera ou descendra demain. Même si le secteur des semi-conducteurs s’effondre et que Hynix chute sur toute la ligne, tant que « l’action de la société mère en Corée baisse de 10 % et que l’ADR aux États-Unis, lui, bénéficie d’un coussin de prime et ne baisse que de 5 % », la transaction reste profitable.
En une phrase : quand ça baisse, l’ADR baisse moins que la valeur cotée en Corée ; quand ça monte, l’ADR monte plus que la valeur cotée en Corée.
Suivez-moi pour apprendre davantage en matière d’investissement~🫡