


En janvier de cette année, l'or a atteint un niveau record de 5 589 dollars. Moins de deux mois plus tard, le prix de l'or est tombé à environ 4 100 dollars, avec un repli maximal de 26,6 %, le plus grand déclin mensuel en 43 ans.
La chaîne de transmission directe de cette chute brutale n'est pas complexe. Le conflit entre les États-Unis et l'Iran entre dans sa troisième semaine, le détroit d'Ormuz est bloqué, et le prix du pétrole a augmenté de plus de 40 % depuis le début du conflit. Selon les données du Bureau of Labor Statistics des États-Unis, l'IPC de février a atteint un niveau record depuis l'année dernière, et avec l'effet retardé des droits de douane élevés, les inquiétudes du marché concernant l'inflation se sont intensifiées. La Réserve fédérale a réduit ses prévisions de baisse de taux pour 2026 à seulement une fois dans son dernier résumé des prévisions économiques (SEP), déclarant essentiellement la fin du cycle d'assouplissement récent. L'indice du dollar a franchi le seuil de 100, exerçant une pression générale sur les prix des métaux précieux et des métaux non ferreux.
Mais le récit macroéconomique n'est que la moitié de l'histoire. Selon une analyse de Finance Magnates, la rupture technique de la moyenne mobile sur 50 jours (environ 4 978 dollars) a provoqué une « liquidation concentrée des positions longues encombrées », avec des ordres de stop-loss et de maintien de position qui se déclenchaient en cascade. L'or est passé de 2 600 dollars à plus de 5 000 dollars en 12 mois, avec une accumulation massive de capitaux à effet de levier dans la direction haussière. Lorsque le conflit s'intensifie et fait monter les prix du pétrole au lieu de ceux de l'or, ces positions encombrées deviennent les premières à être liquidées.
La baisse des prix en soi n'est pas l'histoire. L'histoire est la suivante : ce scénario de « chocs géopolitiques augmentant l'inflation, liquidation des transactions à effet de levier » a été joué au moins trois fois au cours des 46 dernières années.
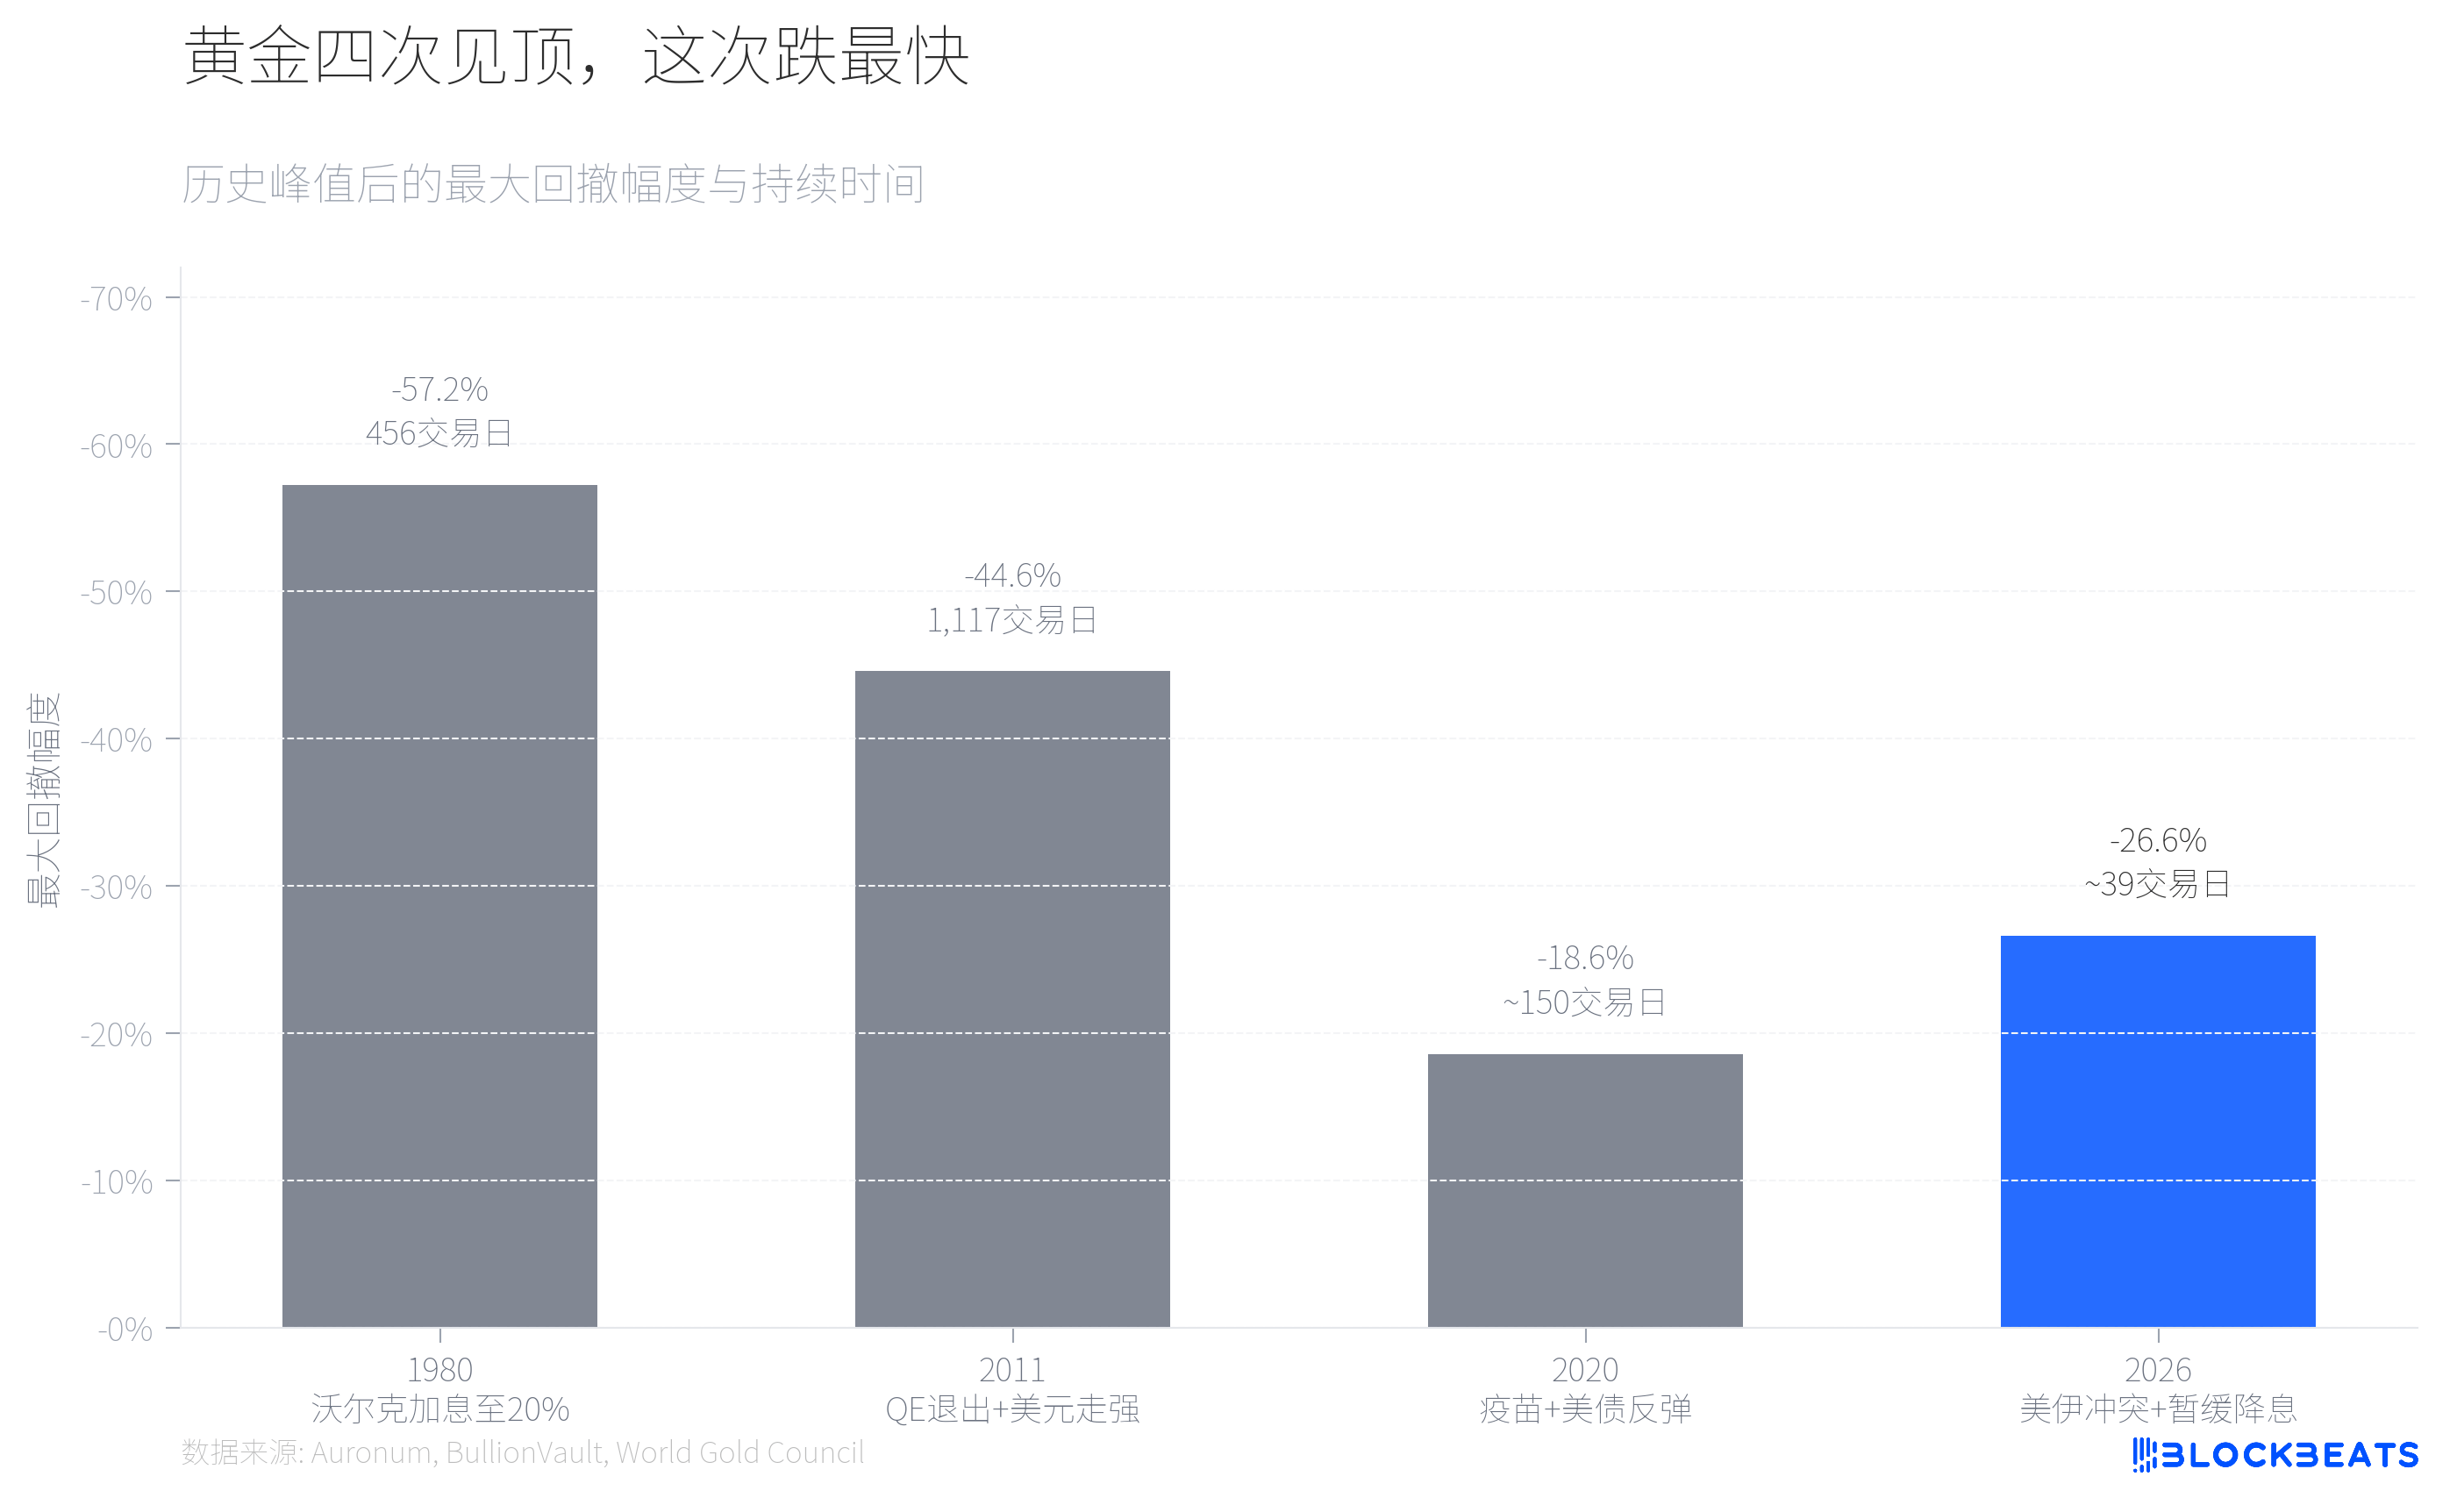
Selon les données historiques compilées par l'agence d'analyse des métaux précieux Auronum, en 1980, Volcker a poussé le taux des fonds fédéraux à 20 %, l'or est passé d'un pic de 711 dollars à 304 dollars, une baisse de 57,2 %, prenant 456 jours de bourse. En 2011, les attentes de retrait du QE combinées à un dollar fort ont fait chuter l'or de 1 999 dollars à 1 049 dollars, une baisse de 44,6 %, prenant plus de 4 ans. Le repli de 2020 a été relativement modéré, la vaccination et le rebond des rendements des obligations américaines ayant fait reculer le prix de l'or de 2 067 dollars de 18,6 %, mais il a repris de la vigueur 7 mois plus tard.
Le repli de 2026 a actuellement une baisse d'environ 27 %, dépassant déjà 2020 et s'approchant de 2011. Mais en termes de rapidité, c'est le plus rapide des quatre.
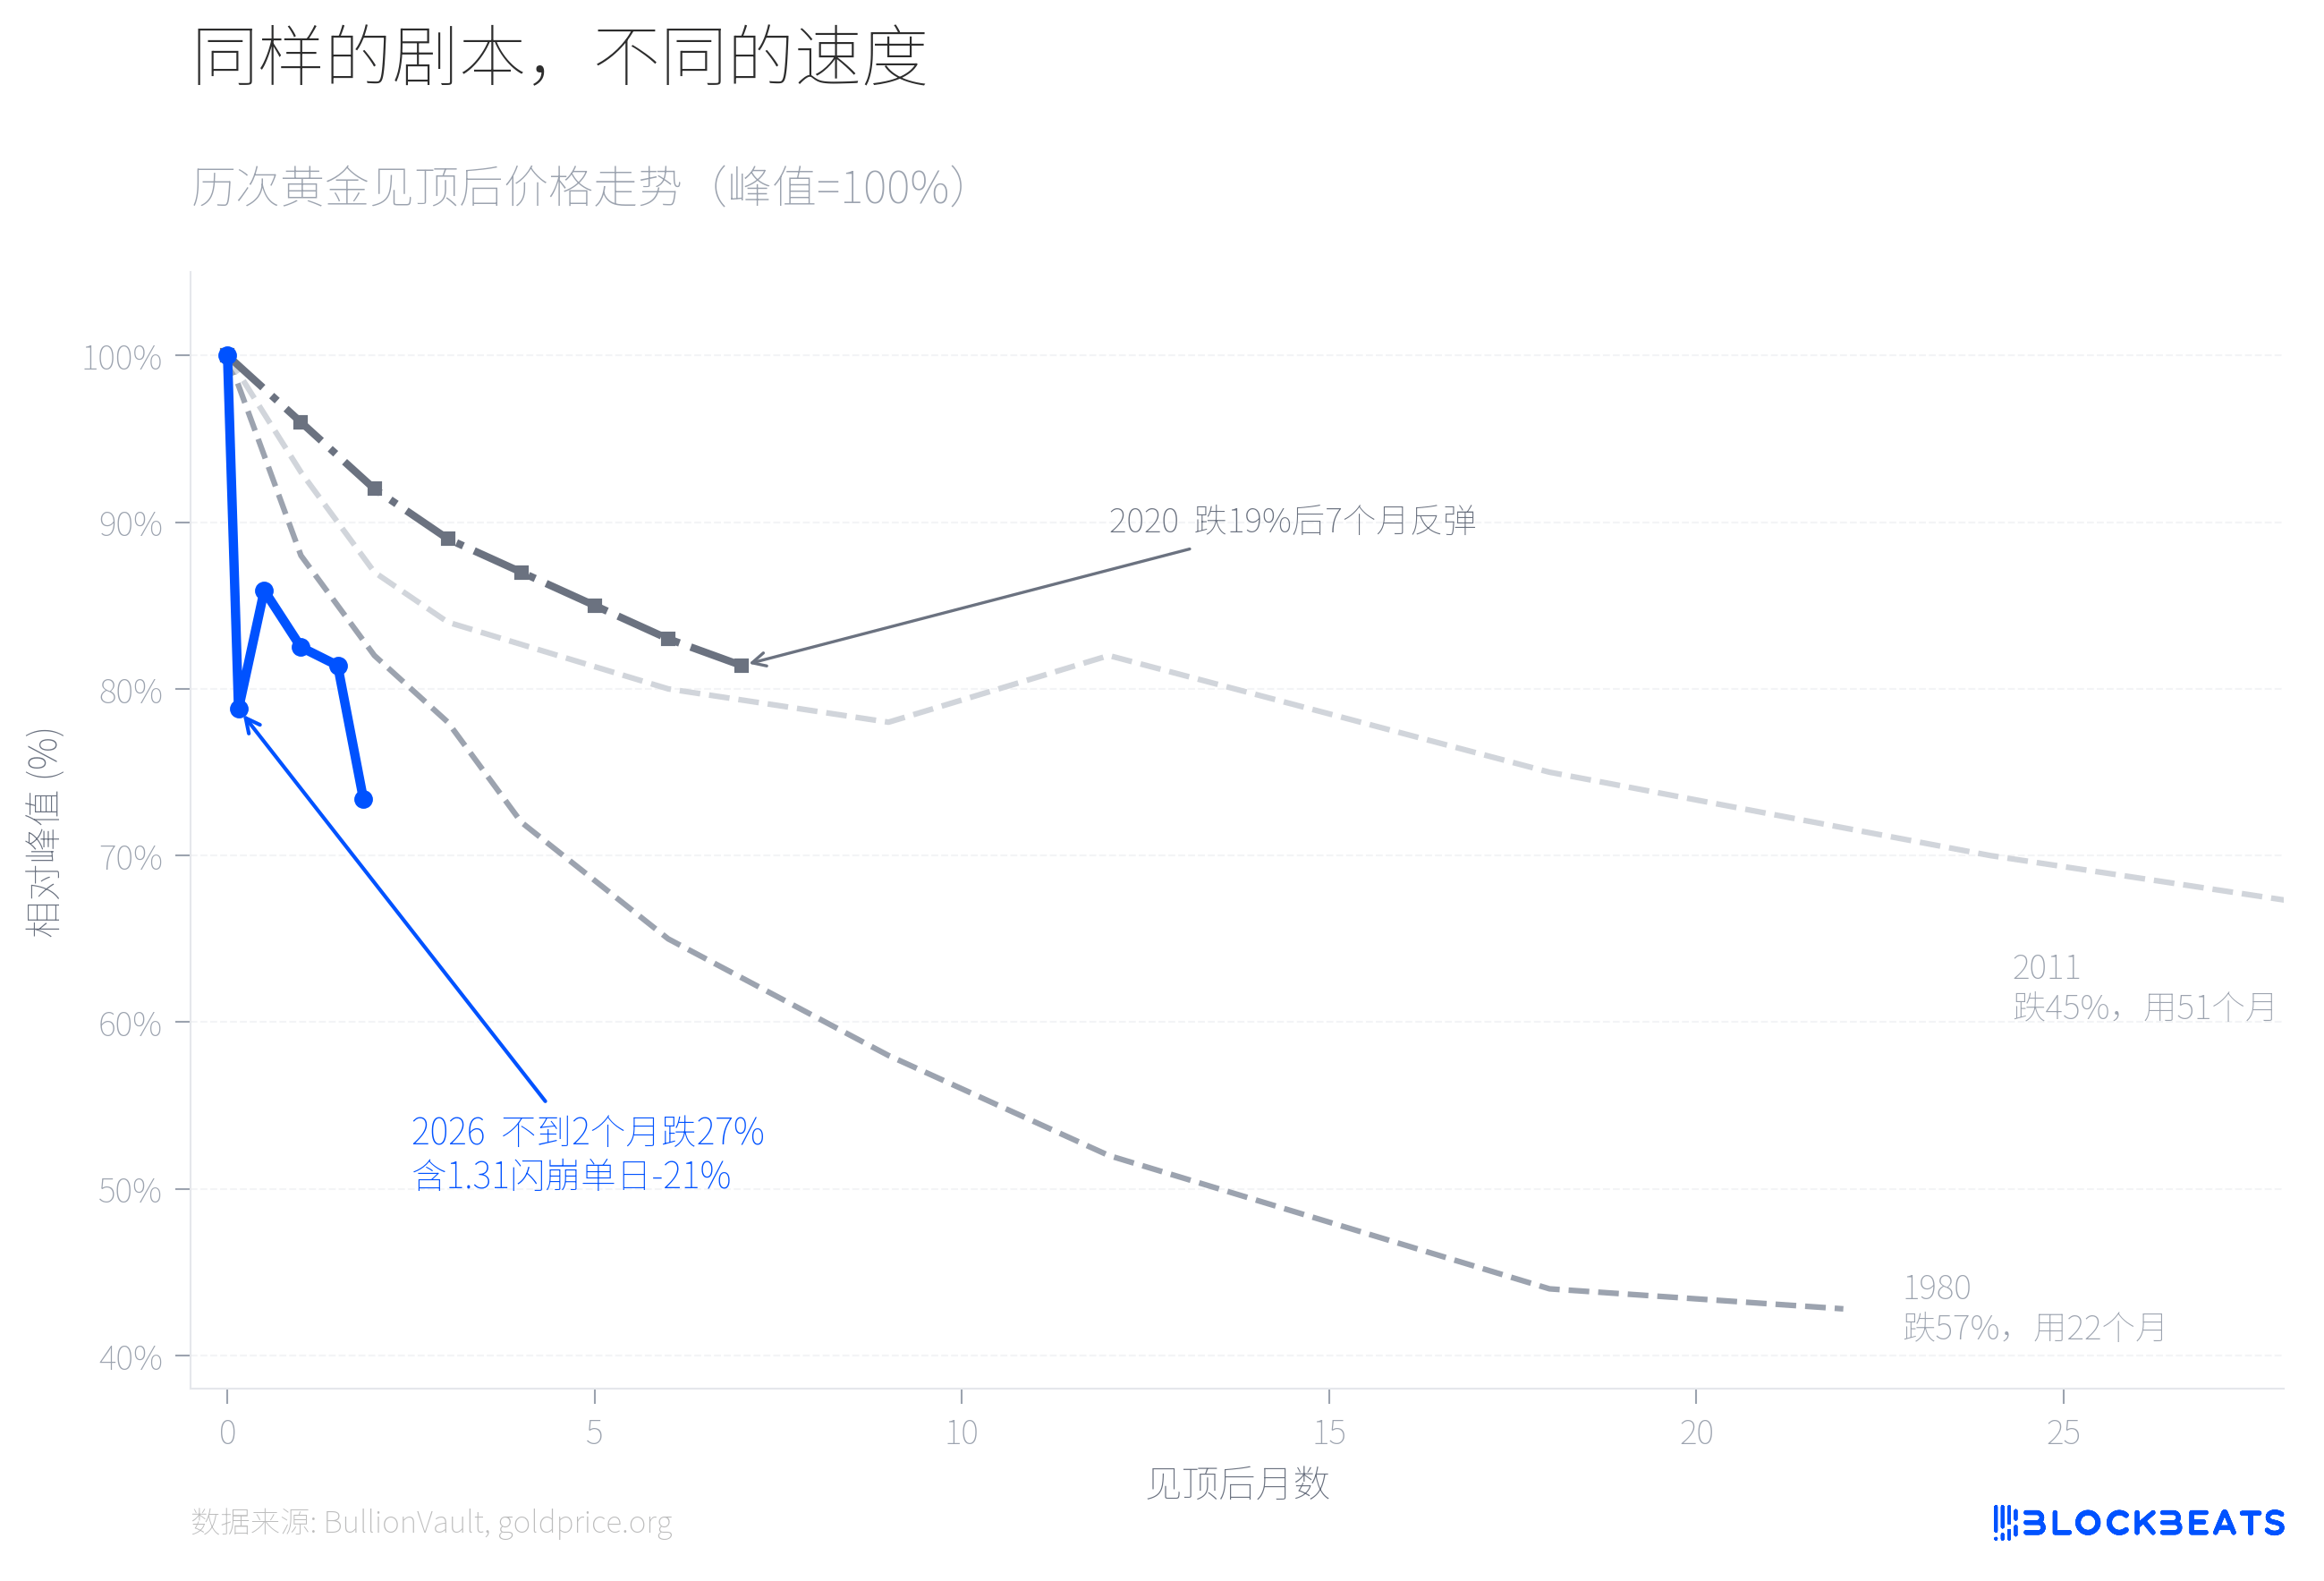
En regardant les mouvements de prix des quatre replis superposés, la différence est évidente. En 1980, il a fallu près de deux ans pour compléter la majeure partie de la baisse, et en 2011, cela a pris plus de quatre ans. En 2026, le prix de l'or a terminé un repli de 21 % au cinquième jour de négociation après avoir atteint un sommet, suivi d'un bref rebond, mais la troisième semaine de mars a vu une nouvelle accélération de la baisse à environ 4 100 dollars, élargissant le repli cumulé à 27 %. L'effondrement brutal du 31 janvier a été un point de basculement. Selon les données de BullionVault, la plus grande plateforme de négociation de métaux précieux au monde, l'or a chuté de plus de 10 % ce jour-là, l'argent a plongé de 13,7 %, et le volume des transactions de l'ETF iShares Silver (SLV) a dépassé 40 milliards de dollars en une seule journée, devenant l'une des plus grandes journées de volume dans l'histoire des valeurs mobilières américaines. Bruce Ikemizu, ancien responsable des opérations de métaux précieux d'ICBC à Tokyo, a déclaré qu'il observait ce marché depuis 40 ans et qu'il « n'avait jamais vu un tel niveau de volatilité ».
Pourquoi cette fois-ci la vitesse est-elle exceptionnellement rapide? Un facteur clé est que le CME a, le 13 janvier, modifié le système de marge de l'COMEX d'un montant fixe à un pourcentage de la valeur du contrat. Selon les données du CME Group, la marge des contrats à terme sur l'or est passée de 8 % à 9 %, et celle de l'argent de 15 % à 18 %. Dans un marché en forte hausse, une marge basée sur un pourcentage signifie que plus le prix est élevé, plus la marge requise est élevée, ce qui constitue un mécanisme d'assainissement auto-renforçant. Selon goldsilver.com, le jour de l'effondrement, plus de 67 millions d'onces de contrats à terme sur l'argent ont été liquidés en quelques minutes.
La performance de l'argent est une dimension négligée de cette chute brutale.
En avril 2025, le ratio or/argent a brièvement dépassé 100:1, l'argent étant gravement à la traîne par rapport à l'or. Par la suite, l'argent a commencé à augmenter rapidement, atteignant une hausse de 147 % sur l'année (contre 67 % pour l'or), et le ratio or/argent a été compressé, atteignant environ 46:1 lorsque l'argent a atteint un pic de 121,67 dollars/once, le niveau le plus bas depuis 2013.
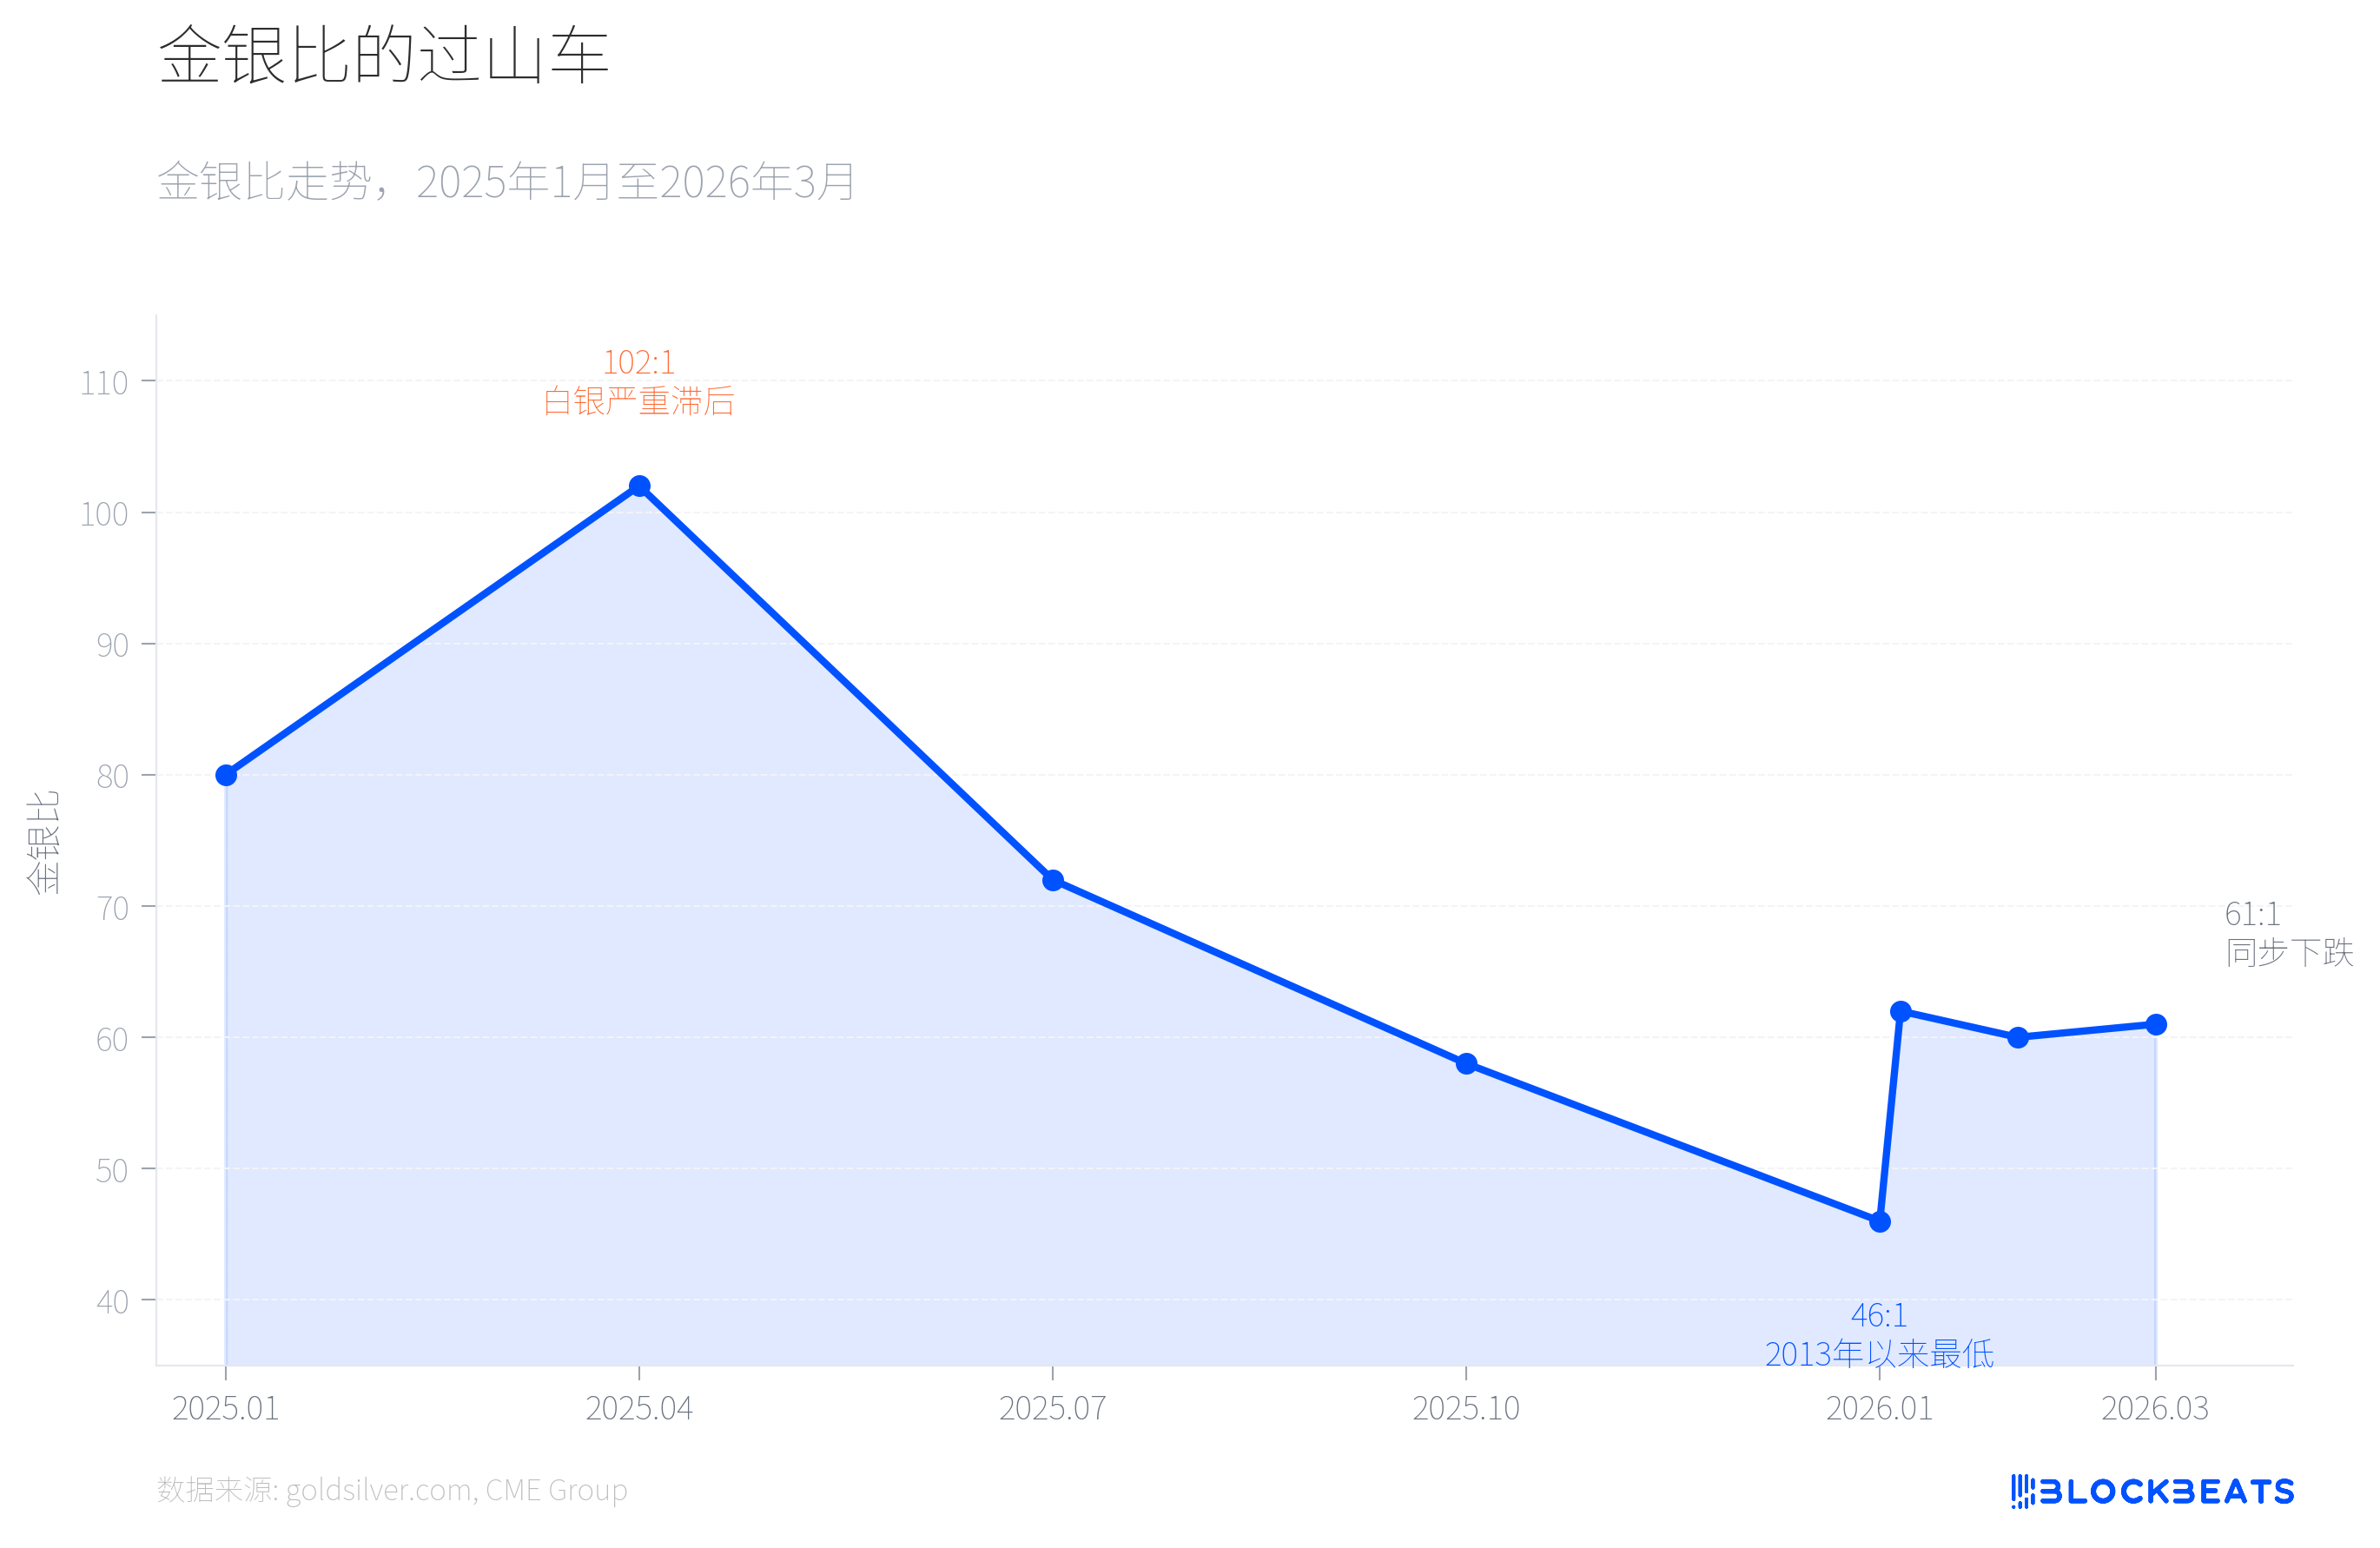
Puis tout a basculé le 31 janvier. Selon les données de la plateforme, l'argent a chuté de 13,7 % en une seule journée, le repli cumulatif ayant atteint un maximum de 41,1 % par rapport à un pic de 121,67 dollars, bien au-delà de la chute de 26,6 % de l'or sur la même période. C'est une fluctuation quotidienne rare des métaux précieux depuis l'incident des frères Hunt en 1980 (« Jeudi de l'argent »). Au 23 mars, l'argent était à environ 67,4 dollars, le ratio or/argent étant passé d'un creux de 46:1 à environ 61:1. L'augmentation de l'argent, qui a mis 9 mois à se réaliser, a été réduite de plus de la moitié en moins de 2 mois.
Cette asymétrie est principalement due à la double nature de l'argent. D'une part, selon un rapport du CME Group, la capacité de production des panneaux photovoltaïques a augmenté de 18 % par rapport à l'année précédente, et la demande industrielle pour l'argent continue de s'étendre structurellement. D'autre part, le levier sur le marché de l'argent est bien supérieur à celui de l'or, et l'augmentation de la marge de 15 % à 18 % au CME a directement déclenché une liquidation massive. Les fondamentaux industriels n'ont pas changé, mais le levier financier a d'abord chuté.
Le dernier signal à surveiller est la différenciation de la structure des fonds.
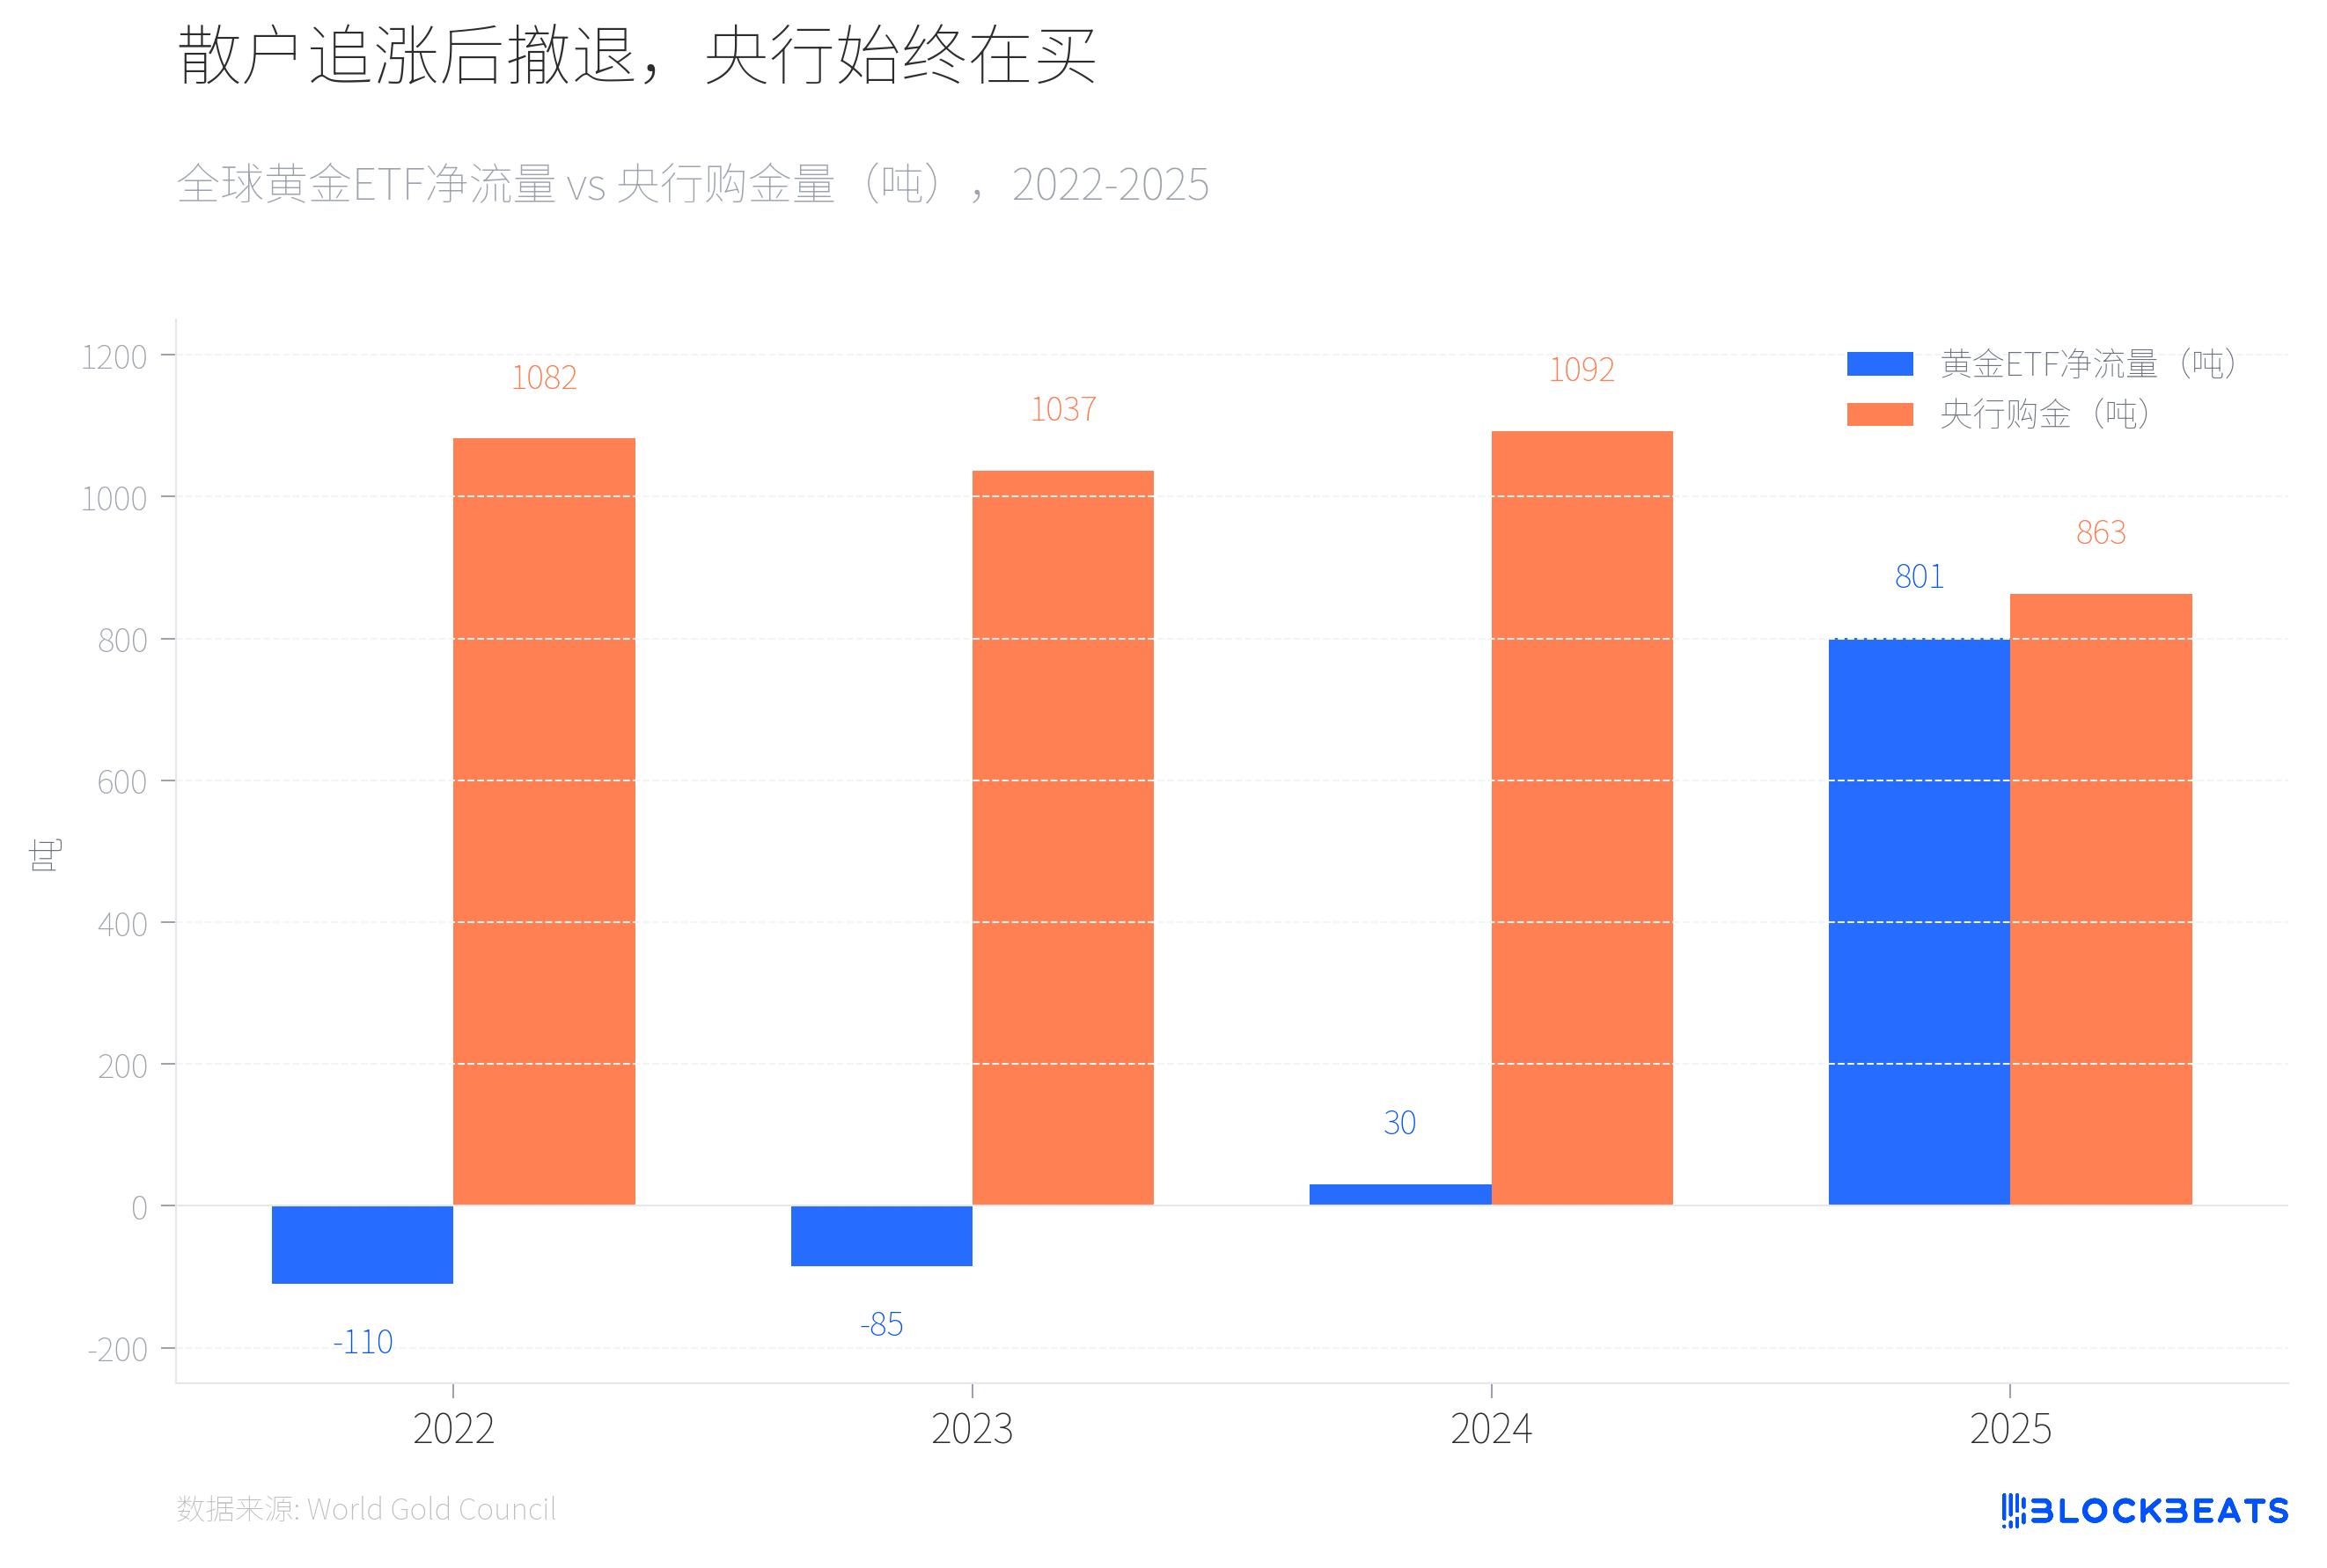
De 2022 à 2023, les ETF mondiaux sur l'or ont connu des sorties nettes consécutives pendant deux ans (respectivement -110 tonnes et -85 tonnes), tandis que les achats d'or par les banques centrales ont dépassé les 1 000 tonnes pendant deux ans. En 2024, les fonds des ETF sont redevenus positifs mais de faible ampleur (30 tonnes), tandis que les banques centrales continuaient d'acheter à un niveau élevé de 1 092 tonnes. La situation a connu un changement dramatique en 2025, selon les données du World Gold Council, avec un afflux net de 801 tonnes dans les ETF mondiaux de l'or pour l'année, établissant un record historique, avec une gestion d'actifs doublée à 559 milliards de dollars.
Puis les fonds des petits investisseurs ont commencé à fuir. Selon le média commercial canadien Chronicle Journal, le SPDR Gold Trust (GLD) a enregistré une sortie nette de 2,91 milliards de dollars en une seule journée le 4 mars, établissant un record de sortie quotidienne depuis 2016, avec une perte de 25 tonnes d'or en 7 jours. Pendant ce temps, selon le rapport annuel de cette agence, les banques centrales mondiales achèteront 863 tonnes d'or en 2025, bien que cela représente une baisse de 21 % par rapport à 2024, mais cela reste bien au-dessus du niveau moyen de 2010-2021 (473 tonnes). Le même rapport indique que la banque centrale de Pologne est devenue l'acheteur le plus important au monde pour la deuxième année consécutive avec un volume d'achat de 102 tonnes, suivie par le Kazakhstan (57 tonnes) et le Brésil (43 tonnes).
Selon un rapport de recherche de JPMorgan en mars, la banque maintient son objectif de prix de l'or à 6 300 dollars pour la fin de 2026. Mais selon le rapport sur le marché pétrolier de l'IEA en mars, le blocage du détroit d'Ormuz a entraîné une réduction de l'approvisionnement mondial en pétrole d'environ 8 millions de barils par jour, ce qui représente près de 8 % de la demande mondiale. L'IEA a qualifié cela de « plus grand choc d'approvisionnement de l'histoire du marché pétrolier mondial », les pays membres ayant lancé la plus grande libération de réserves stratégiques de 400 millions de barils de l'histoire.
Pour les banques centrales des pays importateurs de pétrole, la priorité de faire face à la pression sur les prix du pétrole pourrait être plus élevée que celle de continuer à accumuler de l'or. Lors des trois précédentes hausses, les banques centrales mondiales n'étaient pas des acheteurs nets d'or. En 2025, elles ont acheté 863 tonnes, mais personne ne sait encore quel sera le chiffre pour 2026.