


Titre original : Bitcoin semble occupé mais 31 % de ses utilisateurs ont disparu alors que les ETF perdent 4,5 milliards de dollars en 2026
Auteur original : Oluwapelumi Adejumo, CryptoSlate
Traduction de l'original : 深潮 TechFlow
Résumé de 深潮 : Le volume des transactions n'a pas effondré, mais les adresses actives continuent de diminuer depuis six mois, atteignant un plus bas de cinq ans. Ce décalage de "prospérité apparente, vide intérieur" est un signal inverse de la santé structurelle du marché haussier.
L'article utilise les données de Glassnode, Santiment et CryptoQuant pour une validation croisée, proposant trois scénarios futurs, adaptés au cadre de référence actuel pour juger de l'évolution du BTC.
Le texte intégral est le suivant :
L'activité réseau de Bitcoin s'est affaiblie pendant six mois consécutifs, mais cette tendance ne se reflète pas dans de nombreux indicateurs clés que les traders scrutent en premier.
Un signal plus clair n'est pas le volume des transactions - le volume reste essentiellement stable - mais plutôt l'étendue de la participation. Même si le réseau continue de traiter un nombre similaire de transactions, le nombre d'adresses actives sur la chaîne est en déclin constant.
Dans un marché où la découverte des prix se produit de plus en plus dans les ETF et les produits dérivés, cette scission est cruciale. Cela signifie que l'empreinte de Bitcoin sur la chaîne se rétrécit, tandis que l'exposition du marché continue d'être active ailleurs.
Avec la poursuite du marché baissier, cette tendance est de plus en plus difficile à ignorer.
Les données de Glassnode montrent qu'à la mi-août 2025, la moyenne sur huit jours des adresses actives de Bitcoin était d'environ 778 680. Au 23 février, ce chiffre était tombé à environ 535 942, soit une baisse d'environ 31 %.
CryptoQuant a également marqué une faible activité réseau pendant six mois consécutifs, décrivant la phase actuelle comme une période de faiblesse persistante de la participation sur la chaîne.
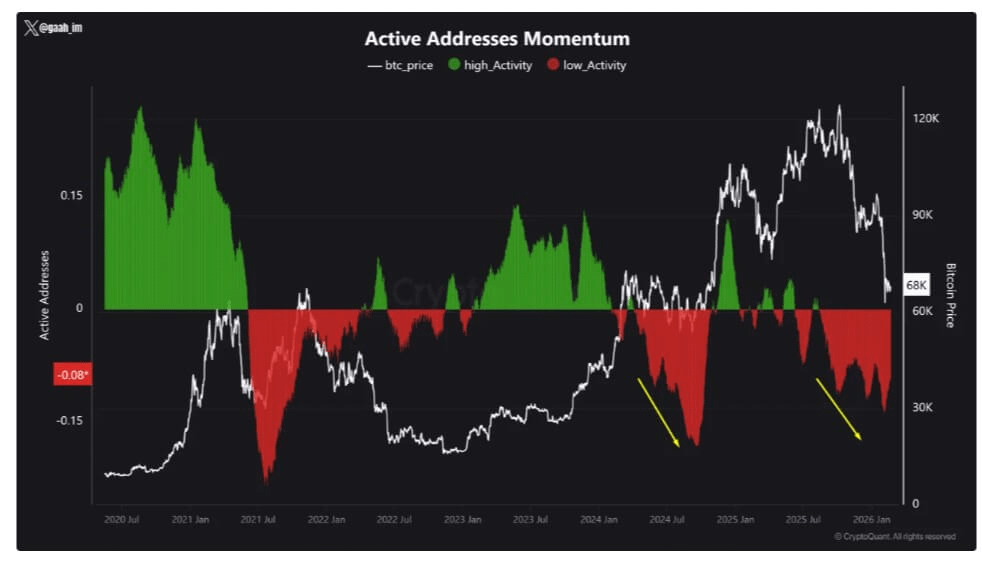
Momentum des adresses actives Bitcoin
Source : CryptoQuant
La dernière fois que le marché a montré un schéma similaire, c'était en 2024 - Bitcoin a ensuite connu un recul d'environ 30 %.
Cela ne signifie pas que cela se reproduira nécessairement maintenant, mais cela renforce une loi historique : une faiblesse prolongée du réseau coïncide souvent avec une période de confiance du marché affaiblie.
Baisse de l'étendue, mais le volume n'a pas échoué.
Le nombre de transactions de Bitcoin n'a pas diminué en même temps que le nombre d'adresses actives.
À la mi-août 2025, le nombre moyen de transactions quotidiennes était d'environ 444 000. Les données de Blockchain.com montrent qu'au cours des 30 derniers jours, le nombre moyen par jour était d'environ 439 000.
Les données intrajournalières restent volatiles, variant d'environ 289 000 à 702 000 transactions, mais la tendance globale du volume n'a pas échoué.
Cette divergence est clé pour comprendre la situation actuelle.
Si le volume des transactions reste stable tandis que le nombre d'adresses actives diminue, cela signifie que moins d'entités assument le même niveau d'activité sur la chaîne.
Cette situation a plusieurs causes, et n'exige pas une afflux massif de petits investisseurs. Les échanges et les institutions de garde peuvent traiter les retraits en masse ; les gros investisseurs peuvent consolider les transferts ; les flux de fonds institutionnels peuvent être gérés par moins de portefeuilles ; les activités opérationnelles peuvent également entraîner des pics temporaires dans le nombre de transactions, sans représenter un véritable retour des utilisateurs.
Le résultat est le suivant : la chaîne semble toujours occupée, mais les participants sous-jacents sont de plus en plus rares.
C'est pourquoi la baisse de l'étendue est un indicateur plus parlant que le volume brut. Un nombre stable de transactions peut masquer une activité de plus en plus concentrée sur des traders répétitifs, de grandes institutions et des flux de fonds opérationnels.
Dans ce schéma, la chaîne de Bitcoin fonctionne toujours normalement, mais l'étendue de la participation des utilisateurs qu'elle représente est devenue moins réelle.
L'agence d'analyse blockchain Santiment a fourni une description plus directe sur une période plus longue.
L'agence a déclaré qu'entre février 2021 et aujourd'hui, le nombre d'adresses uniques initiant des transactions Bitcoin a diminué de 42 %, et le nombre d'adresses nouvellement créées a diminué de 47 %.
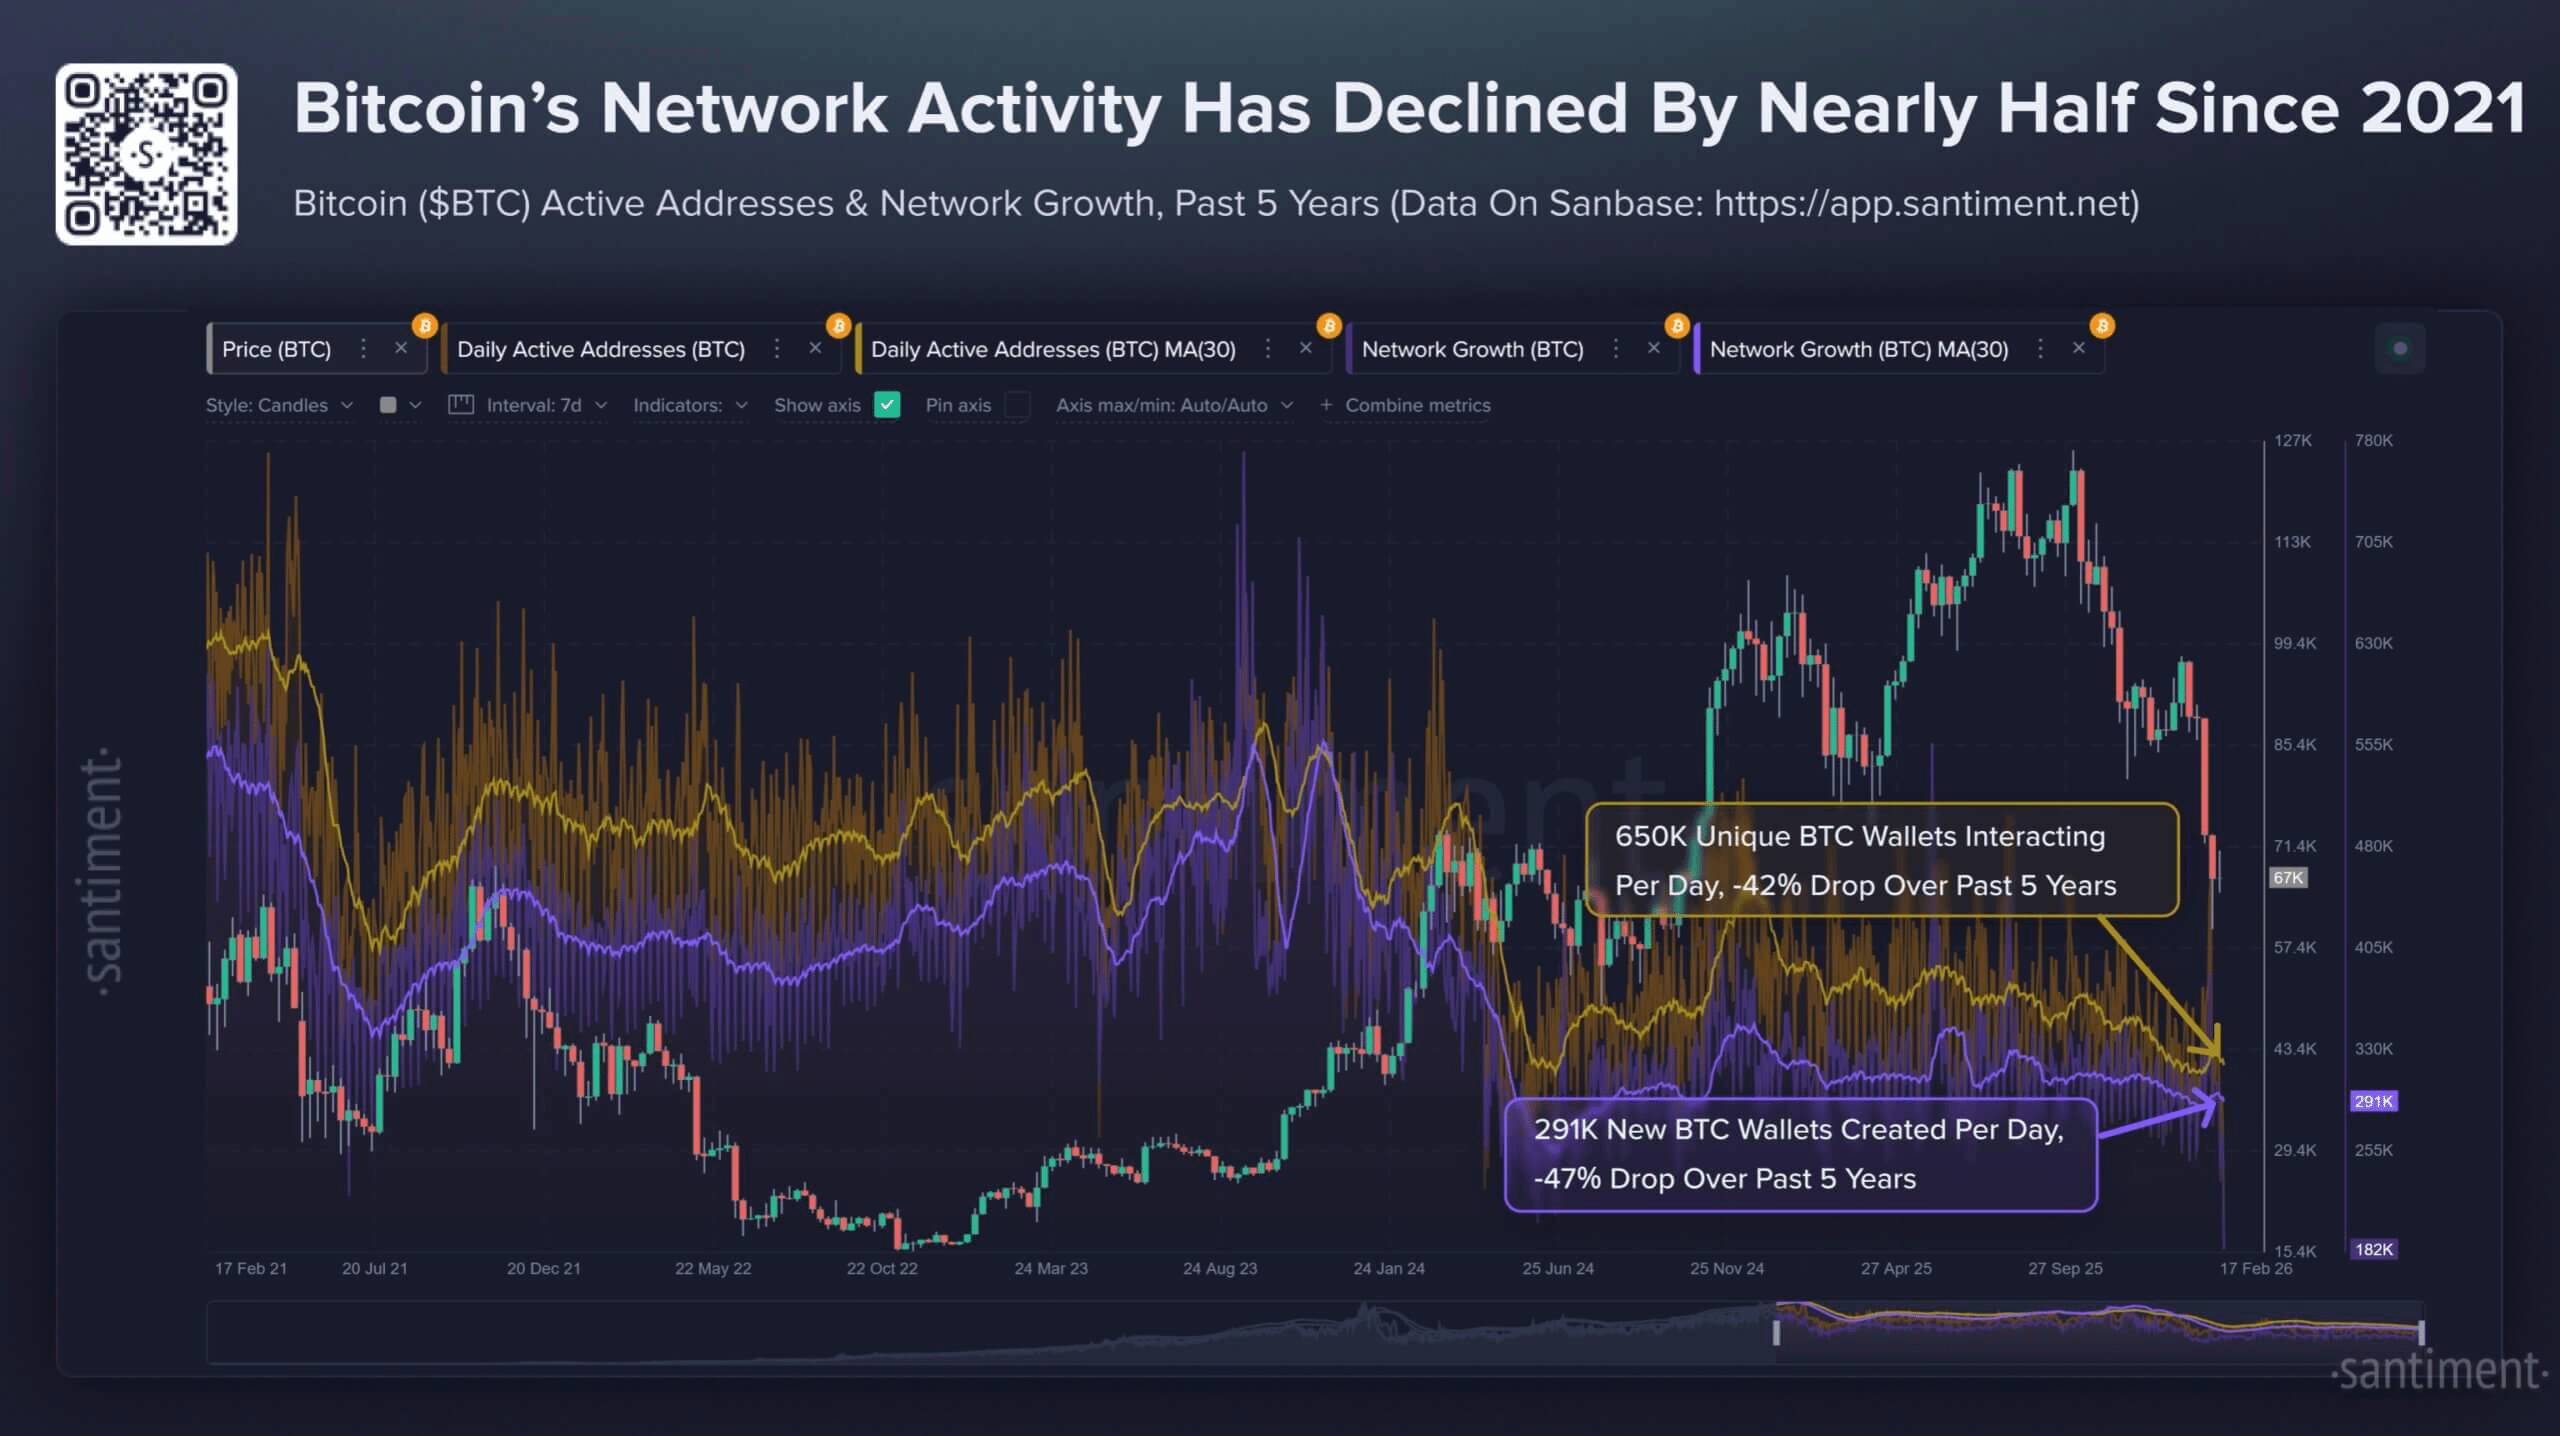
Santiment ne qualifie pas cela de preuve que la crypto est morte ou que le marché baissier de plusieurs années est verrouillé, mais il décrit bien un type de divergence baissière qui s'étend jusqu'en 2025 - la capitalisation boursière est en hausse, tandis que les indicateurs d'utilité de Bitcoin sont en déclin.
Cette tension se manifeste désormais dans la tendance des six derniers mois.
Des frais bas indiquent une baisse de la demande pour l'espace de bloc.
Les données sur les frais de transaction confirment davantage que le Layer 1 de Bitcoin est dans un état de demande faible.
Les données de mempool.space montrent que les frais de transaction moyens récents du réseau sont d'environ 0,24 $, soit environ 1,8 sats/vB.
Pour un réseau qui a connu une compétition continue pour l'espace de bloc lors des pics de cycle passés, cela représente un niveau bas. Estimé sur le rythme actuel des transactions, ce niveau de frais signifie que les revenus quotidiens en frais du réseau sont inférieurs à 100 000 dollars.
En comparaison, la subvention de bloc est actuellement d'environ 450 BTC par jour, et la part des revenus des frais est très faible.
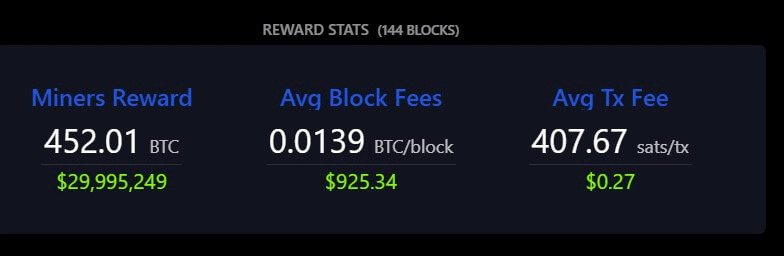
Frais moyens de bloc Bitcoin
Source : Mempool.space
Ce n'est pas une question de sécurité imminente, et cela ne veut pas dire que le modèle de sécurité de Bitcoin fait face à une pression récente.
C'est parce que la subvention de bloc domine toujours les revenus des mineurs. Mais cela indique également une réalité à long terme que Bitcoin n'a pas encore été contraint de confronter à ce stade de ce cycle.
La transition vers un budget de sécurité basé sur les frais est un sujet qui revient à chaque cycle, mais dans l'environnement actuel, cette transition n'a pas été mise à l'épreuve - car la demande de frais elle-même est très faible.
Dans la réalité, le marché calme des frais de transaction prolonge ce débat.
La chaîne n'est pas soumise à une pression de congestion continue, et les utilisateurs ne font pas d'offres agressives pour accéder à la chaîne. Cette situation peut changer rapidement lors d'événements volatils, de vagues spéculatives ou d'un nouveau choc de demande, mais cela ne s'est pas encore produit.
En ce moment, l'espace de bloc est clairement sous-utilisé par rapport aux phases de marché haussier passées, ce qui correspond à l'arrière-plan général de la baisse de la participation.
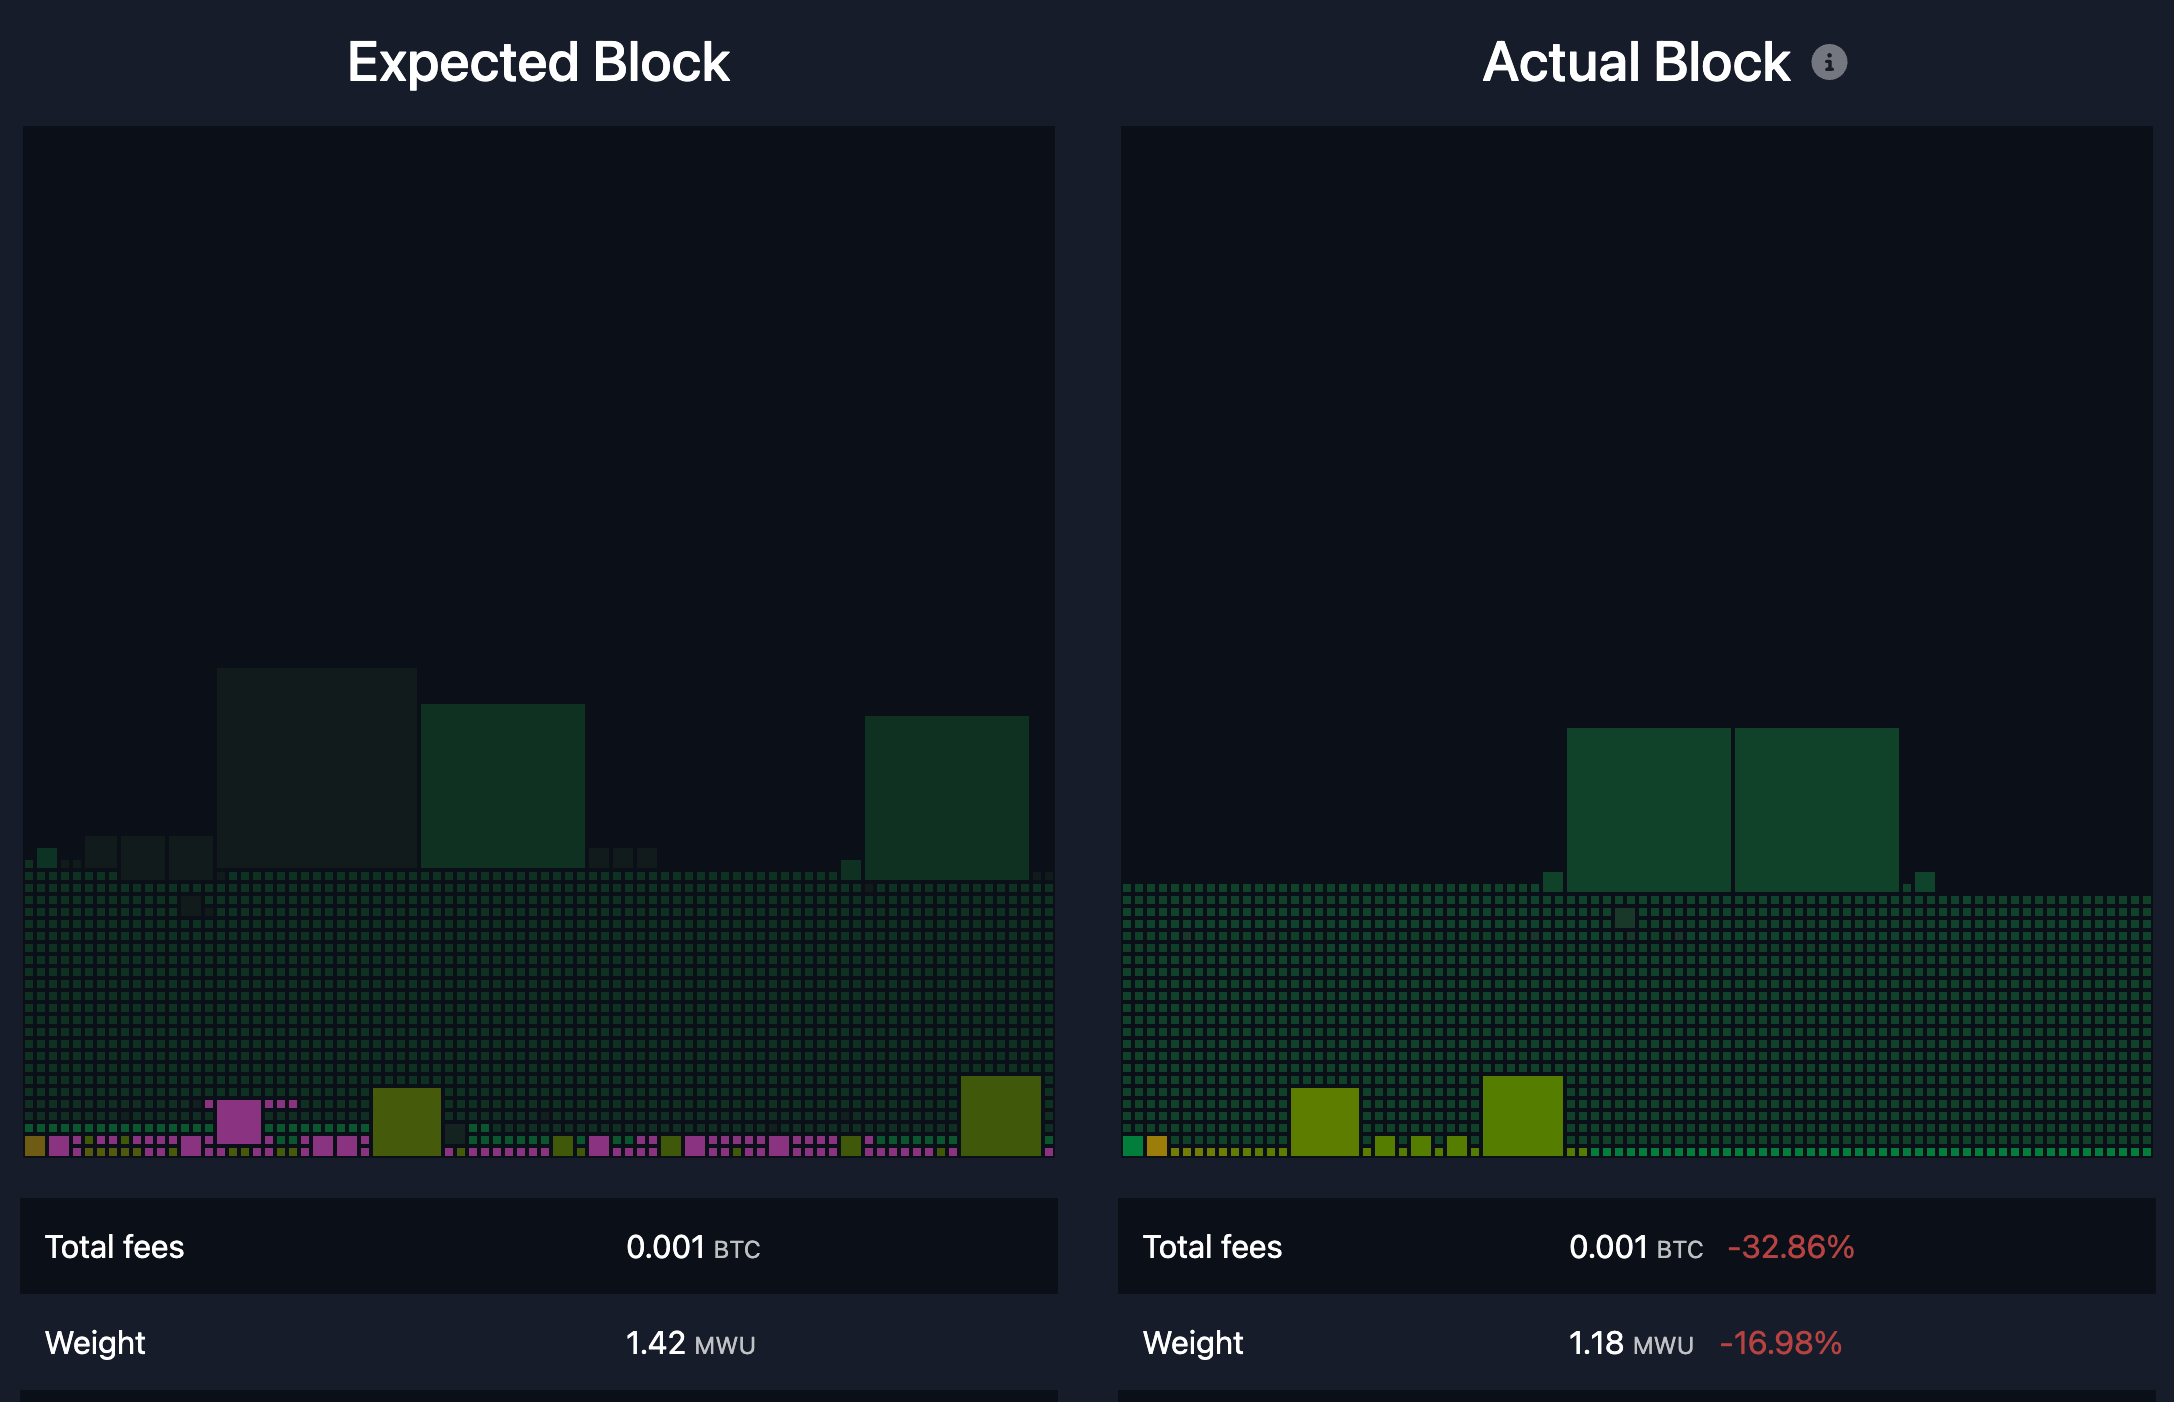
Mempool vide de Bitcoin
Source : Mononaut
Le jugement de CryptoQuant est également en adéquation avec cet environnement de frais - une faible activité réseau est généralement associée à une baisse de l'intérêt du marché pour les actifs et à une période de pertes généralisées.
Lorsque l'intérêt diminue, que le nombre de nouveaux participants baisse et que les transferts auto-initiatifs diminuent, la pression des frais de transaction s'estompe également.
Bitcoin en tant qu'actif financier peut toujours être échangé activement, mais la chaîne elle-même ne reflète plus une large participation des utilisateurs.
L'environnement macro et les flux de fonds des ETF modifient la manière dont Bitcoin est échangé.
Le contexte macroéconomique aide à expliquer pourquoi cette tendance persiste.
Bitcoin ressemble de plus en plus à un actif à haute beta sensible au macroéconomie, surtout en période d'aversion au risque.
Au cours de l'année écoulée, l'inflation aux États-Unis a diminué, avec un taux de croissance annuel de l'IPC de 2,4 % en janvier 2026 ; la fourchette de taux d'intérêt cible de la Réserve fédérale a été citée à la fin janvier comme étant de 3,50 % à 3,75 %.
Dans un environnement de marché plus simple, la baisse de l'inflation pourrait soutenir un rebond plus clair des actifs à risque.
Cependant, l'attention du marché se concentre sur plusieurs catalyseurs de volatilité - y compris l'incertitude des politiques tarifaires. Ce facteur a entraîné des fluctuations extrêmes des taux d'intérêt et du dollar, rendant la préférence globale pour le risque instable.
Dans cet environnement, les petits investisseurs et les investisseurs institutionnels ont tendance à réduire leur fréquence d'opération. La participation des petits investisseurs diminue, et le taux de rotation des traders est réduit. Les institutions peuvent maintenir leur exposition, mais préfèrent ajuster leurs positions via des produits qui ne nécessitent pas de transferts sur la chaîne.
C'est exactement pourquoi l'ETF Bitcoin au comptant est devenu le personnage principal de ce récit.
Les données de Coinperps montrent que l'ETF Bitcoin aux États-Unis a connu des sorties nettes pendant plusieurs semaines consécutives, avec un total de sorties d'environ 3,8 milliards de dollars au cours des cinq dernières semaines, et environ 4,5 milliards de dollars sortis depuis le début de l'année.
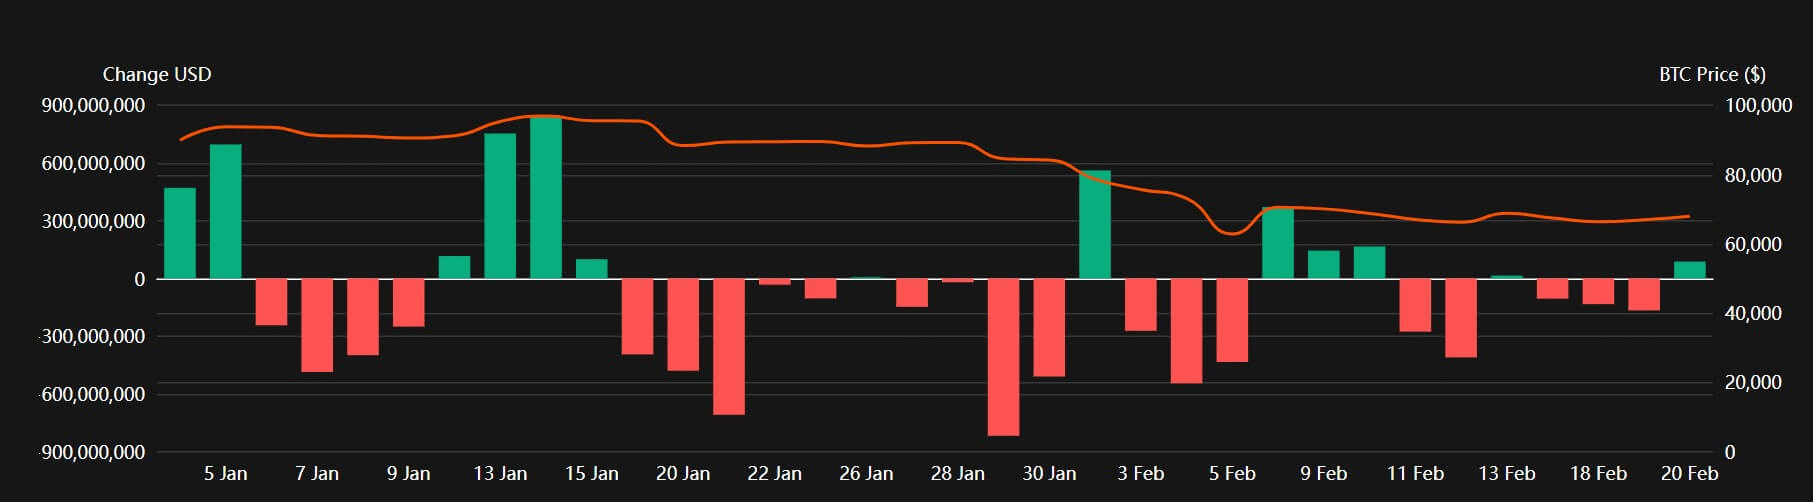
Flux de fonds quotidiens de l'ETF Bitcoin aux États-Unis en 2026
Source : Coinperps
Cela a déplacé l'activité des portefeuilles autogérés vers des comptes de courtage.
Cela explique également pourquoi le marché peut rester actif, tandis que la chaîne devient de plus en plus silencieuse. L'exposition est toujours échangée, mais plus de rotations se font hors chaîne.
C'est un changement important dans le rôle de Bitcoin. Il ressemble de plus en plus à un produit financier enveloppé dans une coquille institutionnelle, tandis que la couche 1 est utilisée de manière plus sélective pour les règlements, le stockage et les transferts périodiques.
En attendant, l'énergie des transactions quotidiennes dans le domaine de la crypto se concentre ailleurs, en particulier sur les stablecoins.
Coin Metrics classe les stablecoins comme le moteur central de l'activité sur la chaîne, avec un approvisionnement total de stablecoins actuellement proche de 300 milliards de dollars et un volume de transactions en hausse.
Si d'autres stablecoins sur d'autres chaînes prennent en charge davantage de besoins de règlement quotidien, le Layer 1 de Bitcoin deviendra naturellement plus unidimensionnel en termes de fonctionnalité.
Cela ne diminuera pas la logique d'investissement de Bitcoin, mais cela a effectivement changé sa forme.
Trois scénarios pour les trois à six mois à venir
La baisse de l'étendue du réseau au cours des six derniers mois a créé trois chemins possibles pour l'évolution future de Bitcoin.
La première est la continuité de l'indifférence, qui semble être le scénario de référence dans un environnement de marché aversif au risque.
Dans ce scénario, les adresses actives restent à un niveau bas (entre 450 000 et 600 000), le nombre de transactions reste fluctuant mais ne s'effondre pas, les frais se maintiennent à un niveau bas, et les flux de fonds des ETF restent stables ou légèrement négatifs.
Ici, Bitcoin peut encore connaître des fluctuations extrêmes en raison de nouvelles macroéconomiques, mais la participation sur la chaîne ne peut pas confirmer une large reprise.
La deuxième est le dégel de la liquidité, c'est-à-dire un chemin plutôt optimiste.
Si l'inflation continue de diminuer et que les attentes de relâchement stabilisent la préférence pour le risque, les flux de fonds des ETF pourraient passer de sorties nettes à des entrées nettes continues. Dans cet environnement, la croissance des adresses actives sera un signal de confirmation clé.
Un retour à 650 000 à 800 000 adresses actives signifierait que l'étendue de la participation est en train de se rétablir, et pas seulement un retour de l'élan des prix. Cela ressemble davantage à une reprise cyclique classique - la hausse des prix est soutenue par l'augmentation de la participation des utilisateurs sur la chaîne.
La troisième est un scénario alternatif structurel, qui pourrait être le plus digne d'intérêt.
Dans ce scénario, le prix de Bitcoin augmente, mais l'étendue de la participation sur la chaîne reste faible. Les ETF, les produits dérivés et les règlements de garde continuent de dominer, tandis que les stablecoins prennent en charge davantage de demandes de transaction dans d'autres domaines de la crypto.
Ici, Bitcoin ressemble de plus en plus à un actif macro numérique et à une couche de règlement, et non à une chaîne ayant une activité quotidienne répandue des petits investisseurs.
Ce scénario marquera l'évolution du rôle de Bitcoin, reflétant les changements profonds qui se sont produits par rapport à il y a plusieurs années.
Lien vers l'article original