


Auteur : Stacy Muur
Traduction : Tim, PANews
Au cours des 15 derniers mois, le paysage de la liquidité DeFi a été redessiné entre les chaînes, avec une sortie progressive des projets alimentés par la frénésie spéculative, la liquidité s'étant lentement concentrée dans des endroits avec des fondamentaux solides plutôt que sur des spéculations de marché.
Insights clés
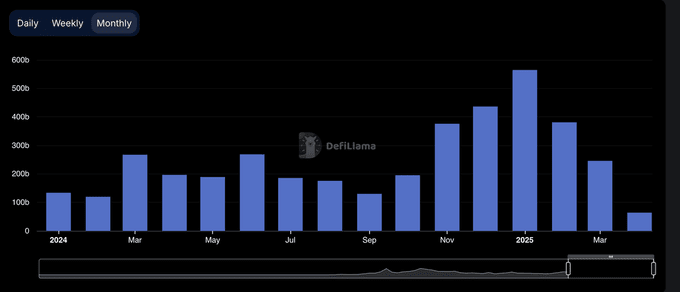
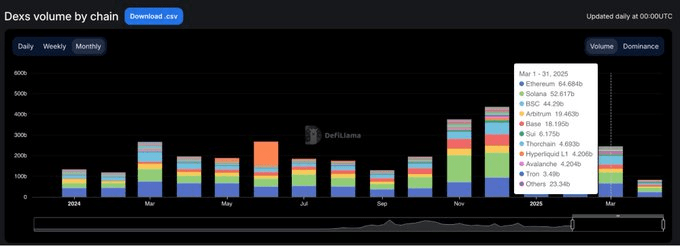
Après que le volume des transactions DEX ait atteint un niveau record de 380 milliards de dollars en janvier 2025, il a chuté de 35 % au cours des deux mois suivants, ce qui suggère que janvier pourrait avoir formé un sommet à court terme.
Actuellement, les dix premiers DEX représentent près de 80 % du volume total des transactions ; Uniswap et PancakeSwap à elles seules représentent environ 40 % de la part de marché.
Les DEX basés sur Solana ont silencieusement pris le contrôle du classement, occupant 5 des 10 premières places, leur croissance de part de marché étant principalement alimentée par le volume généré par la frénésie des pièces MEME.
Hyperliquid a radicalement changé le paysage des contrats perpétuels, passant d'un nouveau venu dans l'industrie à détenir plus de 60 % de la part de marché en mars 2025.
Tous les aperçus dans cet article reposent sur des données publiques. Un grand merci à DefiLlama pour la fourniture continue de statistiques de haute qualité.
Un cycle défini par des pics et des ralentissements
Au début de 2024, le volume des transactions DEX a bien performé en mars et mai, puis a progressivement ralenti avant le milieu de l'année.
La situation a connu un bouleversement au quatrième trimestre, avec une explosion des volumes de transactions en novembre et décembre, tendance qui s'est poursuivie en janvier 2025, atteignant un pic explosif de 380 milliards de dollars.
Cependant, ce rebond n'était qu'éphémère. En février, le volume de transactions sur le marché avait chuté à 245 milliards de dollars, une chute vertigineuse de 35 % a mis un terme à trois mois d'ascension verticale. Ce recul a établi le ton pour un deuxième trimestre plus prudent.
Domination des DEX : les protocoles en tête détiennent le pouvoir.
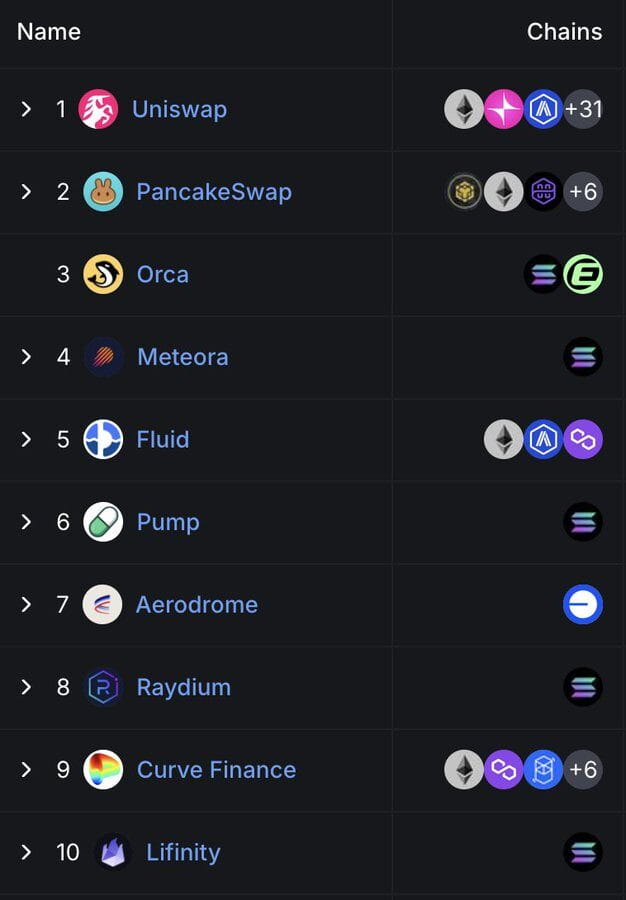
Le paysage du marché DEX reste hautement concentré. Actuellement, les dix premiers protocoles représentent 79,5 % du volume quotidien des transactions, tandis que les cinq premiers représentent 59,1 %.
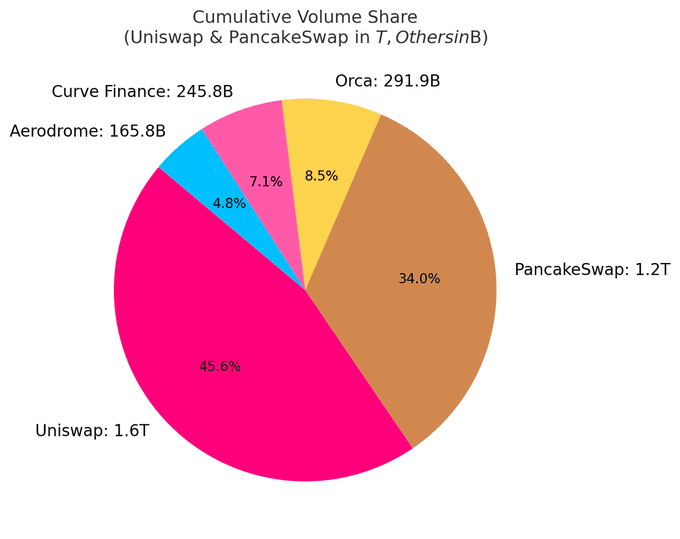
Uniswap et PancakeSwap représentent environ 40 % du volume des DEX, étant les deux seules plateformes à avoir franchi le trillion de dollars de volume cumulé à ce jour. Leur position de leader provient d'un avantage de premier arrivé, d'un large soutien à l'écosystème multi-chaînes et d'une liquidité profonde.
Uniswap Labs a également lancé Unichain, un réseau de deuxième couche Ethereum construit sur Optimism Superchain. Cette chaîne vise à réaliser des transactions rapides et à faible coût grâce à l'interopérabilité multi-chaînes native.
L'ascension discrète de Solana
Il est remarquable que Solana se distingue de plus en plus dans le domaine des DEX. Parmi les dix premiers DEX, cinq d'entre eux, à savoir Orca, Meteora, Raydium, Lifinity et Pump.fun, sont tous développés natif sur Solana.
Orca (8,02 %) et Meteora (6,70 %) représentent ensemble environ 15 % de l'activité mondiale des échanges décentralisés.
Cette croissance provient de frais de GAS bas, de temps de bloc rapide et de la frénésie des pièces MEME Solana. Pump.fun a grimpé dans le top 10, une preuve de cette chaleur.
Protocoles émergents : Fluid et Aerodrome
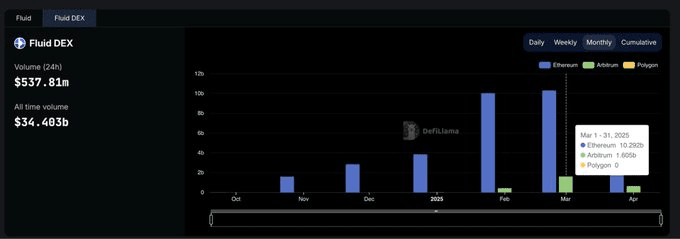
Fluid (7,09 %) est la plateforme ayant la plus grande efficacité en capital parmi les cinq premiers DEX. Ce protocole est actif sur Ethereum, avec un volume de liquidation mensuel dépassant 10 milliards de dollars. Son lancement dans l'écosystème Arbitrum a été particulièrement remarquable : le volume a explosé de 426 millions de dollars en février à 1,6 milliard de dollars en mars, prouvant que son rythme d'adoption est bien supérieur à la moyenne du secteur.
Aerodrome, en tant que projet natif de Base, montre la croissance continue de la liquidité sur Base L2.
Bien qu'Hyperliquid ne soit pas bien classé sur le marché au comptant, il domine le marché des contrats perpétuels avec une part de marché de plus de 60 %.
Part de marché des DEX multi-chaînes : facile à croître, difficile à conserver.
Les 15 derniers mois montrent clairement un phénomène : la plupart des projets blockchain peuvent attirer l'attention, mais seuls quelques-uns peuvent maintenir leur attrait sur la durée. De janvier 2024 à mars 2025, la part de marché des DEX de niveau chaîne a évolué rapidement, avec très peu de projets ayant vraiment une adhérence des utilisateurs.
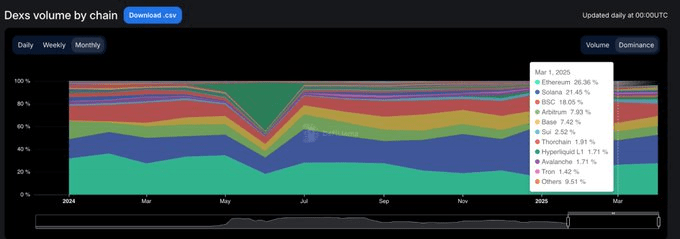
Solana a réalisé la plus grande percée. Il a connu une montée stable en 2024, propulsé par la frénésie des pièces MEME TRUMP et MELANIA, atteignant un pic de part de marché de 45,8 % en janvier 2025. Mais en mars, sa part de marché a été divisée par deux pour atteindre 21,5 %, bien qu'il reste en tête des chaînes publiques avec une part moyenne de 25,1 %.
Ethereum, en revanche, a connu une situation totalement opposée. Au début de 2024, il a commencé avec environ 32 % de part de marché, tombant à 15,3 % en janvier 2025, puis rebondissant à 26,4 % en mars. Bien sûr, même si Ethereum a perdu son élan de croissance, sa résilience écologique demeure.
Base peut être considéré comme le poursuivant le plus solide. Passant de 3 % en mars 2024 à 12,4 % en décembre, puis redescendant à 7,4 % en mars 2025, tout en maintenant une part moyenne de 6,6 %. Sans spéculation, mais avec une croissance lente mais collante.
La chaîne BNB maintient une part stable de 14,7 %. Ni explosion ni chute, elle maintient un flux stable de capitaux de détail.
Arbitrum a connu un fort démarrage (16 % de part) mais a rapidement faibli, tombant à 4,8 % en janvier 2025, dépassé par Base et Solana.
Blast a atteint un pic de part de marché de 42,3 % en juin 2024, mais a disparu le mois suivant. C'est un exemple typique de volume de transactions motivé par des incitations, avec un taux de rétention des utilisateurs nul.
Résumé : La domination des DEX sur les chaînes publiques est très volatile. Solana a connu une montée inattendue, Ethereum a réalisé une correction de valeur, Base a progressivement élargi son écosystème, et le cycle de spéculation du marché présente des caractéristiques de grands hauts et bas. La chaîne publique qui finit par dominer n'est pas celle qui a le plus de bruit, mais celle qui a le taux d'utilisation réel le plus élevé.
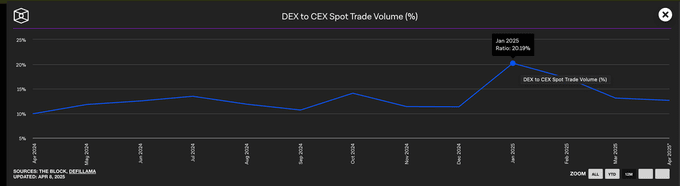
Les échanges centralisés dominent toujours le volume des transactions au comptant
Bien que les DEX aient connu une croissance explosive au début de 2025, les échanges centralisés restent dominants sur le marché au comptant. Même en janvier, lorsque le volume des DEX a atteint son pic, les CEX représentaient encore près de 80 % du volume total des transactions.
Bien que la domination des échanges centralisés soit tombée de 90 % au début de 2024 à un point bas de 79 %, la tendance plus large est claire : bien que les DEX continuent de croître, les CEX restent le choix par défaut pour la majorité des traders.
Part de marché des protocoles perpétuels
Le paysage des contrats perpétuels on-chain a connu un changement fondamental en 2024.
Après avoir dominé le marché des contrats perpétuels pendant plus de deux ans, Hyperliquid a émergé et redéfini ce que signifie être dominant. La plateforme a atteint la première place en février, mais a été brièvement dépassée par SynFutures au milieu de l'année, avant de reprendre la tête en août et de s'envoler. En mars 2025, Hyperliquid détient près de 59 % du volume total des transactions sur les contrats perpétuels, consolidant ainsi sa position en tant que plateforme préférée des traders professionnels.
Cette montée en puissance a attiré beaucoup d'attention sur le marché, son expérience produit se rapprochant plus que jamais des échanges centralisés. En revanche, la part de marché de dYdX a rapidement chuté. Passant de 13,2 % au début de 2024 à seulement 2,7 % en mars 2025, les utilisateurs se tournent vers des plateformes alternatives plus rapides, avec une interface plus simple et plus moderne.
Le contrat perpétuel de Jupiter a pris une voie différente, grimpant à la deuxième place avec une part de marché de 8,8 % grâce à la liquidité native de Solana et à l'effet de canalisation de son DEX au comptant. Bien qu'il ait rapidement émergé, son élan était insuffisant, finissant par se classer derrière Hyperliquid. D'autres projets comme SynFutures, Vertex Protocol et Paradex ont également brièvement attiré l'attention.
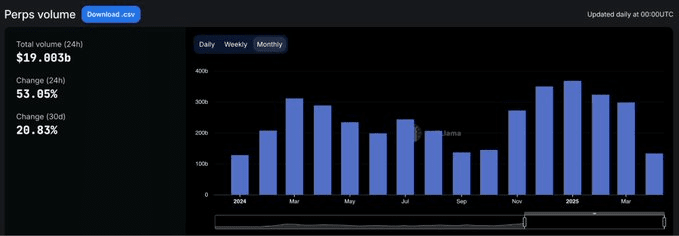
Chaîne de contrats perpétuels : couche d'exécution reconfigurée au cours d'un cycle.
La plus grande transformation dans le domaine des infrastructures de contrats perpétuels au cours de l'année écoulée n'est pas la préférence des utilisateurs pour quels protocoles, mais plutôt la confiance qu'ils accordent à quelles chaînes pour exécuter les transactions.
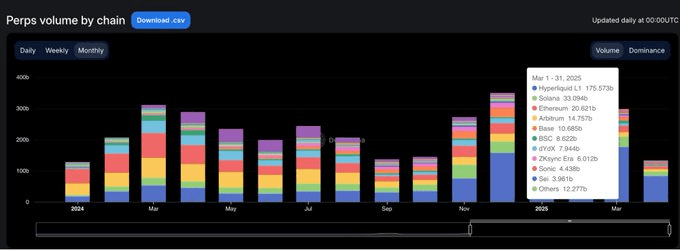
En mars 2025, la part de marché des volumes de transactions de contrats perpétuels d'Ethereum et d'Arbitrum avait chuté à 11,8 %, contrastant vivement avec la domination de marché des deux chaînes qui dépassait 65 % en janvier 2024, alors que la couche d'exécution plus récente et plus rapide avait déjà pris le contrôle.
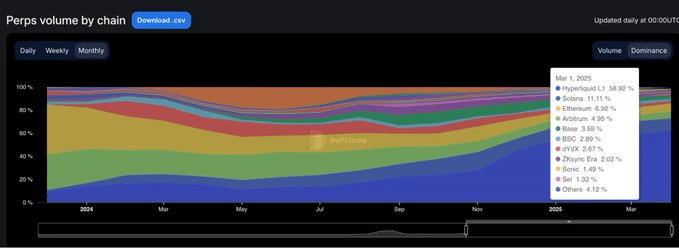
La force motrice de ce changement est la blockchain développée en interne par Hyperliquid. Cette chaîne a considérablement augmenté sa part de marché de 13,6 % à 58,9 % au même moment, remplaçant en moins d'un an diverses solutions Layer1 et Layer2 qui avaient défini les normes de l'industrie, devenant l'environnement d'exécution par défaut pour les transactions de contrats perpétuels. Son avantage ne se limite pas à une vitesse de transaction plus rapide, mais surtout à la fiabilité et à la garantie de faible latence exigées par les traders professionnels.
Solana a également connu une forte augmentation, propulsée par les projets Jupiter et Phoenix à la fin de 2024, sa part de marché ayant grimpé près de 16 %. Mais finalement, il s'est stabilisé dans une fourchette de 10 à 11 %, sans pouvoir prolonger son élan de croissance. Bien que l'écosystème Base et ZKsync ait montré des signes de vitalité (avec des pics de part de marché atteignant 6 à 7 %), ils n'ont jamais réussi à se hisser parmi les chaînes publiques de premier plan.
En même temps, Blast est devenu un cas d'avertissement : ce projet éphémère a atteint une part de marché de 18,8 % en juin 2024, mais a disparu aussi rapidement. Dans un domaine guidé par la qualité des produits et la rétention des utilisateurs, la simple spéculation ne peut pas durer. Une nouvelle norme d'exécution de l'industrie est désormais claire : les chaînes publiques axées sur la performance redéfinissent les critères de compétition, et les infrastructures traditionnelles ne conservent plus leur position d'avantage par défaut.
L'avenir de DeFi ne réside pas dans l'expansion multi-chaînes, mais appartient aux protocoles capables de transformer le récit de l'industrie en habitudes des utilisateurs.
(Le contenu ci-dessus est extrait et reproduit avec l'autorisation du partenaire PANews, lien vers l'original)
Avertissement : Cet article ne représente que l'opinion personnelle de l'auteur et ne reflète pas les opinions et positions de Block客. Tout le contenu et les opinions ne sont présentés qu'à titre de référence et ne constituent pas des conseils d'investissement. Les investisseurs doivent prendre leurs propres décisions et transactions, et l'auteur ainsi que Block客 ne seront pas responsables des pertes directes ou indirectes résultant des transactions des investisseurs.
"La migration de la liquidité on-chain : 15 mois de hauts et de bas, qui reste debout après le retrait de la spéculation ?" Cet article a été publié pour la première fois sur (Block客).