
#vrt
vrt
6,325 vues
113 mentions
Populaire
Récents

·
--
$VRT 24 heures a chuté de 6,965 % ; le prix est tombé à 238,15. Le taux de financement est exactement à zéro. Cette combinaison est rare : le prix baisse unilatéralement, mais les positions longues et courtes n’ont payé personne. Les positions sur levier semblent comme s’être endormies collectivement.
Un vieux chien a jeté un œil au volume en position : 3 280,73 contrats, à peu près pareil qu’hier. Volume des échanges : 724 800 unités, pas particulièrement élevé. Sur la chaîne des semi-conducteurs/IA, $VRT a une liquidité plutôt moyenne : le volume en position ne diminue pas malgré la baisse du prix. Cela peut vouloir dire que quelqu’un verrouille des positions en bas, ou que le marché n’a tout simplement pas encore réagi. Le point de vue est M2_semi ; et au sein du secteur, comme MU, NVDA, AMD, je n’ai pas les données, donc je ne peux pas inventer. Mais d’après le financement et l’OI, $VRT semble un peu isolé. Le taux de financement à 0 est un signal neutre : pas de surchauffe côté longs/courts. Le volume en position reste stable : cela indique que les positions avec levier ne se sont pas fait exploser, et qu’on n’a pas non plus renforcé. En général, cela veut dire que la pression de vente spot domine et que les capitaux à levier observent.
Mon avis : en ce moment, $VRT est dans un équilibre faible, sans direction. Le taux de financement est à zéro : pas de risque de squeeze. Mais il n’y a pas non plus de carburant pour un rebond. Je n’ai pas assez de données pour situer le cycle du secteur des semi-conducteurs, mais côté actions américaines sur la chaîne, la trajectoire de $VRT dépend davantage de la liquidité interne. Le volume en position reste constant, le prix recule de 6,965 %, et les échanges n’explosent pas : si cette configuration perdure, les fonds d’arbitrage finiront par se retirer lentement pour se diriger vers d’autres actifs plus volatils.
La contre-preuve la plus forte : le prix a déjà baissé d’environ 7 % ; peut-être qu’un rebond après survente est à une étincelle. Mais le taux de financement ne donne aucun signal directionnel : le rebond manque d’élan côté levier. La force des achats au comptant est aussi sujette à caution. Effets de second ordre : si $VRT continue à évoluer de façon latérale, les détenteurs de positions longues devront absorber le coût du temps, mais pour l’instant il n’y a pas de dépense de financement. Côté shorts, ils n’ont pas construit de positions : la probabilité d’un squeeze à court terme est donc faible. Si le marché ignore ce signal neutre et pense à tort que taux de financement à zéro = sécurité, il pourrait rater la prochaine rotation.
Conditions d’invalidation : dès que le taux de financement s’écarte de zéro, par exemple +0,01 % ou -0,01 %, mon jugement neutre devra être retiré. Si le volume en position double soudainement ou tombe de moitié, il faudra réévaluer la liquidité. Côté prix : 230 est un support clé ; s’il est cassé, la baisse pourrait s’accélérer. 245 est une résistance : une reprise au-dessus renforcerait la tendance. Ces niveaux proviennent des estimations à partir du prix actuel : s’ils sont franchis, ils ne valent plus.
Action : ne pas intervenir. Taux de financement à zéro, OI stable, baisse en “dents de scie” : les trois signaux sont neutres. Il n’y a aucune raison d’entrer.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
$VRT 24 heures a chuté de 6,965 % ; le prix est tombé à 238,15. Le taux de financement est exactement à zéro. Cette combinaison est rare : le prix baisse unilatéralement, mais les positions longues et courtes n’ont payé personne. Les positions sur levier semblent comme s’être endormies collectivement.
Un vieux chien a jeté un œil au volume en position : 3 280,73 contrats, à peu près pareil qu’hier. Volume des échanges : 724 800 unités, pas particulièrement élevé. Sur la chaîne des semi-conducteurs/IA, $VRT a une liquidité plutôt moyenne : le volume en position ne diminue pas malgré la baisse du prix. Cela peut vouloir dire que quelqu’un verrouille des positions en bas, ou que le marché n’a tout simplement pas encore réagi. Le point de vue est M2_semi ; et au sein du secteur, comme MU, NVDA, AMD, je n’ai pas les données, donc je ne peux pas inventer. Mais d’après le financement et l’OI, $VRT semble un peu isolé. Le taux de financement à 0 est un signal neutre : pas de surchauffe côté longs/courts. Le volume en position reste stable : cela indique que les positions avec levier ne se sont pas fait exploser, et qu’on n’a pas non plus renforcé. En général, cela veut dire que la pression de vente spot domine et que les capitaux à levier observent.
Mon avis : en ce moment, $VRT est dans un équilibre faible, sans direction. Le taux de financement est à zéro : pas de risque de squeeze. Mais il n’y a pas non plus de carburant pour un rebond. Je n’ai pas assez de données pour situer le cycle du secteur des semi-conducteurs, mais côté actions américaines sur la chaîne, la trajectoire de $VRT dépend davantage de la liquidité interne. Le volume en position reste constant, le prix recule de 6,965 %, et les échanges n’explosent pas : si cette configuration perdure, les fonds d’arbitrage finiront par se retirer lentement pour se diriger vers d’autres actifs plus volatils.
La contre-preuve la plus forte : le prix a déjà baissé d’environ 7 % ; peut-être qu’un rebond après survente est à une étincelle. Mais le taux de financement ne donne aucun signal directionnel : le rebond manque d’élan côté levier. La force des achats au comptant est aussi sujette à caution. Effets de second ordre : si $VRT continue à évoluer de façon latérale, les détenteurs de positions longues devront absorber le coût du temps, mais pour l’instant il n’y a pas de dépense de financement. Côté shorts, ils n’ont pas construit de positions : la probabilité d’un squeeze à court terme est donc faible. Si le marché ignore ce signal neutre et pense à tort que taux de financement à zéro = sécurité, il pourrait rater la prochaine rotation.
Conditions d’invalidation : dès que le taux de financement s’écarte de zéro, par exemple +0,01 % ou -0,01 %, mon jugement neutre devra être retiré. Si le volume en position double soudainement ou tombe de moitié, il faudra réévaluer la liquidité. Côté prix : 230 est un support clé ; s’il est cassé, la baisse pourrait s’accélérer. 245 est une résistance : une reprise au-dessus renforcerait la tendance. Ces niveaux proviennent des estimations à partir du prix actuel : s’ils sont franchis, ils ne valent plus.
Action : ne pas intervenir. Taux de financement à zéro, OI stable, baisse en “dents de scie” : les trois signaux sont neutres. Il n’y a aucune raison d’entrer.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
Un vieux chien a jeté un œil au volume en position : 3 280,73 contrats, à peu près pareil qu’hier. Volume des échanges : 724 800 unités, pas particulièrement élevé. Sur la chaîne des semi-conducteurs/IA, $VRT a une liquidité plutôt moyenne : le volume en position ne diminue pas malgré la baisse du prix. Cela peut vouloir dire que quelqu’un verrouille des positions en bas, ou que le marché n’a tout simplement pas encore réagi. Le point de vue est M2_semi ; et au sein du secteur, comme MU, NVDA, AMD, je n’ai pas les données, donc je ne peux pas inventer. Mais d’après le financement et l’OI, $VRT semble un peu isolé. Le taux de financement à 0 est un signal neutre : pas de surchauffe côté longs/courts. Le volume en position reste stable : cela indique que les positions avec levier ne se sont pas fait exploser, et qu’on n’a pas non plus renforcé. En général, cela veut dire que la pression de vente spot domine et que les capitaux à levier observent.
Mon avis : en ce moment, $VRT est dans un équilibre faible, sans direction. Le taux de financement est à zéro : pas de risque de squeeze. Mais il n’y a pas non plus de carburant pour un rebond. Je n’ai pas assez de données pour situer le cycle du secteur des semi-conducteurs, mais côté actions américaines sur la chaîne, la trajectoire de $VRT dépend davantage de la liquidité interne. Le volume en position reste constant, le prix recule de 6,965 %, et les échanges n’explosent pas : si cette configuration perdure, les fonds d’arbitrage finiront par se retirer lentement pour se diriger vers d’autres actifs plus volatils.
La contre-preuve la plus forte : le prix a déjà baissé d’environ 7 % ; peut-être qu’un rebond après survente est à une étincelle. Mais le taux de financement ne donne aucun signal directionnel : le rebond manque d’élan côté levier. La force des achats au comptant est aussi sujette à caution. Effets de second ordre : si $VRT continue à évoluer de façon latérale, les détenteurs de positions longues devront absorber le coût du temps, mais pour l’instant il n’y a pas de dépense de financement. Côté shorts, ils n’ont pas construit de positions : la probabilité d’un squeeze à court terme est donc faible. Si le marché ignore ce signal neutre et pense à tort que taux de financement à zéro = sécurité, il pourrait rater la prochaine rotation.
Conditions d’invalidation : dès que le taux de financement s’écarte de zéro, par exemple +0,01 % ou -0,01 %, mon jugement neutre devra être retiré. Si le volume en position double soudainement ou tombe de moitié, il faudra réévaluer la liquidité. Côté prix : 230 est un support clé ; s’il est cassé, la baisse pourrait s’accélérer. 245 est une résistance : une reprise au-dessus renforcerait la tendance. Ces niveaux proviennent des estimations à partir du prix actuel : s’ils sont franchis, ils ne valent plus.
Action : ne pas intervenir. Taux de financement à zéro, OI stable, baisse en “dents de scie” : les trois signaux sont neutres. Il n’y a aucune raison d’entrer.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
40

·
--
$VRT a chuté de 3,764% au cours des 24 dernières heures ; le prix actuel est de 246,45. Prise isolément, cette baisse n’a rien d’excessivement choquant sur le marché des contrats. Mais avec le taux de financement à 0,00096605, l’histoire change. Le prix baisse, mais le taux de financement reste positif : cela signifie que les positions longues, tout en voyant leurs pertes latentes s’agrandir, continuent à payer des frais aux positions courtes. C’est une structure typique : après s’être retrouvés piégés, les longs cherchent à augmenter leur position pour diluer le coût. Autrement dit, ce sont les détenteurs qui “tiennent bon”.
Jugement central : actuellement, $VRT se trouve dans une phase dangereuse où la pression baissière sur le prix coexiste avec un taux de financement positif. Les coûts des longs continuent de s’accumuler, et il manque un catalyseur direct au retournement.
La chaîne d’indices provient de deux dimensions. Dimension prix : sur 24 heures, -3,764%, tendance à la baisse. Dimension financement : fundingRate > 0, donc les longs paient les shorts. La combinaison signifie que les longs payent pendant que le marché recule, amplifiant le rendement négatif via les frais de financement. Le volume de position de 3207,91 ne fournit pas ici d’information supplémentaire sur l’orientation, mais confirme que, sur le marché, il reste des acteurs qui continuent de se positionner et d’arbitrer. C’est une analyse fondée sur un double signal, prix + taux de financement.
Le principal argument contre : si des tensions politico-militaires à l’échelle macro (par exemple une escalade d’un conflit régional) provoquent une forte volatilité sur les marchés financiers traditionnels, le financement peut se détourner vers une logique de refuge à court terme ou de couverture. En tant qu’actif sous-jacent de contrats sur des actions américaines “on-chain”, le volume de $VRT et l’attention qu’il reçoit pourraient alors augmenter passivement, attirant des achats spéculatifs capables de renverser la tendance baissière. Ce type de choc externe n’est pas prédictible à partir des données actuelles.
Effet de second ordre, très direct : si le prix continue de glisser à la baisse tandis que le funding reste positif, chaque minute coûtera du sang aux longs. Plus ils tiennent longtemps, plus leur intention de clôturer augmentera. Dès qu’une zone déclenche des liquidations groupées (stops ou explosions de positions), le prix pourrait accélérer à la baisse. Le coût est supporté par les longs “qui tiennent”, tandis que les fournisseurs de liquidité (shorts), en encaissant les frais de financement, pourraient attendre un “tirage” de liquidité.
Quand mon jugement devient-il invalide ? Si le prix de $VRT remonte rapidement au-delà de 250, et que le taux de financement bascule rapidement en négatif (les shorts commencent à payer), alors le scénario d’un short trop chargé qui se compresse pourrait se mettre en place : la logique actuelle des shorts ne tiendrait plus. Le niveau 250 correspond à une zone d’observation approximative déduite du prix actuel de 246,45, ce n’est pas une valeur calculée précisément.
Donc l’action est claire : ce n’est pas le moment de poursuivre le long. Attendre ou se retirer. Je vais ajouter $VRT à ma liste d’observation, en attendant que le prix se stabilise et que la structure du taux de financement montre un signal de retournement.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, où cette analyse a le plus de chances de se tromper ?
$VRT a chuté de 3,764% au cours des 24 dernières heures ; le prix actuel est de 246,45. Prise isolément, cette baisse n’a rien d’excessivement choquant sur le marché des contrats. Mais avec le taux de financement à 0,00096605, l’histoire change. Le prix baisse, mais le taux de financement reste positif : cela signifie que les positions longues, tout en voyant leurs pertes latentes s’agrandir, continuent à payer des frais aux positions courtes. C’est une structure typique : après s’être retrouvés piégés, les longs cherchent à augmenter leur position pour diluer le coût. Autrement dit, ce sont les détenteurs qui “tiennent bon”.
Jugement central : actuellement, $VRT se trouve dans une phase dangereuse où la pression baissière sur le prix coexiste avec un taux de financement positif. Les coûts des longs continuent de s’accumuler, et il manque un catalyseur direct au retournement.
La chaîne d’indices provient de deux dimensions. Dimension prix : sur 24 heures, -3,764%, tendance à la baisse. Dimension financement : fundingRate > 0, donc les longs paient les shorts. La combinaison signifie que les longs payent pendant que le marché recule, amplifiant le rendement négatif via les frais de financement. Le volume de position de 3207,91 ne fournit pas ici d’information supplémentaire sur l’orientation, mais confirme que, sur le marché, il reste des acteurs qui continuent de se positionner et d’arbitrer. C’est une analyse fondée sur un double signal, prix + taux de financement.
Le principal argument contre : si des tensions politico-militaires à l’échelle macro (par exemple une escalade d’un conflit régional) provoquent une forte volatilité sur les marchés financiers traditionnels, le financement peut se détourner vers une logique de refuge à court terme ou de couverture. En tant qu’actif sous-jacent de contrats sur des actions américaines “on-chain”, le volume de $VRT et l’attention qu’il reçoit pourraient alors augmenter passivement, attirant des achats spéculatifs capables de renverser la tendance baissière. Ce type de choc externe n’est pas prédictible à partir des données actuelles.
Effet de second ordre, très direct : si le prix continue de glisser à la baisse tandis que le funding reste positif, chaque minute coûtera du sang aux longs. Plus ils tiennent longtemps, plus leur intention de clôturer augmentera. Dès qu’une zone déclenche des liquidations groupées (stops ou explosions de positions), le prix pourrait accélérer à la baisse. Le coût est supporté par les longs “qui tiennent”, tandis que les fournisseurs de liquidité (shorts), en encaissant les frais de financement, pourraient attendre un “tirage” de liquidité.
Quand mon jugement devient-il invalide ? Si le prix de $VRT remonte rapidement au-delà de 250, et que le taux de financement bascule rapidement en négatif (les shorts commencent à payer), alors le scénario d’un short trop chargé qui se compresse pourrait se mettre en place : la logique actuelle des shorts ne tiendrait plus. Le niveau 250 correspond à une zone d’observation approximative déduite du prix actuel de 246,45, ce n’est pas une valeur calculée précisément.
Donc l’action est claire : ce n’est pas le moment de poursuivre le long. Attendre ou se retirer. Je vais ajouter $VRT à ma liste d’observation, en attendant que le prix se stabilise et que la structure du taux de financement montre un signal de retournement.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, où cette analyse a le plus de chances de se tromper ?
Jugement central : actuellement, $VRT se trouve dans une phase dangereuse où la pression baissière sur le prix coexiste avec un taux de financement positif. Les coûts des longs continuent de s’accumuler, et il manque un catalyseur direct au retournement.
La chaîne d’indices provient de deux dimensions. Dimension prix : sur 24 heures, -3,764%, tendance à la baisse. Dimension financement : fundingRate > 0, donc les longs paient les shorts. La combinaison signifie que les longs payent pendant que le marché recule, amplifiant le rendement négatif via les frais de financement. Le volume de position de 3207,91 ne fournit pas ici d’information supplémentaire sur l’orientation, mais confirme que, sur le marché, il reste des acteurs qui continuent de se positionner et d’arbitrer. C’est une analyse fondée sur un double signal, prix + taux de financement.
Le principal argument contre : si des tensions politico-militaires à l’échelle macro (par exemple une escalade d’un conflit régional) provoquent une forte volatilité sur les marchés financiers traditionnels, le financement peut se détourner vers une logique de refuge à court terme ou de couverture. En tant qu’actif sous-jacent de contrats sur des actions américaines “on-chain”, le volume de $VRT et l’attention qu’il reçoit pourraient alors augmenter passivement, attirant des achats spéculatifs capables de renverser la tendance baissière. Ce type de choc externe n’est pas prédictible à partir des données actuelles.
Effet de second ordre, très direct : si le prix continue de glisser à la baisse tandis que le funding reste positif, chaque minute coûtera du sang aux longs. Plus ils tiennent longtemps, plus leur intention de clôturer augmentera. Dès qu’une zone déclenche des liquidations groupées (stops ou explosions de positions), le prix pourrait accélérer à la baisse. Le coût est supporté par les longs “qui tiennent”, tandis que les fournisseurs de liquidité (shorts), en encaissant les frais de financement, pourraient attendre un “tirage” de liquidité.
Quand mon jugement devient-il invalide ? Si le prix de $VRT remonte rapidement au-delà de 250, et que le taux de financement bascule rapidement en négatif (les shorts commencent à payer), alors le scénario d’un short trop chargé qui se compresse pourrait se mettre en place : la logique actuelle des shorts ne tiendrait plus. Le niveau 250 correspond à une zone d’observation approximative déduite du prix actuel de 246,45, ce n’est pas une valeur calculée précisément.
Donc l’action est claire : ce n’est pas le moment de poursuivre le long. Attendre ou se retirer. Je vais ajouter $VRT à ma liste d’observation, en attendant que le prix se stabilise et que la structure du taux de financement montre un signal de retournement.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, où cette analyse a le plus de chances de se tromper ?
36
·
--
📈 Configuration de poursuite de tendance : $VRT Des acheteurs entrent en scène
📊 Contexte du marché & thèse :
La structure de marché en 4 heures reste fermement haussière au-dessus de la EMA 200. Après un retracement sain jusqu’à la EMA 50 sur le graphique 1 heure, les acheteurs ont imprimé une bougie de rejet solide avec une hausse du volume, confirmant la défense du support.
• Financement : 0,0004% (Neutre) • Prochaine étape : 7h 49m
• Volume sur 24h : 1,40M$
• Fourchette sur 24h : 246,83 — 259,25 (+2,9%)
🎯 Entrée : 258.3300
🛑 Stop Loss : 254.2532 (-1,58%)
✅ Take Profit : 266.4836 (+3,16%)
⚖️ Risque/Rendement : 1:2.0
🚫 Règle d’invalidation : si une bougie de 1 heure clôture en dessous de 254.2532 (-1,58%), cette thèse haussière est invalidée. Sortez de la position sans la garder pendant des drawdowns.
⚖️ Note sur le risque : levier modéré recommandé (3x–5x sur les Futures). Ne risquez jamais plus de 1–2% du capital total du portefeuille sur une seule configuration.
💬 À quel niveau d’invalidation personnel tu te situes sur $VRT ? On veut connaître ton plan 👇
#VRT #CryptoSignals #TechnicalAnalysis #BinanceSquare
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
📈 Configuration de poursuite de tendance : $VRT Des acheteurs entrent en scène
📊 Contexte du marché & thèse :
La structure de marché en 4 heures reste fermement haussière au-dessus de la EMA 200. Après un retracement sain jusqu’à la EMA 50 sur le graphique 1 heure, les acheteurs ont imprimé une bougie de rejet solide avec une hausse du volume, confirmant la défense du support.
• Financement : 0,0004% (Neutre) • Prochaine étape : 7h 49m
• Volume sur 24h : 1,40M$
• Fourchette sur 24h : 246,83 — 259,25 (+2,9%)
🎯 Entrée : 258.3300
🛑 Stop Loss : 254.2532 (-1,58%)
✅ Take Profit : 266.4836 (+3,16%)
⚖️ Risque/Rendement : 1:2.0
🚫 Règle d’invalidation : si une bougie de 1 heure clôture en dessous de 254.2532 (-1,58%), cette thèse haussière est invalidée. Sortez de la position sans la garder pendant des drawdowns.
⚖️ Note sur le risque : levier modéré recommandé (3x–5x sur les Futures). Ne risquez jamais plus de 1–2% du capital total du portefeuille sur une seule configuration.
💬 À quel niveau d’invalidation personnel tu te situes sur $VRT ? On veut connaître ton plan 👇
#VRT #CryptoSignals #TechnicalAnalysis #BinanceSquare
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
📊 Contexte du marché & thèse :
La structure de marché en 4 heures reste fermement haussière au-dessus de la EMA 200. Après un retracement sain jusqu’à la EMA 50 sur le graphique 1 heure, les acheteurs ont imprimé une bougie de rejet solide avec une hausse du volume, confirmant la défense du support.
• Financement : 0,0004% (Neutre) • Prochaine étape : 7h 49m
• Volume sur 24h : 1,40M$
• Fourchette sur 24h : 246,83 — 259,25 (+2,9%)
🎯 Entrée : 258.3300
🛑 Stop Loss : 254.2532 (-1,58%)
✅ Take Profit : 266.4836 (+3,16%)
⚖️ Risque/Rendement : 1:2.0
🚫 Règle d’invalidation : si une bougie de 1 heure clôture en dessous de 254.2532 (-1,58%), cette thèse haussière est invalidée. Sortez de la position sans la garder pendant des drawdowns.
⚖️ Note sur le risque : levier modéré recommandé (3x–5x sur les Futures). Ne risquez jamais plus de 1–2% du capital total du portefeuille sur une seule configuration.
💬 À quel niveau d’invalidation personnel tu te situes sur $VRT ? On veut connaître ton plan 👇
#VRT #CryptoSignals #TechnicalAnalysis #BinanceSquare
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
25
En 24 heures, ça a chuté de 4,76 %. Le $VRT , le prix est maintenant à 249,67. Le taux de financement reste encore bloqué à un niveau élevé de 0,00096882. Le volume de positions n’est qu’à un peu plus de 3340. Cette structure, à première vue, montre clairement que les acheteurs (longs) tiennent bon de force.
Pendant que le prix baisse, le taux de financement reste positif : ça signifie quoi ? Les gens qui avaient poursuivi les longs auparavant continuent de payer le short. Ils tiennent les positions, et plus ils les maintiennent, plus le coût augmente. Le volume de positions n’augmente pas, le prix ne se stabilise pas non plus, et aucun nouvel argent ne vient prendre le relais. C’est donc typiquement un scénario où les longs sont piégés : les capitaux hors marché ne veulent tout simplement pas tendre la main à ce niveau.
Je pense que dans la suite, $VRT va continuer de dériver à la baisse, jusqu’à ce qu’une partie des longs qui tiennent bon finisse par exploser (liquidations) ou coupe ses positions (stop/contre). Ils deviendront alors la plus grande source de pression vendeuse. Comme le taux de financement reste élevé, cela érode continuellement leurs marges. Si le prix descend encore un peu, une cascade de liquidations est très facile à déclencher. Le contre-argument le plus fort, c’est l’arrivée soudaine d’une bonne nouvelle qui ramène directement le prix au-dessus de 250, ou un redressement instantané de l’appétit pour le risque sur l’ensemble du marché. Mais pour l’instant, avec cette structure de positions et ces taux, la probabilité d’un tel événement exogène est faible.
Donc mon plan est très clair : je vends à découvert.
Direction : Short
Multiplicateur : 5x
Stop-loss : 255,5
Take-profit : 238
Position : 15 % de la position totale
Si le prix franchit fortement 255,5, cela signifierait que les acheteurs pourraient avoir de nouveaux renforts. Je reconnaîtrai alors mon erreur et je couperai au stop-loss. Si le prix descend vers 238, je fermerai d’abord la moitié de ma position, puis je remonterai le stop-loss sur la ligne du coût pour voir s’il est possible de capter une plus longue vague de baisse.
Quand les autres voient que ça a baissé de plus de 4 points, ils pensent que c’est survendu et qu’il va y avoir un rebond. Moi, je pense qu’ils passent à côté du détail : le taux de financement est toujours positif. Avec un volume de positions si bas, cela veut dire qu’il n’y a pas vraiment de consensus. Les rebonds ne sont que des faux signaux pour attirer.
Étiquette de transaction : #TradFi #链上美股 #VRT
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
En 24 heures, ça a chuté de 4,76 %. Le $VRT , le prix est maintenant à 249,67. Le taux de financement reste encore bloqué à un niveau élevé de 0,00096882. Le volume de positions n’est qu’à un peu plus de 3340. Cette structure, à première vue, montre clairement que les acheteurs (longs) tiennent bon de force.
Pendant que le prix baisse, le taux de financement reste positif : ça signifie quoi ? Les gens qui avaient poursuivi les longs auparavant continuent de payer le short. Ils tiennent les positions, et plus ils les maintiennent, plus le coût augmente. Le volume de positions n’augmente pas, le prix ne se stabilise pas non plus, et aucun nouvel argent ne vient prendre le relais. C’est donc typiquement un scénario où les longs sont piégés : les capitaux hors marché ne veulent tout simplement pas tendre la main à ce niveau.
Je pense que dans la suite, $VRT va continuer de dériver à la baisse, jusqu’à ce qu’une partie des longs qui tiennent bon finisse par exploser (liquidations) ou coupe ses positions (stop/contre). Ils deviendront alors la plus grande source de pression vendeuse. Comme le taux de financement reste élevé, cela érode continuellement leurs marges. Si le prix descend encore un peu, une cascade de liquidations est très facile à déclencher. Le contre-argument le plus fort, c’est l’arrivée soudaine d’une bonne nouvelle qui ramène directement le prix au-dessus de 250, ou un redressement instantané de l’appétit pour le risque sur l’ensemble du marché. Mais pour l’instant, avec cette structure de positions et ces taux, la probabilité d’un tel événement exogène est faible.
Donc mon plan est très clair : je vends à découvert.
Direction : Short
Multiplicateur : 5x
Stop-loss : 255,5
Take-profit : 238
Position : 15 % de la position totale
Si le prix franchit fortement 255,5, cela signifierait que les acheteurs pourraient avoir de nouveaux renforts. Je reconnaîtrai alors mon erreur et je couperai au stop-loss. Si le prix descend vers 238, je fermerai d’abord la moitié de ma position, puis je remonterai le stop-loss sur la ligne du coût pour voir s’il est possible de capter une plus longue vague de baisse.
Quand les autres voient que ça a baissé de plus de 4 points, ils pensent que c’est survendu et qu’il va y avoir un rebond. Moi, je pense qu’ils passent à côté du détail : le taux de financement est toujours positif. Avec un volume de positions si bas, cela veut dire qu’il n’y a pas vraiment de consensus. Les rebonds ne sont que des faux signaux pour attirer.
Étiquette de transaction : #TradFi #链上美股 #VRT
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
Pendant que le prix baisse, le taux de financement reste positif : ça signifie quoi ? Les gens qui avaient poursuivi les longs auparavant continuent de payer le short. Ils tiennent les positions, et plus ils les maintiennent, plus le coût augmente. Le volume de positions n’augmente pas, le prix ne se stabilise pas non plus, et aucun nouvel argent ne vient prendre le relais. C’est donc typiquement un scénario où les longs sont piégés : les capitaux hors marché ne veulent tout simplement pas tendre la main à ce niveau.
Je pense que dans la suite, $VRT va continuer de dériver à la baisse, jusqu’à ce qu’une partie des longs qui tiennent bon finisse par exploser (liquidations) ou coupe ses positions (stop/contre). Ils deviendront alors la plus grande source de pression vendeuse. Comme le taux de financement reste élevé, cela érode continuellement leurs marges. Si le prix descend encore un peu, une cascade de liquidations est très facile à déclencher. Le contre-argument le plus fort, c’est l’arrivée soudaine d’une bonne nouvelle qui ramène directement le prix au-dessus de 250, ou un redressement instantané de l’appétit pour le risque sur l’ensemble du marché. Mais pour l’instant, avec cette structure de positions et ces taux, la probabilité d’un tel événement exogène est faible.
Donc mon plan est très clair : je vends à découvert.
Direction : Short
Multiplicateur : 5x
Stop-loss : 255,5
Take-profit : 238
Position : 15 % de la position totale
Si le prix franchit fortement 255,5, cela signifierait que les acheteurs pourraient avoir de nouveaux renforts. Je reconnaîtrai alors mon erreur et je couperai au stop-loss. Si le prix descend vers 238, je fermerai d’abord la moitié de ma position, puis je remonterai le stop-loss sur la ligne du coût pour voir s’il est possible de capter une plus longue vague de baisse.
Quand les autres voient que ça a baissé de plus de 4 points, ils pensent que c’est survendu et qu’il va y avoir un rebond. Moi, je pense qu’ils passent à côté du détail : le taux de financement est toujours positif. Avec un volume de positions si bas, cela veut dire qu’il n’y a pas vraiment de consensus. Les rebonds ne sont que des faux signaux pour attirer.
Étiquette de transaction : #TradFi #链上美股 #VRT
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
22
$VRT au cours des dernières 24 heures, il a chuté de 4,761 %, le prix est à 249,67, et le taux de financement est de 0,00096882. À partir de ces seuls chiffres, je conclus directement : à court terme, baissier, je suis prêt à vendre à découvert. Cette analyse repose sur une chaîne de signaux : le prix baisse mais le financement reste positif, une structure typique de liquidations chez les long/acheteurs (many longs) qui restent coincés et qui continuent d’ajouter — ensuite, la pression de liquidation devrait augmenter de plus en plus.
Pourquoi je dis ça ? Si le prix baisse de 4,761 % tout en restant avec un financement positif, cela signifie que les longs continuent de payer les shorts, mais que le prix n’arrive pas à se maintenir. Cette combinaison est apparue la dernière fois dans des contrats liés à des small caps, et le résultat a été que les longs n’ont pas tenu en clôturant, déclenchant une vague de baisse rapide. Maintenant, la position de $VRT est à 3340,68, le volume d’environ 1,7 million ; si l’unité correspond au nombre de contrats, la liquidité n’est pas très épaisse. Dès que les shorts vont clôturer de façon concentrée, le prix peut facilement “plonger” d’un coup. Le financement de 0,00096882 converti en annualisé n’est pas bas : les longs saignent tous les jours, et si le prix ne remonte pas, c’est une mort lente.
Le meilleur argument contraire ? Si soudain il y a un événement politique ou un tweet positif de Trump qui favorise ce type de small cap, ou si l’appétit pour le risque remonte globalement, $VRT pourrait rebondir instantanément, et le taux de financement chuterait rapidement. Mais pour l’instant, il n’y a aucun signal de ce genre : je ne peux donc agir que sur la base des données actuelles. L’effet de second ordre est le suivant : si le prix continue de baisser, les liquidations des longs vont se transformer en source de pression vendeuse ; même si les shorts “encaissent”, il faut aussi se méfier d’un retournement, car un financement élevé à ces niveaux peut attirer du capital d’arbitrage.
Mon action est claire : vendre à découvert $VRT, avec un levier de 5x. Stop-loss à 255, take-profit à 240. La position sera de 30 % du capital total. Le stop à 255 correspond à la cassure d’un petit niveau de pression récent ; le take à 240 correspond à une nouvelle baisse d’environ 4 % à partir du prix actuel. Les conditions d’invalidation sont simples : si le prix repasse au-dessus de 255, ou si le taux de financement devient soudainement négatif, je clôture immédiatement et je me retire, car cela signifie que la force entre long et short s’est inversée.
Les plus agressifs peuvent suivre la vente à découvert maintenant ; les plus prudents attendront que le prix casse 248 pour entrer, afin d’éviter la “pire” situation. Le mieux est de ne pas toucher à ce titre pour le moment, et d’attendre que le taux de financement revienne vers 0 avant d’y penser. Tout le marché parie sur un rebond des small caps, mais avec cette structure sur $VRT, je vois que les longs forcent de toutes leurs forces : tôt ou tard, ils devront accepter la sortie.
Tag de trading : #TradFi #链上美股 #VRT
Selon vous, sur quoi cette analyse a le plus de chances de se tromper ?
$VRT au cours des dernières 24 heures, il a chuté de 4,761 %, le prix est à 249,67, et le taux de financement est de 0,00096882. À partir de ces seuls chiffres, je conclus directement : à court terme, baissier, je suis prêt à vendre à découvert. Cette analyse repose sur une chaîne de signaux : le prix baisse mais le financement reste positif, une structure typique de liquidations chez les long/acheteurs (many longs) qui restent coincés et qui continuent d’ajouter — ensuite, la pression de liquidation devrait augmenter de plus en plus.
Pourquoi je dis ça ? Si le prix baisse de 4,761 % tout en restant avec un financement positif, cela signifie que les longs continuent de payer les shorts, mais que le prix n’arrive pas à se maintenir. Cette combinaison est apparue la dernière fois dans des contrats liés à des small caps, et le résultat a été que les longs n’ont pas tenu en clôturant, déclenchant une vague de baisse rapide. Maintenant, la position de $VRT est à 3340,68, le volume d’environ 1,7 million ; si l’unité correspond au nombre de contrats, la liquidité n’est pas très épaisse. Dès que les shorts vont clôturer de façon concentrée, le prix peut facilement “plonger” d’un coup. Le financement de 0,00096882 converti en annualisé n’est pas bas : les longs saignent tous les jours, et si le prix ne remonte pas, c’est une mort lente.
Le meilleur argument contraire ? Si soudain il y a un événement politique ou un tweet positif de Trump qui favorise ce type de small cap, ou si l’appétit pour le risque remonte globalement, $VRT pourrait rebondir instantanément, et le taux de financement chuterait rapidement. Mais pour l’instant, il n’y a aucun signal de ce genre : je ne peux donc agir que sur la base des données actuelles. L’effet de second ordre est le suivant : si le prix continue de baisser, les liquidations des longs vont se transformer en source de pression vendeuse ; même si les shorts “encaissent”, il faut aussi se méfier d’un retournement, car un financement élevé à ces niveaux peut attirer du capital d’arbitrage.
Mon action est claire : vendre à découvert $VRT , avec un levier de 5x. Stop-loss à 255, take-profit à 240. La position sera de 30 % du capital total. Le stop à 255 correspond à la cassure d’un petit niveau de pression récent ; le take à 240 correspond à une nouvelle baisse d’environ 4 % à partir du prix actuel. Les conditions d’invalidation sont simples : si le prix repasse au-dessus de 255, ou si le taux de financement devient soudainement négatif, je clôture immédiatement et je me retire, car cela signifie que la force entre long et short s’est inversée.
Les plus agressifs peuvent suivre la vente à découvert maintenant ; les plus prudents attendront que le prix casse 248 pour entrer, afin d’éviter la “pire” situation. Le mieux est de ne pas toucher à ce titre pour le moment, et d’attendre que le taux de financement revienne vers 0 avant d’y penser. Tout le marché parie sur un rebond des small caps, mais avec cette structure sur $VRT , je vois que les longs forcent de toutes leurs forces : tôt ou tard, ils devront accepter la sortie.
Tag de trading : #TradFi #链上美股 #VRT
Selon vous, sur quoi cette analyse a le plus de chances de se tromper ?
Pourquoi je dis ça ? Si le prix baisse de 4,761 % tout en restant avec un financement positif, cela signifie que les longs continuent de payer les shorts, mais que le prix n’arrive pas à se maintenir. Cette combinaison est apparue la dernière fois dans des contrats liés à des small caps, et le résultat a été que les longs n’ont pas tenu en clôturant, déclenchant une vague de baisse rapide. Maintenant, la position de $VRT est à 3340,68, le volume d’environ 1,7 million ; si l’unité correspond au nombre de contrats, la liquidité n’est pas très épaisse. Dès que les shorts vont clôturer de façon concentrée, le prix peut facilement “plonger” d’un coup. Le financement de 0,00096882 converti en annualisé n’est pas bas : les longs saignent tous les jours, et si le prix ne remonte pas, c’est une mort lente.
Le meilleur argument contraire ? Si soudain il y a un événement politique ou un tweet positif de Trump qui favorise ce type de small cap, ou si l’appétit pour le risque remonte globalement, $VRT pourrait rebondir instantanément, et le taux de financement chuterait rapidement. Mais pour l’instant, il n’y a aucun signal de ce genre : je ne peux donc agir que sur la base des données actuelles. L’effet de second ordre est le suivant : si le prix continue de baisser, les liquidations des longs vont se transformer en source de pression vendeuse ; même si les shorts “encaissent”, il faut aussi se méfier d’un retournement, car un financement élevé à ces niveaux peut attirer du capital d’arbitrage.
Mon action est claire : vendre à découvert $VRT , avec un levier de 5x. Stop-loss à 255, take-profit à 240. La position sera de 30 % du capital total. Le stop à 255 correspond à la cassure d’un petit niveau de pression récent ; le take à 240 correspond à une nouvelle baisse d’environ 4 % à partir du prix actuel. Les conditions d’invalidation sont simples : si le prix repasse au-dessus de 255, ou si le taux de financement devient soudainement négatif, je clôture immédiatement et je me retire, car cela signifie que la force entre long et short s’est inversée.
Les plus agressifs peuvent suivre la vente à découvert maintenant ; les plus prudents attendront que le prix casse 248 pour entrer, afin d’éviter la “pire” situation. Le mieux est de ne pas toucher à ce titre pour le moment, et d’attendre que le taux de financement revienne vers 0 avant d’y penser. Tout le marché parie sur un rebond des small caps, mais avec cette structure sur $VRT , je vois que les longs forcent de toutes leurs forces : tôt ou tard, ils devront accepter la sortie.
Tag de trading : #TradFi #链上美股 #VRT
Selon vous, sur quoi cette analyse a le plus de chances de se tromper ?
36
·
--
[M1_mag7]
$VRT Le jour baisse de près de 10 %, sur 24 heures -9,825 %, et le prix se retrouve coincé à 259,09. Le vieux chien a jeté un œil aux données de ses contrats perpétuels : le funding rate est exactement à zéro, « mort et enterré ». L’open interest n’est que de 2671,95. Ce volume de positions est à peine une broutille par rapport au montant des transactions. Avec une liquidité aussi fine, le prix peut facilement partir en vrille au moindre coup de quelques gros ordres.
L’angle est M1_mag7 : autrement dit, on regarde sa corrélation avec l’indice du marché boursier américain. Mais sur la chaîne, le marché des contrats en question ne peut absolument pas être comparé aux flux de capitaux des acteurs institutionnels de type SPY, QQQ. Le fait que le taux de financement soit à zéro est le premier signal : il n’y a ni prime aux positions longues, ni décote aux positions courtes. Le marché est dans une sorte de vide d’attente. Deuxième signal : l’IO (open interest) est extrêmement bas, ce qui signifie qu’il n’y a tout simplement pas grand monde qui joue dans ce marché de contrats. Si un sous-jacent n’arrive même pas à susciter l’intérêt sur le marché à terme, on ne peut pas vraiment parler de bêta de secteur ni de prime de liquidité. Sa baisse ressemble donc davantage à une exposition à la fragilité de la structure de son propre marché de contrats, plutôt qu’à une correction profonde qui suivrait le marché dans son ensemble.
Mon jugement : c’est une baisse passive dans un vide de liquidité, pas un point de départ de tendance. Le plus gros problème, c’est qu’il n’y a personne qui joue. Tant que le funding rate ne repasse pas en positif et ne se stabilise pas, ce marché de contrats manque de « carburant » pour remonter. Un taux de 0 % veut dire que les positions n’ont pas de coût : tout le monde peut entrer facilement pour casser le prix ou le pousser à la hausse. Mais l’open interest indique qu’en réalité, personne ne le fait. À ce stade, la prétendue « liaison au marché » n’est donc pas une bonne hypothèse, car le bassin de liquidité on-chain est trop peu profond : un peu de pression vendeuse suffit à le traverser. Si, à l’instant, le marché actions américain repartait fortement à la hausse, le marché des contrats de $VRT pourrait ne même pas réussir à réunir une liquidité et une profondeur de positions capables de suivre le mouvement.
Où ce raisonnement est le plus susceptible d’être faux ? Qu’une vague de capitaux surgisse soudainement, propulsant l’open interest et le funding en même temps. Si, dans les données suivantes, l’open interest double et que le funding rate devient nettement positif, cela prouverait qu’il y a de nouveaux acheteurs (longs) qui construisent activement leurs positions et se positionnent en avance : mon diagnostic de vide de liquidité deviendrait alors invalide. D’ici là, la stratégie du vieux chien, c’est de rester en observation. Avec ce type de bassin peu profond et un funding à zéro, je préfère attendre un signal « côté droit » : en clair, attendre que l’open interest et le prix se stabilisent à la fois au-dessus du niveau actuel avant d’agir. Tenter d’attraper maintenant, c’est s’exposer à des à-coups brusques causés par le manque de liquidité.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
[M1_mag7]
$VRT Le jour baisse de près de 10 %, sur 24 heures -9,825 %, et le prix se retrouve coincé à 259,09. Le vieux chien a jeté un œil aux données de ses contrats perpétuels : le funding rate est exactement à zéro, « mort et enterré ». L’open interest n’est que de 2671,95. Ce volume de positions est à peine une broutille par rapport au montant des transactions. Avec une liquidité aussi fine, le prix peut facilement partir en vrille au moindre coup de quelques gros ordres.
L’angle est M1_mag7 : autrement dit, on regarde sa corrélation avec l’indice du marché boursier américain. Mais sur la chaîne, le marché des contrats en question ne peut absolument pas être comparé aux flux de capitaux des acteurs institutionnels de type SPY, QQQ. Le fait que le taux de financement soit à zéro est le premier signal : il n’y a ni prime aux positions longues, ni décote aux positions courtes. Le marché est dans une sorte de vide d’attente. Deuxième signal : l’IO (open interest) est extrêmement bas, ce qui signifie qu’il n’y a tout simplement pas grand monde qui joue dans ce marché de contrats. Si un sous-jacent n’arrive même pas à susciter l’intérêt sur le marché à terme, on ne peut pas vraiment parler de bêta de secteur ni de prime de liquidité. Sa baisse ressemble donc davantage à une exposition à la fragilité de la structure de son propre marché de contrats, plutôt qu’à une correction profonde qui suivrait le marché dans son ensemble.
Mon jugement : c’est une baisse passive dans un vide de liquidité, pas un point de départ de tendance. Le plus gros problème, c’est qu’il n’y a personne qui joue. Tant que le funding rate ne repasse pas en positif et ne se stabilise pas, ce marché de contrats manque de « carburant » pour remonter. Un taux de 0 % veut dire que les positions n’ont pas de coût : tout le monde peut entrer facilement pour casser le prix ou le pousser à la hausse. Mais l’open interest indique qu’en réalité, personne ne le fait. À ce stade, la prétendue « liaison au marché » n’est donc pas une bonne hypothèse, car le bassin de liquidité on-chain est trop peu profond : un peu de pression vendeuse suffit à le traverser. Si, à l’instant, le marché actions américain repartait fortement à la hausse, le marché des contrats de $VRT pourrait ne même pas réussir à réunir une liquidité et une profondeur de positions capables de suivre le mouvement.
Où ce raisonnement est le plus susceptible d’être faux ? Qu’une vague de capitaux surgisse soudainement, propulsant l’open interest et le funding en même temps. Si, dans les données suivantes, l’open interest double et que le funding rate devient nettement positif, cela prouverait qu’il y a de nouveaux acheteurs (longs) qui construisent activement leurs positions et se positionnent en avance : mon diagnostic de vide de liquidité deviendrait alors invalide. D’ici là, la stratégie du vieux chien, c’est de rester en observation. Avec ce type de bassin peu profond et un funding à zéro, je préfère attendre un signal « côté droit » : en clair, attendre que l’open interest et le prix se stabilisent à la fois au-dessus du niveau actuel avant d’agir. Tenter d’attraper maintenant, c’est s’exposer à des à-coups brusques causés par le manque de liquidité.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
$VRT Le jour baisse de près de 10 %, sur 24 heures -9,825 %, et le prix se retrouve coincé à 259,09. Le vieux chien a jeté un œil aux données de ses contrats perpétuels : le funding rate est exactement à zéro, « mort et enterré ». L’open interest n’est que de 2671,95. Ce volume de positions est à peine une broutille par rapport au montant des transactions. Avec une liquidité aussi fine, le prix peut facilement partir en vrille au moindre coup de quelques gros ordres.
L’angle est M1_mag7 : autrement dit, on regarde sa corrélation avec l’indice du marché boursier américain. Mais sur la chaîne, le marché des contrats en question ne peut absolument pas être comparé aux flux de capitaux des acteurs institutionnels de type SPY, QQQ. Le fait que le taux de financement soit à zéro est le premier signal : il n’y a ni prime aux positions longues, ni décote aux positions courtes. Le marché est dans une sorte de vide d’attente. Deuxième signal : l’IO (open interest) est extrêmement bas, ce qui signifie qu’il n’y a tout simplement pas grand monde qui joue dans ce marché de contrats. Si un sous-jacent n’arrive même pas à susciter l’intérêt sur le marché à terme, on ne peut pas vraiment parler de bêta de secteur ni de prime de liquidité. Sa baisse ressemble donc davantage à une exposition à la fragilité de la structure de son propre marché de contrats, plutôt qu’à une correction profonde qui suivrait le marché dans son ensemble.
Mon jugement : c’est une baisse passive dans un vide de liquidité, pas un point de départ de tendance. Le plus gros problème, c’est qu’il n’y a personne qui joue. Tant que le funding rate ne repasse pas en positif et ne se stabilise pas, ce marché de contrats manque de « carburant » pour remonter. Un taux de 0 % veut dire que les positions n’ont pas de coût : tout le monde peut entrer facilement pour casser le prix ou le pousser à la hausse. Mais l’open interest indique qu’en réalité, personne ne le fait. À ce stade, la prétendue « liaison au marché » n’est donc pas une bonne hypothèse, car le bassin de liquidité on-chain est trop peu profond : un peu de pression vendeuse suffit à le traverser. Si, à l’instant, le marché actions américain repartait fortement à la hausse, le marché des contrats de $VRT pourrait ne même pas réussir à réunir une liquidité et une profondeur de positions capables de suivre le mouvement.
Où ce raisonnement est le plus susceptible d’être faux ? Qu’une vague de capitaux surgisse soudainement, propulsant l’open interest et le funding en même temps. Si, dans les données suivantes, l’open interest double et que le funding rate devient nettement positif, cela prouverait qu’il y a de nouveaux acheteurs (longs) qui construisent activement leurs positions et se positionnent en avance : mon diagnostic de vide de liquidité deviendrait alors invalide. D’ici là, la stratégie du vieux chien, c’est de rester en observation. Avec ce type de bassin peu profond et un funding à zéro, je préfère attendre un signal « côté droit » : en clair, attendre que l’open interest et le prix se stabilisent à la fois au-dessus du niveau actuel avant d’agir. Tenter d’attraper maintenant, c’est s’exposer à des à-coups brusques causés par le manque de liquidité.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
61
·
--
老狗扫了眼 $VRT 这票子,24小时下去了快10个点,报262.82。数字摆在这儿,不算小。但你再看它的资金费率,0.00134099,这费率可不低。一个明确的负向价格运动,配上正的资金费率,按铁律说就是典型的多头套牢加仓格局。意思是跌下来的时候,多头还没认栽,反而在付钱给空头试图抄底,这往往会延长下跌的时间,或者酝酿更大的爆仓潮。
为什么说格局没变?你把持仓量的变化拉出来看。OI从绝对值上看是2731.29,结合262.82的价格,能粗略换算成合约对应的名义价值。但关键不是绝对值,而是相对变化。在价格暴跌近10%的背景里,如果OI没有同步大幅萎缩,说明什么?说明杠杆多头还没被清理出局。他们还在场子里,靠不断支付正费率硬扛,指望一个V形反弹。这种扛单行为,本身就给价格进一步下探埋了伏笔,因为每一分上涨都可能成为这些多头减压的出口。
我的判断是,短期可能有技术性反弹,毕竟一杆子打下来太猛。但趋势性的企稳没看到。市场忽略了什么?忽略了多头扛单的成本正在累积。0.00134的费率,在暴跌行情里维持不了几天,多头要么用更多资金补保证金,要么等价格拉升解套,或者被爆仓拉爆。现在价格离262.82这个现价不远,如果没有强力买盘一口气把价格拉回更高的位置,让这批多头安全撤出,他们本身就是悬在头顶的达摩克利斯之剑。
所以我的动作很明确:等。不急于抄底。这个位置进去,很容易被多头踩踏给埋了。触发我关注的条件是两个:要么价格快速放量跌破现价,引发又一波爆仓清算盘,那可能是恐慌底的信号;要么资金费率快速下行甚至转负,说明最死扛的多头投降了,市场结构发生根本变化。这两个信号出来之前,管住手。
这判断最可能错在哪?
交易标签:#BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
老狗扫了眼 $VRT 这票子,24小时下去了快10个点,报262.82。数字摆在这儿,不算小。但你再看它的资金费率,0.00134099,这费率可不低。一个明确的负向价格运动,配上正的资金费率,按铁律说就是典型的多头套牢加仓格局。意思是跌下来的时候,多头还没认栽,反而在付钱给空头试图抄底,这往往会延长下跌的时间,或者酝酿更大的爆仓潮。
为什么说格局没变?你把持仓量的变化拉出来看。OI从绝对值上看是2731.29,结合262.82的价格,能粗略换算成合约对应的名义价值。但关键不是绝对值,而是相对变化。在价格暴跌近10%的背景里,如果OI没有同步大幅萎缩,说明什么?说明杠杆多头还没被清理出局。他们还在场子里,靠不断支付正费率硬扛,指望一个V形反弹。这种扛单行为,本身就给价格进一步下探埋了伏笔,因为每一分上涨都可能成为这些多头减压的出口。
我的判断是,短期可能有技术性反弹,毕竟一杆子打下来太猛。但趋势性的企稳没看到。市场忽略了什么?忽略了多头扛单的成本正在累积。0.00134的费率,在暴跌行情里维持不了几天,多头要么用更多资金补保证金,要么等价格拉升解套,或者被爆仓拉爆。现在价格离262.82这个现价不远,如果没有强力买盘一口气把价格拉回更高的位置,让这批多头安全撤出,他们本身就是悬在头顶的达摩克利斯之剑。
所以我的动作很明确:等。不急于抄底。这个位置进去,很容易被多头踩踏给埋了。触发我关注的条件是两个:要么价格快速放量跌破现价,引发又一波爆仓清算盘,那可能是恐慌底的信号;要么资金费率快速下行甚至转负,说明最死扛的多头投降了,市场结构发生根本变化。这两个信号出来之前,管住手。
这判断最可能错在哪?
交易标签:#BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
为什么说格局没变?你把持仓量的变化拉出来看。OI从绝对值上看是2731.29,结合262.82的价格,能粗略换算成合约对应的名义价值。但关键不是绝对值,而是相对变化。在价格暴跌近10%的背景里,如果OI没有同步大幅萎缩,说明什么?说明杠杆多头还没被清理出局。他们还在场子里,靠不断支付正费率硬扛,指望一个V形反弹。这种扛单行为,本身就给价格进一步下探埋了伏笔,因为每一分上涨都可能成为这些多头减压的出口。
我的判断是,短期可能有技术性反弹,毕竟一杆子打下来太猛。但趋势性的企稳没看到。市场忽略了什么?忽略了多头扛单的成本正在累积。0.00134的费率,在暴跌行情里维持不了几天,多头要么用更多资金补保证金,要么等价格拉升解套,或者被爆仓拉爆。现在价格离262.82这个现价不远,如果没有强力买盘一口气把价格拉回更高的位置,让这批多头安全撤出,他们本身就是悬在头顶的达摩克利斯之剑。
所以我的动作很明确:等。不急于抄底。这个位置进去,很容易被多头踩踏给埋了。触发我关注的条件是两个:要么价格快速放量跌破现价,引发又一波爆仓清算盘,那可能是恐慌底的信号;要么资金费率快速下行甚至转负,说明最死扛的多头投降了,市场结构发生根本变化。这两个信号出来之前,管住手。
这判断最可能错在哪?
交易标签:#BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
1

·
--
$VRT a chuté de 9,82% au cours des 24 dernières heures, avec un prix coté à 263,6, mais le taux de financement reste positif à 0,0015.
Il s’agit d’une correction typique correspondant au reflux des anticipations liées aux « trades Trump ». Et un taux de financement positif apporte du carburant à cette correction. Le marché avait auparavant payé une prime pour des bonnes nouvelles sur le plan des politiques ; la baisse actuelle des prix montre que cette prime est en train d’être retirée. Le fait que le taux de financement soit positif signifie qu’il y a encore des positions longues, voire des ajouts de positions : ce sont eux qui supportent le coût de cette phase d’ajustement. Lorsque le prix baisse tandis que les longs continuent de payer des frais, le coût de détention est relevé de façon passive, ce qui force une partie des acteurs à couper leurs pertes ; ce processus permet souvent de « casser » l’inertie de la baisse.
Le cœur de la logique des « trades Trump » consiste à parier que ses politiques stimuleront certains secteurs spécifiques ou, plus largement, le sentiment pour le risque. $VRT, en tant que sous-jacent de contrats de type actions américaines sur la chaîne, voit son évolution influencée par ce type de récit macro. La baisse actuelle des prix combinée à un financement positif reflète une réalité : la réaction immédiate du marché aux politiques favorables concernées a déjà été intégralement « encaissée », voire sur-réagi ; on est désormais dans une phase de validation par les faits. Si, ensuite, il n’y a pas de nouveaux stimuli politiques plus forts et plus précis, le prix n’aura pas de levier pour se redresser à la hausse.
Le meilleur contre-exemple serait le suivant : si Trump publiait soudain une nouvelle orientation politique très marquante, et que celle-ci visait clairement une direction financière traditionnelle liée à $VRT ou une direction des actions américaines, alors les vendeurs à découvert pourraient clôturer rapidement et le prix pourrait rebondir de façon brusque. Mais mon avis est qu’en l’absence de signaux aussi clairs, chercher un support en allant vers le bas est un chemin qui présente moins de résistance. Quand le prix baisse tandis que les frais ne repassent pas négatifs, cela signifie que les acheteurs (longs) n’ont pas encore capitulé : le mouvement baissier n’est peut-être pas terminé.
L’impact de second ordre est que, si les longs décident de « tenir » leurs positions, ils doivent continuer de payer des frais de financement, ce qui érode progressivement leur marge. De leur côté, les capitaux restés à l’écart qui observent l’évolution, en voyant une structure de divergence où le prix baisse mais où le taux reste positif, auront tendance à attendre : soit que le taux de financement passe négatif, signe que la force des shorts s’épuise, soit qu’une baisse plus nette déclenche des signaux plus évidents de « bonnes affaires ». La liquidité a tendance à se contracter pendant cette hésitation.
Mon jugement devient invalide si les conditions suivantes apparaissent : Trump montre une nouvelle politique favorable claire et plus forte que prévu, et que le prix de $VRT casse avec du volume et se stabilise durablement au-dessus du niveau de prix actuel. Sinon, l’ajustement technique en cours se poursuit.
En termes d’opérations : je ne poursuis pas les ventes à découvert, mais j’attends. Si le prix continue de baisser et que le taux de financement commence à chuter rapidement, j’envisagerai des opportunités de short terme à la hausse après une stabilisation en bas. À l’heure actuelle, cette phase où le prix baisse et où le taux reste positif est un « temps mort » où ni les bulls ni les bears ne sont à l’aise : entrer dans ce contexte expose facilement à se faire frapper des deux côtés.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, dans quelle mesure cette lecture a le plus de chances d’être erronée ?
$VRT a chuté de 9,82% au cours des 24 dernières heures, avec un prix coté à 263,6, mais le taux de financement reste positif à 0,0015.
Il s’agit d’une correction typique correspondant au reflux des anticipations liées aux « trades Trump ». Et un taux de financement positif apporte du carburant à cette correction. Le marché avait auparavant payé une prime pour des bonnes nouvelles sur le plan des politiques ; la baisse actuelle des prix montre que cette prime est en train d’être retirée. Le fait que le taux de financement soit positif signifie qu’il y a encore des positions longues, voire des ajouts de positions : ce sont eux qui supportent le coût de cette phase d’ajustement. Lorsque le prix baisse tandis que les longs continuent de payer des frais, le coût de détention est relevé de façon passive, ce qui force une partie des acteurs à couper leurs pertes ; ce processus permet souvent de « casser » l’inertie de la baisse.
Le cœur de la logique des « trades Trump » consiste à parier que ses politiques stimuleront certains secteurs spécifiques ou, plus largement, le sentiment pour le risque. $VRT , en tant que sous-jacent de contrats de type actions américaines sur la chaîne, voit son évolution influencée par ce type de récit macro. La baisse actuelle des prix combinée à un financement positif reflète une réalité : la réaction immédiate du marché aux politiques favorables concernées a déjà été intégralement « encaissée », voire sur-réagi ; on est désormais dans une phase de validation par les faits. Si, ensuite, il n’y a pas de nouveaux stimuli politiques plus forts et plus précis, le prix n’aura pas de levier pour se redresser à la hausse.
Le meilleur contre-exemple serait le suivant : si Trump publiait soudain une nouvelle orientation politique très marquante, et que celle-ci visait clairement une direction financière traditionnelle liée à $VRT ou une direction des actions américaines, alors les vendeurs à découvert pourraient clôturer rapidement et le prix pourrait rebondir de façon brusque. Mais mon avis est qu’en l’absence de signaux aussi clairs, chercher un support en allant vers le bas est un chemin qui présente moins de résistance. Quand le prix baisse tandis que les frais ne repassent pas négatifs, cela signifie que les acheteurs (longs) n’ont pas encore capitulé : le mouvement baissier n’est peut-être pas terminé.
L’impact de second ordre est que, si les longs décident de « tenir » leurs positions, ils doivent continuer de payer des frais de financement, ce qui érode progressivement leur marge. De leur côté, les capitaux restés à l’écart qui observent l’évolution, en voyant une structure de divergence où le prix baisse mais où le taux reste positif, auront tendance à attendre : soit que le taux de financement passe négatif, signe que la force des shorts s’épuise, soit qu’une baisse plus nette déclenche des signaux plus évidents de « bonnes affaires ». La liquidité a tendance à se contracter pendant cette hésitation.
Mon jugement devient invalide si les conditions suivantes apparaissent : Trump montre une nouvelle politique favorable claire et plus forte que prévu, et que le prix de $VRT casse avec du volume et se stabilise durablement au-dessus du niveau de prix actuel. Sinon, l’ajustement technique en cours se poursuit.
En termes d’opérations : je ne poursuis pas les ventes à découvert, mais j’attends. Si le prix continue de baisser et que le taux de financement commence à chuter rapidement, j’envisagerai des opportunités de short terme à la hausse après une stabilisation en bas. À l’heure actuelle, cette phase où le prix baisse et où le taux reste positif est un « temps mort » où ni les bulls ni les bears ne sont à l’aise : entrer dans ce contexte expose facilement à se faire frapper des deux côtés.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, dans quelle mesure cette lecture a le plus de chances d’être erronée ?
Il s’agit d’une correction typique correspondant au reflux des anticipations liées aux « trades Trump ». Et un taux de financement positif apporte du carburant à cette correction. Le marché avait auparavant payé une prime pour des bonnes nouvelles sur le plan des politiques ; la baisse actuelle des prix montre que cette prime est en train d’être retirée. Le fait que le taux de financement soit positif signifie qu’il y a encore des positions longues, voire des ajouts de positions : ce sont eux qui supportent le coût de cette phase d’ajustement. Lorsque le prix baisse tandis que les longs continuent de payer des frais, le coût de détention est relevé de façon passive, ce qui force une partie des acteurs à couper leurs pertes ; ce processus permet souvent de « casser » l’inertie de la baisse.
Le cœur de la logique des « trades Trump » consiste à parier que ses politiques stimuleront certains secteurs spécifiques ou, plus largement, le sentiment pour le risque. $VRT , en tant que sous-jacent de contrats de type actions américaines sur la chaîne, voit son évolution influencée par ce type de récit macro. La baisse actuelle des prix combinée à un financement positif reflète une réalité : la réaction immédiate du marché aux politiques favorables concernées a déjà été intégralement « encaissée », voire sur-réagi ; on est désormais dans une phase de validation par les faits. Si, ensuite, il n’y a pas de nouveaux stimuli politiques plus forts et plus précis, le prix n’aura pas de levier pour se redresser à la hausse.
Le meilleur contre-exemple serait le suivant : si Trump publiait soudain une nouvelle orientation politique très marquante, et que celle-ci visait clairement une direction financière traditionnelle liée à $VRT ou une direction des actions américaines, alors les vendeurs à découvert pourraient clôturer rapidement et le prix pourrait rebondir de façon brusque. Mais mon avis est qu’en l’absence de signaux aussi clairs, chercher un support en allant vers le bas est un chemin qui présente moins de résistance. Quand le prix baisse tandis que les frais ne repassent pas négatifs, cela signifie que les acheteurs (longs) n’ont pas encore capitulé : le mouvement baissier n’est peut-être pas terminé.
L’impact de second ordre est que, si les longs décident de « tenir » leurs positions, ils doivent continuer de payer des frais de financement, ce qui érode progressivement leur marge. De leur côté, les capitaux restés à l’écart qui observent l’évolution, en voyant une structure de divergence où le prix baisse mais où le taux reste positif, auront tendance à attendre : soit que le taux de financement passe négatif, signe que la force des shorts s’épuise, soit qu’une baisse plus nette déclenche des signaux plus évidents de « bonnes affaires ». La liquidité a tendance à se contracter pendant cette hésitation.
Mon jugement devient invalide si les conditions suivantes apparaissent : Trump montre une nouvelle politique favorable claire et plus forte que prévu, et que le prix de $VRT casse avec du volume et se stabilise durablement au-dessus du niveau de prix actuel. Sinon, l’ajustement technique en cours se poursuit.
En termes d’opérations : je ne poursuis pas les ventes à découvert, mais j’attends. Si le prix continue de baisser et que le taux de financement commence à chuter rapidement, j’envisagerai des opportunités de short terme à la hausse après une stabilisation en bas. À l’heure actuelle, cette phase où le prix baisse et où le taux reste positif est un « temps mort » où ni les bulls ni les bears ne sont à l’aise : entrer dans ce contexte expose facilement à se faire frapper des deux côtés.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, dans quelle mesure cette lecture a le plus de chances d’être erronée ?
27

·
--
Haussier
🔥 $VRT USDT ALERTE SHORT 🔥
Je surveille VRT pour une continuation baissière après le fort rejet au niveau des 294.
📉 OPÉRATION : SHORT
🎯 Entrée : 275,00 $ – 278,00 $
🛑 SL : 284,50 $
💰 TP1 : 272,00 $
💰 TP2 : 268,00 $
💰 TP3 : 262,00 $
💰 TP4 : 255,00 $
⚠️ Si le prix repasse au-dessus de 284,50 $ avec un fort volume, le setup short est invalidé.
Les ours poussent fort — je surveille de près la zone 272 → 268. 🔥
#VRT #Binance #cryptotrading #Write2Earn
$CROSS
{future}(CROSSUSDT)
$MAGMA
{future}(MAGMAUSDT)
{future}(VRTUSDT)
🔥 $VRT USDT ALERTE SHORT 🔥
Je surveille VRT pour une continuation baissière après le fort rejet au niveau des 294.
📉 OPÉRATION : SHORT
🎯 Entrée : 275,00 $ – 278,00 $
🛑 SL : 284,50 $
💰 TP1 : 272,00 $
💰 TP2 : 268,00 $
💰 TP3 : 262,00 $
💰 TP4 : 255,00 $
⚠️ Si le prix repasse au-dessus de 284,50 $ avec un fort volume, le setup short est invalidé.
Les ours poussent fort — je surveille de près la zone 272 → 268. 🔥
#VRT #Binance #cryptotrading #Write2Earn
$CROSS
$MAGMA
Je surveille VRT pour une continuation baissière après le fort rejet au niveau des 294.
📉 OPÉRATION : SHORT
🎯 Entrée : 275,00 $ – 278,00 $
🛑 SL : 284,50 $
💰 TP1 : 272,00 $
💰 TP2 : 268,00 $
💰 TP3 : 262,00 $
💰 TP4 : 255,00 $
⚠️ Si le prix repasse au-dessus de 284,50 $ avec un fort volume, le setup short est invalidé.
Les ours poussent fort — je surveille de près la zone 272 → 268. 🔥
#VRT #Binance #cryptotrading #Write2Earn
$CROSS
$MAGMA

6
337
·
--
🟢 LONG $VRT USDT (⏱️ Timeframe : 15m-1H)
📍 Entrée : 275.50 - 276.50
🛑 SL : 272.50
🎯 TP1 : 282.20
🎯 TP2 : 288.50
🎯 TP3 : 294.50
Le prix a été violemment rejeté du plus haut sur 24H à 294.67$, avant de balayer la baisse pour trouver une base solide juste au niveau du plus bas à 275.00$. La structure du graphique montre actuellement une tentative de reconquête parfaite depuis la zone de support daily, avec une compression du prix après un sell-off brutal. Alors que le volume commence à diminuer, le chemin de moindre résistance semble pointer vers une chasse à la liquidité dans la zone des 282 et un possible retest de l’offre sur le timeframe supérieur autour de 288 - 294. Une reconquête propre au-dessus de 276 confirme que le marché absorbe la pression vendeuse, préparant un ratio risque/rendement favorable pour un rebond vers les plus hauts.
Trade Ici 👉
{future}(VRTUSDT)
$ZEC
{future}(ZECUSDT)
$USELESS
{future}(USELESSUSDT)
#VRT #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
🟢 LONG $VRT USDT (⏱️ Timeframe : 15m-1H)
📍 Entrée : 275.50 - 276.50
🛑 SL : 272.50
🎯 TP1 : 282.20
🎯 TP2 : 288.50
🎯 TP3 : 294.50
Le prix a été violemment rejeté du plus haut sur 24H à 294.67$, avant de balayer la baisse pour trouver une base solide juste au niveau du plus bas à 275.00$. La structure du graphique montre actuellement une tentative de reconquête parfaite depuis la zone de support daily, avec une compression du prix après un sell-off brutal. Alors que le volume commence à diminuer, le chemin de moindre résistance semble pointer vers une chasse à la liquidité dans la zone des 282 et un possible retest de l’offre sur le timeframe supérieur autour de 288 - 294. Une reconquête propre au-dessus de 276 confirme que le marché absorbe la pression vendeuse, préparant un ratio risque/rendement favorable pour un rebond vers les plus hauts.
Trade Ici 👉
$ZEC
$USELESS
#VRT #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.
📍 Entrée : 275.50 - 276.50
🛑 SL : 272.50
🎯 TP1 : 282.20
🎯 TP2 : 288.50
🎯 TP3 : 294.50
Le prix a été violemment rejeté du plus haut sur 24H à 294.67$, avant de balayer la baisse pour trouver une base solide juste au niveau du plus bas à 275.00$. La structure du graphique montre actuellement une tentative de reconquête parfaite depuis la zone de support daily, avec une compression du prix après un sell-off brutal. Alors que le volume commence à diminuer, le chemin de moindre résistance semble pointer vers une chasse à la liquidité dans la zone des 282 et un possible retest de l’offre sur le timeframe supérieur autour de 288 - 294. Une reconquête propre au-dessus de 276 confirme que le marché absorbe la pression vendeuse, préparant un ratio risque/rendement favorable pour un rebond vers les plus hauts.
Trade Ici 👉
$ZEC
$USELESS
#VRT #TradeSetup #TechnicalAnalysis #WriteToEarnUpgrade #Write2Earn
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque.

1
525
·
--
$VRT 24 heures d’affilée, ça a été directement envoyé en chute de 10,55 %, mais le vieux chien a jeté un œil au taux de financement : il est encore positif à 0,0013. Le prix baisse, mais le taux n’est pas encore passé en négatif… cette combinaison a quelque chose.
Angle M2_semi : sur ce mouvement, toute la chaîne des semi-conducteurs subit une grosse vague de baisse ; NVDA, AMD et d’autres poids lourds glissent aussi. Naturellement, $VRT ne peut pas tenir. Mais le problème vient du taux de financement : après une baisse aussi forte, les positions longues continuent quand même de payer les positions courtes. Qu’est-ce que ça signifie ? Pendant la chute, non seulement les longs ne sont pas en train de fuir, mais ils renforcent encore à contre-courant, en dur.
C’est à l’encontre du consensus du marché : on dit que les grosses chutes vont provoquer un “écrasement” des longs, mais le taux montre que les positions longues ne se sont pas encore effondrées ; il y a encore une certaine densité. Ce n’est généralement pas un signal de bas de cycle. Au contraire : les shorts n’ont pas encore été “compressés” jusqu’au point où tout est vraiment rincé.
Donc mon take est très clair : ce n’est pas le moment d’aller attraper un couteau qui tombe. Les positions des longs coincés restent très épaulées ; pendant la baisse, tout rebond pourrait être écrasé par la liquidation de ces positions. Je vais rester en attente, sauf si deux signaux apparaissent : d’abord, un taux de financement qui passe rapidement en territoire négatif—cela veut dire que les longs capitulent, se rendent, et que les shorts commencent à se retrouver en surcharge ; alors seulement le carburant d’un rebond est là. Deuxièmement, le prix doit pouvoir se stabiliser à son niveau actuel (autour de 261,84) au moins 24 heures sans casser un nouveau plus bas ; mais pour l’instant, à ce qu’on voit, seul le premier signal montre des signes.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
$VRT 24 heures d’affilée, ça a été directement envoyé en chute de 10,55 %, mais le vieux chien a jeté un œil au taux de financement : il est encore positif à 0,0013. Le prix baisse, mais le taux n’est pas encore passé en négatif… cette combinaison a quelque chose.
Angle M2_semi : sur ce mouvement, toute la chaîne des semi-conducteurs subit une grosse vague de baisse ; NVDA, AMD et d’autres poids lourds glissent aussi. Naturellement, $VRT ne peut pas tenir. Mais le problème vient du taux de financement : après une baisse aussi forte, les positions longues continuent quand même de payer les positions courtes. Qu’est-ce que ça signifie ? Pendant la chute, non seulement les longs ne sont pas en train de fuir, mais ils renforcent encore à contre-courant, en dur.
C’est à l’encontre du consensus du marché : on dit que les grosses chutes vont provoquer un “écrasement” des longs, mais le taux montre que les positions longues ne se sont pas encore effondrées ; il y a encore une certaine densité. Ce n’est généralement pas un signal de bas de cycle. Au contraire : les shorts n’ont pas encore été “compressés” jusqu’au point où tout est vraiment rincé.
Donc mon take est très clair : ce n’est pas le moment d’aller attraper un couteau qui tombe. Les positions des longs coincés restent très épaulées ; pendant la baisse, tout rebond pourrait être écrasé par la liquidation de ces positions. Je vais rester en attente, sauf si deux signaux apparaissent : d’abord, un taux de financement qui passe rapidement en territoire négatif—cela veut dire que les longs capitulent, se rendent, et que les shorts commencent à se retrouver en surcharge ; alors seulement le carburant d’un rebond est là. Deuxièmement, le prix doit pouvoir se stabiliser à son niveau actuel (autour de 261,84) au moins 24 heures sans casser un nouveau plus bas ; mais pour l’instant, à ce qu’on voit, seul le premier signal montre des signes.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
Angle M2_semi : sur ce mouvement, toute la chaîne des semi-conducteurs subit une grosse vague de baisse ; NVDA, AMD et d’autres poids lourds glissent aussi. Naturellement, $VRT ne peut pas tenir. Mais le problème vient du taux de financement : après une baisse aussi forte, les positions longues continuent quand même de payer les positions courtes. Qu’est-ce que ça signifie ? Pendant la chute, non seulement les longs ne sont pas en train de fuir, mais ils renforcent encore à contre-courant, en dur.
C’est à l’encontre du consensus du marché : on dit que les grosses chutes vont provoquer un “écrasement” des longs, mais le taux montre que les positions longues ne se sont pas encore effondrées ; il y a encore une certaine densité. Ce n’est généralement pas un signal de bas de cycle. Au contraire : les shorts n’ont pas encore été “compressés” jusqu’au point où tout est vraiment rincé.
Donc mon take est très clair : ce n’est pas le moment d’aller attraper un couteau qui tombe. Les positions des longs coincés restent très épaulées ; pendant la baisse, tout rebond pourrait être écrasé par la liquidation de ces positions. Je vais rester en attente, sauf si deux signaux apparaissent : d’abord, un taux de financement qui passe rapidement en territoire négatif—cela veut dire que les longs capitulent, se rendent, et que les shorts commencent à se retrouver en surcharge ; alors seulement le carburant d’un rebond est là. Deuxièmement, le prix doit pouvoir se stabiliser à son niveau actuel (autour de 261,84) au moins 24 heures sans casser un nouveau plus bas ; mais pour l’instant, à ce qu’on voit, seul le premier signal montre des signes.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #VRT #VRTUSDT $VRT
50
·
--
📈 Partage de stratégie de Naige
━━━━━━━━━━━━━━━━
💰 Crypto-monnaie : VRTUSDT
🟢 Direction : Long
📊 Signal : Acheter
⭐ Confiance : 80%
📈 Tendance : Tendance à la hausse
━━━━━━━━━━━━━━━━
💎 Prix actuel : 263.64
🔴 Niveaux de résistance : [294.67, 298.206176]
🟢 Niveaux de support : [268.196824, 249.74]
━━━━━━━━━━━━━━━━
📝 Analyse : Baisse de -10,2% + RSI plutôt bas + proche de la bande inférieure de Bollinger, probabilité de rebond élevée
━━━━━━━━━━━━━━━━
📅 10.09.2026 02:23 | À titre indicatif seulement, ne constitue pas un conseil en investissement
#VRT #加密货币 #合约交易 #奈斯哥 #trading quantitatif
📈 Partage de stratégie de Naige
━━━━━━━━━━━━━━━━
💰 Crypto-monnaie : VRTUSDT
🟢 Direction : Long
📊 Signal : Acheter
⭐ Confiance : 80%
📈 Tendance : Tendance à la hausse
━━━━━━━━━━━━━━━━
💎 Prix actuel : 263.64
🔴 Niveaux de résistance : [294.67, 298.206176]
🟢 Niveaux de support : [268.196824, 249.74]
━━━━━━━━━━━━━━━━
📝 Analyse : Baisse de -10,2% + RSI plutôt bas + proche de la bande inférieure de Bollinger, probabilité de rebond élevée
━━━━━━━━━━━━━━━━
📅 10.09.2026 02:23 | À titre indicatif seulement, ne constitue pas un conseil en investissement
#VRT #加密货币 #合约交易 #奈斯哥 #trading quantitatif
━━━━━━━━━━━━━━━━
💰 Crypto-monnaie : VRTUSDT
🟢 Direction : Long
📊 Signal : Acheter
⭐ Confiance : 80%
📈 Tendance : Tendance à la hausse
━━━━━━━━━━━━━━━━
💎 Prix actuel : 263.64
🔴 Niveaux de résistance : [294.67, 298.206176]
🟢 Niveaux de support : [268.196824, 249.74]
━━━━━━━━━━━━━━━━
📝 Analyse : Baisse de -10,2% + RSI plutôt bas + proche de la bande inférieure de Bollinger, probabilité de rebond élevée
━━━━━━━━━━━━━━━━
📅 10.09.2026 02:23 | À titre indicatif seulement, ne constitue pas un conseil en investissement
#VRT #加密货币 #合约交易 #奈斯哥 #trading quantitatif
4
·
--
$VRT Au cours des 24 dernières heures, il a baissé de 8,9 %, le prix est maintenant à 267,49. Le taux de financement est toujours positif, à 0,00125 : les positions longues paient donc aux positions courtes.
Même si le prix baisse, le taux de financement reste positif, ce qui signifie que de nombreux détenteurs long n’ont pas encore quitté leur position et continuent à supporter passivement le coût du financement. Le volume de positions (OI) est de 2562,46 : il n’a pas fortement diminué, ce qui confirme cela. Les positions longues sont actuellement en situation de perte latente ; les sorties de financement continuent d’augmenter leur coût.
Dans cette configuration, si le prix continue de passer sous le seuil, cela pourrait déclencher des stop-loss ou des liquidations de positions longues, entraînant une accélération de la baisse.
Tag de trading : #TradFi #链上美股 #VRT
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
$VRT Au cours des 24 dernières heures, il a baissé de 8,9 %, le prix est maintenant à 267,49. Le taux de financement est toujours positif, à 0,00125 : les positions longues paient donc aux positions courtes.
Même si le prix baisse, le taux de financement reste positif, ce qui signifie que de nombreux détenteurs long n’ont pas encore quitté leur position et continuent à supporter passivement le coût du financement. Le volume de positions (OI) est de 2562,46 : il n’a pas fortement diminué, ce qui confirme cela. Les positions longues sont actuellement en situation de perte latente ; les sorties de financement continuent d’augmenter leur coût.
Dans cette configuration, si le prix continue de passer sous le seuil, cela pourrait déclencher des stop-loss ou des liquidations de positions longues, entraînant une accélération de la baisse.
Tag de trading : #TradFi #链上美股 #VRT
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
Même si le prix baisse, le taux de financement reste positif, ce qui signifie que de nombreux détenteurs long n’ont pas encore quitté leur position et continuent à supporter passivement le coût du financement. Le volume de positions (OI) est de 2562,46 : il n’a pas fortement diminué, ce qui confirme cela. Les positions longues sont actuellement en situation de perte latente ; les sorties de financement continuent d’augmenter leur coût.
Dans cette configuration, si le prix continue de passer sous le seuil, cela pourrait déclencher des stop-loss ou des liquidations de positions longues, entraînant une accélération de la baisse.
Tag de trading : #TradFi #链上美股 #VRT
Selon vous, à quel endroit cette analyse a le plus de chances d’être erronée ?
75
·
--
$VRT a chuté de 8,936 % au cours des dernières 24 heures, le prix est à 267,49, mais le taux de financement est encore positif à 0,00125. Lorsque le prix baisse, le taux reste positif, ce qui indique que le coût des positions longues continue de s’accumuler et qu’il est facile de déclencher des liquidations forcées. C’est un seul signal pour ce jugement : lorsque le sentiment macroéconomique est plutôt faible, ce type de structure présente un risque plus élevé. La preuve la plus forte en contre est la suivante : si l’appétit global pour le risque du marché revient à la hausse, les ordres d’achat pourraient intervenir et inverser la tendance à la baisse. Je préfère rester en attente et ne pas poursuivre l’achat. Conditions d’invalidation : si le taux de financement devient rapidement négatif, cela signifie que les positions vendeuses commencent à capituler ; il faudra alors réévaluer.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, à quel endroit ces conclusions ont le plus de chances d’être erronées ?
$VRT a chuté de 8,936 % au cours des dernières 24 heures, le prix est à 267,49, mais le taux de financement est encore positif à 0,00125. Lorsque le prix baisse, le taux reste positif, ce qui indique que le coût des positions longues continue de s’accumuler et qu’il est facile de déclencher des liquidations forcées. C’est un seul signal pour ce jugement : lorsque le sentiment macroéconomique est plutôt faible, ce type de structure présente un risque plus élevé. La preuve la plus forte en contre est la suivante : si l’appétit global pour le risque du marché revient à la hausse, les ordres d’achat pourraient intervenir et inverser la tendance à la baisse. Je préfère rester en attente et ne pas poursuivre l’achat. Conditions d’invalidation : si le taux de financement devient rapidement négatif, cela signifie que les positions vendeuses commencent à capituler ; il faudra alors réévaluer.
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, à quel endroit ces conclusions ont le plus de chances d’être erronées ?
Étiquette de trading : #TradFi #链上美股 #VRT
Selon vous, à quel endroit ces conclusions ont le plus de chances d’être erronées ?
28
·
--
$VRT a chuté de 8,94 % au cours des 24 dernières heures, mais le taux de financement reste positif à 0,00125. La baisse des prix combinée à un taux de financement favorable représente une structure typique de short squeeze : les positions longues sont coincées et ajoutent malgré tout.
Cela signifie que les détenteurs de positions longues supportent des coûts de financement à contre-courant, dans l’espoir de lisser leurs pertes, mais le prix continue de glisser lentement à la baisse. Du point de vue de l’appétit pour le risque à l’échelle macro, cela traduit le fait qu’une partie du capital reste attachée aux actifs de type actions américaines sur chaîne, alors que la pression vendeuse est plus forte. Le volume de positions (2562) n’est pas élevé, ce qui indique que cette baisse n’est pas due à un effondrement massif des positions longues, mais plutôt à une perte progressive provoquée par un manque de liquidité.
Étiquette de transaction : #TradFi #链上美股 #VRT
Où penses-tu que ce raisonnement a le plus de chances de se tromper ?
$VRT a chuté de 8,94 % au cours des 24 dernières heures, mais le taux de financement reste positif à 0,00125. La baisse des prix combinée à un taux de financement favorable représente une structure typique de short squeeze : les positions longues sont coincées et ajoutent malgré tout.
Cela signifie que les détenteurs de positions longues supportent des coûts de financement à contre-courant, dans l’espoir de lisser leurs pertes, mais le prix continue de glisser lentement à la baisse. Du point de vue de l’appétit pour le risque à l’échelle macro, cela traduit le fait qu’une partie du capital reste attachée aux actifs de type actions américaines sur chaîne, alors que la pression vendeuse est plus forte. Le volume de positions (2562) n’est pas élevé, ce qui indique que cette baisse n’est pas due à un effondrement massif des positions longues, mais plutôt à une perte progressive provoquée par un manque de liquidité.
Étiquette de transaction : #TradFi #链上美股 #VRT
Où penses-tu que ce raisonnement a le plus de chances de se tromper ?
Cela signifie que les détenteurs de positions longues supportent des coûts de financement à contre-courant, dans l’espoir de lisser leurs pertes, mais le prix continue de glisser lentement à la baisse. Du point de vue de l’appétit pour le risque à l’échelle macro, cela traduit le fait qu’une partie du capital reste attachée aux actifs de type actions américaines sur chaîne, alors que la pression vendeuse est plus forte. Le volume de positions (2562) n’est pas élevé, ce qui indique que cette baisse n’est pas due à un effondrement massif des positions longues, mais plutôt à une perte progressive provoquée par un manque de liquidité.
Étiquette de transaction : #TradFi #链上美股 #VRT
Où penses-tu que ce raisonnement a le plus de chances de se tromper ?
22

🚀 $VRT SURGE VERS LA ZONE DE RUPTURE DES 300 ! 🟢
Entrée : 289-294 ⚡
Objectif : 300/305/310 🚀
Stop Loss : 284 ⚠️
Les acheteurs martèlent le graphique $VRT , perforent la zone 289‑294 et visent la résistance des 300 comme un nouvel ordre bloc. 📊 Le récent rebond a effacé le mur de vente, et le volume augmente, signalant une agression des smart money. 🦈
Une cassure nette au-dessus de 300 pourrait déclencher une cascade vers 305 et 310, ajoutant une nouvelle impulsion haussière. ⚡ Gardez votre risque bien maîtrisé ; le stop à 284 limite le downside tandis que le ratio risque‑récompense reste juteux. 💬 Prêt à surfer cette impulsion ou à attendre le prochain balayage de liquidité ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Breakout #Crypto
🚀 💎
🚀 $VRT SURGE VERS LA ZONE DE RUPTURE DES 300 ! 🟢
Entrée : 289-294 ⚡
Objectif : 300/305/310 🚀
Stop Loss : 284 ⚠️
Les acheteurs martèlent le graphique $VRT , perforent la zone 289‑294 et visent la résistance des 300 comme un nouvel ordre bloc. 📊 Le récent rebond a effacé le mur de vente, et le volume augmente, signalant une agression des smart money. 🦈
Une cassure nette au-dessus de 300 pourrait déclencher une cascade vers 305 et 310, ajoutant une nouvelle impulsion haussière. ⚡ Gardez votre risque bien maîtrisé ; le stop à 284 limite le downside tandis que le ratio risque‑récompense reste juteux. 💬 Prêt à surfer cette impulsion ou à attendre le prochain balayage de liquidité ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Breakout #Crypto
🚀 💎
Entrée : 289-294 ⚡
Objectif : 300/305/310 🚀
Stop Loss : 284 ⚠️
Les acheteurs martèlent le graphique $VRT , perforent la zone 289‑294 et visent la résistance des 300 comme un nouvel ordre bloc. 📊 Le récent rebond a effacé le mur de vente, et le volume augmente, signalant une agression des smart money. 🦈
Une cassure nette au-dessus de 300 pourrait déclencher une cascade vers 305 et 310, ajoutant une nouvelle impulsion haussière. ⚡ Gardez votre risque bien maîtrisé ; le stop à 284 limite le downside tandis que le ratio risque‑récompense reste juteux. 💬 Prêt à surfer cette impulsion ou à attendre le prochain balayage de liquidité ?
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Breakout #Crypto
🚀 💎
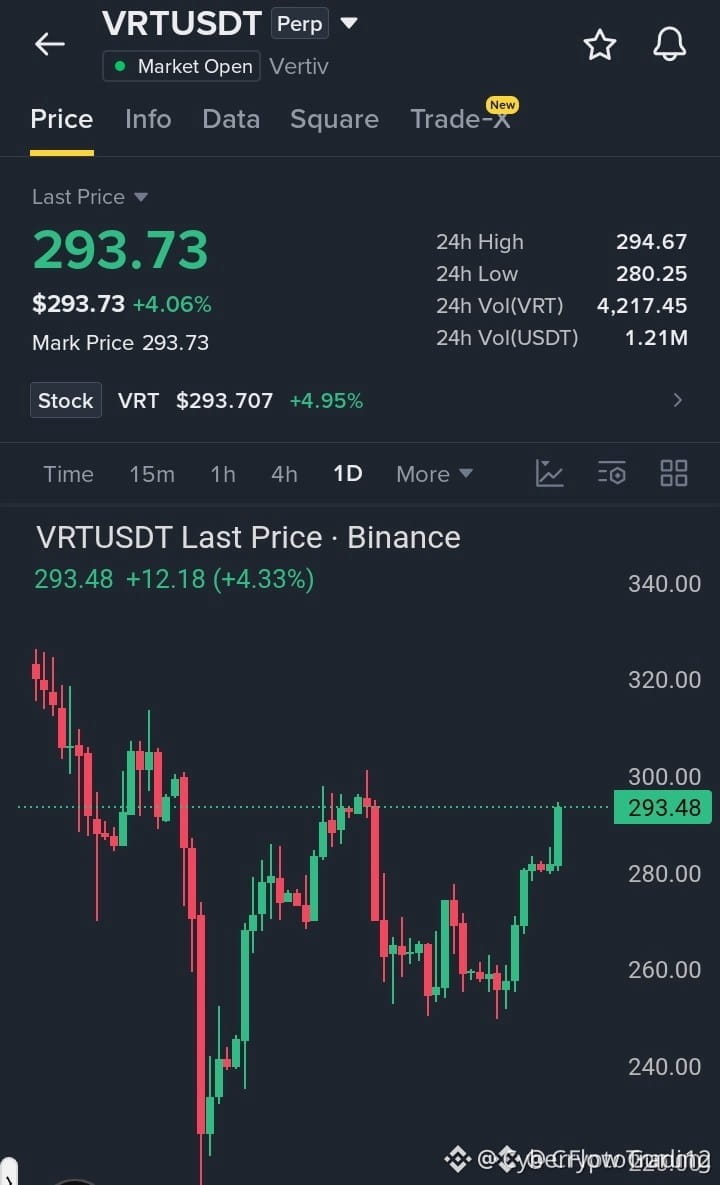
21

·
--
🚨 $VRT SURFER À TRAVERS LA RÉSISTANCE VERS L’OBJECTIF 310 🚀
Entrée : 289-294 ⚡
Objectif : 300 🚀
Objectif : 305 🚀
Objectif : 310 🚀
Stop Loss : 284 ⚠️
📊 Le bloc d’ordre autour de 289‑294 a été défendu à maintes reprises, indiquant une accumulation des smart money. Une cassure nette au‑dessus du plafond 300 déclenche un nouveau balayage de liquidité, et le volume sur le 4H s’élargit comme une marée. 💡 À chaque retest haussier, le marché transforme la résistance précédente en une zone de demande solide, préparant ainsi un mouvement haussier à cibles multiples. 🦈
💬 Voyez‑vous la prochaine prise de liquidité au‑delà de 310, ou le marché va‑t‑il faire une pause pour une correction ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Liquidity #Crypto
🔥 💎
🚨 $VRT SURFER À TRAVERS LA RÉSISTANCE VERS L’OBJECTIF 310 🚀
Entrée : 289-294 ⚡
Objectif : 300 🚀
Objectif : 305 🚀
Objectif : 310 🚀
Stop Loss : 284 ⚠️
📊 Le bloc d’ordre autour de 289‑294 a été défendu à maintes reprises, indiquant une accumulation des smart money. Une cassure nette au‑dessus du plafond 300 déclenche un nouveau balayage de liquidité, et le volume sur le 4H s’élargit comme une marée. 💡 À chaque retest haussier, le marché transforme la résistance précédente en une zone de demande solide, préparant ainsi un mouvement haussier à cibles multiples. 🦈
💬 Voyez‑vous la prochaine prise de liquidité au‑delà de 310, ou le marché va‑t‑il faire une pause pour une correction ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Liquidity #Crypto
🔥 💎
Entrée : 289-294 ⚡
Objectif : 300 🚀
Objectif : 305 🚀
Objectif : 310 🚀
Stop Loss : 284 ⚠️
📊 Le bloc d’ordre autour de 289‑294 a été défendu à maintes reprises, indiquant une accumulation des smart money. Une cassure nette au‑dessus du plafond 300 déclenche un nouveau balayage de liquidité, et le volume sur le 4H s’élargit comme une marée. 💡 À chaque retest haussier, le marché transforme la résistance précédente en une zone de demande solide, préparant ainsi un mouvement haussier à cibles multiples. 🦈
💬 Voyez‑vous la prochaine prise de liquidité au‑delà de 310, ou le marché va‑t‑il faire une pause pour une correction ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Liquidity #Crypto
🔥 💎
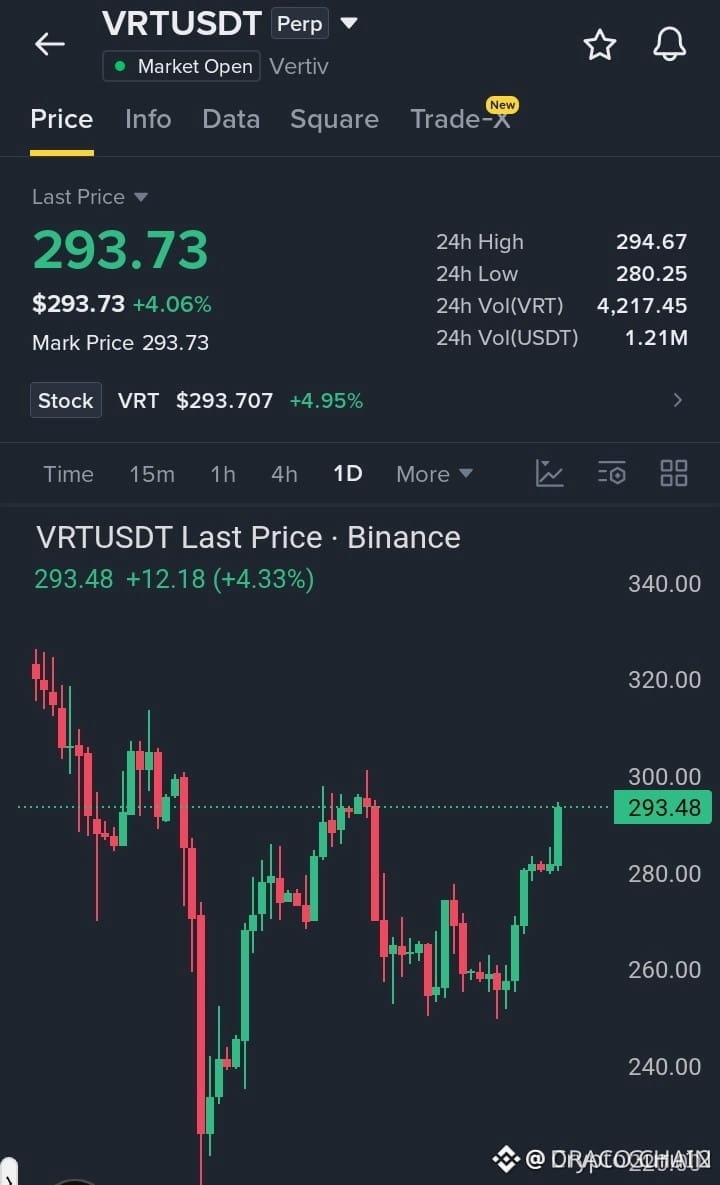
11
·
--
Haussier
$VRT ... Les acheteurs s’acharnent sur la résistance
#VRT reste solide après un redressement régulier, les acheteurs repoussant le prix vers la zone des 300. Une cassure nette au-dessus de la récente résistance pourrait ouvrir la voie à un autre mouvement haussier.
Entrée : 289 – 294
Objectifs : 300 / 305 / 310
SL : 284
Long
{future}(VRTUSDT)
avec une gestion du risque appropriée.
$SOPH
{future}(SOPHUSDT)
$ZEC
{future}(ZECUSDT)
$VRT ... Les acheteurs s’acharnent sur la résistance
#VRT reste solide après un redressement régulier, les acheteurs repoussant le prix vers la zone des 300. Une cassure nette au-dessus de la récente résistance pourrait ouvrir la voie à un autre mouvement haussier.
Entrée : 289 – 294
Objectifs : 300 / 305 / 310
SL : 284
Long
avec une gestion du risque appropriée.
$SOPH
$ZEC
#VRT reste solide après un redressement régulier, les acheteurs repoussant le prix vers la zone des 300. Une cassure nette au-dessus de la récente résistance pourrait ouvrir la voie à un autre mouvement haussier.
Entrée : 289 – 294
Objectifs : 300 / 305 / 310
SL : 284
Long
avec une gestion du risque appropriée.
$SOPH
$ZEC
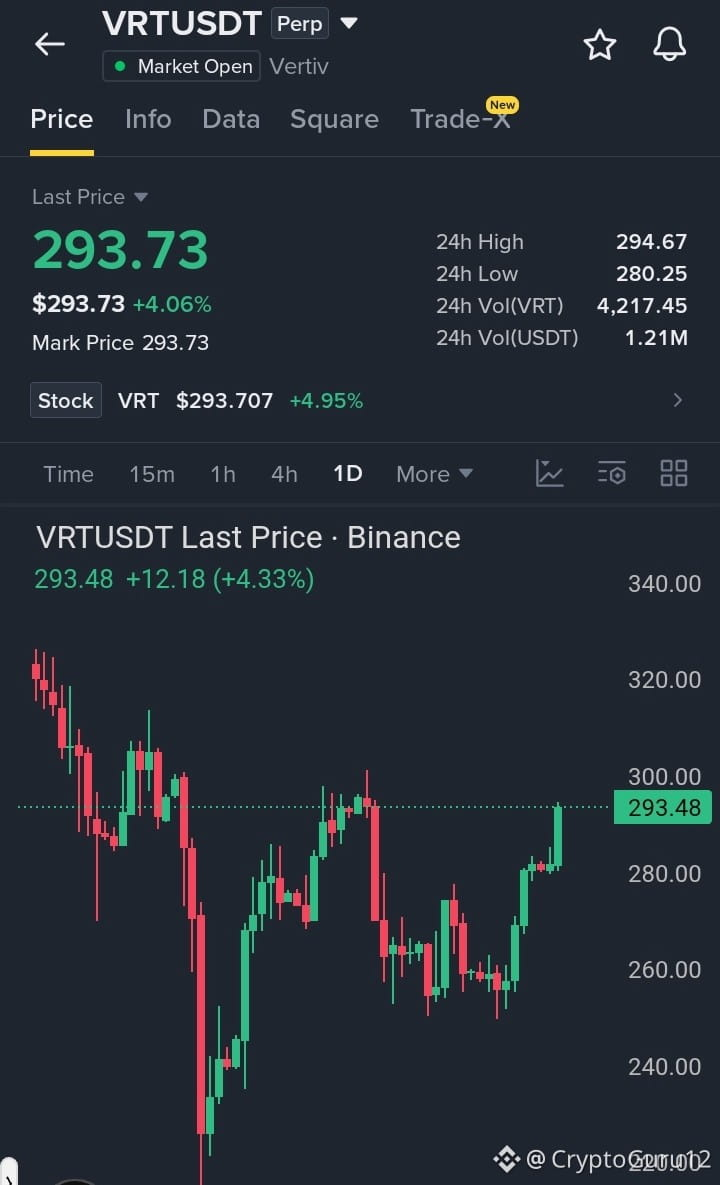
1
326

·
--
🚨 $VRT RECLAME LE PLAFOND, PRÊT À INVERSER $284 RÉSISTANCE 💥
Entrée : 282.8-284.0 ⚡
Objectif : 285.4 / 287.0 / 288.5 🚀
Stop Loss : 281.2 ⚠️
📊 Le prix a défendu à trois reprises le corridor $280‑$281, signalant un bloc de demande institutionnelle solide. 🦈 Avec la fourchette haute intraday désormais reprise, la barrière des $284 est prête à se transformer en support, transformant le dernier “poche de liquidité” en tremplin. ⚡ Une cassure nette au-dessus de $285.4 ferait déferler l’élan vers la zone $287‑$288.5, offrant un potentiel haussier en paliers pour des longs disciplinés.
💬 Voyez-vous le passage de cap des $284 comme le catalyseur d’un rallye à cibles multiples ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Liquidity #Crypto
🔥 💎
🚨 $VRT RECLAME LE PLAFOND, PRÊT À INVERSER $284 RÉSISTANCE 💥
Entrée : 282.8-284.0 ⚡
Objectif : 285.4 / 287.0 / 288.5 🚀
Stop Loss : 281.2 ⚠️
📊 Le prix a défendu à trois reprises le corridor $280‑$281, signalant un bloc de demande institutionnelle solide. 🦈 Avec la fourchette haute intraday désormais reprise, la barrière des $284 est prête à se transformer en support, transformant le dernier “poche de liquidité” en tremplin. ⚡ Une cassure nette au-dessus de $285.4 ferait déferler l’élan vers la zone $287‑$288.5, offrant un potentiel haussier en paliers pour des longs disciplinés.
💬 Voyez-vous le passage de cap des $284 comme le catalyseur d’un rallye à cibles multiples ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Liquidity #Crypto
🔥 💎
Entrée : 282.8-284.0 ⚡
Objectif : 285.4 / 287.0 / 288.5 🚀
Stop Loss : 281.2 ⚠️
📊 Le prix a défendu à trois reprises le corridor $280‑$281, signalant un bloc de demande institutionnelle solide. 🦈 Avec la fourchette haute intraday désormais reprise, la barrière des $284 est prête à se transformer en support, transformant le dernier “poche de liquidité” en tremplin. ⚡ Une cassure nette au-dessus de $285.4 ferait déferler l’élan vers la zone $287‑$288.5, offrant un potentiel haussier en paliers pour des longs disciplinés.
💬 Voyez-vous le passage de cap des $284 comme le catalyseur d’un rallye à cibles multiples ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Liquidity #Crypto
🔥 💎
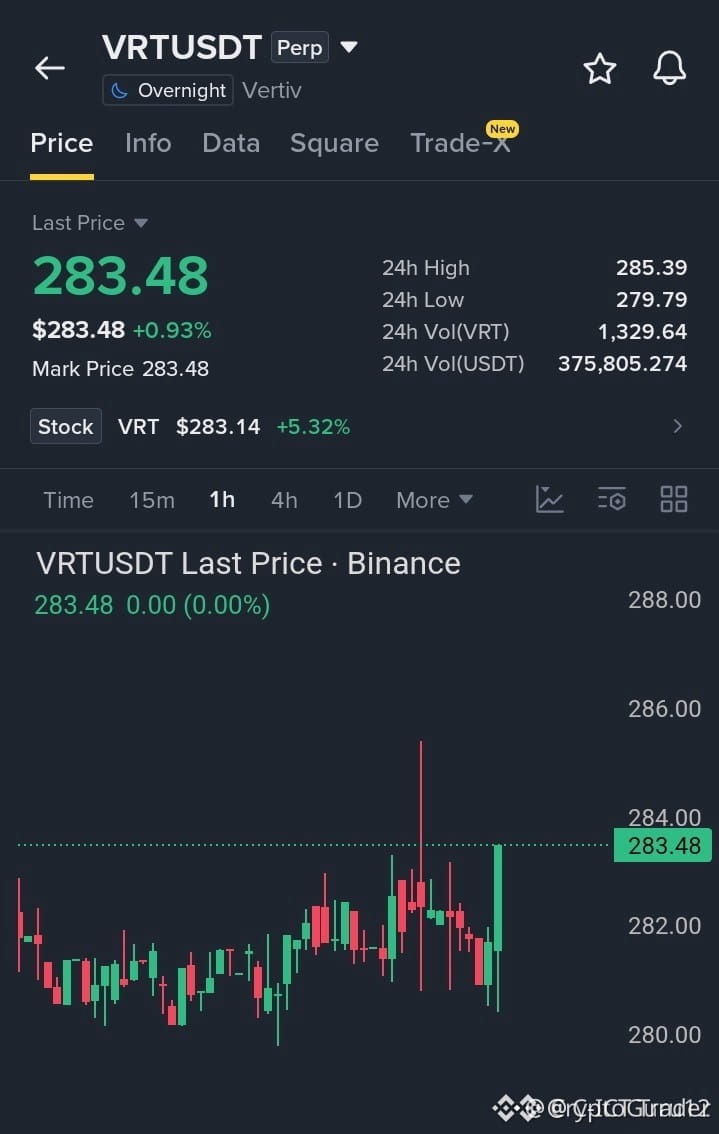
57

·
--
🚀 $VRT RECLAIMS UPPER RANGE, SETTING STAGE FOR BREAKOUT 🚨
Entrée : 282.8-284.0 ⚡
Objectif : 285.4/287.0/288.5 🚀
Stop Loss : 281.2 ⚠️
📊 Le mur de demande de 280-281 a tenu bon, forçant le prix à foncer vers le plafond à 284. Une fois cette résistance renversée, la liquidité afflue de nouveau, transformant le plafond en support frais. 🌊 Une cassure nette au-dessus de 285.4 débloque la prochaine zone à 287-288.5, où se trouvent déjà des blocs d’ordres des “smart money”. ⚡ Les acheteurs empilent déjà les ordres d’achat, et le volume vibre sur le graphique en 15 minutes.
💬 Voyez-vous ce retournement transformer cette zone en rampe de lancement, ou attendez-vous un test plus en profondeur ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Breakout #Crypto
🚀 💎
🚀 $VRT RECLAIMS UPPER RANGE, SETTING STAGE FOR BREAKOUT 🚨
Entrée : 282.8-284.0 ⚡
Objectif : 285.4/287.0/288.5 🚀
Stop Loss : 281.2 ⚠️
📊 Le mur de demande de 280-281 a tenu bon, forçant le prix à foncer vers le plafond à 284. Une fois cette résistance renversée, la liquidité afflue de nouveau, transformant le plafond en support frais. 🌊 Une cassure nette au-dessus de 285.4 débloque la prochaine zone à 287-288.5, où se trouvent déjà des blocs d’ordres des “smart money”. ⚡ Les acheteurs empilent déjà les ordres d’achat, et le volume vibre sur le graphique en 15 minutes.
💬 Voyez-vous ce retournement transformer cette zone en rampe de lancement, ou attendez-vous un test plus en profondeur ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Breakout #Crypto
🚀 💎
Entrée : 282.8-284.0 ⚡
Objectif : 285.4/287.0/288.5 🚀
Stop Loss : 281.2 ⚠️
📊 Le mur de demande de 280-281 a tenu bon, forçant le prix à foncer vers le plafond à 284. Une fois cette résistance renversée, la liquidité afflue de nouveau, transformant le plafond en support frais. 🌊 Une cassure nette au-dessus de 285.4 débloque la prochaine zone à 287-288.5, où se trouvent déjà des blocs d’ordres des “smart money”. ⚡ Les acheteurs empilent déjà les ordres d’achat, et le volume vibre sur le graphique en 15 minutes.
💬 Voyez-vous ce retournement transformer cette zone en rampe de lancement, ou attendez-vous un test plus en profondeur ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #VRT #LongSetup #Breakout #Crypto
🚀 💎
22
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BTCBreaks80K
50,246 vues
1,261 mentions
2
#BuffettBecomesBerkshireChairmanEmeritus
10,567 vues
432 mentions
3
#ZcashSpotETFTops$230MMonthlyInflow
3,282 vues
65 mentions
4
#HYPEJumpsOver11%
53,162 vues
1,014 mentions
5
#ZcashDevelopersTargetNU7MainnetActivationNov5
22,994 vues
486 mentions
6
#BitcoinSpotETFsNetInflow$159M
20,162 vues
99 mentions
7
#HKMAPlansWholesaleCBDCByYearEnd
40,504 vues
890 mentions
8
#NEARSurges26%Past$3.45
20,183 vues
147 mentions
9
#BOJHikesRatesTo31YearHigh
71,177 vues
1,277 mentions
10
#EvernorthRaises$30MToBuyXRP
2,233 vues
40 mentions