

#mortgagerates
mortgagerates
7,267 vues
41 mentions
Populaire
Récents

·
--
Le président américain Donald Trump a officiellement signé à la Maison-Blanche un décret visant à réduire le coût du logement dans tout le pays ainsi que certains taux hypothécaires. Selon le document publié par la Maison-Blanche, le décret charge l’Agence fédérale de financement du logement de lancer un projet pilote permettant aux emprunteurs de résilier automatiquement leur assurance hypothécaire dès lors qu’ils remplissent les conditions requises en matière de fonds propres. Il demande également au ministère de l’Agriculture et au ministère des Anciens Combattants de coordonner leurs efforts afin de réduire directement les taux des prêts immobiliers destinés à l’acquisition d’une résidence principale relevant de leurs compétences respectives. Enfin, il prévoit la création d’un groupe de travail chargé de promouvoir l’innovation dans la construction modulaire afin de faire baisser les coûts de construction.
Cette mesure retient l’attention des marchés, car les taux hypothécaires et le coût du logement, durablement élevés, constituent depuis longtemps des freins majeurs à la consommation des ménages américains et à la liquidité du marché immobilier. En intervenant directement sur le coût du crédit et en simplifiant les démarches, les pouvoirs publics entendent contourner les longs délais de transmission des cycles macroéconomiques et envoyer directement un signal d’allègement aux acquéreurs. Cette approche diffère quelque peu des attentes générales du marché, qui tablait jusqu’ici sur une attente passive d’un changement de cap de la politique monétaire.
Pour les marchés financiers traditionnels, cette politique pourrait, à court terme, perturber les bénéfices de certains établissements financiers actifs dans les titres adossés à des créances hypothécaires (MBS) et les activités d’assurance connexes. À moyen et long terme, elle pourrait toutefois stimuler les transactions sur certains marchés immobiliers. Par ailleurs, la question de savoir si une baisse administrative des coûts d’emprunt entraînera une expansion locale du crédit constitue aussi un facteur concret à prendre en compte dans l’évaluation des rendements des bons du Trésor américain et des anticipations d’inflation.
Du point de vue des marchés crypto, ce type de mesure structurelle d’allègement devrait surtout produire des retombées indirectes en augmentant les liquidités disponibles pour les ménages. Dans un contexte où les anticipations de liquidité macroéconomique évoluent constamment, les investisseurs particuliers tendent à rester prudents. Il faudra encore observer l’évolution du contexte général du crédit et du cycle macroéconomique pour savoir si $BTC et les principaux cryptoactifs pourront bénéficier d’apports de liquidités supplémentaires.🏛️
#Trump #MortgageRates #Immobilier
3
·
--
🚨 Le marché immobilier américain atteint un nouveau plus bas ! 🇺🇸🏠
Selon Bloomberg, les ventes en attente de logements existants aux États-Unis sont tombées à un niveau record en septembre, soulignant la pression croissante qui pèse sur le marché immobilier.
📉 Qu’est-ce qui explique ce recul ?
Les taux hypothécaires élevés continuent de rendre l’achat d’un logement plus coûteux, ce qui met les acheteurs sous pression et affaiblit la demande de logements. De nombreux acheteurs potentiels ont du mal à assumer leurs mensualités hypothécaires, tandis que d’autres reportent peut-être leur achat dans l’espoir de bénéficier de conditions d’emprunt plus favorables.
🏠 Pourquoi est-ce important ?
Le ralentissement des ventes de logements en attente indique que le coût élevé des emprunts continue d’affecter l’économie américaine. Si les taux hypothécaires restent élevés, la demande de logements pourrait rencontrer de nouvelles difficultés, pesant sur les ventes de logements et les secteurs connexes.
📊 Que va-t-il se passer ensuite ?
Les marchés surveilleront les taux hypothécaires, les prochaines données sur le logement et les décisions de politique monétaire de la Réserve fédérale afin de déterminer si la situation va s’améliorer. Toutefois, une baisse des taux d’intérêt n’est pas garantie, et la reprise du marché immobilier dépendra de plusieurs facteurs économiques.
🇺🇸 En résumé : le marché immobilier américain continue de faire face à d’importants problèmes d’accessibilité financière. Les taux hypothécaires élevés pèsent sur les acheteurs, et les ventes de logements en attente ont atteint un niveau record à la baisse en septembre.
#USA #HousingMarket #MortgageRates #economy #Bloomberg #FederalReserve
3

Selon les données publiées mercredi par la Mortgage Bankers Association (MBA), le taux des prêts hypothécaires à taux fixe sur 30 ans aux États-Unis est monté à 7,50 % pour la semaine se terminant le 9 octobre. Ce niveau marque le coût d’emprunt le plus élevé depuis novembre 2023, entraînant une baisse de 4 % des demandes de prêts pour l’achat d’un logement et une sixième baisse hebdomadaire consécutive.
Ce resserrement marqué du crédit immobilier souligne la persistance des pressions à la hausse sur les rendements de référence, inversant les premiers signes de stabilisation du marché immobilier. Alors que les ventes de logements existants avaient jusque-là fait preuve d’une résilience modeste, Lawrence Yun, économiste en chef de la National Association of Realtors, a averti que le volume des transactions au quatrième trimestre devrait fortement chuter sous l’effet de la hausse des taux.
Sur les marchés macroéconomiques, le maintien de coûts hypothécaires élevés reflète les anticipations d’une période prolongée de taux élevés, ce qui soutient les rendements des bons du Trésor et renforce le dollar américain. Le durcissement des conditions de crédit à la consommation tend à freiner la demande économique globale et à limiter la liquidité dans les classes d’actifs traditionnelles.
Pour les actifs numériques, les conditions monétaires restrictives et le coût élevé du service de la dette continuent de limiter les entrées de capitaux des particuliers dans les actifs à risque. Les investisseurs devraient s’attendre à ce que $BTC et les marchés crypto dans leur ensemble restent dans une fourchette étroite jusqu’à ce que les conditions de liquidité macroéconomique donnent des signes clairs d’assouplissement. #MortgageRates #RealEstate #MacroEconomy
24
Selon les données publiées mercredi par la Mortgage Bankers Association (MBA) pour la semaine se terminant le 2 octobre, le taux fixe américain des prêts hypothécaires sur 30 ans a bondi de 19 points de base, à 7,49 %. Il s’agit de la septième hausse hebdomadaire consécutive, et de son niveau le plus élevé depuis novembre 2023.
Cette forte hausse, d’environ 0,5 point de pourcentage en trois semaines, reflète la persistance des pressions inflationnistes. Conjuguée aux prix élevés de l’immobilier, l’augmentation des coûts d’emprunt a entraîné une baisse de 2,1 % des demandes de prêts pour l’achat d’un logement et de 7,5 % des demandes de refinancement.
Sur les marchés financiers au sens large, la flambée des coûts d’emprunt s’accompagne d’une hausse des rendements des bons du Trésor à long terme et d’un dollar vigoureux. Cette tendance pèse sur le budget des ménages et réduit l’appétit général pour le risque sur les marchés actions.
Dans le secteur des cryptomonnaies, les conditions d’emprunt restrictives et le resserrement des liquidités limitent les entrées de capitaux spéculatifs. Les principaux actifs comme $BTC pourraient continuer à se consolider jusqu’à ce que les indicateurs de liquidité macroéconomique signalent un assouplissement monétaire durable. 📊
#MortgageRates #MacroEconomy #MarchéImmobilier
34

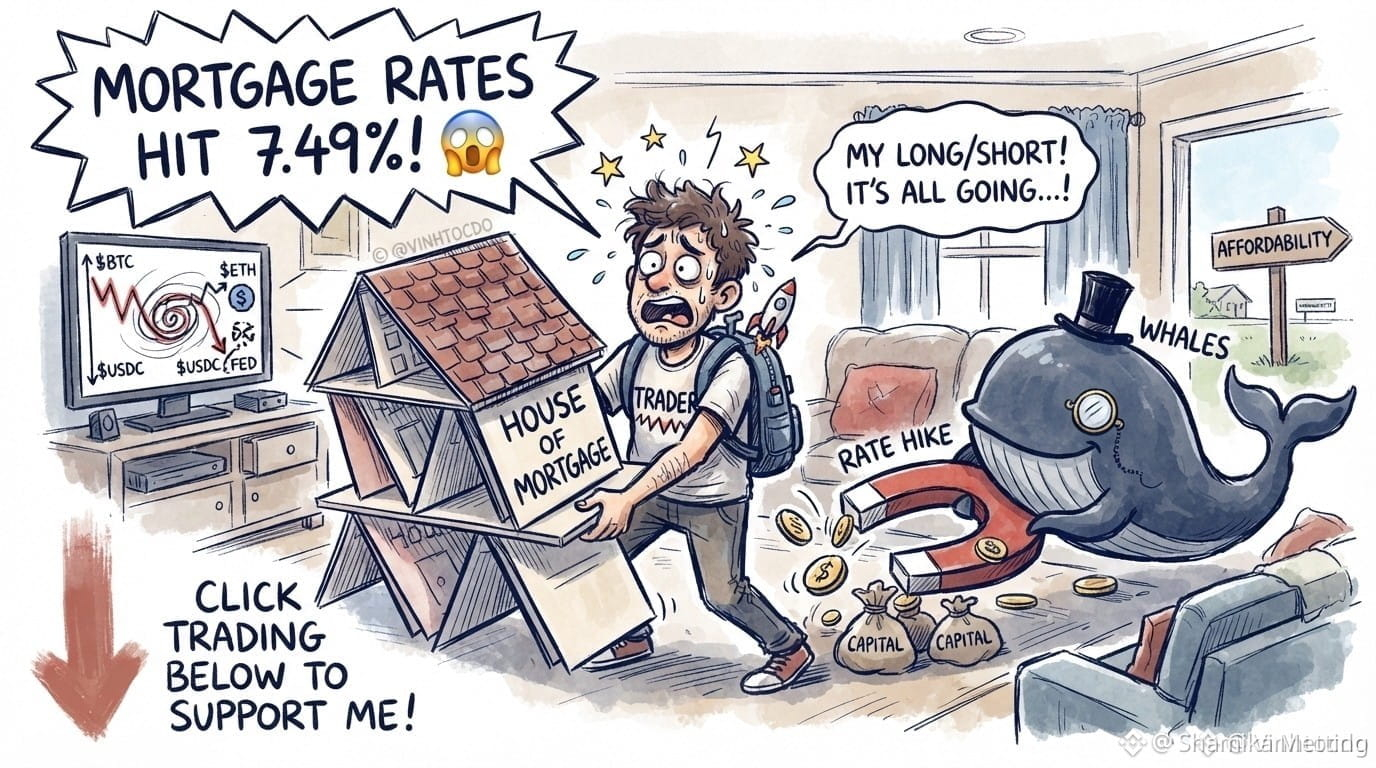
#usmortgageratesriseto7.49%
Le taux des prêts immobiliers aux États-Unis a atteint 7,49 %, son plus haut niveau depuis 3 ans ! 😱
En termes simples, le « taux hypothécaire » (Mortgage Rate) est l’intérêt que vous payez lorsque vous empruntez de l’argent pour acheter une maison, en mettant cette même maison en garantie auprès de la banque. Une hausse des taux signifie qu’une grande partie des revenus durement gagnés sert à rembourser les dettes, ce qui réduit l’envie d’acheter un logement.
Quel est l’impact ?
Sur la Réserve fédérale / les baleines : la Réserve fédérale (la banque centrale américaine) fait face à une inflation tenace, tandis que les baleines (Whales) se préparent à restructurer leurs flux de capitaux.
Sur les traders : la liquidité se contracte, celle du marché s’assèche et les graphiques peuvent fortement dévier.
Que doit faire le trader ? Garder son calme et gérer les risques, en réduisant les transactions d’achat et de vente impulsives, afin de ne pas hypothéquer « tout ce qui lui reste » !
⚠️ Ceci ne constitue pas un conseil financier.
Abonnez-vous, s’il vous plaît
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy
#usmortgageratesriseto7.49%
Le taux des prêts immobiliers aux États-Unis a atteint 7,49 %, son plus haut niveau depuis 3 ans ! 😱
En termes simples, le « taux hypothécaire » (Mortgage Rate) est l’intérêt que vous payez lorsque vous empruntez de l’argent pour acheter une maison, en mettant cette même maison en garantie auprès de la banque. Une hausse des taux signifie qu’une grande partie des revenus durement gagnés sert à rembourser les dettes, ce qui réduit l’envie d’acheter un logement.
Quel est l’impact ?
Sur la Réserve fédérale / les baleines : la Réserve fédérale (la banque centrale américaine) fait face à une inflation tenace, tandis que les baleines (Whales) se préparent à restructurer leurs flux de capitaux.
Sur les traders : la liquidité se contracte, celle du marché s’assèche et les graphiques peuvent fortement dévier.
Que doit faire le trader ? Garder son calme et gérer les risques, en réduisant les transactions d’achat et de vente impulsives, afin de ne pas hypothéquer « tout ce qui lui reste » !
⚠️ Ceci ne constitue pas un conseil financier.
Abonnez-vous, s’il vous plaît
$ETH
$BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy
1
32

Les taux hypothécaires américains finissent par cligner des yeux. 👀
Les taux des prêts hypothécaires à 30 ans aux États-Unis baissent de 6,69 % → 6,67 %, mettant fin à une série de 5 semaines de hausses consécutives.
Dans le même temps, le marché du travail se refroidit et l’IPC de juillet continue de montrer une pression inflationniste en baisse.
Taux hypothécaires : « OK, je vais me calmer. »
Fed : « Enfin. » 💀
Si cette tendance se poursuit, la pression pour que la Fed maintienne une politique trop restrictive (trop hawkish) pourrait diminuer progressivement.
Les gars, vous pensez que c’est le premier signal indiquant que les conditions financières commencent à respirer, ou est-ce encore trop tôt pour conclure ?
#USGovernment #MortgageRates
289
·
--
La demande de refinancement hypothécaire s'effondre de 18 % alors que les taux explosent 🚨
Les taux d'intérêt hypothécaires ont grimpé à leur plus haut niveau en neuf mois, impactant significativement la demande de refinancement. La récente augmentation a entraîné une chute de 18 % de l'activité de refinancement, les propriétaires étant dissuadés par la montée des coûts. Bien que les acheteurs de maisons aient également ralenti, ils restent plus actifs qu'à la même période l'année dernière. Le changement des taux hypothécaires devrait avoir un effet d'entraînement sur le marché global, influençant les dépenses des consommateurs et la croissance économique. Alors que le marché continue d'évoluer, les investisseurs gardent un œil attentif sur les développements dans le secteur hypothécaire.
#MortgageRates #RefinanceDemand #HousingMarket #Economy #FinancialNews
23
·
--
Les taux hypothécaires américains atteignent leur plus haut niveau depuis août 🚨
Les taux hypothécaires aux États-Unis ont grimpé à leur plus haut niveau depuis août, impactant de manière significative le marché immobilier. Cette augmentation a entraîné une baisse de l'activité d'achat de maisons et une chute nette du refinancement. En conséquence, le marché connaît un ralentissement, ce qui pourrait avoir un effet d'entraînement sur l'ensemble de l'économie. La hausse des taux hypothécaires devrait se poursuivre, rendant plus difficile pour les acheteurs potentiels de sécuriser des prêts. Ce changement sur le marché hypothécaire pourrait également influencer les décisions d'investissement, notamment dans les marchés crypto et traditionnels.
#Crypto #Markets #MortgageRates #HousingMarket #Économie
10

Les dernières données publiées par Freddie Mac, le géant américain du crédit immobilier, montrent que le taux des prêts hypothécaires à taux fixe sur 30 ans reste actuellement élevé, à 7,4 % dans tout le pays. Il n’a pas baissé depuis huit semaines consécutives et se rapproche de son plus haut niveau depuis novembre dernier. Sur cette période, le coût cumulé de l’emprunt a augmenté de 75 points de base, provoquant directement une chute de 4 % en septembre, par rapport au mois précédent, des contrats signés pour des logements en attente de vente. Il s’agit de la plus forte baisse en plus de trois ans.
D’un point de vue technique et macroéconomique, les données immobilières, en tant qu’indicateur économique retardé, confirment à juste titre que la contraction significative du volume des transactions traduit concrètement la transmission du cycle de resserrement. Le refroidissement rapide de la demande sur le marché immobilier pourrait accélérer le retournement à la baisse des anticipations d’inflation et pousser les perspectives de politique macroéconomique à évoluer vers un assouplissement, offrant ainsi un possible tournant aux actifs risqués pénalisés par les valorisations.
Si les taux élevés pèsent à court terme sur la performance des actifs de crédit traditionnels, les rendements des bons du Trésor américain et l’indice du dollar montrent des signes d’essoufflement de leur dynamique haussière face à plusieurs niveaux de résistance. Les actifs refuges traditionnels et les actifs risqués retrouvent un nouvel équilibre, tandis que les capitaux commencent à se déplacer vers des actifs anti-inflation dotés d’une forte élasticité et de caractéristiques non traditionnelles.
Pour le marché des cryptomonnaies, le refroidissement de l’économie réelle, notamment du marché immobilier, renforce la réallocation des fonds au sein des pools de liquidité. $BTC fait preuve d’une grande résilience face aux baisses et d’une forte accumulation de positions dans une zone de support clé. Lorsque le coût excessif de l’emprunt freine l’attrait des investissements traditionnels dans l’économie réelle, les actifs on-chain très liquides pourraient bénéficier d’un retour structurel des achats.
#InterestRates #MortgageRates #MacroEconomy
113
·
--
Baissier
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸LES TAUX HYPOTHÉCAIRES AUX ÉTATS-UNIS ATTEIGNENT 7,49 % — UNE ALERTE MACROÉCONOMIQUE MAJEURE !
Le taux hypothécaire moyen aux États-Unis sur 30 ans a grimpé à 7,49 %, son niveau le plus élevé depuis la fin de 2023. 📈 (Reuters)
🔍 POURQUOI LES MARCHÉS DEVRAIENT-ILS S’EN SOUCIER ?
• 🏠 Des coûts d’emprunt plus élevés pèsent sur le marché du logement
• 📊 Les taux hypothécaires sont étroitement liés aux rendements des bons du Trésor à 10 ans
• 🔥 La hausse des rendements peut signaler des inquiétudes persistantes concernant l’inflation
• 💵 Des rendements plus élevés peuvent resserrer les conditions financières pour l’ensemble des actifs risqués
Les demandes de prêts hypothécaires ont déjà chuté de 4,2 % la semaine dernière, alors que les coûts d’emprunt augmentaient. (Reuters)
⚠️ Pour les traders crypto, c’est un élément à surveiller.
Si les rendements restent élevés, les liquidités pourraient rester sous pression — ce qui pourrait accroître la volatilité du BTC et des autres actifs risqués.
👉 La question clé, maintenant :
La hausse des rendements deviendra-t-elle le prochain obstacle majeur pour les cryptos ?
$BTC $ETH $SOL
#Bitcoin #Crypto #Macro #Fed #MortgageRates
{spot}(SOLUSDT)
{spot}(ETHUSDT)
{spot}(BTCUSDT)
#usmortgageratesriseto7.49% 🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨🚨 🚨🇺🇸LES TAUX HYPOTHÉCAIRES AUX ÉTATS-UNIS ATTEIGNENT 7,49 % — UNE ALERTE MACROÉCONOMIQUE MAJEURE !
Le taux hypothécaire moyen aux États-Unis sur 30 ans a grimpé à 7,49 %, son niveau le plus élevé depuis la fin de 2023. 📈 (Reuters)
🔍 POURQUOI LES MARCHÉS DEVRAIENT-ILS S’EN SOUCIER ?
• 🏠 Des coûts d’emprunt plus élevés pèsent sur le marché du logement
• 📊 Les taux hypothécaires sont étroitement liés aux rendements des bons du Trésor à 10 ans
• 🔥 La hausse des rendements peut signaler des inquiétudes persistantes concernant l’inflation
• 💵 Des rendements plus élevés peuvent resserrer les conditions financières pour l’ensemble des actifs risqués
Les demandes de prêts hypothécaires ont déjà chuté de 4,2 % la semaine dernière, alors que les coûts d’emprunt augmentaient. (Reuters)
⚠️ Pour les traders crypto, c’est un élément à surveiller.
Si les rendements restent élevés, les liquidités pourraient rester sous pression — ce qui pourrait accroître la volatilité du BTC et des autres actifs risqués.
👉 La question clé, maintenant :
La hausse des rendements deviendra-t-elle le prochain obstacle majeur pour les cryptos ?
$BTC $ETH $SOL
#Bitcoin #Crypto #Macro #Fed #MortgageRates
1
5
3.4k

#usmortgageratesriseto7.49%
📈 Les taux hypothécaires américains à 30 ans atteignent 7,49 % : conséquences macroéconomiques pour les cryptomonnaies
Les coûts d’emprunt immobilier aux États-Unis sont montés à 7,49 %, ce qui resserre le crédit à la consommation et accentue la pression sur l’ensemble du secteur immobilier.
Principaux canaux de transmission à surveiller :
Liquidités des ménages : la hausse des mensualités de remboursement réduit directement le capital disponible des ménages pour les dépenses discrétionnaires.
Contraction du crédit : des taux d’emprunt durablement élevés ralentissent la circulation des capitaux dans l’économie réelle et réduisent l’appétit pour le risque sur les marchés spéculatifs.
Le dilemme de la Fed : la persistance des tensions sur le crédit immobilier pourrait finir par accélérer le ralentissement économique et influer sur le calendrier d’un éventuel assouplissement monétaire ou d’un changement de cap en matière de liquidités.
À court terme, les taux élevés maintiennent les liquidités sous pression, mais des difficultés financières prolongées préparent souvent le terrain à des changements de politique macroéconomique. Suivez le DXY et les rendements des bons du Trésor, ainsi que les actifs risqués, à mesure que les conditions financières évoluent.
(Analyse à titre éducatif uniquement. Ceci ne constitue pas un conseil financier — gérez les risques en conséquence.)
$BTC
{future}(BTCUSDT)
#MortgageRates #HousingMarket #MacroEconomy
#usmortgageratesriseto7.49%
📈 Les taux hypothécaires américains à 30 ans atteignent 7,49 % : conséquences macroéconomiques pour les cryptomonnaies
Les coûts d’emprunt immobilier aux États-Unis sont montés à 7,49 %, ce qui resserre le crédit à la consommation et accentue la pression sur l’ensemble du secteur immobilier.
Principaux canaux de transmission à surveiller :
Liquidités des ménages : la hausse des mensualités de remboursement réduit directement le capital disponible des ménages pour les dépenses discrétionnaires.
Contraction du crédit : des taux d’emprunt durablement élevés ralentissent la circulation des capitaux dans l’économie réelle et réduisent l’appétit pour le risque sur les marchés spéculatifs.
Le dilemme de la Fed : la persistance des tensions sur le crédit immobilier pourrait finir par accélérer le ralentissement économique et influer sur le calendrier d’un éventuel assouplissement monétaire ou d’un changement de cap en matière de liquidités.
À court terme, les taux élevés maintiennent les liquidités sous pression, mais des difficultés financières prolongées préparent souvent le terrain à des changements de politique macroéconomique. Suivez le DXY et les rendements des bons du Trésor, ainsi que les actifs risqués, à mesure que les conditions financières évoluent.
(Analyse à titre éducatif uniquement. Ceci ne constitue pas un conseil financier — gérez les risques en conséquence.)
$BTC
#MortgageRates #HousingMarket #MacroEconomy
164

Selon les dernières données publiées par la Mortgage Bankers Association (MBA) des États-Unis pour la semaine du 2 octobre, le taux fixe des prêts hypothécaires américains sur 30 ans a fortement bondi de 19 points de base sur une semaine pour atteindre 7,49 %, son plus haut niveau depuis près de trois ans. Cela marque la septième semaine consécutive de hausse des taux hypothécaires à l’échelle nationale, et une progression cumulée d’environ 0,5 point de pourcentage au cours des trois dernières semaines seulement, établissant le rythme de resserrement le plus rapide depuis le début de 2023.
En tant que maillon de l’économie réelle le plus sensible à la transmission des politiques, l’emballement des coûts d’emprunt portera un coup substantiel à la demande de logement. Le dernier indice des demandes d’achat de la MBA a reculé de 2,1 % par rapport au mois précédent, tombant à son plus bas niveau depuis plus d’un an, tandis que l’indice de refinancement a également chuté de 7,5 %, indiquant que l’effet de levier de l’endettement des ménages et leur volonté d’acheter un logement se refroidissent rapidement ; la double pression de taux élevés et de prix du logement élevés a totalement anéanti les attentes de reprise du marché immobilier.
La hausse corrélée des taux hypothécaires et des rendements des bons du Trésor américain à long terme renforce les anticipations pessimistes des marchés financiers quant à la poursuite du resserrement de la liquidité macroéconomique. Des coûts du crédit durablement élevés comprimeront non seulement la consommation de biens durables et l’investissement en capital fixe, mais accroîtront aussi le risque de défaut sur les actifs hypothécaires du secteur bancaire, faisant monter la pression de queue sur l’ensemble du système financier.
Dans un contexte où la liquidité est continuellement aspirée par des actifs à haut rendement, les actifs risqués comme le marché des cryptomonnaies font face à une épreuve sévère en matière de financement. Si les coûts d’emprunt restent longtemps dans une zone restrictive, les nouveaux capitaux hors marché deviendront plus prudents ; les investisseurs doivent se méfier de $BTC des risques baissiers liés à une décote de liquidité et à une volatilité accrue. #MortgageRates #InterestRates #MacroEconomics
139

·
--
Voir la traduction
Lãi suất cho vay thế chấp kỳ hạn 30 năm tại Mỹ đã chính thức vượt mốc 7%, chạm mức 7.22% vào ngày 15/9. Mức đỉnh cao nhất tính từ tháng 1/2025 này chủ yếu phản ánh đà tăng vọt của lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm, làm gia tăng đáng kể chi phí vốn của hệ thống ngân hàng thương mại.
Diễn biến này rất quan trọng vì nó trực tiếp bóp nghẹt thị trường bất động sản Mỹ. Báo cáo từ Hiệp hội Môi giới Bất động sản Quốc gia cho thấy doanh số bán nhà tháng 8 đã sụt giảm 2% xuống 3.98 triệu căn (mức thấp nhất từ tháng 6 năm ngoái), kéo theo dự báo tăng trưởng doanh số năm 2026 bị hạ mạnh từ 4.3% xuống chỉ còn 1.3% khi kỳ vọng Fed duy trì chính sách thắt chặt tiếp tục đè nặng.
Trên thị trường tài chính nói chung, chi phí vay mượn leo thang kỷ lục cùng lợi suất trái phiếu neo cao đang hút thanh khoản khỏi các tài sản rủi ro. Đồng USD và lợi suất kỳ hạn dài duy trì sức mạnh, gây áp lực điều chỉnh lên định giá thị trường chứng khoán khi dòng tiền lớn có xu hướng dịch chuyển về các kênh gửi an toàn.
Đối với thị trường crypto, môi trường lãi suất cao kéo dài là một phép thử lớn đối với thanh khoản tổng thể. Khi chi phí cơ hội của dòng vốn pháp định tăng lên, dòng tiền mới chảy vào $BTC và Altcoins sẽ trở nên thận trọng hơn, buộc thị trường phải trải qua giai đoạn tích lũy chặt chẽ trước khi có tín hiệu xoay trục chính sách rõ ràng hơn.
#MacroEconomics #InterestRates #MortgageRates
54

🚨 DERNIÈRE MINUTE : Le coût d’achat d’une maison aux États-Unis vient encore de grimper : 7,49 % pour un prêt hypothécaire sur 30 ans, son niveau le plus élevé depuis novembre 2023.
La Mortgage Bankers Association a indiqué que le taux fixe moyen sur 30 ans avait bondi de 19 points de base au cours de la semaine terminée le 2 octobre, atteignant un niveau qui n’avait pas été observé depuis près de trois ans.
La hausse est due au marché obligataire. Les taux hypothécaires suivent de près le rendement des bons du Trésor à 10 ans, qui vient d’atteindre son plus haut niveau en 24 ans, sous l’effet des craintes liées aux pressions inflationnistes provoquées par l’envolée des prix du pétrole et des données montrant que l’économie américaine a progressé plus rapidement que prévu au premier semestre.
Le moment est particulièrement mal choisi. Cette hausse survient quatre semaines avant les élections de mi-mandat, qui détermineront si les républicains conservent le contrôle du Congrès, alors que le coût de la vie est désormais au cœur des préoccupations économiques des électeurs.
La Fed ne laisse pas non plus entrevoir de soulagement rapide. Les responsables ont indiqué qu’ils s’attendaient à une nouvelle hausse des taux avant la fin de l’année, même si les marchés misent actuellement sur l’absence de changement lors de la réunion du 28 octobre.
Les effets concrets se font déjà sentir : les demandes de prêts hypothécaires ont chuté de 4,2 % la semaine dernière, et les refinancements ont fortement diminué. « Très peu de propriétaires ont intérêt à refinancer leur prêt à ces taux, et la hausse des coûts d’emprunt a incité de nombreux acheteurs potentiels à se retirer du marché », a déclaré Joel Kan, économiste en chef adjoint de la MBA.
Des taux aussi élevés ne sont plus de simples chiffres sur un graphique. Ils excluent activement des acheteurs du marché, en temps réel, juste au moment où les enjeux politiques liés à l’économie sont sur le point d’atteindre leur paroxysme.
#MortgageRates #Housing #Economy #Fed #RealEstate
1
43
·
--
Haussier
Vérifié
#usmortgageratesriseto7.49%
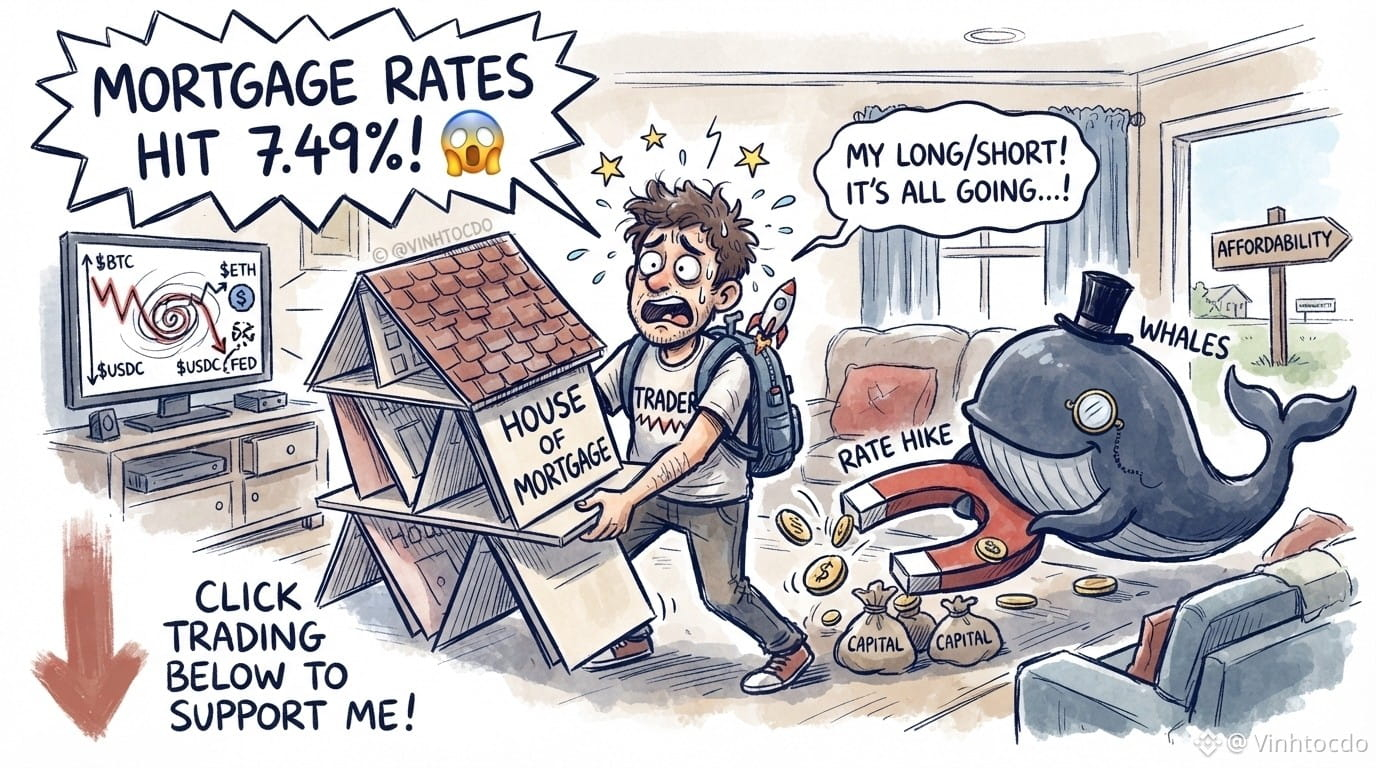
Le taux hypothécaire américain atteint 7,49 %, son plus haut niveau en 3 ans ! 😱
En gros, le « taux hypothécaire » (Mortgage Rate), c’est l’intérêt que vous devez payer lorsque vous empruntez de l’argent pour acheter une maison en la mettant en garantie auprès de la banque. Quand les taux grimpent, tout l’argent gagné à la sueur de son front part dans le remboursement des dettes, et les gens achètent moins de maisons.
Quelles conséquences ?
Pour la Fed/les baleines : la Fed (la Réserve fédérale) s’arrache les cheveux face à une inflation tenace, tandis que les baleines (Whales) commencent à réorganiser leurs flux de capitaux.
Pour les traders : les flux de capitaux se resserrent, la liquidité du marché s’asphyxie et les graphiques peuvent virer de bord très brutalement.
Que faire en tant que trader ? Rester tranquille, gérer les risques et éviter les positions longues/courtes à tout-va, sinon vous risquez même de « mettre votre ceinture en hypothèque » !
⚠️ Ceci ne constitue pas un conseil financier.
Inscrivez-vous sur Binance avec le code VINHTOCDO ou via ce lien : [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO) pour profiter d’offres !
Cliquez sur le bouton de trading ci-dessous pour me soutenir : $BTC
{future}(BTCUSDT)
, $ETH
{future}(ETHUSDT)
, $BNB
{future}(BNBUSDT)
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
#usmortgageratesriseto7.49%
Le taux hypothécaire américain atteint 7,49 %, son plus haut niveau en 3 ans ! 😱
En gros, le « taux hypothécaire » (Mortgage Rate), c’est l’intérêt que vous devez payer lorsque vous empruntez de l’argent pour acheter une maison en la mettant en garantie auprès de la banque. Quand les taux grimpent, tout l’argent gagné à la sueur de son front part dans le remboursement des dettes, et les gens achètent moins de maisons.
Quelles conséquences ?
Pour la Fed/les baleines : la Fed (la Réserve fédérale) s’arrache les cheveux face à une inflation tenace, tandis que les baleines (Whales) commencent à réorganiser leurs flux de capitaux.
Pour les traders : les flux de capitaux se resserrent, la liquidité du marché s’asphyxie et les graphiques peuvent virer de bord très brutalement.
Que faire en tant que trader ? Rester tranquille, gérer les risques et éviter les positions longues/courtes à tout-va, sinon vous risquez même de « mettre votre ceinture en hypothèque » !
⚠️ Ceci ne constitue pas un conseil financier.
Inscrivez-vous sur Binance avec le code VINHTOCDO ou via ce lien : https://www.binance.com/register?ref=VINHTOCDO pour profiter d’offres !
Cliquez sur le bouton de trading ci-dessous pour me soutenir : $BTC
, $ETH
, $BNB
#Fed #CryptoTrader #MortgageRates #MacroEconomy #VINHTOCDO
4
679
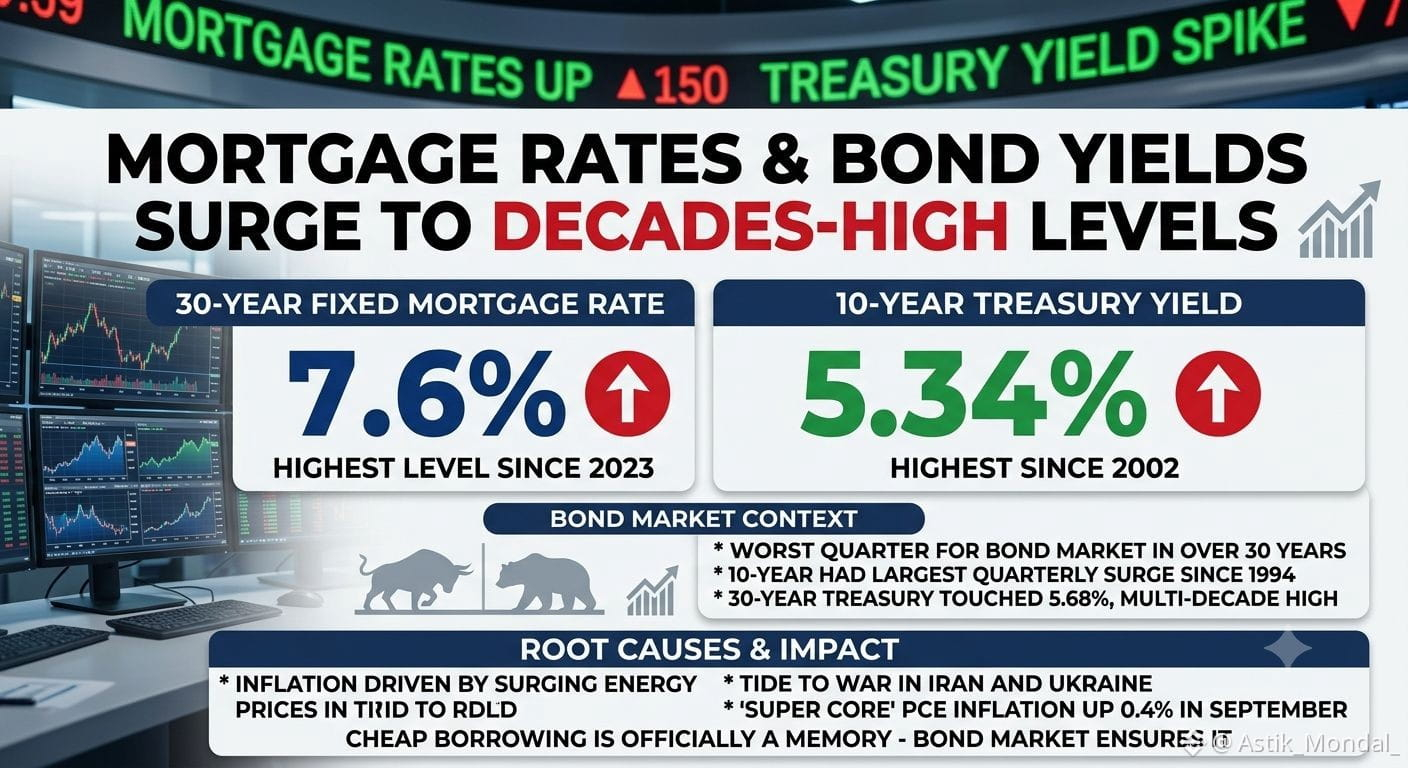
🚨 JUSTE EN: Les taux hypothécaires viennent d’atteindre leur plus haut niveau depuis 2023, et le marché des obligations derrière a connu son pire trimestre en plus de 30 ans.
Le taux hypothécaire fixe moyen sur 30 ans a grimpé à 7,6 % en fin de journée mercredi, le niveau le plus élevé depuis fin 2023, rendant l’accession à la propriété encore plus difficile pour des millions d’acheteurs potentiels au tout mauvais moment, alors que l’offre de logements est déjà sous pression : les maisons invendues sur le marché viennent d’atteindre leur niveau le plus élevé en plus d’une décennie.
La cause principale, c’est le marché obligataire, et c’est véritablement historique. Le rendement du Trésor américain à 10 ans a bondi jusqu’à 5,34 %, soit son niveau le plus élevé depuis 2002. Sur les trois mois se terminant mercredi, le 10 ans a enregistré sa plus forte hausse trimestrielle depuis 1994, il y a 32 ans.
Le Trésor à 30 ans n’est pas loin derrière : il a touché 5,68 % en séance, ce qui représente aussi un niveau record sur plusieurs décennies.
La cause profonde derrière tout cela : une inflation alimentée par la flambée des prix de l’énergie, directement liée aux guerres en cours en Iran et en Ukraine. Même l’inflation « super core » PCE, la mesure qui exclut précisément l’alimentation et l’énergie pour repérer les pressions de prix sous-jacentes, a encore augmenté de 0,4 % en septembre, à elle seule.
Un stratège de Fundstrat a signalé le niveau que tout le monde surveille désormais : dès que le 30 ans franchit environ 5,5 %, les valorisations sur l’ensemble du marché commencent à se contracter, obligeant les investisseurs, les entreprises et les consommateurs du quotidien à refaire les calculs pour quasiment chaque grande décision financière qu’ils prennent.
L’emprunt à bon compte est désormais un souvenir. Le marché obligataire vient de l’entériner.
#MortgageRates #Treasury #Inflation #Housing #Economy
TLTETF+0,31%
IEFETF+0,49%
1
11
·
--
Haussier
🇺🇸 Les ventes de nouvelles maisons aux États-Unis en avril tombent en dessous des attentes
Le marché immobilier américain montre encore des signes de faiblesse alors que les ventes de nouvelles maisons en avril sont en deçà des attentes du marché, mettant en évidence la pression continue exercée par des taux hypothécaires élevés et des préoccupations d'accessibilité. Les analystes disent que de nombreux acheteurs ont encore du mal avec les prix des maisons et les coûts d'emprunt élevés.
🏠 Facteurs clés derrière le ralentissement : • La hausse des taux hypothécaires continue de réduire la demande des acheteurs
• L'inflation et l'incertitude économique nuisent à la confiance des consommateurs
• L'accessibilité des logements reste un problème majeur aux États-Unis
• Les constructeurs offrent de plus en plus des remises et des incitations pour attirer les acheteurs
📉 Malgré une augmentation de l'inventaire de logements dans certaines régions, l'activité globale du marché reste lente. Les experts estiment que le secteur immobilier pourrait rester sous pression à moins que les taux d'intérêt ne commencent à diminuer plus tard en 2026.
#USHousing #NewHomeSales #MortgageRates #Economy #CryptoNews
200

LES TAUX GRIMPENT ET DÉCLENCHENT DES RÉPERCUSSIONS DANS L’IMMOBILIER — $BTC LES LIQUIDITÉS SE RAFFERMISSENT 📊🔥
Les coûts de financement mondiaux se réévaluent d’un même mouvement. Les prêts hypothécaires américains à 30 ans viennent d’atteindre 6,67 % — leur niveau le plus élevé depuis plus d’un an — tandis que les taux au Royaume-Uni, en Allemagne et en France ont tous progressé ce trimestre. Le conflit entre les États-Unis et l’Iran a fait monter les prix de l’énergie, ravivant les inquiétudes liées à l’inflation et entraînant la hausse des rendements du Trésor et des taux de swaps. 🌍📈
Ce n’est pas seulement une histoire de logement. L’« effet de verrouillage des taux bas » aux États-Unis fige les transactions, et les accords immobiliers au Royaume-Uni ont chuté d’environ 10 % en rythme annuel. Quand l’immobilier se bloque et que le coût de la dette augmente, la liquidité se resserre sur l’ensemble des actifs risqués — y compris les actifs numériques. 🏠💧
Combien de temps cet environnement « plus élevé plus longtemps » peut-il persister avant que les marchés du risque l’intègrent pleinement ? 💭
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #BTC #Macro #MortgageRates #Inflation #RiskOff
🔍📊
21
·
--
Baissier
Vérifié
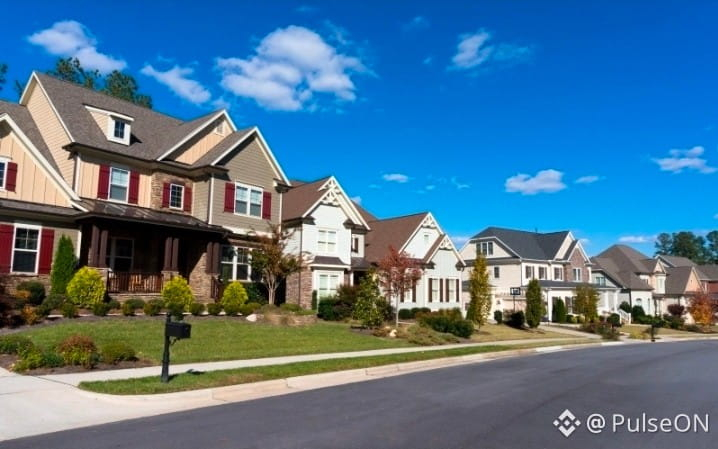
🚨 JUST IN : 🇺🇸 Les taux hypothécaires ont atteint leur niveau le plus élevé depuis plus d’un an, ajoutant une nouvelle pression au marché immobilier américain.
Des coûts d’emprunt plus élevés pourraient ralentir les achats de logement, réduire l’activité de refinancement et maintenir l’accessibilité financière sous pression pour les acheteurs.
Alors que les marchés surveillent de près l’inflation et la politique de la Réserve fédérale, les taux hypothécaires restent un indicateur clé de l’économie au sens large.
$BTC
#MortgageRates #HousingMarket #FederalReserve #Economy #BreakingNews
2
651
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
21,922 vues
193 mentions
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
41,639 vues
783 mentions
3
#CZSaysCompensationIsinPlaceUsersAreProtected
45,968 vues
654 mentions
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
7,732 vues
45 mentions
5
#IntelHasItsWorstDaySince1974
8,497 vues
244 mentions
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,819 vues
49 mentions
7
#USDCCirculationFallsAbout800MInSevenDays
26,214 vues
422 mentions
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
8,932 vues
76 mentions
9
#OpenAICutsFundraisingTargetBy$10B
1,851 vues
60 mentions
10
#ASICHasReceivedNoPredictionMarketApplications
38,272 vues
842 mentions